
Ausgehend vom Schlusskurs von 1.322 $ am vergangenen Freitag eröffnete Gold am Montag fest und stieg auf bis zu 1.355 $, bevor es am Dienstag zwei Drittel des Anstiegs wieder abgab. Am Donnerstagnachmittag (GMT) erholte sich Gold und testete erneut die Marke von 1.350 $. Heute Morgen (Freitag) ist offen, ob Gold weitere Konsolidierung benötigt, bevor es in Richtung 1.400 $ weiterzieht; alle warten auf die US-Beschäftigungszahlen.
Der Stimmungswandel der letzten acht Wochen hat kleinere Händler dazu ermutigt, Long-Positionen in Gold aufzubauen. Normalerweise könnten Market-Maker die Kurse aggressiv drücken, um diese kurzfristigen Spekulanten abzuschütteln, doch dies ist zuletzt nicht geschehen. Das deutet darauf hin, dass der zugrunde liegende Markt robust ist.
Zugegebenermaßen wirken die politischen Entwicklungen in der Ukraine als positiver Faktor und könnten die regionale Goldnachfrage aus Ländern wie der Türkei anregen. Es gibt Anzeichen, dass sich auch in China Anlegerliquidität aufbaut, ausgelöst durch Sorgen am Anleihemarkt. China erlebte heute Morgen einen kleineren Zahlungsausfall bei einer Unternehmensanleihe, der bemerkenswert ist, weil er der erste ist, der zugelassen wurde, und er hat dazu geführt, dass weitere geplante Emissionen zurückgestellt wurden. Gold dürfte davon profitieren, getrieben von einer neuen Quelle der Verunsicherung chinesischer Anleger.
Theoretisch gilt auf diesem Niveau: Es sind alte Gold-Longs vom vergangenen Oktober/November abzubauen, bevor der Preis wieder die Marke von 1.400–1.420 $ erreichen kann, die den Anstieg im Juli/August des Vorjahres gestoppt hat. Dies ist in der nachstehenden Grafik des Goldpreises zu sehen.

Keine dieser Angebotshürden sollte aufgrund des deutlichen Wandels der zugrunde liegenden Stimmung von Bedeutung sein. Außerdem machen die kurze Lebensdauer von Terminkontrakten frühere Angebotsniveaus mit der Zeit zunehmend weniger wichtig.
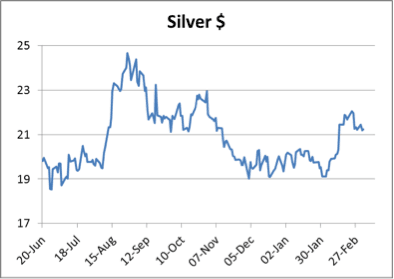
Silber, das normalerweise doppelt so volatil ist wie Gold, blieb im Januar hinter der Entwicklung zurück, bevor es im vergangenen Monat etwas aufholte, wie die zweite Grafik zeigt. Sollte Gold über die 1.350er-Marke steigen, hat Silber noch Aufholpotenzial.
Die Terminmärkte für Edelmetalle stehen nun an einem Scheideweg. Die Short-Positionen der Hedgefonds, die Gold- und Silberpreise nach oben getrieben haben, wurden inzwischen deutlich reduziert und sind nicht mehr extrem. Bei Gold scheinen die Bullion-Banken diese Positionen in ihre Bücher und auch als Swaps übernommen zu haben. Bei Silber wurden die Short-Positionen mit entsprechenden Long-Positionen verrechnet, wobei das Open Interest seit Mitte Februar um 18.000 Kontrakte gesunken ist. Statt von einem Short-Squeeze angetrieben zu werden, muss der Markt daher entweder weiter physisches Metall nach Asien verlieren oder wachsende Unterstützung von neuen Käufern finden, die der Trendumkehr folgen.
Beides ist durchaus wahrscheinlich und erklärt vermutlich, warum Gold trotz offensichtlicher Gewinnmitnahmen gefragt ist.
Kalender der nächsten Woche
Montag.
Eurozone: Sentix-Index.
Japan: Geldmenge M2, Economy-Watchers-Umfrage.
Dienstag.
Großbritannien: BRC-Einzelhandelsumsatzmonitor, Industrieproduktion, Produktion im verarbeitenden Gewerbe, NIESR-BIP-Schätzung.
USA: Großhandelslagerbestände.
Japan: BoJ-Zinsentscheid zum Tagesgeldsatz.
Mittwoch.
Japan: Verbrauchervertrauen, Kernmaschinenaufträge.
Großbritannien: Handelsbilanz.
Eurozone: Industrieproduktion.
USA: Haushaltsdefizit.
Donnerstag.
USA: Importpreisindex, Erstanträge auf Arbeitslosenhilfe, Einzelhandelsumsatz, Lagerbestände der Unternehmen.
Freitag.
Japan: Kapazitätsauslastung, Industrieproduktion.
Eurozone: Beschäftigung.
USA: Erzeugerpreisindex (PPI).