
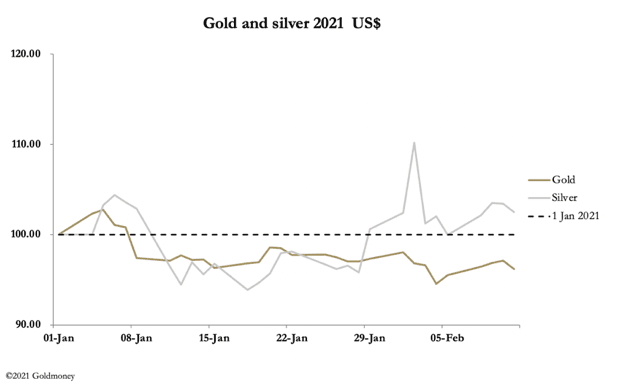
Gold und Silber bewegten sich diese Woche seitwärts: Zunächst legten sie leicht zu, ab der Wochenmitte gaben sie dann nach. Nach der Aufregung um Robinhood und Reddit in der Vorwoche zeigte sich Silber in besserer Verfassung, während Gold anfälliger für Versuche wirkte, den Preis zu drücken. Im europäischen Vormittagshandel notierte Gold bei 1.821 US-Dollar, ein Plus von 9 US-Dollar auf Wochensicht, und Silber lag mit einem Plus von 27 Cent bei 27,17 US-Dollar. Zum Zeitpunkt der Erstellung dieses Berichts (5:45 Uhr EST) entwickelte sich eine leichte Preiserholung.
Die Zahlen aus dem Commitment-of-Traders-Bericht zum Silber-Terminkontrakt zeigen, dass die Kategorie „Non-Reportable“ (kleine Händler) netto long fast doppelt so stark positioniert ist wie die Kategorie „Other Reported“, und dass sie ihre Long-Positionen während des von Robinhood ausgelösten Preissprungs ausgeweitet hat. Dies zeigt die nachstehende Tabelle.
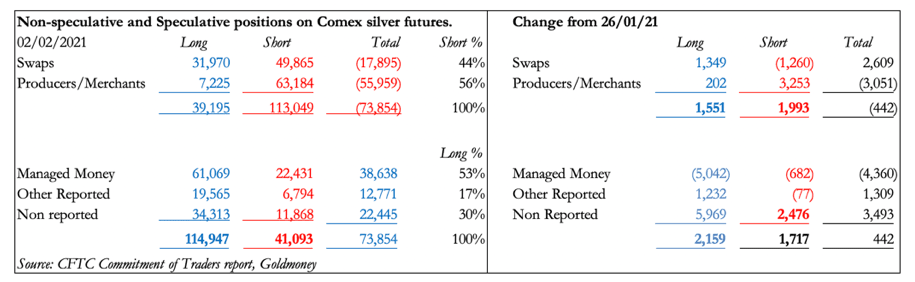
Faktisch wurde die Zunahme der Long-Kontrakte der Non-Reportable-Kategorie durch ausgeweitete Short-Absicherungen der Kategorie Produzenten/Händler ausgeglichen. Managed Money (Hedgefonds) reduzierte seine Long-Positionen. Diese Fonds dürften den Preissprung bei Silber infolge der Nachfrage kleiner Händler am 1. Februar von vornherein als Verkaufsgelegenheit betrachtet haben; bis zum Handelsschluss am 2. Februar, dem Stichtag der obigen Tabelle, hatten sie 4.360 Kontrakte abgestoßen. Die damalige Wahrnehmung in der Kommentierung war eine ganz andere: Es hieß, die Edelmetallbanken hätten die Rally abgewürgt. Tatsächlich nutzten die Edelmetallbanken die Gelegenheit, um 2.609 Netto-Short-Positionen zu schließen.
Unsere nächste Grafik zeigt die Managed-Money-Position im Zeitverlauf.

Diese Hedgefonds sind neutral positioniert und haben durchaus Spielraum, ihre Netto-Long-Positionen um weitere 30.000 Kontrakte aufzustocken, was 150 Millionen Unzen entspricht – Silber, das es nicht gibt. Die Gefahr für die Swap-Händler besteht darin, dass die Kategorie Produzenten/Händler angesichts der beschränkten Minenproduktion ihre Short-Absicherungen wohl kaum nennenswert ausweiten wird, während Verarbeiter in dieser Kategorie zu der Einschätzung gelangen könnten, ihre Position durch den Kauf von Futures absichern zu sollen. Kurz gesagt: In einem illiquiden Markt mit kaum oder gar keinem physischen Silber in London und der Schweiz ist das Gleichgewicht an der Comex äußerst fragil.
Der aktive Silber-Kontrakt ist der März-Kontrakt, dessen letzter Handelstag in zwei Wochen liegt. Zudem wird der Verfall der Call-Optionen für die Käufer – überwiegend Edelmetallbanken – kostspielig werden, und diese dürften Silber unter 26 US-Dollar drücken wollen, damit bis zu 2.500 Calls verfallen; wir könnten daher in der kommenden Woche oder in den nächsten zwei Wochen Versuche sehen, den Silberpreis zu senken.
Bei Gold ist die Swap-Position weiterhin hartnäckig netto short, wie unsere nächste Grafik zeigt.

Verglichen mit Silber ist dieser Kontrakt deutlich liquider, und doch können die Swap-Händler ihre Short-Positionen nicht abbauen. Peinlich ist zudem, dass fortwährend Long-Positionen zur Lieferung anstehen. Bislang wurden in diesem Jahr 30.583 Kontrakte geliefert, das entspricht über 95 Tonnen und einer auf das Jahr hochgerechneten Rate von rund 760 Tonnen. Bei geringer Liquidität in anderen Handelszentren absorbieren die Lieferungen an der Comex das Äquivalent der gesamten Minenproduktion Chinas und Russlands zusammen. Der Liquiditätsengpass durch die zur Lieferung anstehenden Positionen ist zweifellos ernst und kann sich nur verschärfen, wenn sich wichtige Währungen in Richtung Hyperinflation bewegen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.