
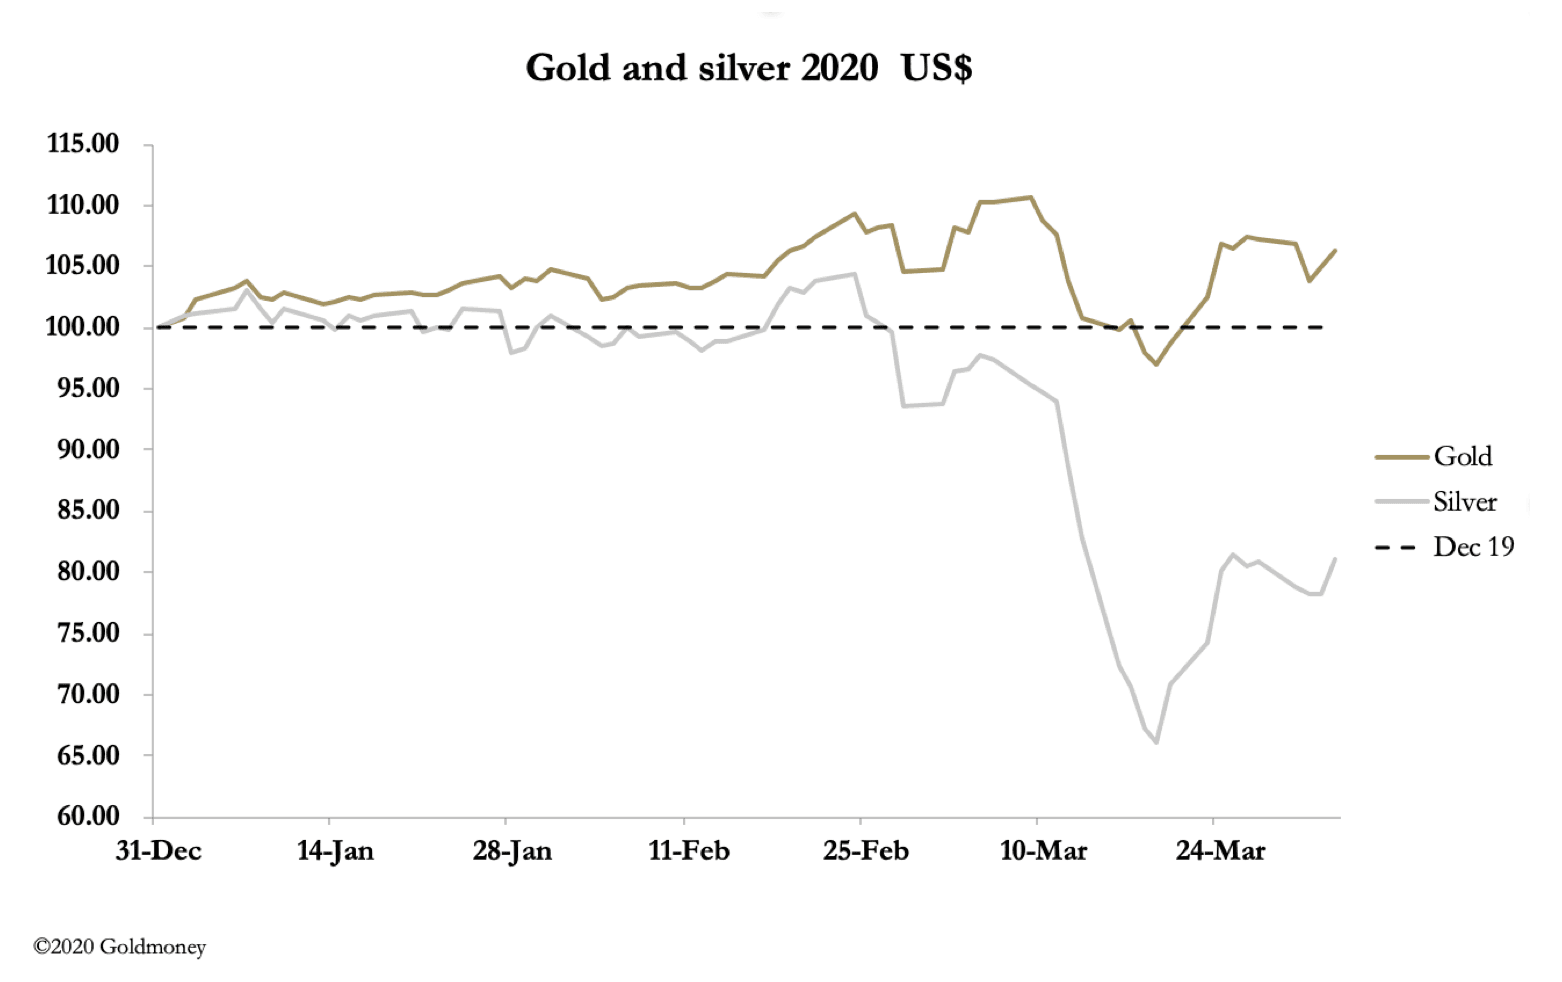
Für die Märkte für Gold- und Silber-Futures war es eine Woche anhaltender Verwirrung: Sie haben sich von den angezeigten physischen Preisen außerhalb des Finanzsystems abgekoppelt, wo es zu den aktuellen Preisniveaus keine Ware gibt. Gold fiel gegenüber dem Schlusskurs vom letzten Freitag um 12 US-Dollar auf 1.611 US-Dollar im frühen europäischen Handel heute Morgen, während Silber unverändert bei 14,43 US-Dollar lag. Der Umsatz an der Comex ist mit dem dramatischen Rückgang des Open Interest auf sehr niedrige Werte gesunken, fast so, als würde die Börse heruntergefahren.
Die Bedingungen sind für die Bullion-Banken eindeutig äußerst fordernd. Das Angebot an Edelmetall versiegt, da sowohl wichtige Minen als auch Raffinerien wegen des Coronavirus stillstehen. Auch die Logistik des Edelmetalltransports ist eingeschränkt. Zugleich häufen sich die Anzeichen für eine weltweite wirtschaftliche Notlage, und die Reaktion der Regierungen ist hyperinflationär. Es ist kein Zeitpunkt, um bei Gold oder Silber ungedeckt zu sein.
Die Antwort des Finanz-Establishments bestand darin, die Realität schlicht zu überrollen. Unsere nächste Grafik zeigt, wie dramatisch diese Politik beim Gold-Kontrakt der Comex gewirkt hat.

Normalerweise bewegen sich Preis und Open Interest in etwa in dieselbe Richtung. Doch das Open Interest ist seit Januar um 310.000 Kontrakte gesunken, während der Goldpreis trotz wilder Schwankungen per Saldo gestiegen ist. Mit anderen Worten: Die übliche Taktik der Bullion-Banken, ihre Short-Positionen zurückzufahren, indem sie gemeinsam die Spekulanten verunsichern, ist gründlich gescheitert.
Bei Silber, dem Thema unserer nächsten Grafik, funktionierte die Taktik besser.

Der Einbruch des Open Interest von Rekordhöhen auf den niedrigsten Stand seit Jahren ging mit einem ebenso dramatischen Rückgang des Silberpreises einher. Der Grund, warum der Preisdruck bei Silber erfolgreich war, liegt darin, dass sich der Fokus ganz auf die monetäre Rolle und damit auf Gold richtete.
Die Bullion-Banken sind jedoch weiterhin stark short in Gold, wie unsere nächste Grafik zur Nettoposition der Swap-Kategorie zeigt.

Swap-Gegenparteien können spekulative Händler oder Hedgefonds sein. Anders gesagt: Swaps fungieren als Market Maker. Ihre Netto-Short-Position lag zum 24. März (eine Aktualisierung für den 31. März erhalten wir heute Abend) mit 177.000 Kontrakten weiterhin extrem hoch. Wenn es in der Kohlemine dieses Kontrakts einen Kanarienvogel gibt, dann ist es diese Position.
In der realen Welt des physischen Edelmetalls zeigt die Nachfrage der breiten Öffentlichkeit, dass die tatsächlichen Preise für Gold und Silber deutlich höher liegen als an der Comex verzeichnet. Es wird immer unwahrscheinlicher, dass diese Diskrepanz zugunsten von Papiergold behoben wird, zumal inzwischen jeder weiß, dass alle großen Währungen kurz vor einer Hyperinflation stehen.
Versuche, die Lage zu beruhigen, stoßen auf taube Ohren. Die LBMA hat Pressemitteilungen veröffentlicht, in denen sie behauptet, in den Londoner Tresoren gebe es reichlich Gold. Diese Aussage nimmt es mit der Wahrheit nicht genau, denn sie schließt gekennzeichnete Währungsreserven bei der Bank of England, zugeteiltes Gold von ETFs und anderes zugeteiltes Gold von Privatpersonen und sonstigen nicht handelnden Einheiten ein. Der tatsächlich handelbare Bestand dürfte unter 1.000 Tonnen liegen, verglichen mit der Angabe der LBMA von über 8.000 Tonnen.
Dies und andere positive Darstellungen, etwa Berichte, die Schweizer Raffinerien im Tessin hofften, die Raffination bald wieder aufzunehmen, deuten auf Panik bei den Institutionen hin. Sogar die russische Zentralbank erklärte öffentlich, sie ziehe sich aus dem Markt zurück, doch das könnte an einem allgemeinen Mangel an Dollar-Liquidität infolge niedrigerer Ölpreise liegen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.