
Wie weithin erwartet, hat die Fed in dieser Woche den Leitzins (Fed Funds Rate) um 0,25 % auf eine Zielspanne von 2 bis 2,5 Prozent angehoben. Gold verlor nach der Bekanntgabe bis zum gestrigen Handelsschluss 18 US-Dollar, nachdem es am Montag und Dienstag seitwärts gehandelt hatte. Im frühen europäischen Handel heute Morgen (Freitag) hatten sich die Preise stabilisiert; Gold notierte bei 1.183,5 US-Dollar, Silber lag im Wochenvergleich leicht im Plus bei 14,31 US-Dollar.
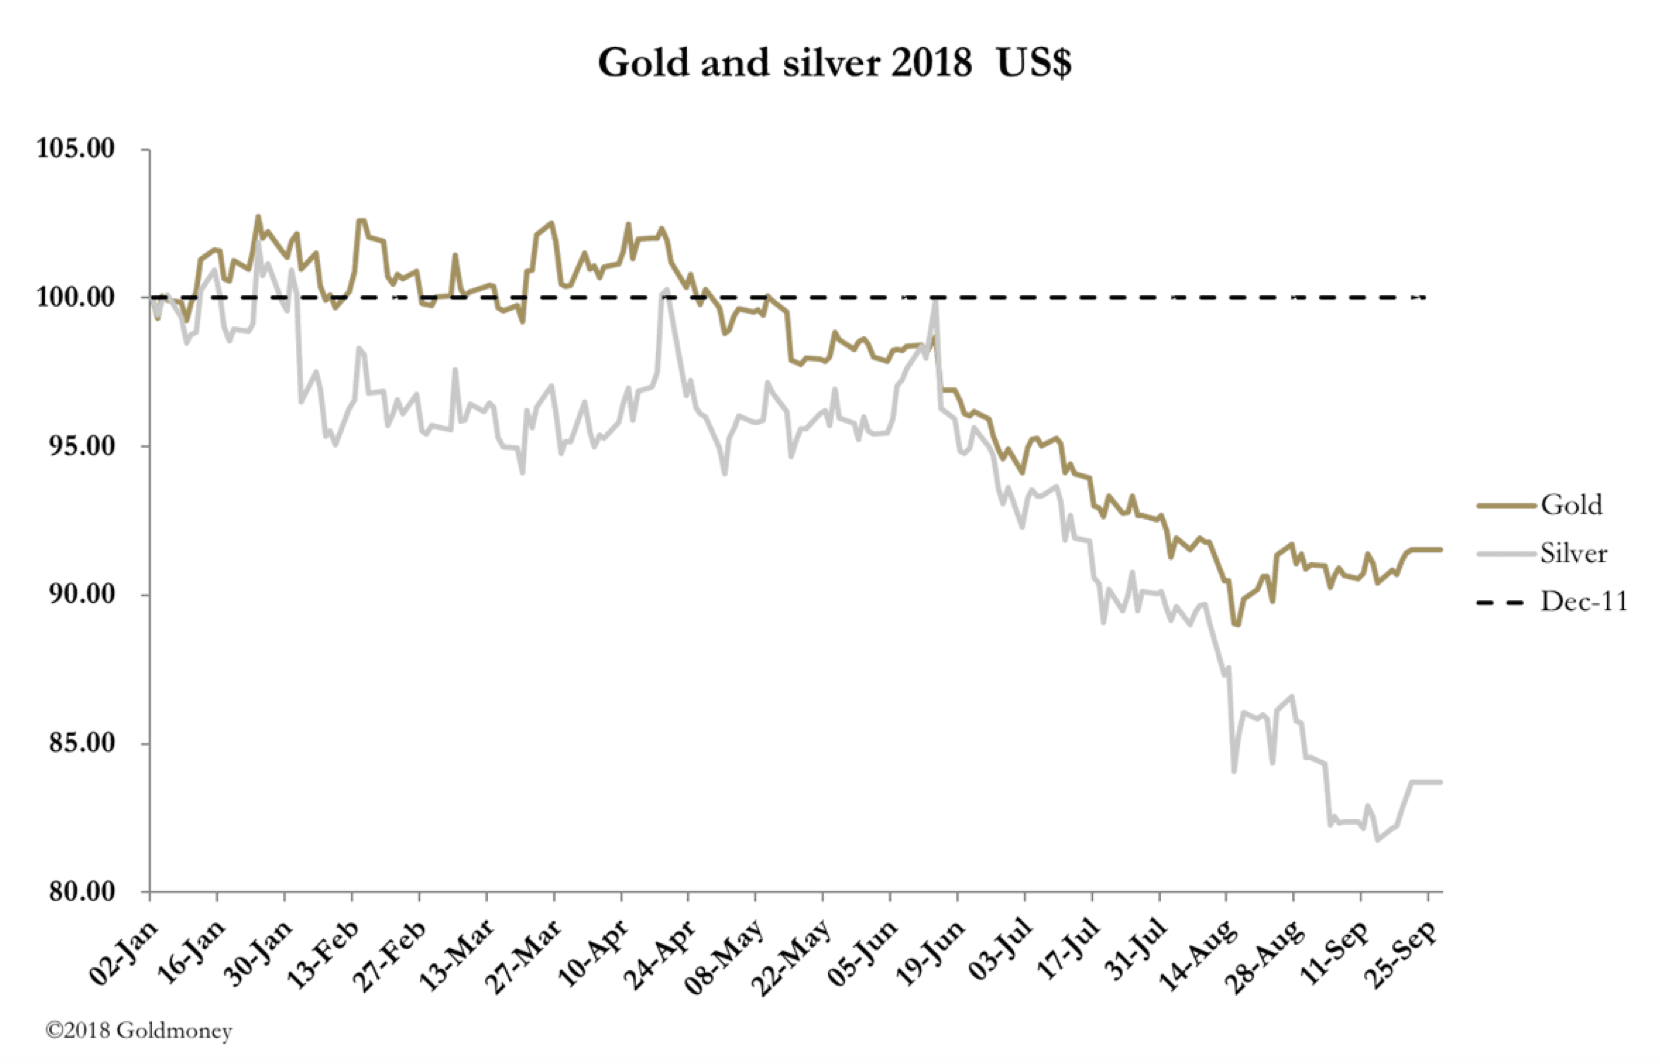
Der Schaden wurde gestern durch einen kräftigen Anstieg des handelsgewichteten Dollar-Index verursacht, der am Dienstag noch unter 94 notiert hatte. Er legte gestern um 0,75 zu, seine stärkste Entwicklung seit mehreren Wochen. Dies zeigt unsere nächste Grafik.

Es besteht kaum Zweifel, dass auf diesem Weg die expandierende Bankenkreditvergabe letztlich das Haushaltsdefizit der Regierung finanziert. Mit einer Nachfrage von Ausländern nach Dollar, wie manche glauben machen wollen, hat dies nichts zu tun.
Das ist unproblematisch, solange dieser Carry Trade anhält. Er wird jedoch ausschließlich von kurzfristigem Geld getragen, das nie von Dauer ist. Sobald dies endet, ist mit steigenden Dollarzinsen entlang der gesamten Kurve zu rechnen, was Portfolioverkäufe von US-Staatsanleihen (USTs) auslösen dürfte. Unsere nächste Grafik zeigt, wie die Rendite der zehnjährigen US-Staatsanleihe deutlich höher steigen könnte.
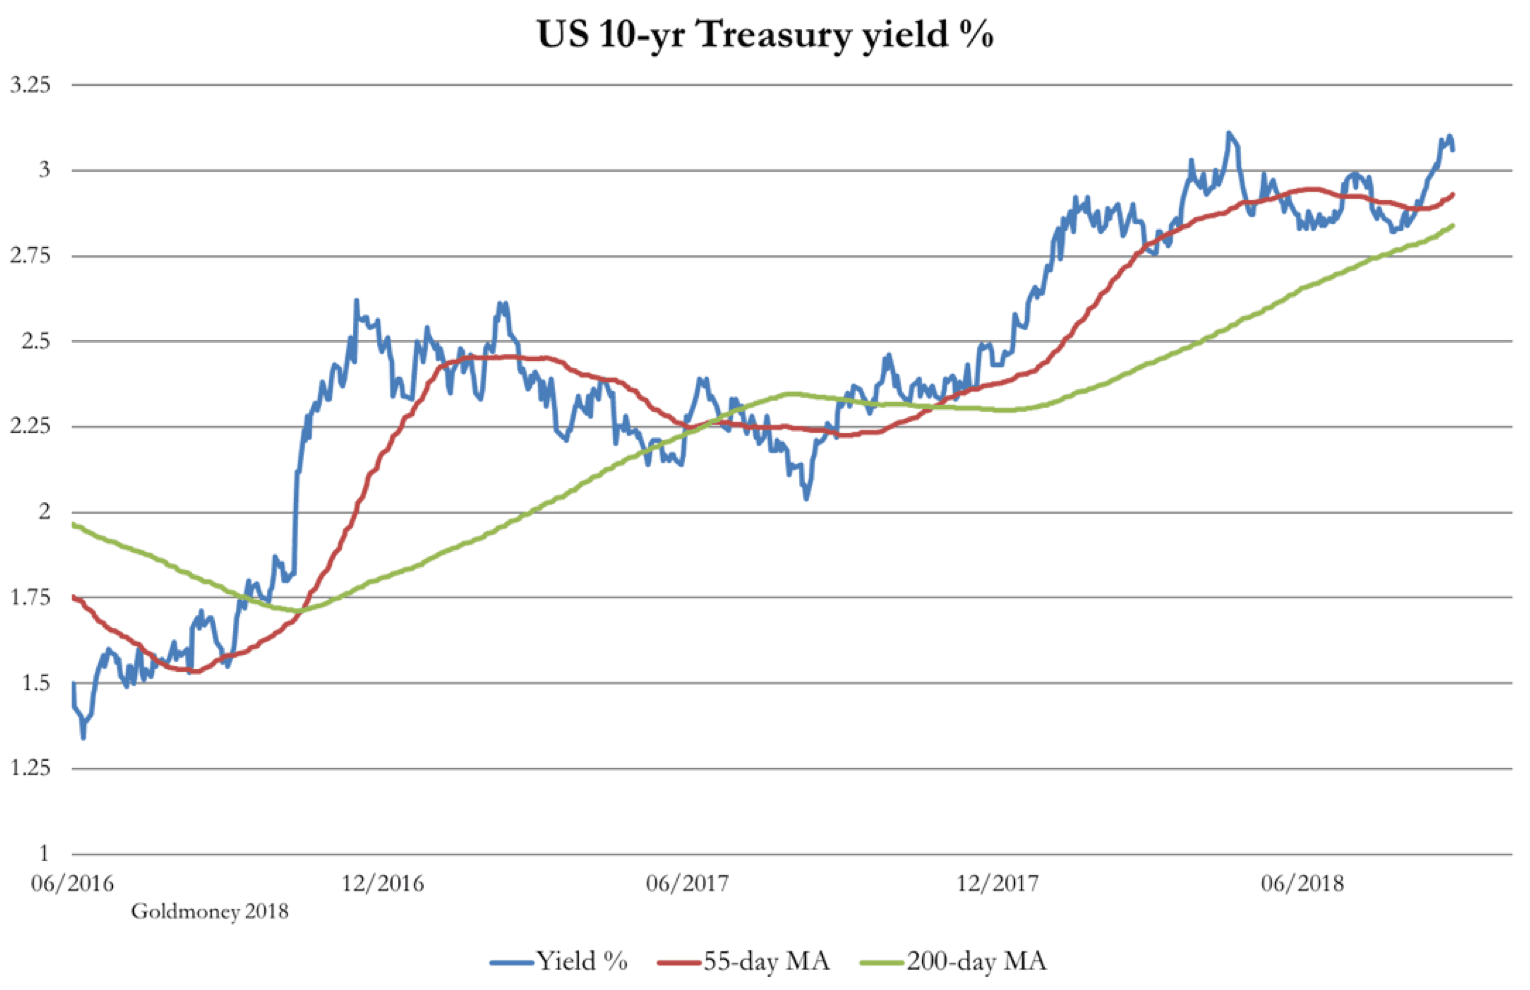
Nach einer kurzen Konsolidierung scheint der starke zugrunde liegende Trend die Rendite 10-jähriger Staatsanleihen über die im vergangenen Mai erreichte Marke von 3,10 % zu treiben. Ausländische Portfolioinvestoren dürften ihre Long-Positionen auflösen und vermutlich ihr gesamtes Dollar-Engagement verringern. Da ausländische Investoren in den vergangenen fünf Jahren wichtige Käufer von US-Staatsanleihen waren, ist zu erwarten, dass ihre nachlassende Kaufbereitschaft Finanzierungsprobleme verursacht. In diesem Fall gehen höhere Renditen für US-Staatsanleihen mit einem fallenden Dollar einher.
Die Ähnlichkeiten zwischen diesen Marktdynamiken und denen der 1970er Jahre sind bemerkenswert. Damals wurden die Trends bei Portfolioinvestitionen durch ein neues Phänomen verstärkt: spekulative Geldflüsse, das sogenannte „heiße Geld“. Die Rendite 10-jähriger US-Staatsanleihen lag zu Beginn des Jahrzehnts bei 8 %, und im Februar 1980 betrug sie über 13,5 %. Die kurzfristigen Zinsen stiegen noch wesentlich stärker.
Ähnlichkeiten gelten nur, solange sie bestehen, doch es genügt ein kleiner Käuferstreik, damit echte Schwierigkeiten beginnen. Ein Keynesianer wird argumentieren, dies sei schlecht für den Goldpreis, doch während die Zinsen in den 1970er Jahren in die Höhe schnellten, stieg Gold auf das Zwanzigfache. Entscheidend ist die Zurückhaltung der Fed, die Zinsen ausreichend anzuheben, um die inflationären Folgen der früheren Geldpolitik zu neutralisieren. Und wenn sie dieses Mal, vierzig Jahre später, die Zinsen deutlich anhebt, löst sie eine Kreditkrise von beispielloser Zerstörungskraft aus.
Das Paradoxe ist also: Während die Dollar-Zinsen weiter steigen dürften, verbessern sich die Aussichten für Gold und Silber. Vorausschauende Anleger, von Zentralbanken bis zu den Mitgliedern des neuen asiatischen Milliardärsclubs, werden die aktuellen Preise wohl als außerordentliche Kaufgelegenheit betrachten.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.