

Die Gold- und Silberpreise tendierten diese Woche weiter seitwärts nahe den zuletzt erreichten Tiefstständen und fanden auf dem aktuellen Niveau eine gewisse Unterstützung.
Ob weitere Schwäche folgt, scheint von der Stärke des Dollars abzuhängen. Dabei ist zu beachten, dass der Dollar zuletzt auf einem handelsgewichteten Index gegenüber anderen Währungen auf ein neues Hoch gestiegen ist. Dies zeigt die nächste Grafik.

Ein offensichtlicher Treiber für den Dollar ist die Aussicht auf die erste Zinserhöhung in den USA seit der Lehman-Pleite, und das zu einer Zeit, in der andere große Zentralbanken weitere Lockerungen erwägen. Dies wirkt sich auf die Währungsrelationen aus, wie die Grafik zeigt, doch es ist durchaus wahrscheinlich, dass sich die aktuelle Stärke des Dollars unerwartet wieder umkehrt.
Diese Analyse hat Vorrang vor dem Geschehen an den Gold- und Silber-Terminmärkten, wo die Hedgefonds einmal mehr regelrecht ausgenommen wurden. Die „too big to fail“-Edelmetallbanken gehen gerne Short-Positionen gegen Käufer von schlechter Qualität ein, bevor sie die Preise nach unten drücken und Stopps auslösen. Werden die Stopps ausgelöst, verringert sich die Zahl der ausstehenden Kontrakte, wie in der nächsten Grafik zu sehen ist, die das Open Interest an der Comex zeigt.

Eine Analyse des Verhältnisses zwischen Preis und Open Interest bestätigt dies. Anfang September hatten Hedgefonds große Short-Positionen, die sie im weiteren Verlauf des Monats schlossen und umkehrten. Im Oktober, als Gold über die Marke von 1.140 US-Dollar stieg, bauten Hedgefonds Long-Positionen auf, die ihnen von den Edelmetallbanken und Swap-Händlern verkauft wurden. Dies spiegelt sich im Anstieg des Open Interest auf 465.000 Kontrakte wider. Im Laufe des Novembers mussten die Hedgefonds ihre Positionen verringern, was sich im Rückgang des Open Interest zeigt. Das Verhältnis ist so solide wie das zwischen einem Casinobetreiber und seinen Stammspielern.
Die Lehre daraus ist, dass Terminmärkte die Nachfrage aufnehmen, indem sie Ersatz für physische Ware schaffen, und dass es ein Signal ist, den Preis zu drücken, wenn die Nachfrage nachlässt. Dieses stetige Wiederholen setzt sich fort, bis die Nachfrage nach physischer Ware die gesamte Grundlage des Marktes verschiebt, und das lässt sich durch Leasing zur Lieferung und geschicktes Lieferungsmanagement hinauszögern.
Aktuell sind die Hedgefonds erst zum zweiten Mal seit 2006 (als erstmals disaggregierte Daten verfügbar wurden) netto short in Gold-Kontrakten, und die Swap-Händler (meist Edelmetallbanken) sind entsprechend netto long. Dies zeigt die nächste Grafik.
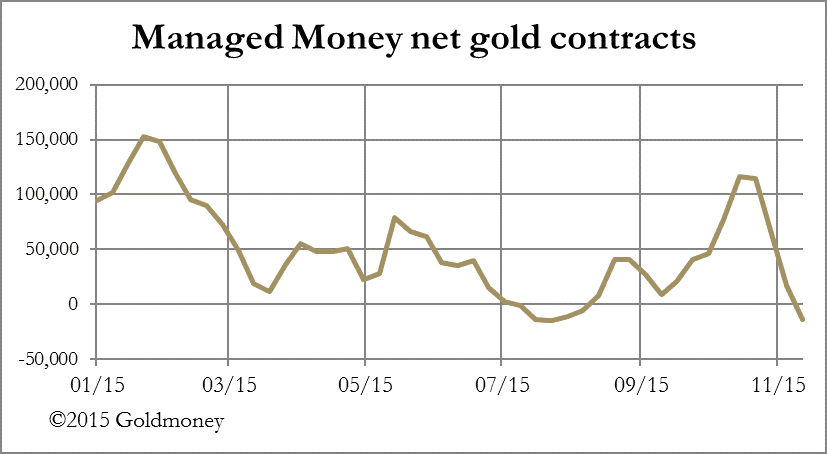
Damit sind die Voraussetzungen dafür gegeben, dass die Edelmetallbanken ihre Netto-Long-Positionen bei steigenden Preisen abbauen, was den Beginn eines neuen Zyklus dieses Wiederholungsmusters bedeuten würde. Allein auf dieser Grundlage scheint Gold vor einer ordentlichen Rally zu stehen, bevor das Window-Dressing zum Jahresende zu einem Faktor wird.
Für das, was es wert ist: Die Entwicklung von Silber zeigt offenbar weiteren Widerstand gegen Kursrückgänge. Dies kann als bullische Bestätigung gewertet werden. Nun fehlt nur noch, dass der Dollar nachgibt.
Nächste Woche
Montag
Japan: Bauaufträge, Wohnbaubeginne, Investitionsausgaben.
Großbritannien: Nationwide-Hauspreise, BoE-Hypothekengenehmigungen, Verbraucherkredite, Geldmenge M4.
USA: Chicago-PMI, schwebende Hausverkäufe.
Dienstag
Japan: Fahrzeugverkäufe.
Großbritannien: CIPS/Markit-PMI für das Verarbeitende Gewerbe.
Eurozone: Arbeitslosigkeit.
USA: Endgültiger PMI für das Verarbeitende Gewerbe, Bauausgaben, ISM-Index für das Verarbeitende Gewerbe.
Mittwoch
Großbritannien: CIPS/Markit-PMI für das Baugewerbe.
Eurozone: HVPI-Schnellschätzung, Erzeugerpreise.
USA: ADP-Beschäftigungsbericht, Produktivität außerhalb der Landwirtschaft, Lohnstückkosten.
Donnerstag
Eurozone: Composite-PMI (endgültig), Einzelhandelsumsatz, EZB-Einlagensatz, Refinanzierungssatz.
USA: Erstanträge auf Arbeitslosenhilfe, Auftragseingang der Industrie, ISM-Index für das Nicht-Verarbeitende Gewerbe.
Freitag
Japan: Verbrauchervertrauen.
USA: Beschäftigung außerhalb der Landwirtschaft, Beschäftigung im Privatsektor, Handelsbilanz, Arbeitslosigkeit.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors und spiegeln nicht notwendigerweise die von GoldMoney wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch einer seiner Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollte bei einer unabhängigen, regulierten Person oder Stelle eingeholt werden, die dafür entsprechend qualifiziert ist. Alle in diesem Artikel bereitgestellten Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich direkt oder indirekt aus Ihrer Nutzung dieser Informationen oder dem Vertrauen darauf ergeben können.