
Das Handelsmuster bei Edelmetallen hat sich in dieser Woche zum Besseren verändert. Nach dem Bankfeiertag in London am Montag eröffnete der Markt im vorbörslichen Handel in London zum ersten Mal seit langer Zeit mit höheren Preisen. Dies deutete darauf hin, dass die physische Nachfrage aus Asien oder dem Nahen Osten an den Markt zurückkehrte. Erwartungsgemäß gaben die Preise während der Londoner Handelszeiten nach, als der Papierhandel übernahm, und bis zum Handelsschluss an der Comex in New York waren die Gewinne mehr oder weniger vollständig verloren.
Am Mittwoch war es eine ähnliche Geschichte. Der gestrige Donnerstag begann auf die gleiche Weise, doch diesmal gewann die Bewegung mehr Dynamik; die Handelsvolumina bleiben jedoch, ebenso wie das Open Interest, kläglich niedrig. Heute wiederholte sich dieses Muster nicht, da Gold unverändert gegenüber dem Niveau vom Vorabend eröffnete. Gold liegt jedoch auf Wochensicht um 15 US-Dollar im Plus und wirkt solider fundiert.
Gemessen an den Auslieferungen an der Shanghai Gold Exchange nimmt die chinesische Nachfrage zu: Der Wert der vergangenen Woche stieg auf 46 Tonnen, nachdem er im August jede Woche gestiegen war. Bisher wurden in diesem Jahr über 1.200 Tonnen ausgeliefert, und die Ausweitung des Handels und damit der potenziellen Nachfrage auf die Freihandelszone soll im September beginnen.
Das Diagramm des Goldpreises und des Open Interest an der Comex finden Sie unten.
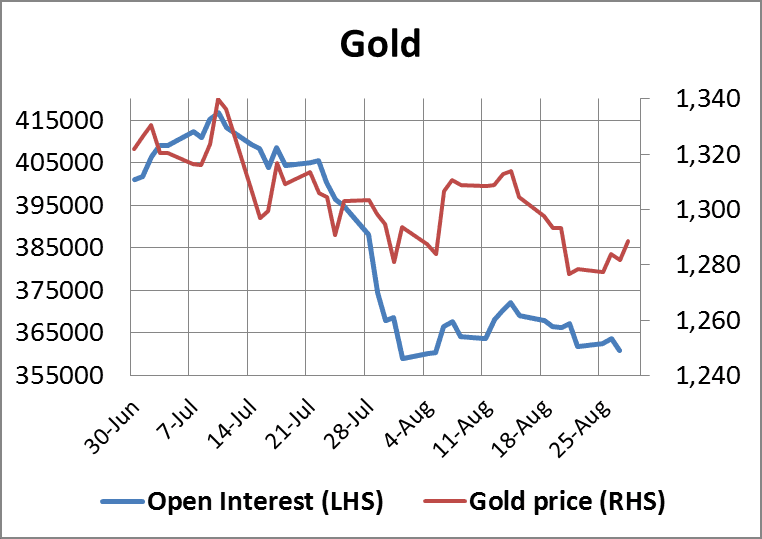
Der August ist bekanntermaßen ein schwacher Handelsmonat, da Händler auf der Nordhalbkugel im Urlaub sind oder zumindest nicht an die Märkte denken. Im September wacht der Markt wieder auf, und er ist statistisch gesehen der beste Monat für Gold. Wird dies auch in diesem Jahr das Muster sein?
Der Handel mit Silber bleibt gesünder, auch wenn die Preisentwicklung enttäuschend war; das Gold-Silber-Verhältnis stieg von 63 Anfang des Monats auf 66. Das Open Interest verzeichnete am Mittwoch seinen ersten nennenswerten Rückgang, während der Preis geringfügig stieg. Dies deutet darauf hin, dass per Saldo einige Short-Positionen bei Futures geschlossen werden. Die Entwicklung zeigt unser nächstes Diagramm.
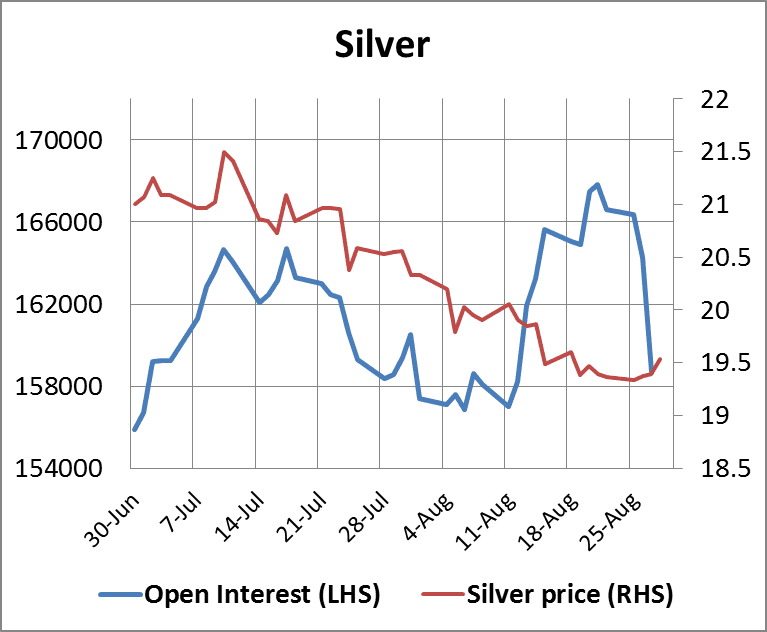
Könnte dies ein Vorbote besserer Zeiten sein? Durchaus wahrscheinlich: Da Silber überwiegend ein Industriemetall ist, gibt es Hinweise darauf, dass gewerbliche Nutzer niedrige Preise durch das Halten von Terminpositionen sichern. Man sollte bedenken, dass die Nutzer vor zwei Jahren in ihren Geschäftsplänen vermutlich mit Silberpreisen von über 35 US-Dollar kalkuliert haben, sodass die aktuellen Preise für sie zu gut sind, um sie sich entgehen zu lassen.
Eine kurze Randnotiz: Palladium legt weiter kräftig zu, hat in den vergangenen Monaten fortwährend neue Allzeithochs erreicht und diese Woche die Marke von 900 US-Dollar herausgefordert.
Edelmetalle und der Konjunkturausblick
Wenn es um das große Ganze geht, sagt ein Diagramm alles: das der zehnjährigen US-Staatsanleihe.
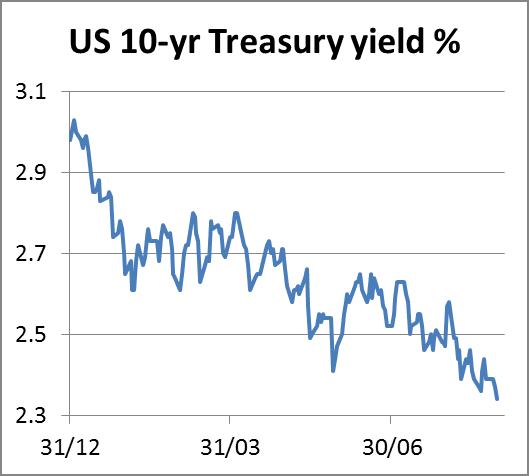
Dies ist das Jahr, in dem sich die US-Wirtschaft erholen sollte: Den Renditen von Staatsanleihen zufolge ist das nicht der Fall. Die Rendite zehnjähriger US-Staatsanleihen fiel diese Woche auf 2,33 %, die dreißigjähriger auf 3,08 %. Dasselbe Bild zeigt sich auch andernorts, insbesondere in der Eurozone, und es gibt nur eine plausible Erklärung: Die fortgeschrittenen Volkswirtschaften stehen am Rande einer Wirtschaftskrise.
Dies ist für Gold und damit auch für Silber von Bedeutung, denn in einem solchen Fall gehen die Meinungen über die Folgen für die Preise auseinander. Banken, die schließlich Kinder von Papierwährungen und Krediten sind, betrachten Staatsanleihen naturgemäß als den sichersten aller sicheren Häfen. Im Falle einer globalen Krise ist jedoch zu erwarten, dass die Zentralbanken die Geldmenge so weit ausweiten, wie es erforderlich ist, um einen Verfall der Vermögenspreise zu verhindern. Dadurch wird das systemische Risiko vom Bankensystem auf die Währungen übertragen, sodass Gold und Silber als die sichersten aller sicheren Häfen übrig bleiben.
Nächste Woche
Montag.
Japan: Fahrzeugverkäufe.
Eurozone: Einkaufsmanagerindex des Verarbeitenden Gewerbes.
Vereinigtes Königreich: Hypothekengenehmigungen der BoE, Verbraucherkredite, Geldmenge M4.
Dienstag.
Eurozone: Erzeugerpreise.
USA: Einkaufsmanagerindex des Verarbeitenden Gewerbes, Bauausgaben, ISM-Index des Verarbeitenden Gewerbes.
Mittwoch.
Eurozone: Composite-Einkaufsmanagerindex, Einkaufsmanagerindex für Dienstleistungen, BIP (2. Schätzung), Einzelhandelsumsatz.
USA: Auftragseingang der Industrie, Fahrzeugverkäufe.
Donnerstag.
Vereinigtes Königreich: Leitzins der BoE.
Eurozone: Einlagensatz der EZB.
USA: ADP-Beschäftigungsbericht, Erstanträge auf Arbeitslosenhilfe, Produktivität außerhalb der Landwirtschaft, Handelsbilanz, Lohnstückkosten, ISM-Index des Nichtverarbeitenden Gewerbes.
Freitag.
Japan: Frühindikator.
USA: Beschäftigung außerhalb der Landwirtschaft, Beschäftigung im privaten Sektor, Arbeitslosigkeit.