
Die am Mittwoch veröffentlichte Erklärung des Offenmarktausschusses der US-Notenbank (FOMC) fiel vor allem dadurch auf, dass Zinserhöhungen auf einen nicht näher bestimmten Zeitpunkt in der Zukunft verschoben wurden.
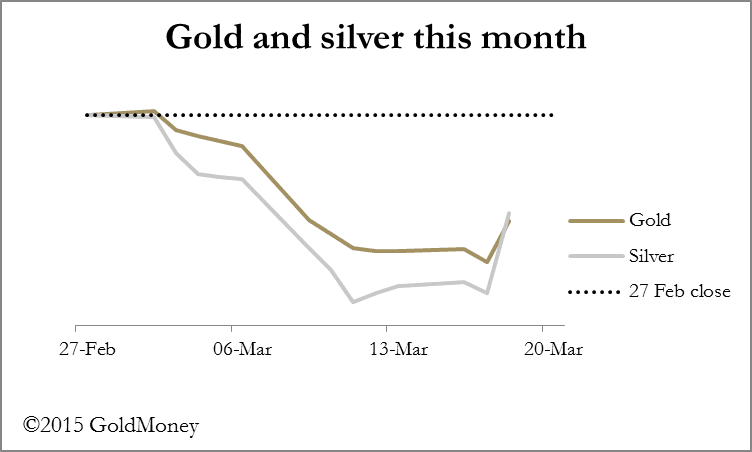
Dies war realistisch angesichts der anhaltenden Stärke des Dollars, der nach unten korrigierten Inflationsaussichten und der wirtschaftlichen Schwäche in praktisch allen Branchenumfragen. Das offensichtliche Problem der Fed bei der Verschiebung einer Zinserhöhung ist die fortgesetzte Verbesserung der Arbeitsmarktstatistiken. Diese sind jedoch erheblich fehlerhaft: So gingen im Februar die Baubeginne wegen des schlechten Wetters stark zurück, dennoch sollen die saisonbereinigten Beschäftigtenzahlen im Wohnungsbau um 17.200 gestiegen sein.
Die Fed scheint in der Zwickmühle zu sitzen, und eine Anhebung des Leitzinses (Fed Funds Rate) würde wahrscheinlich nur die Überschussreserven erhöhen. In diesem Fall müsste die Fed den Banken Zinsen in einer Höhe zahlen, die sie sich angesichts ihrer eigenen, mehr als 70-fach gehebelten Bilanz tatsächlich nicht leisten kann. Die Märkte scheinen dieses Problem nur langsam zu begreifen: Wenn die Fed die Zinsen (also die Fed Funds Rate) nicht anheben kann, ist der Dollar selbst gefährdet.
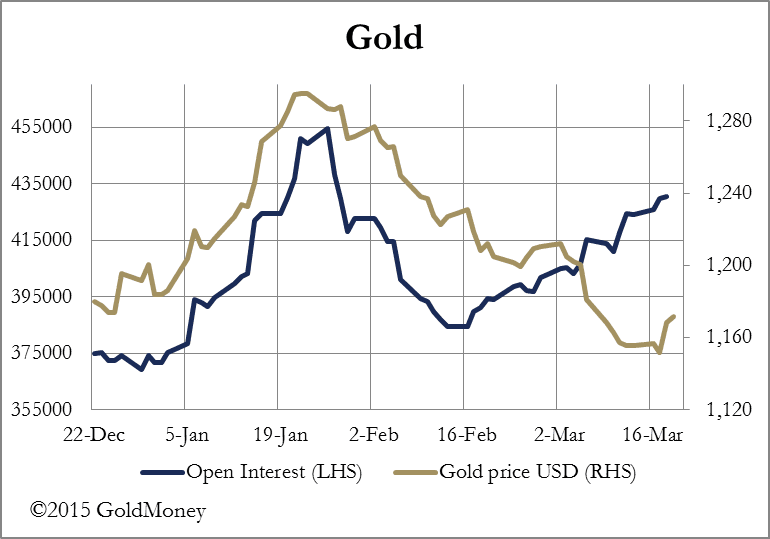
Die unmittelbare Wirkung auf die Edelmetallpreise war ein kräftiger Anstieg, und das Open Interest an der Comex ist weiter gestiegen. Gold legte auf Wochensicht netto um 16 US-Dollar zu, Silber um 0,55 US-Dollar. Überverkaufte Währungen erholten sich deutlich, gaben gestern aber den Großteil ihrer Gewinne wieder ab. Die Ausgangslage spricht nun für einen Short Squeeze bei Gold und Silber, da die Kategorie Managed Money an der Comex leicht short positioniert ist. Die Grafik zu Gold und seinem Open Interest sehen Sie unten.
Silber hat Abwärtsbewegungen weiterhin widerstanden, und auch hier ist das Open Interest weiter gestiegen. Silber hat sich besser entwickelt als Gold, wie die Grafik am Anfang dieses Berichts zeigt.

Normalerweise gehen fallende Preise mit einem niedrigeren Open Interest einher. Die aktuelle Divergenz deutet daher auf eine verstärkte Kaufunterstützung hin, die ausreichen könnte, den Bärentrend der letzten drei Jahre umzukehren.
Es war eine bedeutsame Woche, und selten ereignen sich so viele wichtige Dinge. Die Fed hat gezeigt, dass sie es nicht wagt oder nicht in der Lage ist, die Zinsen anzuheben, und die Verhandlungen Griechenlands mit den übrigen Mitgliedern der Eurozone sind an den Klippen der Realität gestrandet. In dieser Woche wurde den Märkten plötzlich bewusst, dass dem Vereinigten Königreich eine Parlamentswahl mit erheblichem politischem Risiko bevorsteht, weshalb das Pfund stark verkauft wurde. Das Vereinigte Königreich, Deutschland, Frankreich, Italien, Luxemburg und die Schweiz stehen Schlange, wahrscheinlich zusammen mit Australien und Neuseeland, um Mitglieder der von China und Russland geführten Asiatischen Infrastruktur-Investitionsbank zu werden, was die NATO- und die pazifischen Bündnisse beeinträchtigt. Zum Leidwesen der amerikanischen Hegemonie folgt die politische Aufstellung einem wirtschaftlichen Interesse, und zu dieser Veranstaltung ist Amerika nicht eingeladen.
Als wäre dies alles nicht genug, wechselt der Londoner Goldpreis-Fixing heute Morgen nach sechsundneunzig Jahren von einem Komitee zu einer Plattform, die von der International Commodity Exchange betrieben wird. Die bisher bekannt gegebenen Teilnehmer (das ungefähre Äquivalent zu Marktmachern) sind Barclays, HSBC, Scotiabank, Société Générale und UBS. Interessant ist, dass sich die amerikanischen und chinesischen Häuser zurückhalten.
Laut unserem Handelsdesk hielten sich die Kunden von GoldMoney vor der Bekanntgabe des FOMC zurück und wurden nach dem Ereignis zu Käufern.
Die Lieferungen von Edelmetall im Großhandel von der Shanghai Gold Exchange beliefen sich in der vergangenen Woche auf 51,456 Tonnen und seit dem 1. Januar insgesamt auf 507,71 Tonnen.
Nächste Woche
Montag
Vereinigtes Königreich: CBI-Einzelhandelsumsätze, Industrietrends.
Eurozone: Verbrauchervertrauen (Schnellschätzung).
USA: Verkäufe bestehender Eigenheime.
Dienstag
Eurozone: Composite-PMI (Schnellschätzung).
Vereinigtes Königreich: Verbraucherpreisindex, Einkaufspreise, Verkaufspreise, ONS-Hauspreise.
USA: Verbraucherpreisindex, FHFA-Hauspreisindex, Einkaufsmanagerindex für das verarbeitende Gewerbe (Schnellschätzung), Verkäufe neuer Eigenheime.
Japan: CSPI.
Mittwoch
Vereinigtes Königreich: BBA-Hypothekengenehmigungen.
USA: Auftragseingänge für langlebige Güter.
Donnerstag
Eurozone: Geldmenge M3.
Vereinigtes Königreich: Einzelhandelsumsätze.
USA: Erstanträge auf Arbeitslosenhilfe.
Japan: Verbraucherpreisindex, reale Haushaltsausgaben, Arbeitslosigkeit, Einzelhandelsumsätze.
Freitag
USA: Core-PCE-Preisindex (3. Schätzung), BIP (3. Schätzung), BIP-Preisindex (3. Schätzung).