

Gold und Silber bewegten sich diese Woche bei geringen Futures-Volumina in einer engen Spanne.
Am vergangenen Freitag stieg der Goldpreis von 1.080 $ auf 1.101 $, gestern Abend schloss er bei 1.089 $. Auch Silber bewegte sich in einer engen Spanne, beide Metalle sind jedoch im frühen europäischen Handel heute Morgen leicht fester.
Das Marktumfeld ist außergewöhnlich. In der vergangenen Woche ging das Open Interest bei Gold deutlich zurück, was darauf hindeutete, dass sich die überverkaufte Lage teilweise auflöste. Das war jedoch keineswegs der Fall: Es wurden lediglich Spread-Positionen glattgestellt, und die Netto-Short-Position der Kategorie „Managed Money“ nahm die zweite Woche in Folge zu und erreichte einen extremen, bislang nie verzeichneten Stand. Dies zeigt das nächste Diagramm.

Die isolierte Betrachtung der Short-Seite ist noch bemerkenswerter.
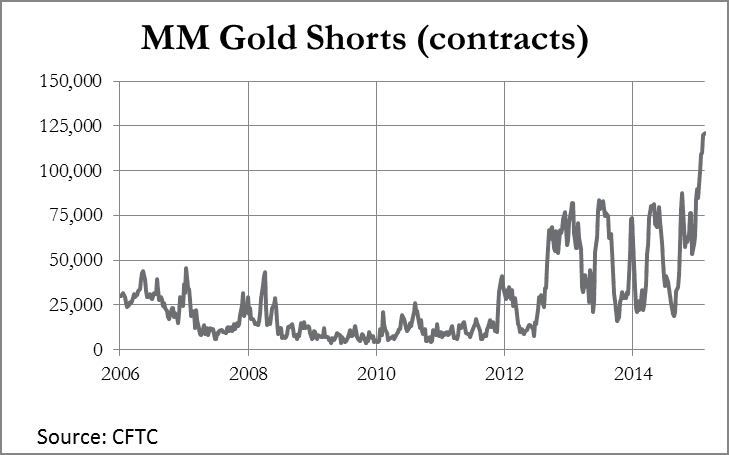
Seit dem Datum der letzten Datenerhebung (28. Juli) ist das Open Interest nur um 4.000 Kontrakte gesunken, was darauf hindeutet, dass das spekulative Kapital weiterhin stark short positioniert ist. Es wäre bemerkenswert, wenn auf diese Marktbedingungen nicht ein massiver Bear Squeeze folgte.
Anleger in Gold-ETFs wie GLD lösen ihre Positionen auf, da sie vom negativen Trend entmutigt sind. Ein Teil des freigesetzten Goldes wandert schlicht nach Osten, doch das ist wenig im Vergleich zum Anstieg der Nachfrage von Value-Käufern weltweit. In der Woche bis zum 24. Juli lieferte die Shanghai Gold Exchange 73,3 Tonnen an die Öffentlichkeit aus, und auch Indien meldet seit einigen Monaten einen erheblichen Anstieg der Goldimporte. Dabei handelt es sich nur um die Öffentlichkeit in zwei Ländern. Jüngste Berichte deuten auf eine weltweite Belebung der Nachfrage nach physischem Gold hin, von Südkorea bis Europa. Britische Gold-Sovereigns sind bei einigen Händlern knapp, was auf eine anziehende Nachfrage im Vereinigten Königreich hindeutet. Auch Münzhändler in den USA berichten von hoher Nachfrage.
Wie viel das alles insgesamt ausmacht, lässt sich nur schätzen, doch ein Wert zwischen dem Zwei- und Dreifachen der Minenproduktion erscheint wahrscheinlich. Der Rest muss aus der Tresorlagerung stammen, wie es seit April 2013 der Fall ist. Bei diesen Preisen dürfte das Altgoldaufkommen zurückgegangen sein.
Es gibt Anzeichen dafür, dass sich auch an der Comex Engpässe bei lieferbarem Gold abzeichnen: Das registrierte Gold, also das in den Comex-Tresoren zur Lieferung verfügbare Gold, sank auf einen sehr niedrigen Stand von 362.000 Unzen. Zugleich bestehen Inhaber des August-Kontrakts auf Lieferung, was potenzielle Schwierigkeiten schafft. Das kurzfristige Problem scheint durch eine Umbuchung im Tresor von JPMorgan am Dienstag über 276.000 Unzen aus der Kategorie „Eligible“, also dem in sicherer Verwahrung gehaltenen Gold, teilweise gelöst worden zu sein. Ob JPM aus Wohltätigkeit gegenüber dem Markt handelt oder im Auftrag einer Regierungsbehörde, um lieferbare Liquidität zu schaffen, können wir nur vermuten. In jedem Fall ist zu beachten: Wenn „das Establishment“ bereit ist, den Markt zu stützen, könnte die Comex für Großkäufer zu einer leicht zugänglichen Quelle für physisches Gold werden, zumal Engpässe und Lieferverzögerungen andernorts üblich sind.
Es ist schwer vorstellbar, dass dies lange geduldet wird. Angesichts all dieser Faktoren sprechen die Chancen für eine Erholung des Preises von den aktuellen Niveaus, und sei es nur, um die zugrunde liegende Umverteilung von Edelmetall zu beenden.
Nächste Woche
Montag
Japan: Verbrauchervertrauen, Geldmenge M2, Economy-Watchers-Umfrage.
Eurozone: Sentix-Index.
Vereinigtes Königreich: BRC-Einzelhandelsumsatzmonitor.
Dienstag
Eurozone: ZEW-Konjunkturerwartungen.
USA: Produktivität außerhalb der Landwirtschaft, Lohnstückkosten, Großhandelslagerbestände.
Mittwoch
Japan: Kapazitätsauslastung, Industrieproduktion, METI-Index der Dienstleistungsaktivität, Kernmaschinenaufträge.
Vereinigtes Königreich: Durchschnittsverdienste, Arbeitslosenquote nach Antragstellern, ILO-Arbeitslosenquote.
Eurozone: Industrieproduktion.
USA: Haushaltsdefizit.
Donnerstag
USA: Importpreisindex, Erstanträge auf Arbeitslosenhilfe, Einzelhandelsumsatz, Lagerbestände der Unternehmen.
Freitag
Vereinigtes Königreich: Bauproduktion.
Eurozone: BIP, HVPI.
USA: Erzeugerpreisindex, Kapazitätsauslastung, Industrieproduktion.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors und spiegeln nicht notwendigerweise die von GoldMoney wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch seine Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbieten. Eine solche Beratung sollte bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle eingeholt werden. Die in diesem Artikel bereitgestellten Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus der Nutzung dieser Informationen oder dem Vertrauen auf sie ergeben.