

Gold und Silber erlebten eine schwere Woche und wurden gestern Nachmittag (Donnerstag) Londoner Zeit auf 1.075 $ bzw. 14,20 $ gedrückt, bevor sie sich leicht erholten.
Hintergrund war eine erneute Dollarstärke, die sich in schwächeren Rohstoffpreisen niederschlug. Das Marktgeschehen drehte sich jedoch vor allem darum, dass die Bullion-Banken die Gold- und Silberpreise am Terminmarkt nach unten drückten, um ihre Short-Positionen zu schließen. Die einzige Grenze für dieses Vorgehen ist das Wachstum der physischen Nachfrage von wertorientierten Käufern, wobei diese teilweise durch die Auflösung physischer ETFs ausgeglichen wird.
Der World Gold Council bestätigte die jüngste physische Nachfrage und schätzt, dass die Investmentnachfrage nach physischem Metall im dritten Quartal um 27 % gestiegen ist. Nach Schätzungen des WGC verdreifachte sich die US-Nachfrage auf 33 Tonnen, die chinesische Nachfrage stieg um 70 % auf 52 Tonnen und die europäische Nachfrage um 35 % auf 61 Tonnen. Die Zentralbanken kauften 175 Tonnen hinzu.
Die chinesische Nachfrage wird in den WGC-Schätzungen zu niedrig angesetzt. Die Auslieferungen der Shanghai Gold Exchange an die Öffentlichkeit, einschließlich Gold für die Schmuckfertigung, beliefen sich im dritten Quartal auf 810,75 Tonnen, nach 553 Tonnen im zweiten Quartal, und lagen damit 61 % über dem dritten Quartal des Vorjahres. Auf das Jahr hochgerechnet belaufen sich allein die Auslieferungen an die chinesische Öffentlichkeit in diesem Jahr auf 2.652 Tonnen, verglichen mit einer jährlichen Minenproduktion von etwa 3.000 Tonnen.
Man fragt sich, wie es um die Qualität der übrigen WGC-Zahlen steht, da der WGC die Zahlen der SGE nur widerwillig akzeptiert, die offenbar auf die Summe aus Minenproduktion und Altgold hin „zurechtgerechnet“ sind. Setzt man diese Frage beiseite, ist es kein Wunder, dass die asiatische Nachfrage hoch ist, wenn man die Goldpreise in den Währungen der wichtigsten asiatischen Käufer betrachtet: dem chinesischen Yuan, der türkischen Lira, der indischen Rupie und dem saudischen Riyal. Dies zeigt das nächste Diagramm.

Mit Ausnahme der anhaltend schwachen türkischen Lira (TRY) ist Gold in den übrigen asiatischen Währungen inzwischen günstiger als zu Jahresbeginn. Da die Menschen in all diesen Ländern Gold als echtes Geld und als wirksamen Schutz vor staatlichem Papiergeld betrachten, überrascht es kaum, dass die physische Nachfrage bei diesem Preisniveau neue Höchststände erreicht.
Die Stärke des Dollars, die als Grund für die Schwäche des Goldes genannt wird, ergibt sich aus der Zinspolitik der Fed, die der wirtschaftlichen Realität völlig widerspricht. Die einzigen Zahlen, die irgendwo Optimismus erkennen lassen, sind stark geschönte staatliche Statistiken, von China bis Amerika. Die Realität spiegelt sich in Branchenumfragen, Rohstoffpreisen und Frachtraten für Massengut wider, die allesamt darauf hindeuten, dass sich die Weltwirtschaft in einer äußerst schwierigen Lage befindet. Wenn die Fed nächsten Monat das Logische tut, wird sie die beabsichtigte Zinserhöhung bis auf Weiteres aufschieben und den Schwerpunkt ihrer Politik von Arbeitslosigkeit und Inflation allein auf die Inflation verlagern.
Die Handelsvolumina an der Comex stiegen in dieser Woche spürbar, was auf wachsende Unterstützung bei niedrigeren Preisen hindeutet, obwohl das Open Interest insgesamt zurückging. Das Open Interest ist Thema unserer letzten Grafik.
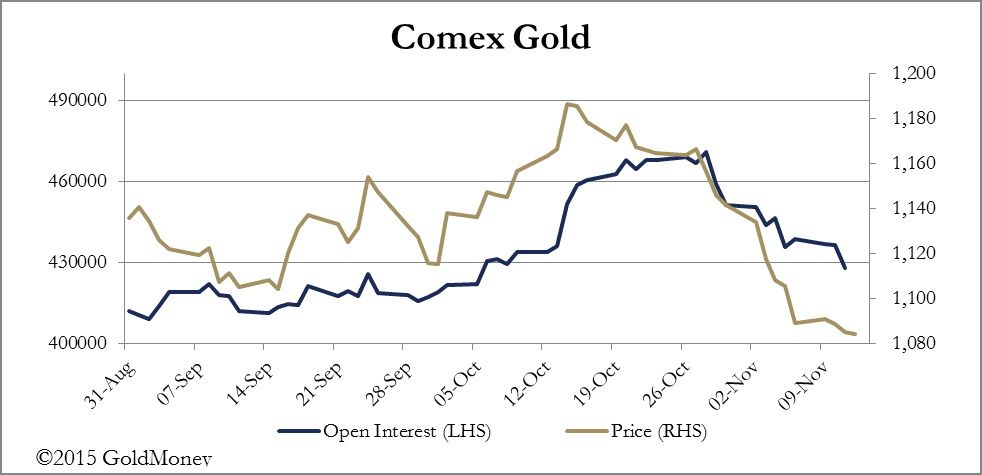
Es sieht so aus, als seien die Spekulanten nun bereinigt. Natürlich spricht nichts dagegen, dass sie in die andere Richtung gehen und Short-Positionen eröffnen, wodurch die Preise etwas weiter fallen würden. Es ist jedoch möglich, dass die Edelmetallbanken angesichts der starken Nachfrage nach physischem Metall auf diesem Niveau solche Verkäufe aufnehmen, um ihre Bücher auszugleichen, statt zu gierig auf niedrigere Preise zu setzen. Sollte dies der Fall sein, könnte die aktuelle Preisschwäche bald enden, insbesondere wenn die ETF-Verkäufe versiegen.
Nächste Woche
Montag
Großbritannien: Rightmove-Hauspreisindex.
Eurozone: HVPI.
USA: Empire-State-Umfrage.
Dienstag
Großbritannien: Verbraucherpreisindex, Einkaufspreise, Erzeugerpreise, ONS-Hauspreise.
Eurozone: ZEW-Konjunkturerwartungen.
USA: Verbraucherpreisindex, Kapazitätsauslastung, Industrieproduktion, NAHB-Umfrage unter Bauunternehmern, langfristige TICS-Nettokapitalflüsse.
Mittwoch
USA: Baugenehmigungen, Baubeginne, FOMC-Protokoll.
Japan: Verzollte Handelsbilanz.
Donnerstag
Japan: All-Activity-Index, BOJ-Tagesgeldsatz.
Eurozone: Leistungsbilanz.
Großbritannien: Einzelhandelsumsatz.
USA: Erstanträge auf Arbeitslosenhilfe, Frühindikator, Philadelphia-Fed-Umfrage.
Freitag
Großbritannien: Öffentliche Neuverschuldung.
Eurozone: Verbrauchervertrauen.
Die in diesem Artikel geäußerten Ansichten und Meinungen stammen vom Autor und geben nicht zwingend die Auffassung von GoldMoney wieder, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch seine Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbieten. Eine solche Beratung sollte bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle eingeholt werden. Alle in diesem Artikel enthaltenen Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus Ihrer Nutzung dieser Informationen oder Ihrem Vertrauen darauf ergeben können.