

Window-Dressing, also die Steuerung von Preisen für eine günstige Marktbewertung (Mark-to-Market) zum Jahresende, zum Halbjahr und zum Quartalsende, ist seit Langem ein verzerrendes Merkmal der Finanzmärkte.
Und angesichts der auf dem Spiel stehenden Eigenkapitalquoten der Banken, ganz zu schweigen von den Boni der Händler, hat dieses Phänomen zugenommen. Mit dem Beginn des 30. Juni ist es naheliegend zu erwarten, dass dieser Faktor ein Grund dafür ist, dass die Gold- und Silberpreise das zunehmende systemische Risiko angesichts der Zahlungsunfähigkeit Griechenlands und eines sich entwickelnden Bärenmarktes bei Anleihen im Allgemeinen nicht widergespiegelt haben. Tatsächlich dürften Verluste aus Anleihen das Window-Dressing der Short-Positionen der Banken als Ausgleich begünstigen, und diese sind in der Regel in Gold- und Silber-Futures-Kontrakten short positioniert.
Die Window-Dresser konnten sich in dieser Woche jedoch nicht ganz durchsetzen: Gold erholte sich um 30 $ von den Tiefständen des vergangenen Freitags, Silber um 0,55 $. Ein Blick auf die Marktinterna zeigt, dass kommerzielle Händler ihr Short-Engagement in den vergangenen Wochen stattdessen verringert haben, insbesondere bei Silber, wodurch der Schaden durch einen „Grexit“ möglicherweise begrenzt wird.
Die US-Notenbank, die am Mittwoch ihre monatliche FOMC-Erklärung veröffentlichte, sah sich gezwungen, von einer frühen Zinsanhebung abzurücken. Der Grund, auch wenn er nicht ausdrücklich genannt wurde, ist die Schwäche des Anleihemarktes in der vergangenen Woche, die die Eigenkapitalquoten der Banken zu untergraben drohte. Während US-Banken weitere moderate Kursrückgänge am Anleihemarkt verkraften können, ist das Bankensystem der Eurozone besonders fragil. Kurzlaufende Anleihen erholten sich von den Tiefständen der Vorwoche, ebenso Aktien und Edelmetalle. Bei Gold und Silber hat dies das Aussehen und den Charakter eines Bear Squeeze, der auf dem falschen Fuß erwischte Hedgefonds zwingt, ihre Short-Positionen einzudecken.
Griechenland wird nun zu einer ernsthaften Sorge. Laut Reuters brachte gestern Abend das EZB-Direktoriumsmitglied Benoît Cœuré die Möglichkeit zur Sprache, dass die griechischen Banken am Montag nicht öffnen könnten, da sich der Abzug von Einlagen beschleunigt. Sollte dies zutreffen, könnte Gold entschieden über die Marke von 1.200 $ steigen, da die Europäer unsanft an die Risiken für ihre Einlagen in Italien, Spanien und Portugal erinnert werden. Andererseits wäre ein Kompromiss in letzter Minute kurzfristig offensichtlich für beide Metalle negativ.
Sollte Gold deutlich steigen, könnte die Wirkung auf Silber elektrisierend sein. Das Open Interest an der Comex liegt auf Rekordhöhen, nachdem es bei fallendem Preis gestiegen ist, wie die nachstehende Grafik zeigt.
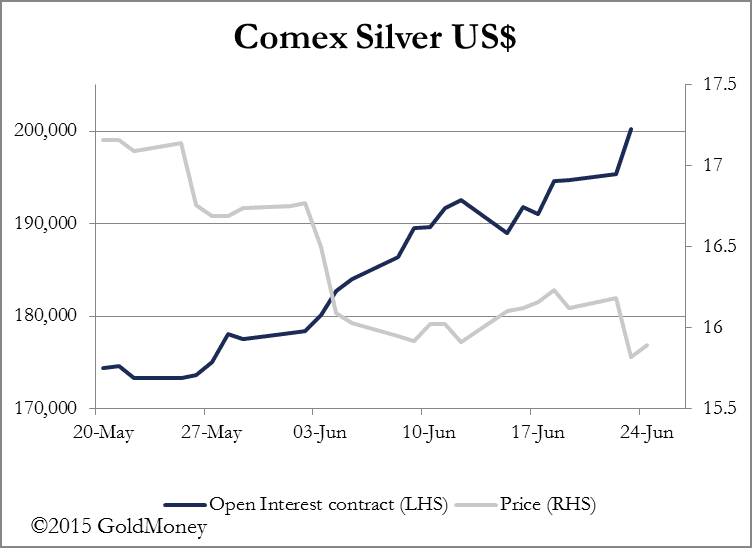
Als der Preis Ende Mai von über 17,50 $ auf 16,25 $ fiel, begann das Open Interest zu steigen, was eine zunehmende Ansammlung von Kontrakten bei weiteren Kursrückgängen widerspiegelt. Das Short-Interesse stammt von Hedgefonds, die 33.908 Kontrakte (169.540.000 oz) verkauften, bereitgestellt von kommerziellen Händlern, die ihre Positionen ausglichen. Diese Strategie der Hedgefonds sah preislich gut aus, bis Silber sich weigerte, unter 16 $ zu bleiben, könnte sich aber als Falle erweisen, die durch einen steigenden Goldpreis zuschnappt.
Zusammenfassend lässt sich sagen: Die Preise werden in der sehr kurzen Frist an diesem Wochenende von Griechenland bestimmt. Wird ein Kompromiss gefunden, werden Gold und Silber so weit abgewertet, bis physische Käufer einsteigen. Bleiben die griechischen Banken am Montag geschlossen, wird dies für die Short-Positionen eine Erleuchtung sein.
Nächste Woche
Montag
Eurozone: Vorläufiges Verbrauchervertrauen.
USA: Verkäufe bestehender Wohnimmobilien
Dienstag
Eurozone: Vorläufiger Composite-PMI, vorläufiger Einkaufsmanagerindex für das Verarbeitende Gewerbe, vorläufiger Einkaufsmanagerindex für Dienstleistungen.
Großbritannien: CBI-Industrietrends.
USA: Auftragseingänge langlebiger Güter, FHFA-Hauspreisindex, vorläufiger Einkaufsmanagerindex für das Verarbeitende Gewerbe, Verkäufe neuer Wohnimmobilien.
Mittwoch
Großbritannien: BBA-Hypothekengenehmigungen, BIP annualisiert (3. Schätzung).
Japan: Protokoll der BoJ.
Donnerstag
Großbritannien: CBI-Einzelhandelsumsätze.
USA: Core-PCE-Preisindex, Erstanträge auf Arbeitslosenhilfe, persönliche Einkommen, persönliche Ausgaben.
Japan: Kern-VPI, reale Haushaltsausgaben, Arbeitslosigkeit.
Freitag
Eurozone: Geldmenge M3.
Haftungsausschluss: Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors und spiegeln nicht notwendigerweise die von GoldMoney wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch einer seiner Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollte bei einer unabhängigen, regulierten Person oder Stelle eingeholt werden, die dafür entsprechend qualifiziert ist. Alle in diesem Artikel bereitgestellten Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus Ihrer Nutzung dieser Informationen oder dem Vertrauen darauf ergeben können.