
Das Cato Institute hat kürzlich ein neues Buch mit dem Titel „Superabundance“ veröffentlicht, das beweisen will, dass Malthus, der Geistliche und Ökonom des 19. Jahrhunderts, mit seiner Bevölkerungstheorie falsch lag. Malthus glaubte, das Bevölkerungswachstum verlaufe exponentiell, während das Wachstum der Nahrungsmittelversorgung und anderer Güter linear verlaufe. Diese Bedingungen müssten seiner Ansicht nach zu Hungersnöten und Kriegen und schließlich dazu führen, dass die Bevölkerung schrumpft und ausstirbt.
Malthus verfasste seinen Essay zu diesem Thema im Jahr 1798. In mehr als zwei Jahrhunderten massiven Bevölkerungswachstums und verschwenderischen Verbrauchs natürlicher Ressourcen haben sich seine Prophezeiungen nicht bewahrheitet.
Man sollte meinen, ein neues Buch zu diesem Thema sei überflüssig, doch die Autoren scheinen zumindest teilweise von der Klimawandel-Debatte motiviert zu sein und argumentieren, dass dieselbe Psychologie der Zukunftsangst auch hier zutreffe.
Dennoch gibt es in diesem Buch Bereiche mit erheblichen Zweifeln. Es besteht ein Widerspruch zwischen dem einleitenden Abschnitt über die menschliche Psychologie und dem datengestützten Ansatz, mit dem die Veränderungen der Verfügbarkeit von Rohstoffen im Zeitverlauf ermittelt werden.
Dieser Artikel greift diese Fragen auf, geht auf sie ein und schlägt einen weitaus einfacheren und überzeugenderen Ansatz vor: Er lehnt es ab, Preise anhand sich verändernder Fiatwährungen zu bestimmen, und verwendet stattdessen echtes, gesetzliches Geld – nämlich Gold.
[Superabundance: The Story of Population Growth, Innovation, and Human Flourishing on an Infinitely Bountiful Planet, von Marian Tupy und Gale Pooley – veröffentlicht vom Cato Institute]
Einleitung
Ziel dieses Artikels ist es, verbreitete Analysefehler aufzuzeigen, die Ökonomen und Historiker aller Richtungen begehen. Das einfachste Ziel für eine solche Übung sind sozialistische Establishment-Figuren. Doch das Problem fehlerhafter Analyse reicht bis in die Reihen der Marktwirtschaftler. Allzu oft erlebt man, dass Befürworter eines geringeren staatlichen Eingriffs in die Wirtschaft statistische und makroökonomische Analysen loben, ohne sich der Fallstricke und Widersprüche bewusst zu sein. Gegen diesen Ansatz muss man sich wenden, und marktwirtschaftliche Denkfabriken wie das Cato Institute sollten auf die Fehler dieses Ansatzes aufmerksam gemacht werden.
Der Kern des Problems besteht darin, dass das deduktive Denken zugunsten eines evidenzbasierten Ansatzes verworfen wurde. Das Problem mit der Evidenz ist zweifach. Das erste betrifft ihre Richtigkeit: Wie oft sehen wir Analysten, die innehalten und prüfen, ob die von Regierungsbehörden stammenden Statistiken zutreffen? Das zweite ist der Fehler, statistische Trends mathematisch fortzuschreiben, und zwar in einem Umfeld, das ausschließlich von nicht mathematischem menschlichem Handeln bestimmt wird.
Der evidenzbasierte Ansatz wird stark mit modernen Ökonomen verbunden, sowohl Keynesianern als auch Monetaristen. Es gibt jedoch einen längeren Trend in diese Richtung, der durch die Entwicklung der Mathematik und der Naturwissenschaften angetrieben wurde. Geisteswissenschaften sind keine Naturwissenschaften, und doch machen selbst Ökonomen, die freien Märkten wohlgesonnen sind, weiterhin den Fehler, die Volkswirtschaftslehre als Naturwissenschaft zu behandeln.
Um ein Bewusstsein für dieses Problem zu schaffen, bespreche ich in diesem Artikel Superabundance, ein neues Buch von Gale Pooley und Marion Tupy, erschienen beim Cato Institute, das beweisen will, dass Thomas Malthus, der argumentierte, die Bevölkerung werde über die Tragfähigkeit des Planeten hinauswachsen, falsch lag. Wenn ein Verlag ein Buch zu diesem recht abgenutzten Thema veröffentlicht, durchläuft es den Lektoratsprozess leicht, wenn einer der Autoren ein Senior Fellow der eigenen Denkfabrik ist und der andere ein Universitätsprofessor, der Volkswirtschaftslehre und Statistik gelehrt hat. Beide Autoren erfüllen diese Voraussetzungen: Tupy ist der Mann von Cato und Pooley der Universitätsprofessor.
Abgesehen von den vielen Datentabellen im Anhang – aber wer liest schon Anhänge, geschweige denn Daten in Tabellen – ist es eine trügerisch leichte Lektüre. Es ist so geschrieben und aufgebaut, dass der Laie ihm mühelos folgen kann, und es wiegt den Leser in dem Glauben, er oder sie nehme aus dem Buch ein Verständnis der philosophischen und psychologischen Gründe mit, durch die Daten untermauert, warum Malthus’ Pessimismus falsch war, warum die Geschichte fortbesteht und sich in anderen Bereichen des menschlichen Denkens widerspiegelt, in denen der Pessimismus vorherrscht.
Doch wer würde sich wirklich für die Schriften eines Geistlichen des 19. Jahrhunderts interessieren, dessen ökonomische Theorien kaum mehr als eine historische Kuriosität geworden sind? Bald wird deutlich, dass das Buch wahrscheinlich von der heutigen Besessenheit mit dem Klimawandel inspiriert wurde und den Leser dazu bringen will, zu akzeptieren, dass die Untergangstheorien zum Klimawandel im Grunde ein modernes Gegenstück zum malthusianischen Pessimismus sind. Es bemüht sich ausdrücklich, die Klimawandelfrage nicht direkt anzugehen, vermutlich weil die Autoren wissen, dass sie nicht in die Falle tappen dürfen, als Klimaleugner abgestempelt zu werden.
Indem das Buch stattdessen behauptet, der Mensch fürchte sich von Natur aus vor der Zukunft, und die Psychologie spiele bei der modernen Haltung zu Themen wie dem Klimawandel eine große Rolle, wird es für eine breitere Leserschaft relevant. Zur Bestätigung finden wir Tupy in YouTube-Videos, in denen er darauf hinweist, dass die Unterstützung für Klimawandeltheorien von denselben apokalyptischen Argumenten getragen wird, die Malthus vorbrachte.
Wie die Vorhersagen von Malthus könnte auch die Klimadebatte mit der Zeit entschieden werden. Ebenso ist es möglich, dass sie nie entschieden wird, falls sich der Planet aus anderen Gründen erwärmt als denen, die die Fürsprecher des Klimawandels nennen. Thiers ist ein schwer zu erschütternder Fall.
Wenn ich an den philosophischen und psychologischen Argumenten dieses Buches, im Unterschied zu seinem analytischen Ansatz, etwas auszusetzen habe, dann ist es das übermäßige Vertrauen der Autoren auf Zitate antiker und moderner Philosophen und Ökonomen, die an die Stelle eigener Analysen treten. Der Leser hat keine Möglichkeit zu beurteilen, ob die Zitate so ausgewählt wurden, dass sie dem Argument eine Schlagseite geben. Sind sie ein Ersatz für Argumentation?
Ich erwähne dies, weil die Autoren sich auf Experten berufen und behaupten, „trotz vieler Verbesserungen haben wir uns dahin entwickelt, uns auf das Negative zu konzentrieren“. Ich bin nicht überzeugt, dass dies zutrifft. Zweifellos verkaufen sich für die Medien gute Nachrichten nicht, schlechte dagegen schon. Das heißt aber nicht, dass sich der Einzelne auf das Negative konzentriert. In meiner Erfahrung als Börsenmakler habe ich festgestellt, dass Menschen sich anders verhalten. Es war immer leichter, Anleger zum Kauf von Aktien zu überreden als zum Verkauf. Und unter sonst gleichen Bedingungen stelle ich fest, dass die breite Masse auf wirtschaftliche Analysen anspricht, die Hoffnung nahelegen. Ist die Argumentation jedoch negativ, schwindet die Leserschaft. Statt einer Neigung zum Trübsinn stelle ich fest, dass Menschen ihn lieber abtun.
Ich räume ohne Weiteres ein, dass es die Nische der Schwarzseher gibt. Doch ob Klimaaktivisten oder Angehörige einer „woken“ Gemeinschaft, sie sind eine hyperaktive Minderheit. Darüber hinaus finde ich die Argumente von Pooley und Tupy in ihrer psychologischen Analyse insgesamt bei Weitem nicht überzeugend. Ein weit besseres Buch zu diesem Thema wird in Superabundance zitiert: nämlich Population Bombed! von Pierre Desrochers und Joanna Szurmak (erschienen bei der Global Warming Policy Foundation), dessen Untertitel „Exploding the link between Overpopulation and Climate Change“ lautet. Ihr Buch untersucht die Psychologie hinter der Klimawandelbewegung gründlich, ohne auf Datentabellen zurückzugreifen. Genau das hätte dieses Buch tun sollen.
Fontenelles Irrtum
Die Autoren zitieren einen längst vergessenen französischen Mathematiker, der vor über vierhundert Jahren dem deduktiven Denken der antiken Philosophen ein Ende erklärte. Sie schreiben, Bernard le Bovier de Fontenelle habe argumentiert, das deduktive Denken sei an sein Ende gelangt und durch das Experiment abgelöst worden. Experiment bedeutet vermutlich einen Ansatz in der Wissenschaft, der auf Daten beruht.
Ich finde diese Quelle nicht ohne Weiteres, aber sie ist wahrscheinlich aus dem Zusammenhang gerissen, zum Teil weil die Wirtschaftswissenschaft als Zweig der Wissenschaft erst noch erfunden werden musste. Als Mathematiker an der Wende vom siebzehnten zum achtzehnten Jahrhundert war Fontenelle ein Zeitgenosse von Sir Isaac Newton, der neben seinen Entdeckungen in der Physik den Grundstein für die Differential- und Integralrechnung legte. Es muss eine aufregende Zeit für Fontenelle gewesen sein, da sich in seinem Fachgebiet neue Grenzen öffneten und religiöse und philosophische Annahmen zunehmend wissenschaftlich in Frage gestellt wurden. Die Mathematik lieferte Antworten, die bestehende Überzeugungen untergruben, und wer konnte schon wissen, wo die Grenzen dieser sich entwickelnden Wissenschaft liegen würden.
Doch es war ein Fehler, das deduktive Denken in den Geisteswissenschaften, im Gegensatz zu den Naturwissenschaften, zu verwerfen. Zwar handelt Superabundance von einem malthusianischen Konzept, doch wer sich mit Preisbeziehungen befasst, betritt das Gebiet der eigentlichen Ökonomie und genauer der Katallaktik. Die Stichhaltigkeit des Ansatzes der Autoren hängt davon ab, ob die Katallaktik eine Geistes- oder eine Naturwissenschaft ist; ob es richtig ist, bei diesem Zweig der Philosophie mathematisch vorzugehen, oder ob man akzeptieren muss, dass er statistisch nicht quantifizierbar ist.
Was die Mengen an Währung und Kredit und deren Kaufkraft betrifft, ist dies eine grundlegende Frage, die bei jeder Beurteilung von Preisbeziehungen im Zeitverlauf zu klären ist. Ich behaupte nicht, dass quantitative Informationen keinen Erkenntniswert haben. Die Quantitätstheorien der Monetaristen können unter bestimmten Umständen Vorhersagekraft besitzen, doch sie lösen nur einen Teil des Preisrätsels. Um die Grenzen des Monetarismus zu verstehen, muss der Analyst auf a priori, also deduktives Denken zurückgreifen. Ohne deduktives Denken lassen sich katallaktische Beziehungen, die stets von menschlichem Handeln abhängen, nicht angemessen erklären.
Die praktischen Beispiele dafür, warum dies von Bedeutung ist, sind zahlreich, doch ich möchte eines anführen, das ich in den vergangenen Jahren untersucht habe. Im Jahr 2015 stellte ich mir die Aufgabe, das Gibson-Paradoxon aufzulösen. Einfach gesagt beobachtete Gibson, dass Zinssätze und allgemeines Preisniveau positiv korreliert waren. Mit anderen Worten: Steigende Zinsen gehen mit steigenden Preisen einher, und umgekehrt – anders, als es heute gemeinhin verstanden wird.
Die statistischen Belege zeigten eindeutig, dass dies zutraf. Keynes schrieb sogar, die beobachtete Korrelation sei „eine der am vollständigsten gesicherten empirischen Tatsachen auf dem Gebiet der quantitativen Ökonomie“. Leider konnten Keynes und andere das Phänomen nicht erklären, weshalb die heutige Geldpolitik es ignoriert.
Wir dürfen nicht daran zweifeln, dass die Zentralbanken heute die Zinsen nicht anheben würden, um die Inflation zu kontrollieren, sondern sie stattdessen von den Märkten bestimmen ließen, wenn bei der Suche nach einer Erklärung das deduktive Denken richtig angewandt und das Phänomen erklärt worden wäre.
Es ist daher ein Fehler, das deduktive Denken einfach zu verwerfen, wie es die Autoren zu tun scheinen – sie sollten es besser wissen. Ihrer Biografie nach zu urteilen, scheint einer der Autoren, Gale Pooley, ein Ökonom mit marktwirtschaftlichen Neigungen zu sein. Marian Tupy steht dem Cato Institute nahe, einem marktwirtschaftlich ausgerichteten Think Tank. Das wirft die Frage auf: Wenn sie Befürworter freier Märkte sind, worauf gründet ihr Denken, wenn sie logische Argumentation zugunsten fragwürdiger Zahlen verwerfen?
Falls sie privat durchaus verstehen, dass der statistische Ansatz falsch ist, scheinen sie dennoch getrieben, das Unerreichbare zu versuchen: ihrer Argumentation mit statistischen Methoden Bedeutung zu verleihen. Auch wenn das gesamte ökonomische Establishment die statistische Methode verfolgt, muss von diesem Ansatz abgeraten werden, denn marktwirtschaftliche Argumente, die auf menschlichem Handeln beruhen, müssen schlüssig sein.
Die Probleme mit den Daten
Unter Berufung auf Fontenelle Superabundance verwirft das Buch das deduktive Wissen „der Alten“ zugunsten des Experiments. Dies führt zu einem Konflikt im Ansatz der Autoren: Teil 1 des Buches argumentiert aus psychologischer Sicht, wobei die Psychologie eine Geistes- und keine Naturwissenschaft ist. Die Autoren argumentieren dann auf Grundlage von Daten, die freilich den Rohstoff für Mathematik und Naturwissenschaften darstellen. Offensichtlich sind sie damit Fontenelles experimentellem Ansatz verfallen, doch beides zugleich geht nicht.
Die Autoren versuchen anhand der zeitlichen Entwicklung der Güterpreise zu zeigen, dass das rasche Bevölkerungswachstum seit Malthus’ Zeiten die Ressourcen der Welt keineswegs erschöpft hat. Lässt sich zeigen, dass die Preise zwischen den Zeitpunkten T1 und T2 insgesamt relativ gesunken sind, deutet dies darauf hin, dass das Angebot im Verhältnis zur Nachfrage gestiegen ist. Und da die Bevölkerung gewachsen ist, muss auch die Nachfrage selbst gestiegen sein, das Angebot also noch schneller.
Es handelt sich jedoch nicht um einen einfachen Vergleich der Preise an den Datenpunkten T1 und T2. Die Autoren versuchen, diese Probleme zu umgehen, indem sie Löhne und das, was man dafür kaufen kann, zwischen den Datenpunkten vergleichen. Und das Problem veränderter Kaufkraft der Währungen versuchen sie zu umgehen, indem sie die Löhne ins Verhältnis zum BIP des jeweiligen Jahres setzen. Anhang 2 listet das durchschnittliche nominale BIP je geleistete Arbeitsstunde in 28 Ländern für jedes Jahr zwischen 1960 und 2018 auf. Anhang 3 erweitert dies auf 42 Länder.
Die OECD-Daten für 2019 zu den 42 Ländern in Anhang 3, auf denen die Daten des Buches beruhen, sind nachstehend dargestellt.
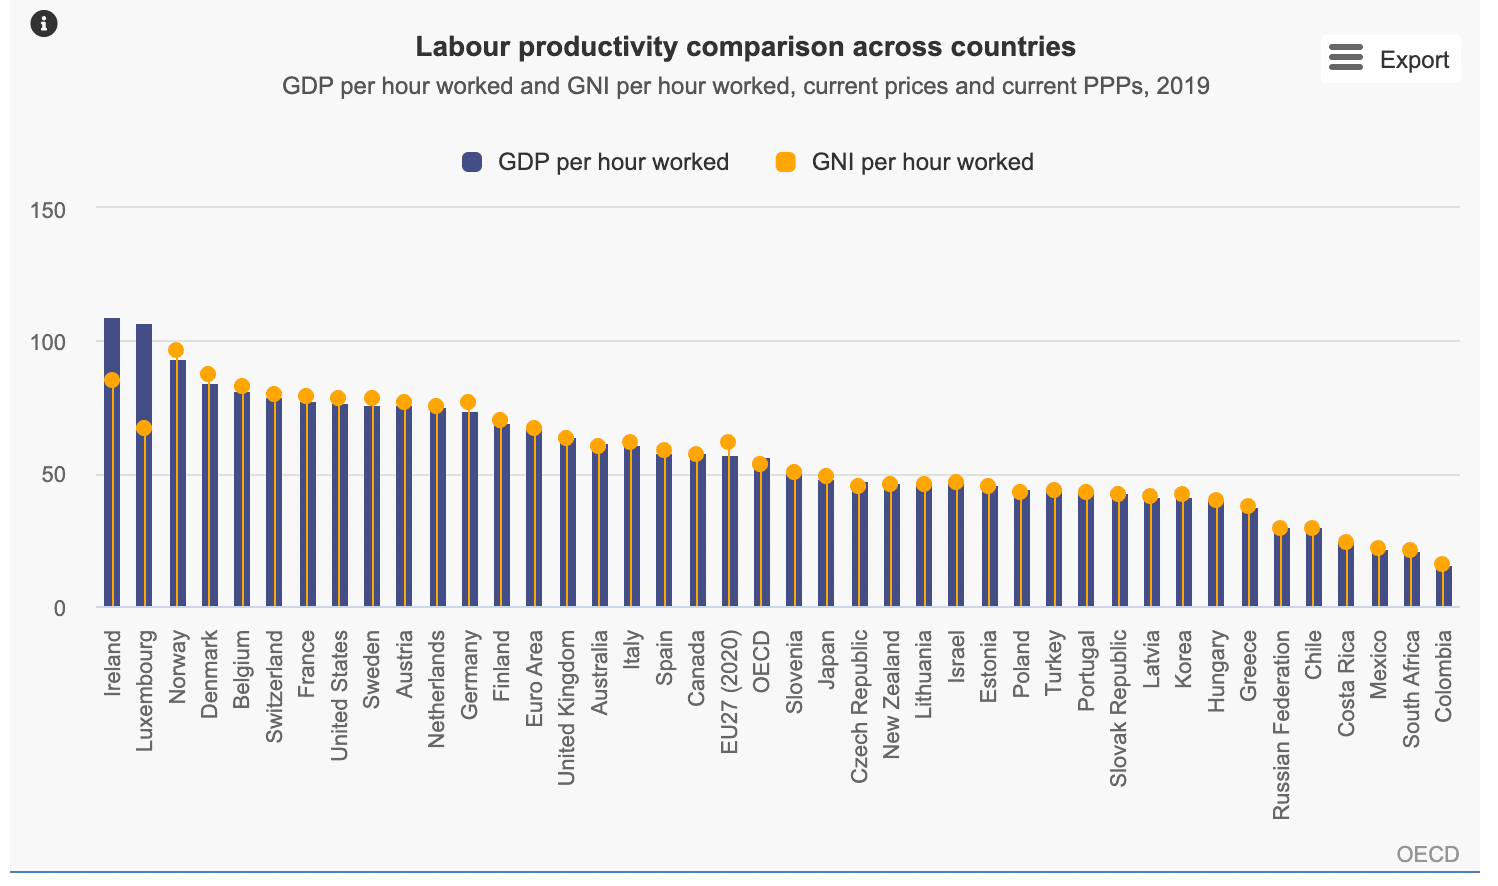
Das BIP je geleistete Arbeitsstunde ist dasselbe wie die Produktivitätskennzahl der OECD. Zwischen den Ländern gibt es erhebliche Unterschiede. Die OECD berücksichtigt jedoch keine Arbeitslosigkeit; die Zahlen umfassen nur Personen in erfasster, bezahlter Beschäftigung.
Es gibt enorme Unterschiede. Irland beispielsweise hat eine dienstleistungsbasierte Volkswirtschaft – Tourismus, Finanzdienstleistungen usw. – und Luxemburg ist ähnlich. Der Erwerb von Fähigkeiten erfordert weit weniger Rohstoffe als der Kauf von Gütern. Der Kauf von Gütern überwiegt in den ärmeren Ländern bei Weitem. Wir wissen zudem, dass sich in den fortgeschrittenen Volkswirtschaften insgesamt, die weit über 80 % des globalen BIP ausmachen, der Konsum zunehmend zu Dienstleistungen und weg von rohstoffbasierten Produkten verlagert hat. Allein dieser Trend stellt die statistische Argumentation gegen die malthusianische Theorie infrage.
Es gibt ein weiteres Produktivitätsproblem. Der OECD-Datenbank zufolge betrug das BIP pro geleisteter Arbeitsstunde im Jahr 2019 beispielsweise in Frankreich 77,6, in Deutschland 74,2 und in Großbritannien 64,3, jeweils auf Basis der Kaufkraftparität. Berücksichtigt man jedoch die sehr hohen Lohnnebenkosten und Steuern auf Arbeit in Frankreich, die niedrigeren in Deutschland und die noch niedrigeren im Vereinigten Königreich sowie die Körperschaftsteuersätze in diesen drei Ländern, muss der französische Arbeitnehmer pro geleisteter Arbeitsstunde mehr BIP erwirtschaften, um seinen Einsatz zu rechtfertigen. Nach Bereinigung um diese Faktoren erweist sich die Beschäftigung eines britischen Arbeitnehmers als die profitabelste der drei. Und jeder, der nach Frankreich reist, weiß, dass die ländliche Wirtschaft überwiegend eine unversteuerte Bargeldwirtschaft ist, in der Landwirte und andere Agrarsubventionen beziehen. Das nennt man den französischen Lebensstil, und er spiegelt sich nicht in den Arbeitsmarktstatistiken wider.
Wir erkennen allmählich gravierende Mängel in der Kennzahl BIP pro geleisteter Arbeitsstunde. Und je genauer man diese Produktivitätsstatistiken prüft, desto deutlicher wird, dass sie der Wahrheit kaum nahekommen.
Anhang 4 gliedert das Stundeneinkommen bis zurück ins Jahr 1850 in die Vergütung ungelernter Arbeitskräfte und die von Industriearbeitern auf. Diese Zahlen dürften kaum mehr als Schätzungen sein, denn die Annahme, dass staatliche Statistiken tatsächlich erhoben wurden oder abgeleitet werden konnten, ist unplausibel.
Bis hierher sieht das Argument vom Einkommen pro Stunde ziemlich zerfleddert aus.
Wir wenden uns nun der Ausgabenseite zu. Der unbekannte Teil der Löhne nach Steuern, der nicht für Dienstleistungen ausgegeben wird, fließt in physische Güter. Anhang 6 verdichtet auf Grundlage von Daten der Weltbank 50 Rohstoffe und Waren auf 37. Für jeden Rohstoff werden die Preise von 1980 und 2018 herangezogen, und die Preissteigerungen werden dann mit dem für die beiden Zeitpunkte ermittelten BIP pro Arbeitsstunde verglichen. Da die Veränderung des Zeitpreiswerts der Löhne größer ist als die Veränderung des Rohstoffpreises, zeigt die Tabelle eine positive jährliche Wachstumsrate (Durchschnitt aus Zinseszinsrechnung) der „persönlichen Ressourcenfülle“. Diese Zahlen werden für jeden Rohstoff der Liste ermittelt, um einen Durchschnitt zu bilden.
Der grundlegende Fehler dieser Berechnungen besteht darin, dass kein Verbraucher Rohstoffe kauft, schon gar nicht in handelsüblichen Marktmengen. Ein Verbraucher bezahlt für Fertigerzeugnisse, wobei der Rohstoffanteil am Preis nur ein geringer Bestandteil ist, wenn man alle Produktionsstufen, die Margen zwischen den Zulieferern sowie die Gewinne der Großhändler und der Einzelhändler berücksichtigt. Auch lässt sich die Veränderung dieser variablen Faktoren im Zeitverlauf unmöglich berechnen.
Anhang 14 listet Nahrungsmittel für den Industriearbeiter zwischen 1912 (Bureau of Labor Statistics) und 2019 (Walmart-Preise) auf. Dabei handelt es sich zumindest um eine Einschätzung der Einzelhandelspreise, die den Produktionswerten näher stehen. Angesichts dessen, wie wenig Arbeitnehmer heute im Verhältnis zum Anteil ihres Einkommens vor einem Jahrhundert für Lebensmittel ausgeben, sowie angesichts veränderter Ernährungsgewohnheiten hat die Tabelle jedoch kaum Wert.
Und schließlich zeigt Anhang 16 ähnliche Statistiken für Haushaltswaren zwischen 1979 und 2019. Eine Spülmaschine des Jahres 2019 hat jedoch beispielsweise nur sehr wenig mit einer 1979 erhältlichen gemein. Zudem sollten diese Anhänge ohnehin ein Argument stützen, wonach Malthus unrecht hatte und das Bevölkerungswachstum nicht dazu führen würde, dass die Ressourcen der Erde zur Neige gehen. Da Konsumgüter als Endprodukte überwiegend andere Kosten enthalten, spielen sie dabei keine Rolle.
Pooley und Tupy könnten zwar zu ihrer Verteidigung geltend machen, ihre statistischen Übungen seien nur anschaulich gemeint und man solle lediglich die allgemeine Botschaft verstehen, doch wäre dies das Eingeständnis, dass der von ihnen verwendete statistische Ansatz von geringem tatsächlichem Wert ist. Darüber hinaus werden Befürworter der Ökonomie freier Märkte feststellen, dass die Schlussfolgerungen des Buches durch die Abhängigkeit von unsicheren Statistiken und Annahmen leicht zu untergraben sind und der Kritik seiner Gegner ausgesetzt werden.
Wenn die Widerlegung von Malthus, des Klimawandels und sogar makroökonomischer Überzeugungen, die die Grundlagen der menschlichen Ökonomie leugnen, ernsthaft angegangen werden soll, ohne sich allein auf deduktives Wissen zu stützen, dann gibt es einen weitaus einfacheren Weg, der in der Argumentation keinerlei Lücken lässt. Das ist unser nächstes Thema.
Rohstoffpreise in echtem Geld messen
Ich möchte ein Beispiel aus der Praxis anführen, in dem versucht wurde zu bestimmen, wie sich Preise über einen langen Zeitraum verändert haben. Thomas Tweedie trat 1844 nach einer angesehenen Laufbahn als Surgeon-General der East India Company in Kalkutta in den Ruhestand, kehrte daraufhin nach Schottland zurück und kaufte das Rachan Estate bei Peebles für 17.500 £.
Die Frage, welchem heutigen Betrag diese Summe entspricht, ähnelt der Aufgabe, Preise für Rohstoffe über einen Zeitraum zwischen T1 und T2 zu ermitteln. Wie ich gezeigt habe, ist der Versuch, die Kaufkraft einer Währung rückwirkend auf T1 anzupassen, umständlich, und die Statistiken sind entweder nicht verfügbar oder, falls doch, fragwürdig. Auf diesem Weg lässt sich kein gleichwertiger heutiger Wert für die Summe von 17.500 £ ermitteln.
Glücklicherweise gibt es eine einfache Lösung für dieses Rätsel. Im Jahr 1844 betrugen die Kosten, auch wenn sie vermutlich per Bankwechsel bezahlt wurden, 17.500 Gold-Sovereigns, die damals wie heute gesetzliches Zahlungsmittel waren. Eine Ein-Pfund-Banknote oder das gleiche Guthaben auf einem Bankeinlagenkonto war 1844 bei jeder Bank gegen einen Sovereign einlösbar. Heute sind Sovereigns für je 373 £ erhältlich. In heutiger Währung hätte Rachan somit 6.527.500 £ gekostet.
Rechtlich gesehen ist echtes Geld, im Unterschied zu Währung und Kredit, nach wie vor Gold, und zwar nicht nur für das Pfund Sterling, sondern auch für den Dollar und die europäischen Währungen, die im Euro aufgegangen sind. Gold ist seit der Römerzeit gesetzliches Geld, was im vierten Jahrhundert in Justinians Corpus Juris Civilis festgeschrieben wurde, das die Erkenntnisse der römischen Juristen der vorangegangenen Jahrhunderte zusammenfasste. Dass Münzen und kleine Barren nicht zirkulieren und dass Währung und Kredit heute bei den Währungsbehörden nicht dagegen eingetauscht werden können, ändert nichts an dieser Tatsache. Auch die Abneigung der Behörden gegenüber Gold und staatliche Versuche, den privaten Besitz von Gold und Goldmünzen zu untersagen, ändern nichts am Status des Goldes als einzigem echtem gesetzlichem Geld.
Seit der Aussetzung des Abkommens von Bretton Woods ist Währung ungebundenes Fiatgeld, das gegenüber dem echten, gesetzlichen Geld an Kaufkraft verliert. Die folgende Grafik zeigt, wie dramatisch dieser Verlust seit 1970 war, dem Jahr vor der Aussetzung des Abkommens von Bretton Woods durch Nixon.
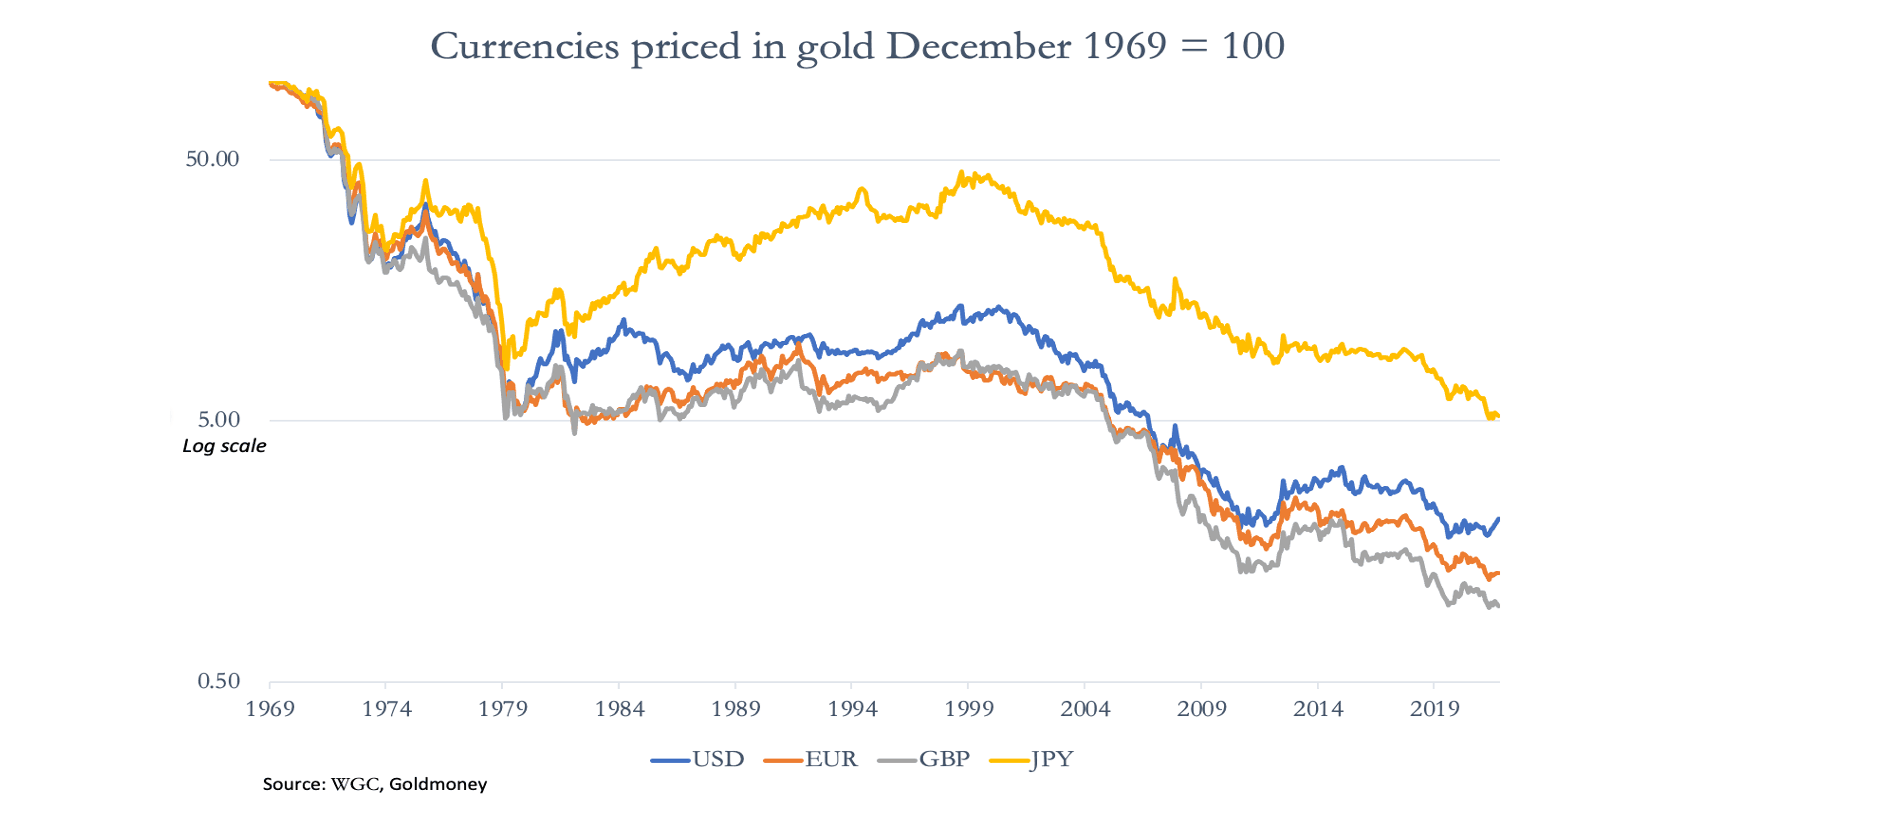
Der Rückgang der Kaufkraft der Währungen, insbesondere nach ihrer vollständigen Loslösung vom Gold, ist bei weitem der größte Einflussfaktor bei jeder Preisberechnung über einen längeren Zeitraum. Da wir wissen, dass gesetzliches Geld nur Gold ist, können wir sagen, dass das Pfund Sterling (im Beispiel Rachan) seit 1970 99,2 % seiner Kaufkraft verloren hat. Die anderen Währungen sind in ähnlicher Weise betroffen.
Die lange Existenz der britischen Sovereign-Münze, die seit 1817 der Goldstandard des Pfund Sterling ist, erleichtert die Berechnung für das Pfund im Vergleich zu anderen Währungen. Wer jedoch die malthusianische Ökonomie widerlegen will, muss Veränderungen in der allgemeinen Verfügbarkeit von Rohstoffen anhand von Preisen nicht über sehr viele Jahrzehnte betrachten.
Zurück zum Thema Superabundance: Der Zweck des Buches ist es zu zeigen, dass das malthusianische Dogma falsch ist. Zu diesem Zweck zeigen die beiden folgenden Grafiken nichtzyklische Ressourcengruppen, bewertet in Dollar und in Gold, für die letzten drei Jahrzehnte.
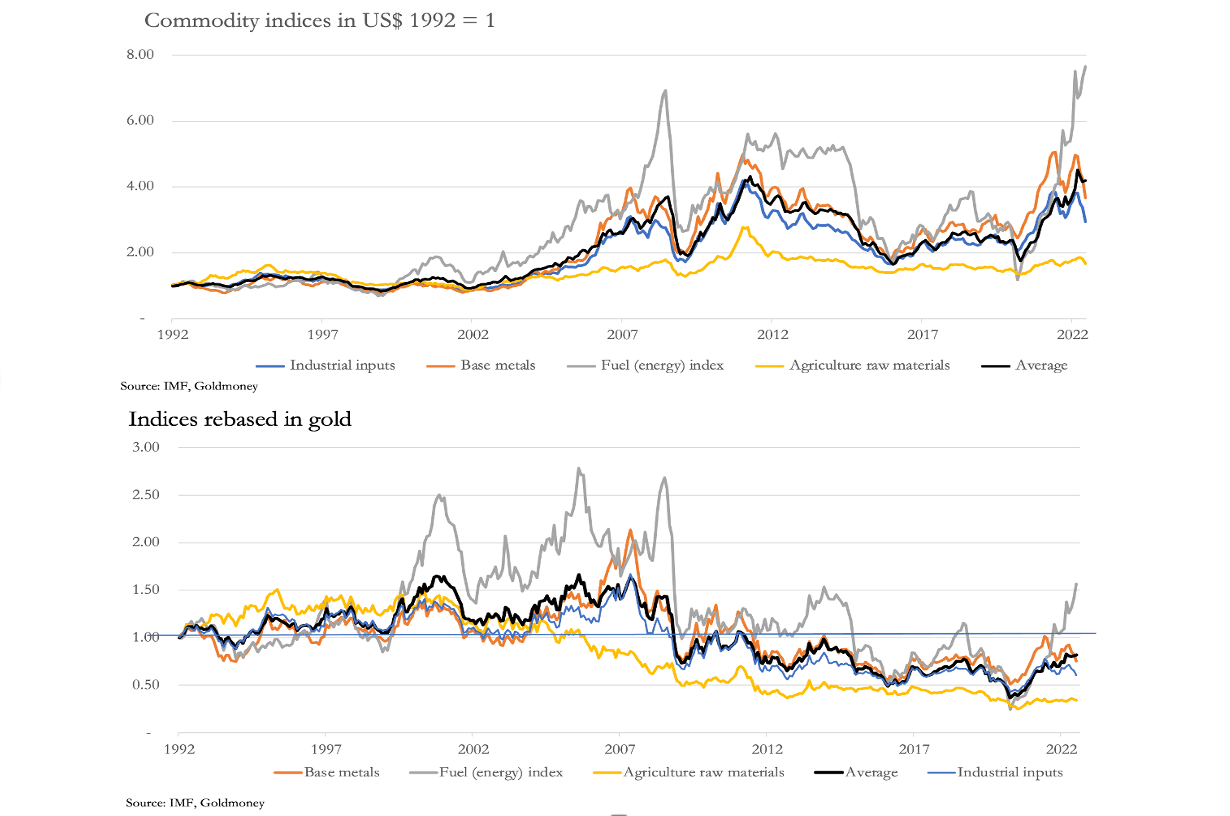
Die obere Grafik zeigt eine breite Palette von Rohstoffen und Grundstoffen in den Kategorien des IWF, bewertet in US-Dollar. Ihre Preise waren im Zeitverlauf volatil, wobei die Kategorie Brennstoffe seit 1992 um 666 % gestiegen ist und der Dollar-Durchschnitt aller Gruppen um 320 %. Dies steht im Einklang mit dem Verlust der Kaufkraft des Dollars.
Die untere Grafik bewertet dieselben Gruppen in Gold. Beachten Sie, dass die Skala auf der rechten Seite weniger als die Hälfte des Bereichs der oberen Grafik umfasst. Zwar gab es bei einzelnen Kategorien gewisse Schwankungen, doch sind diese deutlich geringer als bei einer Bewertung in Dollar, und der Durchschnitt aller Gruppen ist über drei Jahrzehnte um 18 % gesunken. Die untere Grafik liefert den Beleg dafür, dass die Preise für Rohstoffe und Grundstoffe insgesamt, in gesetzlichem Geld bewertet, über den Zeitraum hinweg weitgehend konstant geblieben oder gesunken sind. Malthus hatte somit unrecht.
Um sicherzugehen, müssen wir jedoch die Ausweitung der oberirdischen Goldbestände betrachten. Haben sie sich weniger stark ausgeweitet als in der Vergangenheit und damit den Wert des Goldes im Verhältnis zu Rohstoffen erhöht? Es zeigt sich, dass dieser Effekt gering ist: Die Goldbestände wuchsen seit 1990 durchschnittlich um 1,9 % pro Jahr, verglichen mit durchschnittlich 2,1 % pro Jahr seit der Zeit von Malthus. Zudem ist die Weltbevölkerung seit 1990 schätzungsweise im Durchschnitt um etwa 1,6 % pro Jahr gewachsen, ähnlich wie die oberirdischen Goldbestände. Daher können wir sagen, dass das Angebot an zusätzlichem Währungsmetall in Form von Gold außerordentlich stabil ist.
Damit soll nicht gesagt werden, dass Gold selbst frei von Preisschwankungen ist. Wie wir bei den Preisen für Energie und andere Rohstoffe gesehen haben, übertragen Währungen selbst Volatilität auf diese und werden dies mit Sicherheit auch bei Gold tun. Der entscheidende Punkt ist jedoch, dass sich ein zutreffenderes Bild der Rohstoffwerte ergibt, wenn man Fiatwährungen aus der Preisbildung von Rohstoffen und Grundstoffen herausnimmt und sie durch Gold ersetzt.
Und im Kontext des Buches von Pooley und Tupy ist die malthusianische Frage nun zutreffend beantwortet.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.