
Über die Bewertung jedes Vermögenswerts oder jeder Anlageklasse wird häufig diskutiert.
Manchmal wird die Debatte heftig geführt, und nur wenige Anlagethemen rufen so viel Leidenschaft und Kontroversen hervor wie Gold – insbesondere unter professionellen Anlegern. Viele halten Gold als Rohstoff für nutzlos und stehen seinem angeblichen Geldwert skeptisch gegenüber. Für diejenigen, die berechtigte Zweifel am Wert von Gold haben, ist dieses Papier ein Versuch, einige dieser Zweifel auszuräumen.
Edelmetalle werden seit Jahrtausenden zuverlässig als Geld verwendet. Über viele Jahrhunderte dienten Silber und Gold in den großen Volkswirtschaften der Welt als bevorzugtes Geld. Warum war das so? Lag es allein an der Tradition – oder gibt es überzeugende Gründe, warum Edelmetalle als Geld verwendet wurden? Auf den nächsten Seiten werde ich versuchen, einen Teil der Wissenschaft hinter Gold als Geld und als Anlage zu erläutern. Viele der Konzepte gelten auch für die anderen Edelmetalle – Silber, Platin und Palladium. Um den Text kurz zu halten, liegt der Schwerpunkt jedoch auf Gold.
Die Wissenschaft der Edelmetalle
Da die meisten Rohstoffe, die keine Elemente sind, als Geld Mängel aufweisen, führt der Bedarf an vollkommener Einheitlichkeit und Teilbarkeit dazu, dass wir die Elemente auf ihre Eignung als Geld prüfen. Werfen wir daher einen Blick auf das Periodensystem. Wie Sie sich aus dem Chemieunterricht in Schule oder Studium erinnern werden, lernen die meisten von uns auf folgende typische Weise über die verschiedenen Elemente im Universum nachzudenken:

Könnte nicht jedes der Elemente als Geld verwendet werden? Nicht wirklich. Theoretisch könnte jedes der Elemente als Geld dienen. Praktisch gibt es jedoch Einschränkungen dafür, welche Elemente als Geld dienen können und welche nicht. Die Einschränkungen lauten wie folgt:
Es muss knapp sein: Dadurch scheiden die meisten der über 100 Elemente aus.
Es muss ein Feststoff sein: Theoretisch können auch Gase oder Flüssigkeiten Geld sein, praktisch ist das jedoch kaum sinnvoll.
Es darf nicht schädlich sein: Viele Elemente sind radioaktiv oder giftig, was ihre Verwendung als Geld ausschließt.
Es muss beständig sein: Dadurch scheiden viele Elemente aus, die spröde oder korrosiv sind.
Welches der Elemente im Periodensystem wäre also die beste Form von Geld? Um diese Frage zu beantworten, müssen wir zunächst feststellen, welche Elemente am seltensten sind. Anstatt die Elemente nach ihrer Ordnungszahl zu gruppieren, ordnen wir sie daher neu, vom häufigsten zum seltensten. Obwohl sich verschiedene wissenschaftliche Studien zu diesem Thema in Einzelheiten unterscheiden, verwenden wir für diese Analyse die Liste aus dem CRC Handbook of Chemistry and Physics, 92nd Edition 2011-2012. Bitte beachten Sie, dass die Häufigkeit in Teilen pro Million (ppm) angegeben ist. Einzelheiten finden Sie in Exhibit 2 auf der nächsten Seite.

Sie werden feststellen, dass die Edelmetalle nicht die seltensten Elemente auf der Erde sind. Wenn Knappheit so wichtig ist, warum sollte dann nicht eines der selteneren Elemente eine bessere Form von Geld sein als Gold oder Silber? Wie Sie der nachstehenden Übersicht entnehmen können, haben 20 der 24 seltensten Elemente Eigenschaften, die sie als Geld ungeeignet machen. Ist ein Element radioaktiv oder giftig, scheidet es eindeutig aus. Flüssigkeiten und Gase sind wenig praktikabel, also können wir auch diese ausschließen. Ebenso können wir Feststoffe aussortieren, die spröde oder korrosiv sind oder sich schwer verarbeiten lassen.

Nachdem diese 20 Elemente ausgeschieden sind, bleiben nur vier übrig: Gold, Silber, Platin und Palladium. In der Anlagebranche werden diese vier üblicherweise als „Edelmetalle“ bezeichnet.
Von den vier Edelmetallen blicken Gold und Silber auf die längste Geschichte als Geld zurück. Der Grund ist einfach: Platin wurde erst im 18. Jahrhundert entdeckt und Palladium erst 1802. Hinzu kommt, dass Platin und Palladium nicht weltweit verbreitet sind, während Gold und Silber auf jedem Kontinent vorkommen. Obwohl Gold und Silber kostbar sind, sind beide also globale Metalle, was eine wichtige Eigenschaft ist. Folglich werden Gold und Silber seit etwa 4.000 Jahren überlieferter Geschichte als Geld verwendet.
Silber, Platin und Palladium besitzen zwar einige interessante monetäre Eigenschaften, doch für die Zwecke dieser Analyse gehe ich auf diese Metalle nicht näher ein. Zu Gold werde ich jedoch einige zusätzliche Informationen geben. Gold hat nicht nur keine negativen Eigenschaften wie Giftigkeit oder Radioaktivität, sondern besitzt auch die folgenden vorteilhaften Eigenschaften, die es für die Verwendung als Geld attraktiv machen:
• Das formbarste aller Metalle. (Formbarkeit ist die Fähigkeit eines Materials, sich unter Druckbelastung zu verformen. Das macht Gold beständig und leicht zu verarbeiten.)
• Das dehnbarste aller Metalle. (Dehnbarkeit ist die Fähigkeit eines Materials, sich unter Zugbelastung zu verformen. Auch das macht Gold beständig und leicht zu verarbeiten.)
• Sehr reaktionsträge. (Gold gehört zu den acht „Edelmetallen“ im chemischen Sinne, das heißt, es ist äußerst korrosionsbeständig. Das ist wichtig für Stabilität und Beständigkeit.)
• Attraktiv. (Gold hat im Vergleich zu vielen anderen Elementen ein glänzendes, unverwechselbares Aussehen. Das kann sehr hilfreich sein, wenn man eine Frau beeindrucken oder sie vom Heiraten überzeugen möchte.)
Zusammenfassender Vergleich
Nachdem wir die wissenschaftlichen Grundlagen der Edelmetalle behandelt haben, kehren wir zu unserer Diskussion der verschiedenen möglichen Währungsarten zurück: Fiat-Währungen im Vergleich zu physischen Währungen. Angesichts all dessen, was wir besprochen haben, finden Sie hier eine Übersichtstabelle, die einige der verschiedenen Optionen vergleicht:

Wertentwicklung: Fiat-Währungen im Vergleich zu Gold
Viele Anleger würden argumentieren, dass Fiat-Währungen ein verlässlicher Wertspeicher sind. Über kurze Zeiträume trifft das zu. Über längere Zeiträume sind Fiat-Währungen jedoch keine verlässlichen Wertspeicher. Betrachten wir die Daten der letzten 40 Jahre. Das Jahr 1971 eignet sich gut als Ausgangspunkt, weil der US-Dollar in diesem Jahr zuletzt nominell noch durch Gold gedeckt war.
Diese erste Grafik verwendet den US-Dollar als konstante Bezugsgröße (Numéraire)*, an der die Wertentwicklung von Gold, US-Dollar und britischem Pfund gemessen wird. Um Verzerrungen durch den langen Zeitraum zu vermeiden, verwendet das Diagramm eine logarithmische Skala, die meiner Ansicht nach eine konservativere Darstellung der Daten ist.

Wie Sie sehen können, ist Gold in den letzten 40 Jahren gegenüber dem US-Dollar um etwa 4.100 % (das 41-Fache) gestiegen. Das entspricht einer jährlichen Wachstumsrate (Zinseszins) von 9,5 %. Die meisten Anleger sind überrascht, dass Gold in den vergangenen vier Jahrzehnten so stark an Wert gewonnen hat.
Es gibt eine andere Möglichkeit, dieselben Informationen auszuwerten. Im nächsten Diagramm verwenden wir Gold als konstante Größe bzw. als Numéraire und messen die beiden anderen Währungen an Gold. Um Verzerrungen durch den langen Zeitraum zu vermeiden, wird erneut ein logarithmisches Diagramm verwendet.

Aus dieser Perspektive sehen Sie, dass die beiden Papierwährungen gegenüber Gold erheblich an Wert verloren haben. Der US-Dollar hat 97 % seines Wertes eingebüßt, das britische Pfund 98 %. Bitte bedenken Sie, dass der US-Dollar in den letzten fünf Jahrzehnten zu den vertrauenswürdigeren Währungen der Welt zählte – und viele andere Währungen den gesamten Zeitraum von 40 Jahren nicht einmal überstanden haben.
Die obigen Grafiken sind nicht perfekt. Sie berücksichtigen weder Zinsen noch Steuern. Manche mögen einwenden, dass Papierwährungen all die Jahre Zinsen hätten erwirtschaften können und der Verlust daher überzeichnet sei. Das stimmt teilweise. Wenn Papierwährungen verliehen werden, bringen sie selbstverständlich Zinsen. Das Gleiche gilt jedoch für Gold und Silber – auch sie hätten Zinsen erbringen können, wenn sie verliehen worden wären (der „Zins“ für Gold wird üblicherweise als „Leasingrate“ bezeichnet). Zudem wären in jedem Fall jedes Jahr Steuern auf die erzielten Zinsen fällig gewesen. Bitte übersehen Sie aber nicht den Kernpunkt: Über lange Zeiträume werden selbst gute Papierwährungen verwässert und verlieren an Wert. Noch wichtiger ist: Eine schlechte Papierwährung kann ihren Wert sehr schnell verlieren.
Warum also hat der US-Dollar in den letzten 40 Jahren gegenüber Gold 97 % an Wert verloren? Einer der wichtigsten Gründe ist, dass das Goldangebot in diesem Zeitraum nur um etwa 1–2 % pro Jahr wuchs; die gesamte Geldbasis in Gold wurde somit nur mit 1–2 % pro Jahr verwässert. Das Angebot an US-Dollar wuchs dagegen um etwa 6–10 % pro Jahr. Genauer gesagt wuchs die Geldbasis um 10 %, M1 um 6 % und M2 um 7 %. Die Inhaber von Dollar wurden also deutlich schneller verwässert als die Inhaber von Gold. Über kurze Zeiträume mag diese Verwässerung unbedeutend erscheinen. Über längere Zeiträume kann der Unterschied jedoch erheblich werden – insbesondere in Phasen, in denen die Zentralbanken die Geldmenge rasch ausweiten.
Zu einigen häufigen Kritikpunkten an Gold
Trotz der deutlichen Outperformance von Gold gegenüber Papierwährungen in den letzten 40 Jahren hat Gold weiterhin zahlreiche Kritiker. Ich halte es für lohnend, den Argumenten derjenigen zuzuhören, die den Wert von Edelmetallen infrage stellen. Ich halte es ebenso für aufschlussreich, eine neue Perspektive in die Debatte einzubringen.
Der folgende Abschnitt bietet eine andere Sichtweise auf einige der häufigen Einwände.

Fragen & Antworten
Frage: Ist Gold abgesehen von Schmuck nicht nutzlos?
Antwort: Nein. Gold hat einige sehr wichtige Verwendungen. Erstens wird es als Geld verwendet, und soweit ich zuletzt geprüft habe, war Geld ein sehr nützliches Gut. Gold wird selbstverständlich auch zur Herstellung von Schmuck verwendet. Schließlich hat Gold wichtige industrielle Anwendungen, auf die etwa 15 % der jährlichen Goldnachfrage entfallen. Gold hat also drei Hauptverwendungen: die monetäre (Geld und Kapitalanlage), die konsumbezogene (Schmuck) und die industrielle (verschiedene).
Frage: Gold wirft keine Zinsen ab. Wie begegnen Sie diesem Problem?
Antwort: Diese Aussage ist sowohl richtig als auch falsch. Wenn Sie Gold nicht verleihen, bringt es keine Zinsen. Wenn Sie Gold jedoch verleihen, bringt es Zinsen. Das Gleiche gilt für US-Dollar oder jede andere Währung. Wenn Sie Dollar verleihen, bringen sie Zinsen. Wenn Sie Dollar nicht verleihen, erwirtschaften sie keine Zinsen.
Frage: Gut. Ist der Zinssatz für Gold aber nicht niedriger als der für die meisten Papierwährungen?
Antwort: Ja, das stimmt. Der Zinssatz für Gold ist üblicherweise niedriger – und das aus gutem Grund. Die meisten Kreditnehmer leihen sich lieber Geld, das mit der Zeit an Wert verliert. Außerdem machen es die Bankgesetze und die Vorschriften zum gesetzlichen Zahlungsmittel in vielen Ländern den meisten Goldbesitzern schwer oder unmöglich, Zinsen zu erzielen. Schließlich sorgen sich manche Goldbesitzer um das Kontrahentenrisiko und behalten ihr Gold lieber, statt es zu verleihen. Sie sind also bereit, auf Zinsen zu verzichten, um dafür die Sicherheit eines geringeren Kontrahentenrisikos zu erhalten.
Frage: Gold ist so altmodisch. Erwarten Sie wirklich, dass jeder sein Gold selbst aufbewahrt und Goldmünzen mit sich herumträgt, um einzukaufen?
Antwort: Nein. Gold kann mit allen Vorteilen moderner Technologie gehalten und übertragen werden. Gold lässt sich einfach auf elektronischem Weg kaufen und verkaufen.
Frage: Ist es nicht schwierig, Gold zu bewerten?
Antwort: Ja, das ist es. Gold zu bewerten ist nicht einfach, aber es ist möglich. Es gibt zahlreiche Möglichkeiten, Gold quantitativ zu bewerten. Wie bei jeder Währung und jedem Vermögenswert wenden verschiedene Personen unterschiedliche Methoden an und kommen zu unterschiedlichen Ergebnissen. Das gilt jedoch für nahezu jede Währung und jeden Vermögenswert. Übrigens ist es ebenfalls schwierig, den US-Dollar oder jede andere Währung zu bewerten. Frage: Wie bewertet man Gold also quantitativ?
Antwort: Es gibt mehrere Möglichkeiten. Alle Einzelheiten darzustellen würde weitere 50 und mehr Seiten füllen. Ich wünschte, ich hätte jetzt die Zeit dafür, aber die habe ich nicht. Hier sind einstweilen einige der verschiedenen quantitativen Methoden:
• Die Shadow-Gold-Price-Methodik von QBAMCO, die dieselbe Formel wie Bretton Woods verwendet.
• James Turks Gold Money Index, der die folgende Formel verwendet: Devisenreserven der Zentralbanken / Goldreserven der Zentralbanken
• Die Methode des Federal Reserve Act von 1913, die eine Deckung der Währung von 40 % vorsah.
• Verschiedene andere Prozentsätze der US-amerikanischen oder globalen Geldmenge M0, M1, M2 oder M3.
• Als Prozentsatz des US-amerikanischen oder globalen BIP.
• Als Prozentsatz des US-amerikanischen oder globalen Nettovermögens.
• Als Prozentsatz der gesamten Kreditmarktverschuldung der USA oder weltweit.
• Methodik der marginalen Cash-Produktionskosten.
• Methodik der normalisierten Gesamtproduktionskosten.
Hinweis: Nähere Informationen zu einigen dieser Methoden finden Sie in einem 90-seitigen Bericht der Erste Group Research mit dem Titel „Special Report Gold – July 2011“. Hier ist der Link zum Bericht: www.scribd.com/doc/59283769/Special-Report-GOLD-In-GOLD-We-TRUST- July-2011
Hinweis: Eine weitere interessante Quelle ist Seite 243 eines kürzlich erschienenen Buches von Jim Rickards mit dem Titel Currency Wars: The Making of the Next Global Crisis.
Frage: Welche Kursziele ergeben sich für Gold, wenn man die oben genannten Methoden anwendet?
Antwort: Die Kursziele für den Wechselkurs von Gold liegen zwischen 2.500 und über 12.000 US-Dollar pro Unze.
Frage: Viele Experten sagen, Gold sei überbewertet. Was entgegnen Sie?
Antwort: Wenn Ihnen das nächste Mal jemand sagt, Gold sei überbewertet, bitten Sie ihn bitte, seine Behauptung zu beziffern. Viele Menschen nennen reichlich qualitative Argumente dafür, warum Gold überbewertet sein könnte, liefern aber selten eine quantitative Begründung. Ich würde rein qualitativen Argumenten mit Skepsis begegnen.
Frage: Wie hoch kann der Goldpreis steigen? Antwort: Ich beginne lieber mit einer anderen Frage: „Wie tief kann der US-Dollar fallen?“ Ich halte es für besser, mit dieser Frage anzufangen, weil die Entwertung des Dollars und anderer Papierwährungen einer der wichtigsten Treiber des Goldpreises sein wird. Die weltweiten Goldbestände bleiben ziemlich konstant, und eine Unze Gold bleibt genau gleich. Der US-Dollar und andere Papierwährungen hingegen werden erheblich verwässert. Wenn der Dollar weiterhin stark an Wert verliert, kann der Goldpreis deutlich höher steigen.
Frage: Manche Menschen glauben, dass es weltweit starke deflationäre Kräfte gibt. Entwickelt sich Gold in deflationären Phasen nicht schlecht?
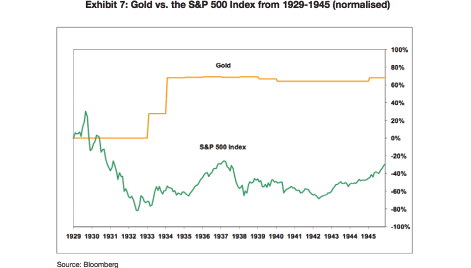
Antwort: Nein, nicht unbedingt. Ich stimme zu, dass es weltweit starke deflationäre Kräfte gibt, doch in den beiden größten deflationären Phasen der US-Geschichte hat sich Gold recht gut entwickelt. Während der Weltwirtschaftskrise stieg Gold tatsächlich um 69 %, während die meisten anderen Vermögenswerte deutlich an Wert verloren. Auch in der 23 Jahre dauernden deflationären Phase von 1873 bis 1896 behielt Gold seinen Wert, während die meisten anderen Vermögenswerte im Preis fielen. Nachfolgend sehen Sie ein Diagramm zur Entwicklung von Gold während der Weltwirtschaftskrise:
Frage: Gold hat eine großartige 11-jährige Rally hinter sich. Habe ich sie verpasst? Kaufe ich am Höchststand?
Antwort: Das glaube ich nicht. Auch nach der Wertsteigerung der letzten 11 Jahre halte ich Gold weiterhin für unterbewertet und unterrepräsentiert in den Portfolios. Es ist bei Investmentfonds, Hedgefonds, Pensionsfonds, Staatsfonds, Privatanlegern und Zentralbanken deutlich unterrepräsentiert. Würde Gold 5–10 % der globalen Portfolios ausmachen, wäre ich besorgter. Gold macht jedoch nur etwa 1 % der globalen Portfolios aus. Es gibt daher noch reichlich Kaufpotenzial, das den Goldpreis weiter steigen lassen könnte.
Frage: Warum gibt es nicht mehr wissenschaftliche Diskussionen über Gold?
Antwort: Gute Frage. Obwohl es in jüngerer Zeit nicht viele wissenschaftliche Diskussionen über Edelmetalle gegeben hat, gibt es tatsächlich eine lange Geschichte der wissenschaftlichen Analyse von Geld und Gold, die bis zu Aristoteles zurückreicht. Er schrieb in seinem großen Werk zur politischen Philosophie, der „Politik“, über Gold und Geld. Tatsächlich hat sich einer der größten Wissenschaftler aller Zeiten, Sir Isaac Newton, 31 Jahre seiner Laufbahn mit der Analyse von Edelmetallen und Geld befasst. Neben seinen zahlreichen wissenschaftlichen Leistungen wurde Newton 1696 Warden der britischen Royal Mint. Drei Jahre später, 1699, wurde er Master der Royal Mint, ein Amt, das er bis zu seinem Tod im Jahr 1727 innehatte.
Frage: Wie kommt es zur Entwertung von Fiat-Währungen, und warum ist Gold dagegen immun?
Antwort: In früheren Zeiten versuchten Regierungen und Politiker, die Währung zu entwerten, indem sie den Münzen weniger wertvolle Metalle beimischten oder die Münzen verkleinerten und sie dennoch zum gleichen Wert in Umlauf brachten. Mit der Erfindung des Fiat-Papiergeldes konnten Regierungen einfach mehr Geld drucken und damit das gesamte umlaufende Geld entwerten. Heute erzeugen sie es per Mausklick auf elektronischem Wege.
Anders als bei einer Fiat-Währung, deren Geldmenge sich per Mausklick um 5 % oder 10 % erhöhen lässt, wächst das Goldangebot nur um etwa 1 % bis 2 % pro Jahr. Um das Goldangebot in einem Jahr um 10 % zu steigern, müsste die Welt eine enorme Zahl neuer Minen errichten, was kaum zu erwarten ist. Das Goldangebot unterliegt daher erheblichen Beschränkungen, die ein Überangebot verhindern. Dadurch eignet sich Gold als verlässlicher Wertspeicher.
Frage: Was würde Sie dazu veranlassen, Gold zu verkaufen?
Antwort: Ich würde Gold verkaufen, wenn eine Kombination der folgenden vier Dinge eintritt: Erstens, wenn die US-Notenbank Federal Reserve den Leitzins (Fed Funds Rate) auf 10 % anheben würde, ähnlich wie Paul Volcker in den frühen 1980er-Jahren. (Wie Sie sich vielleicht erinnern, lag der Leitzins in jener Zeit fast vier Jahre lang im Durchschnitt über 10 % und erreichte dreimal sogar 20 %.) Zweitens, wenn die Fed ihre Bilanz deutlich verkürzen würde. Drittens, wenn die Bilanzen der Zentralbanken in Japan, Europa und den Vereinigten Staaten nicht mehr so rasch wüchsen. Und viertens, wenn Gold überbewertet wäre. Derzeit ist jedoch keine der ersten drei Bedingungen auch nur annähernd erfüllt. Was den vierten Punkt betrifft, halte ich Gold für unterbewertet, nicht für überbewertet.
Klicken Sie hier, um das gesamte Whitepaper als PDF anzusehen ...
Rechtlicher Hinweis
Dieser Kommentar dient ausschließlich allgemeinen Informationszwecken. Nichts darin ist als Empfehlung oder Meinung von SRC Capital Management, LLC („SRC“) oder einem ihrer verbundenen Unternehmen zu verstehen, Wertpapiere zu kaufen oder zu verkaufen oder an einer Transaktion teilzunehmen. Dieser Kommentar stellt keine Anlageberatung dar und ist weder ein Angebot zum Verkauf noch eine Aufforderung zur Abgabe eines Angebots zum Kauf von Wertpapieren oder Finanzprodukten. Dieser Kommentar ist weder ein Angebot zum Verkauf noch eine Aufforderung zur Abgabe eines Angebots zum Kauf von Anteilen oder Aktien an einem von SRC verwalteten Fonds. Die hierin enthaltenen Ansichten sind ausschließlich die von SRC und können ohne Vorankündigung geändert werden.
Von SRC und ihren verbundenen Unternehmen verwaltete Konten können Positionen in einigen der in diesem Kommentar besprochenen Wertpapiere und Finanzprodukte halten, eingehen und/oder auflösen. Insbesondere halten von SRC verwaltete Konten derzeit Positionen in Unternehmen, die im Bergbau oder im Besitz von Gold, Silber und anderen Edelmetallen tätig sind, und können dies auch künftig von Zeit zu Zeit tun.
Bestimmte hierin enthaltene Informationen hat SRC von Dritten erhalten. SRC hat die Richtigkeit dieser Informationen nicht überprüft und haftet weder für Fehler in diesen Informationen noch für Handlungen, die im Vertrauen darauf vorgenommen werden. SRC ist nicht verpflichtet, die hierin enthaltenen Informationen zu aktualisieren oder auf dem neuesten Stand zu halten.
Diese Unterlagen können zukunftsgerichtete Aussagen enthalten, die auf den Erfahrungen und Erwartungen von SRC in Bezug auf die Märkte beruhen, in denen SRC investiert und tätig ist. Zukunftsgerichtete Aussagen sind mitunter an Wörtern wie „antizipiert“, „erwartet“, „glaubt“, „strebt an“, „kann“, „beabsichtigt“, „plant“, „sollte“, „versucht“, „würde“, „könnte“, „wird“ oder deren Verneinung bzw. an anderen ähnlichen Ausdrücken erkennbar. Auf solche zukunftsgerichteten Aussagen sollte man sich nicht verlassen, da sie nur zum Zeitpunkt ihrer Abgabe Gültigkeit besitzen. Zukunftsgerichtete Aussagen sind keine Garantie für künftige Wertentwicklungen und unterliegen zahlreichen Risiken, Unsicherheiten und Annahmen, die sich schwer vorhersagen lassen. Die tatsächlichen Ergebnisse können abweichen, und diese Abweichungen können erheblich sein. Die Wertentwicklung in der Vergangenheit ist kein Indikator für künftige Ergebnisse. Die in diesen Unterlagen enthaltenen zukunftsgerichteten Aussagen stehen ausdrücklich unter dem Vorbehalt dieses Warnhinweises.
Dieses Dokument ist vertraulich und ausschließlich für den Adressaten bestimmt. Die darin enthaltenen Informationen und Materialien dürfen ohne vorherige schriftliche Zustimmung von SRC weder vervielfältigt, übermittelt, angezeigt noch kommerziell verwertet werden. Alle Rechte vorbehalten