
In diesem Artikel untersuchen wir die Folgen schrumpfender Bankkredite für die Wirtschaft, die Finanzmärkte und die Rohstoffe. Es handelt sich um eine sich entwickelnde globale Situation.
Warum steht die Bankkreditvergabe vor einer erheblichen Kontraktion? Ausgangspunkt sind die rekordhohe Verschuldung der Bankbilanzen im Euroraum und in Japan, hohe Verschuldungsquoten der Banken andernorts sowie ein grundlegender Umschwung im Zinsumfeld. Kurz gesagt: Statt gierig auf Gewinne zu sein, fürchten sich führende Bankmanager nun vor Risiken und vor ihrem Engagement darin.
Die Auswirkung auf die Realwirtschaft wird ein Einbruch des nominalen BIP sein, denn jede Transaktion, die das BIP ausmacht, wird über Kredit abgewickelt – nahezu ausschließlich über Bankkredit. Schrumpfende Bankkredite werden das BIP schlicht zu Boden drücken.
Doch Bankkredit treibt auch die Finanzaktivitäten an: Seine langfristige Ausweitung hat die Anleiherenditen sinken, die Aktienkurse steigen und die Derivatemärkte auf ein Ungetüm von 700 Billionen US-Dollar anwachsen lassen. Eine Kreditkontraktion untergräbt die Werte von Finanzanlagen und der damit verbundenen Derivatemärkte. Dieser Artikel beleuchtet die Unzulänglichkeiten der Basel-III-Regeln in diesem Zusammenhang.
Etwa alle zehn Jahre kommt es zu einer Bankenkrise, weil Banker versuchen, das Kreditrisiko zu verringern. Vierzehn Jahre nach dem Zusammenbruch von Lehman ist der Abschwung dieses Zyklus überfällig. Die Anzeichen deuten darauf hin, dass der Zyklus der Bankkreditkontraktion gerade erst beginnt …
Einleitung
Als Jamie Dimon auf einer Bankenkonferenz in New York sprach und warnte, er stufe seinen Konjunkturausblick von stürmisch auf Hurrikan-Bedingungen hoch, hätten wir aufhorchen sollen. Es war wahrscheinlich die wichtigste Warnung seit Michael Burrys Wette gegen den Hypothekenanleihemarkt im Jahr 2007, und sie kam nicht von einem unbekannten Händler, sondern vom wichtigsten Geschäftsbanker der Welt.
Der Subtext von Dimons Warnung ist, dass er eine Gruppe von US-Banken anführt, die zunehmend über steigende Kreditrisiken besorgt ist. Man muss nicht in Volkswirtschaft promoviert haben, um zu verstehen, dass steigende Verbraucher-, Arbeits- und Rohstoffpreise zu höheren Zinsen führen. Ebenso wenig bedarf es großer Beobachtungsgabe, um den Schock für das Kreditbuch einer Bank zu erkennen.
Es ist zu simpel, Depressionen, Einbrüche und Rezessionen dem Versagen des privaten Sektors anzulasten. Die Ursache ist stets eine Kreditkontraktion. Diese entsteht jedoch durch eine vorangegangene Überausweitung des Bankkredits und ist ihrem Wesen nach die Korrektur eines früheren Zustands. Je stärker die Ausweitung, desto zerstörerischer die darauf folgende Kontraktion.
Keynes und andere ignorierten diese Realität und setzten auf eine Rolle des Staates bei wirtschaftlichen Eingriffen. Dies erforderte schließlich die Aufgabe solider Währung. Die ursprüngliche Idee war, dass der Staat die rezessionsbedingte Lücke schließt, indem er die Wirtschaft durch gezielte Haushaltsdefizite anregt und die öffentlichen Finanzen später durch höhere Steuereinnahmen bei wirtschaftlicher Erholung wieder aufbessert. Man glaubte, auf diese Weise Rezessionen abzumildern und die Staatsfinanzen über den Zyklus hinweg auszugleichen.
Dieses Argument wurde in den Nachkriegsjahren mit scheinbarem Erfolg angewandt, bis zum Ende des Bretton-Woods-Abkommens, als sich der Dollar-M3 von 27 Mrd. US-Dollar im Juli 1950 auf 59 Mrd. US-Dollar im August 1971 mehr als verdoppelt hatte, ohne dass sich offensichtliche inflationäre Folgen zeigten.[i]
Als das Bretton-Woods-Abkommen mit dem Scheitern des Londoner Goldpools in den späten sechziger Jahren zu zerfallen begann, sahen Amerikas Hohepriester der Makroökonomie das Problem in den Zwängen eines streng begrenzten Goldstandards und nicht im Versagen ihrer wirtschafts- und geldtheoretischen Modelle. Bretton Woods wurde aufgegeben, und seither setzt die staatlich geprägte Wirtschaftstheorie immer wieder doppelt auf das Scheitern. Die FRED-Grafik in Abbildung 1 zur Haushaltslage der USA veranschaulicht die Folgen: Wenn etwas schiefgeht, wird die Schuld dem freien Markt gegeben und die Politik einfach verdoppelt.
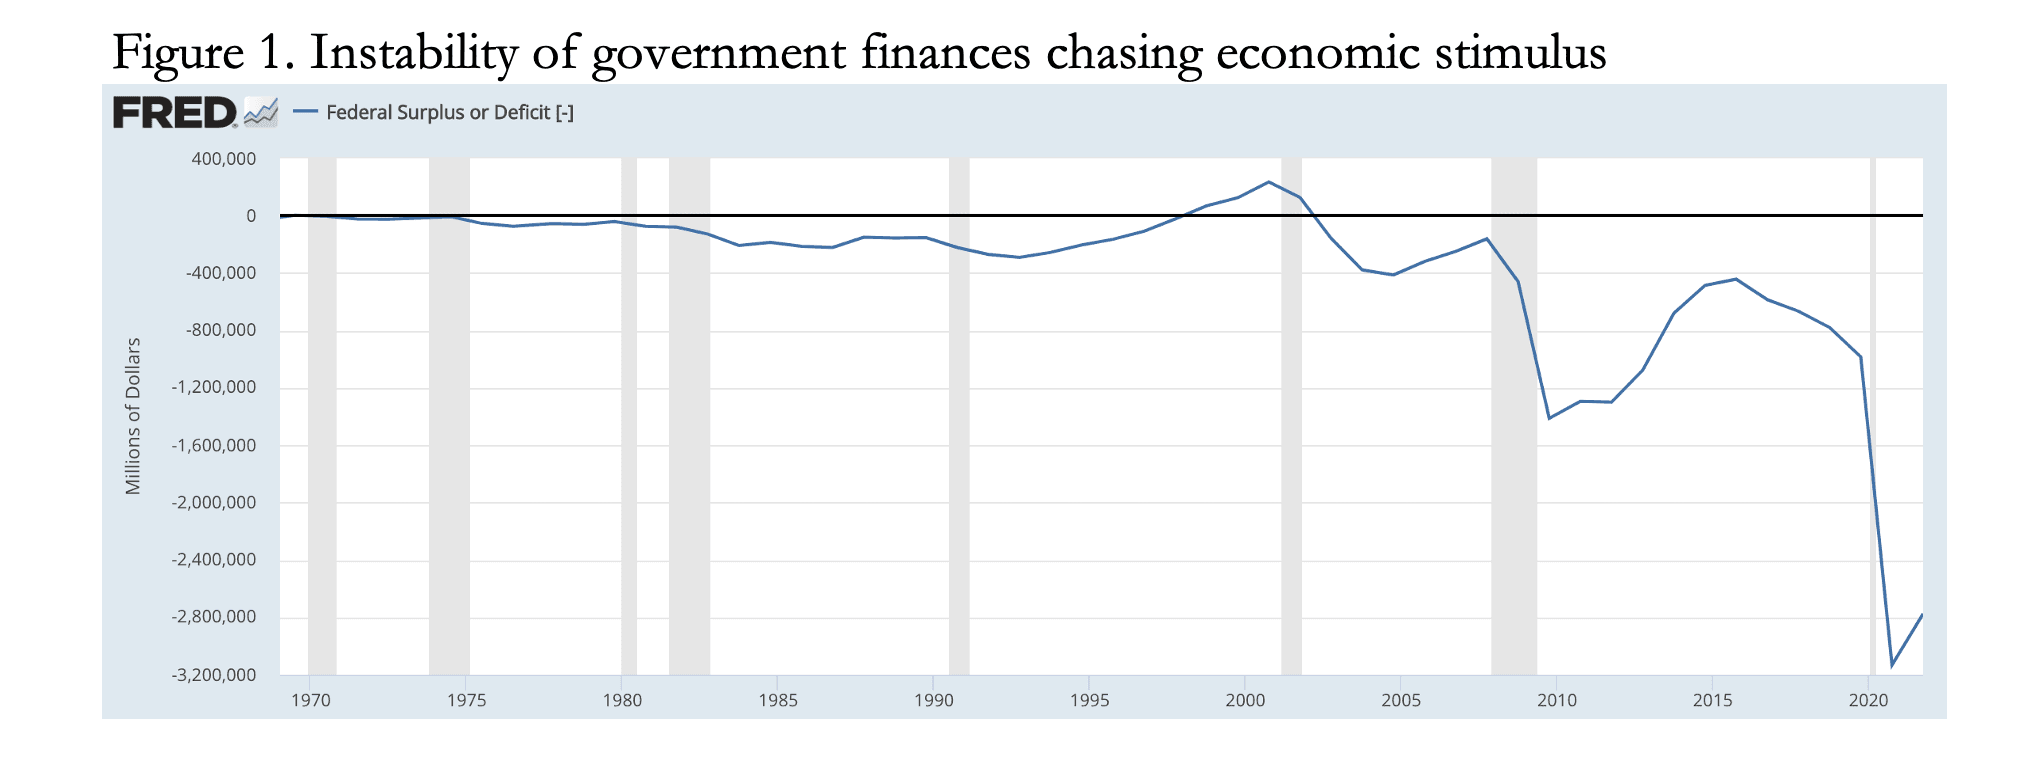
Zur Einordnung dieser Defizite: Im Haushaltsjahr 2021 beliefen sich die Ausgaben der Bundesregierung auf 6,822 Billionen US-Dollar, die Einnahmen auf 4,047 Billionen US-Dollar. Mit anderen Worten: Das Defizit der Einnahmen gegenüber den Ausgaben betrug 31,4 % der Ausgaben. Im laufenden Haushaltsjahr, das in Kürze endet, wird eine teilweise Erholung der Einnahmen erwartet; angesichts eines Präsidenten Biden, der Geld ausgibt wie ein Matrose beim Landgang, und der inzwischen weithin erwarteten Rezession können wir eine nennenswerte Verbesserung der Finanzen der Bundesregierung jedoch wohl ausschließen.
Angesichts einer erwarteten Rezession trotz der Stimulierung durch rekordhohe Staatsdefizite hat sich die keynesianische Stimulierungstheorie eindeutig erschöpft und ist völlig gescheitert. Doch das ist nicht alles. Niedrigere Zinsen sollen eine Volkswirtschaft beleben, und dabei haben sie vollständig versagt. Tatsächlich hat sich die Makroökonomie so weit von der wirtschaftlichen Realität entfernt, dass das gesamte Establishment der Wirtschaftswissenschaften sein Denken auf die Realität zurücksetzen muss: auf die Realität, die in dem, was heute abfällig als klassische Ökonomie bezeichnet wird, besser verstanden wurde. Diese gilt natürlich einfach als nicht mehr anwendbar.
Eines der außergewöhnlichen Versäumnisse des modernen Denkens betrifft die nahezu vollständige Blindheit gegenüber der Zyklizität der Bankkreditvergabe. Doch Jamie Dimons Warnung vor Hurrikan-Bedingungen ist wahrscheinlich der beste denkbare Hinweis auf eine bevorstehende zyklische Kontraktion der Bankkredite. Und was ist das nominale BIP, mit dem die Wirtschaftsleistung gemessen wird? Es ist nicht mehr und nicht weniger als der Einsatz von Kredit für die qualifizierenden Transaktionen, aus denen sich das BIP zusammensetzt. Dennoch scheint niemand die Folgen dieser wichtigen Tatsache zu verstehen.
Ja, es ist eine Tatsache. Das BIP steigt und fällt nicht aufgrund der Verbraucher, sondern aufgrund von Veränderungen in der Verfügbarkeit von Bankkrediten. Das Verbraucherverhalten ist nicht die Ursache von Rezessionen in der Konsumtätigkeit; es ist die Verfügbarkeit von Kredit, die sie antreibt.
Die abweichende Sichtweise
Diejenigen, die den Zyklus der Bankkredite und seine Folgen nicht verstehen, bilden die große Mehrheit der Wirtschaftsakteure, sowohl im Finanzsektor als auch außerhalb davon. Die hartnäckigste Gruppe von Begriffsstutzigen findet sich in der Regierung und ihrer Bürokratie. Von den großen Zentralbanken bis zu den Bankaufsichtsbehörden ist eine von Gruppendenken geprägte Blindheit gegenüber den Ursachen regelmäßiger Booms und Krisen erkennbar.
Leider gilt: Wenn eine Regierung und ihre Behörden lange genug eine falsche Politik verfolgen, wächst das Vertrauen der Öffentlichkeit in sie, anstatt dass sie verspottet werden. Besonders problematisch ist dies an den Kapitalmärkten, die die geldpolitischen Maßnahmen der Zentralbanken inzwischen völlig unkritisch übernommen haben.
Bankmanager sind gegen diese Entwicklung nicht immun. Anstatt ihre geschäftlichen Ziele richtig zu verstehen, sind sie daher den Zentralbanken und staatlichen Regulierungsbehörden verpflichtet. Ihr eigentliches Geschäft besteht darin, Händler von Kredit zu sein und nicht Verantwortung für diejenigen zu tragen, die sich als Interessengruppen bezeichnen, sondern Erträge für ihre Aktionäre zu erwirtschaften.
Die Ziele der Banker haben sich so weit entfernt, dass sich bei einem Vergleich von Eigenkapital-Buchwerten und Marktkapitalisierungen zeigt: Die Kapitalisierungen der global systemrelevanten Banken der Eurozone liegen im Durchschnitt fast 60 % unter dem Buchwert. Die Märkte deuten nicht nur darauf hin, dass diese Banken auf ein Scheitern zusteuern, sondern auch darauf, dass die Manager dieser Banken ihren jeweiligen Aufsichtsbehörden statt ihren Aktionären verpflichtet sind.
Die Eurozone ist mit diesem Problem nicht allein. Nach meinen Berechnungen liegen die durchschnittlichen Kapitalisierungen der vier chinesischen G-SIBs 55 % unter dem Buchwert, die der drei britischen im Durchschnitt 56 % und die der drei japanischen 52,5 %. Die acht US-amerikanischen G-SIBs sind nicht so stark betroffen; ihre durchschnittlichen Kapitalisierungen liegen bei 102 % der Buchwerte, wobei die Kapitalisierung der Citi allerdings bei 50 % des Buchwerts zu liegen scheint.
Für das Verständnis des Bankkreditzyklus führt dies wahrscheinlich zu einer Verzerrung. Im Kern hängt der Zyklus von Phasen der Gier nach Gewinn und der Furcht vor Verlusten und deren Folgen für die Aktionärsrenditen ab.
Nur wenige Banker scheinen zu erkennen, dass sie in einem von ihnen selbst geschaffenen Bankkreditzyklus gefangen sind. Deshalb besteht der Zyklus, solange Kreditstatistiken verfügbar sind. Wenn jedoch mangelndes Verständnis der Ursache des Zyklus mit fehlender Verantwortung gegenüber den Aktionären zusammentrifft, ist zu erwarten, dass das Management großer Banken glaubt, mit regulatorischer Unterstützung wirtschaftliche Abschwünge durch bloße Einhaltung der Vorschriften wegzuhandeln.
Die Folge ist, dass die Krise, wenn sie eintritt, für große Teile der internationalen Bankengemeinschaft am wenigsten erwartet kommen wird. Diese Unkenntnis zeigte sich in der Plötzlichkeit des Skandals um die Verbriefung von Hypotheken in den Jahren 2007—2008. Sie besteht bis heute fort, nur in größerem Ausmaß. Sie wird am Ergebnis nichts ändern, ist aber ein Faktor, den man im Zusammenhang mit diesem Artikel berücksichtigen sollte.
Der Ausgangspunkt für eine Kreditkontraktion könnte kaum schlechter sein
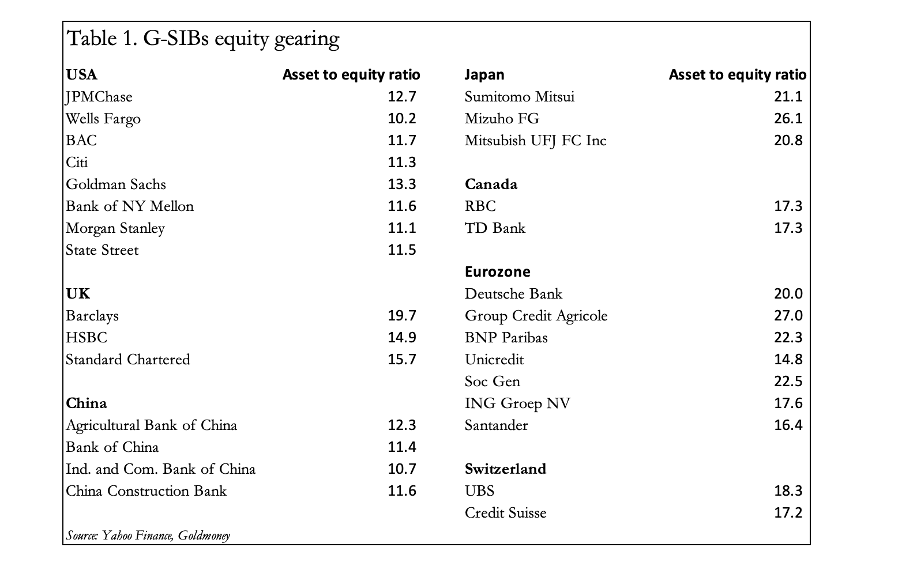
Während die Zinsen von den Zentralbanken niedrig gehalten wurden und die offizielle Verbraucherpreisinflation bei oder nahe dem offiziellen Zielwert von 2 % blieb, erhöhten die Geschäftsbanken ihren Bilanzhebel. Am deutlichsten war dies in Bankensystemen, in denen die Zentralbanken negative Zinsen verhängten. Sowohl im Euroraum als auch in Japan haben sich die Geschäftsbanken so stark verschuldet, dass die global systemrelevanten Banken in beiden Rechtsräumen heute Bilanzrelationen von Aktiva zu Eigenkapital von durchschnittlich mehr als dem Zwanzigfachen aufweisen.
Im Rahmen der Basel-III-Verschuldungsquote der Bank für Internationalen Zahlungsausgleich beträgt die Mindestquote für das Kapital, definiert als Verhältnis des Kernkapitals (Tier 1) zur Gesamtrisikopositionsmessgröße, 3 %. Oder, um den Bilanzhebel konventioneller auszudrücken: das 33,3-Fache. Zugegeben, die Risikopositionsmessgröße ist komplexer als die gesamten Bilanzaktiva. Sie umfasst bestimmte außerbilanzielle Posten und Anpassungen für Kreditrisiken. Zudem gibt es wichtige Sonderregelungen für Derivate, die zulässige bilaterale Netting-Vereinbarungen erlauben, sowie für Wertpapierfinanzierungsgeschäfte, die außerbilanziell gehaltene Sicherheiten berücksichtigen.
Dennoch ist das 33,3-Fache nach Basel III unvertretbar, während ein Bilanzhebel von mehr als dem Zehnfachen historisch als nahezu riskant gelten konnte. Wir alle schätzen die Hebelwirkung für Gewinne, wenn es gut läuft, aber nicht, wenn es schlecht läuft. Genau darauf zielte Jamie Dimons Hurrikan-Warnung. Nebenbei bemerkt scheint der Hebel für die Aktionäre von JPMorgan bei etwa dem 12,7-Fachen zu liegen.
Bankkredit, also die Kundeneinlagen auf der Passivseite der Bankbilanzen, macht den weitaus größten Teil der umlaufenden Zahlungsmittel aus. Das einzige andere Element sind Bargeld und Scheidemünzen. In den Vereinigten Staaten entfallen offiziell 88,3 % auf Bankkredit, während Banknoten und Scheidemünzen 12,7 % ausmachen. Von diesen Dollarnoten zirkuliert jedoch eine große Menge im Ausland. Laut dem Jahresbericht 2010 des Board of Governors erzielte die Fed aus im Ausland gehaltenen Bargelddollar Seigniorage-Einnahmen von insgesamt 667 Mrd. US-Dollar, was zu jener Zeit zwei Dritteln des umlaufenden Bargelds entsprach.[ii] Die Schätzungen zum im Ausland gehaltenen Dollarbargeld gehen jedoch weit auseinander. Angesichts der umfangreichen Bargeldlieferungen zur Unterstützung von US-Militäreinsätzen und des allgemeinen Rückgangs der Bargeldnutzung im Inland können wir jedoch wahrscheinlich davon ausgehen, dass Banknoten, gemessen an den umlaufenden Zahlungsmitteln, weniger als 5 % des gesamten Kredits ausmachen, der hinter den BIP-Transaktionen steht; der Rest ist Geschäftsbankenkredit.
Sollten die US-Banken Jamie Dimons Hurrikan-Warnung daher folgen, muss das nominale BIP offensichtlich stark schrumpfen. Dies ist jedoch auch ein globales Problem, da die meisten Banken außerhalb der USA deutlich stärker verschuldet sind als die amerikanischen. Allein bei den acht global systemrelevanten Banken (G-SIBs) der USA sehen wir ein durchschnittliches Verhältnis von Aktiva zu Eigenkapital von 11,7. Zum Vergleich zeigt Tabelle 1 die geschätzten Verschuldungsquoten aller G-SIBs weltweit.
Bleiben wir vorerst bei den USA: Wir würden erwarten, dass sich der Bankkredit auf einen normaleren zyklischen Tiefstand von vielleicht dem Sechs- bis Achtfachen des Eigenkapitals verringert. Das impliziert einen Abbau der Einlagenverbindlichkeiten in Höhe von 7 bis 10 Billionen US-Dollar. Dies wird sich nicht vollständig im BIP niederschlagen, da Bankkredit auch Transaktionen mit Finanz- und Kapitalvermögen finanziert. Dennoch ist zu erwarten, dass die Normalisierung des Hebels beim Bankkredit erhebliche Auswirkungen auf das US-BIP haben wird.
Deshalb ist es so wichtig zu verstehen, was das BIP darstellt. Finanzanalysten übersehen diesen Punkt im Allgemeinen und scheinen zu glauben, die zunehmend sichtbare Rezession werde von wirtschaftlichen Faktoren getrieben. Sie nennen den Verlust des Verbrauchervertrauens und den Mangel an Arbeitskräften sowie Lieferkettenprobleme, die die Industrieproduktion behindern. Diese Faktoren treiben die Rezession nicht an; entscheidend ist die Verfügbarkeit von Bankkredit. Tatsache ist, dass der Bankkredit gerade erst zu schrumpfen begonnen hat und sich dies zwangsläufig beschleunigen wird, je mehr die Banker angesichts des Zinsausblicks in Sorge geraten. Folglich wird der Abschwung zwangsläufig erheblich ernster werden, als derzeit angenommen wird.
Der vorletzte Absatz weist darauf hin, dass die Kräfte, die in den USA zu einer Schrumpfung des Bankkredits führen, ernst genug sind. Wie Tabelle 1 zeigte, sind die Extremwerte beim Bilanzhebel der G-SIBs außerhalb der USA jedoch deutlich besorgniserregender. Im Euroraum und in Japan, wo die Zinsen in unnatürliche negative Bereiche gedrückt wurden, haben die G-SIBs darauf reagiert, indem sie ihren Bilanzhebel erhöhten, um die Rentabilität zu erhalten. Da die globalen Zinsen nun steigen, nehmen ihre Gewinne zunächst zu. Zugleich wachsen aber auch die Risiken, dass uneinbringliche und zweifelhafte Forderungen sie bald überwältigen.
Das Eurosystem ist von faulen Krediten durchsetzt, und Japan ist übermäßig verschuldet
Bei genauerer Analyse stellen wir fest, dass das gesamte Euro-System morsch ist. So lag der Anteil notleidender Kredite in Italien im Jahr 2016 bei 17 % der gesamten Bankaktiva. Bis März waren diese auf wundersame Weise auf nur noch 4 % gesunken – ein historischer Tiefstand. Dies ist jedoch nicht auf ein wirtschaftliches Wunder zurückzuführen, sondern darauf, dass die örtliche Bankenaufsicht zahlreiche Kredite als vertragsgemäß bedient eingestuft hat. Dadurch wurden sie als Sicherheiten für Repogeschäfte mit der italienischen Zentralbank akzeptiert und gingen anschließend im Zahlungsverkehrssystem TARGET2 verloren. Ein nicht quantifizierbarer Teil der Ungleichgewichte im Euro-System der EZB und der nationalen Zentralbanken geht auf diesen Faktor zurück, der sich in anderen Rechtsordnungen der Eurozone wiederholt.
Die meisten dieser faulen und zweifelhaften Forderungen bestehen wahrscheinlich weiterhin und stützen Zombie-Unternehmen, die höhere Zinsen nicht verkraften können. Da die Eurozone nun in eine Rezession eintritt, die mit stark steigenden Erzeugerpreisen und weltweit höheren Zinsen zusammentrifft, kann sich die Lage nur verschlechtern.
Das ausstehende Volumen der Repogeschäfte in der Eurozone[iii] wird für Dezember 2021 auf 9.198 Mrd. € geschätzt. Die Nachfrage nach hochwertigen Sicherheiten zur Unterlegung von Repogeschäften war der wichtigste Treiber der Nachfrage nach Staatsschulden. Dadurch konnten Banken dafür bezahlt werden, Liquidität zu schaffen, die wiederum in Staatsanleihen und Schatzwechseln angelegt wird, um eine geringe Zinsdifferenz zu erzielen. Die aktuellen Repo-Sätze, die noch immer sämtlich negativ sind, zeigt Abbildung 2.
Bei steigenden Anleiherenditen dürften die Gewinne aus der Mittelaufnahme über Repogeschäfte zu negativen Zinssätzen zur Finanzierung von Staatsschulden mit steigenden Renditen dafür sorgen, dass Banken der Eurozone weiterhin kurzlaufende Papiere kaufen. Bei dreimonatigen Staatsschatzwechseln der Eurozone, die typischerweise mit positiven 7 Basispunkten rentieren, beträgt die Rendite etwa 0,2 %. Dies funktioniert, solange alternative Verwendungen der Bilanzkapazität risikobereinigt weniger attraktiv sind und solange Banken ihre Bilanzen nicht verkürzen wollen. Wie oben dargelegt, wird Letzteres jedoch durch das neue Zinsumfeld infrage gestellt. Die Kontraktion der Bankkredite in der Eurozone wird daher diesem Repo-Kreislauf ein Ende setzen.
Die Folgen für die Finanzierung der Haushaltsdefizite der Staaten sind alarmierend. Wenn die EZB ihre „Programme zum Ankauf von Vermögenswerten“ nicht so ausweitet, dass sie die Defizite der Euro-Staaten vollständig finanziert, und das zu einer Zeit, in der diese Defizite zudem deutlich zunehmen, wird das gesamte Euro-System mit hoher Wahrscheinlichkeit zusammenbrechen. Wie man sagt: inflationieren oder untergehen.
„Inflationieren oder untergehen“ scheint auch für das Finanz- und Bankensystem Japans zu gelten. Für Banken der Eurozone und Japans, deren bilanzielle Verschuldungsquoten bei bis zu 27 bzw. 26 liegen, wird die Anpassung ihrer Bilanzen an ein Umfeld höherer Zinsen unweigerlich zu Ausfällen führen und Gegenparteirisiken weltweit verbreiten, auch in das US-Bankensystem. Dies könnte erklären, weshalb beide Zentralbanken zögern, die Zinsen anzuheben, und es vorziehen, ihre Währungen statt ihrer Finanzsysteme zu beeinträchtigen.
Und als internationales Abwicklungszentrum für Geschäftsbanken, die in Euro, Dollar und Yen handeln, ist London sowohl einer globalen Bankenkrise als auch einer Währungskrise in erschreckendem Maße ausgesetzt.
Die Auswirkungen der Kreditkontraktion auf die Finanzmärkte
Zu verstehen, dass die nominale BIP-Statistik von der Verfügbarkeit von Bankkrediten bestimmt wird, ist nur ein Teil unserer Darstellung. Bankkredite werden auch für nicht berücksichtigte Transaktionen eingesetzt, vor allem für Kapitalgüter und Finanzaktiva. Für den einfachen Bürger bedeutet dies wahrscheinlich die Verfügbarkeit von Hypothekenfinanzierungen für sein Eigenheim; schon jetzt sehen wir, dass Hypothekenangebote zurückgezogen und höhere Margen auf Kredite verlangt werden, was beginnt, die Immobilienpreise zu untergraben.
Weit wichtiger im gesamtwirtschaftlichen Zusammenhang ist der Rückzug von Krediten aus der Finanzierung von Transaktionen in Finanzaktiva. Hier haben wir es nicht nur mit Geschäftsbanken zu tun, die Kredite zurückziehen, sondern auch mit den Folgen einer Kontraktion des Schattenbankensystems. Schätzungen zum Umfang des Schattenbankensystems weltweit und in einzelnen Kapitalmärkten gehen erheblich auseinander, ebenso wie Schätzungen zum Ausmaß ihrer Geschäftstätigkeit. Als Schattenbanken lassen sich Finanzintermediäre definieren, die Fristen-, Kredit- und Liquiditätstransformation betreiben, ohne über eine Banklizenz zu verfügen.[iv]
Nicht alle Schattenbankgeschäfte beinhalten Kreditschöpfung; es handelt sich vielmehr überwiegend um Kredittransformation. Für uns steht im Vordergrund, in welchem Umfang Schattenbanken nicht erfasste Kredite schaffen. Dies bezieht sich vor allem auf Abwicklungsverzögerungen ab dem Zeitpunkt der Transaktion, etwa bei Abwicklung am Folgetag, sowie auf Derivatgeschäfte zwischen Gegenparteien, wenn eine oder beide Gegenparteien Nichtbanken sind und lediglich Sicherheitsleistungen (Margin) hinterlegt werden. Nur wenige erkennen diese als Kredit, doch jeder Vertrag über eine künftige Abwicklung ist zweifellos einer.
[Die Behandlung von Derivaten bei Banken, die außerbilanzielle Verbindlichkeiten in Form nicht in Anspruch genommener Zusagen schaffen, wird in den Basel-III-Vorschriften behandelt – dazu weiter unten mehr].
Der entscheidende Punkt bei Schattenbanken ist, dass sie eine nicht klar abgrenzbare Quelle der Kreditausweitung an den Finanzmärkten darstellen. In vielen Fällen sind sie jedoch nicht mehr als Durchleitungsstellen für Bankkredite. Abbildung 3 zu den Brokerkrediten in den USA veranschaulicht diesen Punkt anschaulich.

Für den Rückgang der Margin-Kredite gibt es zwei treibende Kräfte: Kunden verringern ihr Engagement in Wertpapieren, und Banken oder Broker kündigen Kredite oder verlängern sie nicht. In den Anfangsphasen eines Bärenmarktes ist es der zurückgehaltene Kredit, denn wer auf dem Höhepunkt eines Bullenmarktes optimistisch genug war, seine Anlagen mit Fremdkapital zu finanzieren, zeigt sich in der Regel zurückhaltend beim Verkauf. Solange Broker jedoch als Schattenbanken fungieren, stammt der gesamte Margin-Kredit aus Bankkrediten, wobei die Broker lediglich als Kreditvermittler handeln.
Abbildung 3 zeigt nicht nur das Verhältnis zwischen dem Bankwesen und dem Schattenbankwesen, sondern auch einen Bereich, in dem die Bankkredite bereits schrumpfen, und sie veranschaulicht einen Fall, in dem beide Formen des Bankgeschäfts Hand in Hand arbeiten. Die Lehre daraus lautet: Wenn die Verfügbarkeit von Bankkrediten für Wertpapiergeschäfte sinkt, schrumpft auch der Umfang des Schattenbankwesens. Daher besteht eine erhöhte Gefahr eines sich selbst verstärkenden Rückgangs der Wertpapierkurse, wenn sowohl Bankkredite als auch Schattenbankkredite aus den Wertpapiermärkten abgezogen werden. Auch der Schattenbankkredit, der durch die zeitliche Lücke zwischen Geschäftsabschluss und Abwicklung entsteht, könnte bedroht sein, was zu Abwicklungsausfällen an regulierten Börsen führen kann. Dies stellt ein Problem für Geschäfte auf Basis hinterlegter Sicherheitsleistungen (Margins) dar, bei denen für den offenen Saldo faktisch Kredit geschaffen wird, in der Erwartung, dass dieser Kredit durch ein Gegengeschäft erlischt.
Kürzlich sah sich die London Metal Exchange gezwungen, im Nickelmarkt einzugreifen, als sich abzeichnete, dass es zu einem Kreditausfall kommen würde. Geschäfte wurden annulliert, um den Markt zu erhalten. In einem schweren Kreditabschwung ist dies ein potenzielles Problem für alle regulierten Börsen, da weltweit Futures im Umfang von rund 40 Billionen US-Dollar und weitere Optionen im Umfang von 54 Billionen US-Dollar ausstehen.[v]
Ein weiteres Problem ist der zugrunde liegende Trend steigender Zinsen und die Frage, wie dieser die Anleiherenditen in die Höhe und die Aktienkurse nach unten treiben wird. Seit der Finanzialisierung großer Volkswirtschaften wie der USA, des Vereinigten Königreichs und der EU in den 1980er Jahren haben Banken die Kreditschöpfung zunehmend von der Unterstützung der Produktion auf die Unterstützung finanzieller Aktivitäten verlagert. Die Wende beim Zinstrend droht, die weitere Vergabe von Bankkrediten für finanzielle Aktivitäten abrupt zu stoppen.
Die Banken werden nicht nur besicherte Kredite, wie etwa die Margin-Verschuldung ihrer Kunden, in den Blick nehmen, sondern auch die Wertpapiere in ihren Bilanzen als Mittelquellen betrachten, um ihren Kredithebel zu verringern. Der Verkauf dieser Vermögenswerte ist erheblich weniger schwierig, als Verfahren zur Eintreibung von Krediten bei Unternehmen und Privatpersonen einzuleiten.
Eine zusätzliche Liquiditätsquelle zur Verringerung des Bilanzhebels sind grenzüberschreitende Forderungen und die entsprechenden Verbindlichkeiten. Laut der Bank für Internationalen Zahlungsausgleich beliefen sich diese Forderungen der Banken im vergangenen März auf 17,5 Billionen US-Dollar, davon 8 Billionen in US-Dollar, 5,4 Billionen im Gegenwert in Euro, 817 Mrd. in Pfund Sterling und 690 in Yen.
Die 8 Billionen in US-Dollar stimmen mit den TIC-Statistiken des US-Finanzministeriums überein, wonach Ausländer im vergangenen März Forderungen gegenüber US-Banken in Höhe von 7,07 Billionen US-Dollar hielten – die Differenz spiegelt vermutlich Eurodollar-Guthaben außerhalb des Federal-Reserve-Systems wider. Bei einer allgemeinen Kreditverknappung reduzieren ausländische Banken, für die diese Einlagen Bilanzaktiva darstellen, historisch betrachtet ihre Fremdwährungsguthaben bei ihren Korrespondenzbanken. Aus den Zahlen der BIZ geht zudem hervor, dass die US-Banken und der US-Dollar der Liquidation durch ausländische Gegenparteien am stärksten ausgesetzt sind, gefolgt von Euro, Pfund Sterling und Yen.
Außerbörsliche Derivate (OTC)
Das mit Abstand größte Problem in einer Phase der Kreditverknappung findet sich bei den außerbörslichen Derivaten (OTC). Dabei handelt es sich um nicht börsennotierte vertragliche Vereinbarungen zwischen Gegenparteien, darunter Rohstoffkontrakte, Credit Default Swaps, aktienbezogene Kontrakte, Devisenderivate und Zinsderivate. Laut der Datenbank der BIZ beliefen sich die ausstehenden Nominalbeträge aller Kontrakte im Dezember 2021 auf 610 Billionen US-Dollar. Diese Positionen sind die Summe der Meldungen von siebzig Händlern in zwölf Rechtsordnungen, die schätzungsweise 94 % des in der dreijährlichen Erhebung der BIZ erfassten Gesamtvolumens abdecken, was darauf hindeutet, dass der tatsächliche Gesamtbetrag eher bei 650 Billionen US-Dollar liegt.
Die Mehrheit der Derivatehändler sind Abteilungen von Geschäftsbanken. Mit der zunehmenden Kontraktion der Bankkredite ergeben sich daraus zwei Fragen. Die erste betrifft die Gegenparteifolgen eines größeren Bankenzusammenbruchs, der in dieser Phase des Kreditzyklus fast immer eintritt und der verhindert werden muss, indem sichergestellt wird, dass jede Bank mit einem Derivatebuch gerettet wird. Die zweite betrifft das Ausmaß, in dem die Gruppe der Banken beschließt, ihr Engagement in OTC-Derivaten zu verringern, um die Bilanzhebelwirkung zu reduzieren.
Nehmen wir für den Moment an, dass die Zentralbanken alles in Bewegung setzen, um jeden bedeutenden Bankenzusammenbruch zu verhindern. Dann bleibt die Frage, wie wahrscheinlich es ist, dass Banken versuchen, Derivatepositionen abzubauen, und welche Folgen dies hätte. Dabei werden die Treasury-Abteilungen der Banken die Vorschriften von Basel III zur strukturellen Liquiditätsquote (Net Stable Funding Ratio, NSFR) beachten. Die NSFR wird wie folgt berechnet:
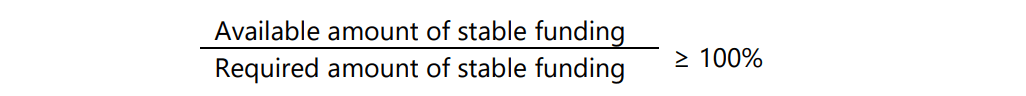
Bei der Berechnung der verfügbaren stabilen Refinanzierung für das Halten von Derivatepositionen (d. h. der aus den Verbindlichkeiten einer Bilanz zugewiesenen Mittel) gilt eine Anrechnung von null Prozent, wenn die Derivateverbindlichkeiten die Derivateforderungen übersteigen. Mit anderen Worten: Es wird angenommen, dass die Finanzierung von Netto-Derivateverbindlichkeiten zu den am wenigsten liquiden Tätigkeiten gehört, denen eine Bank nachgehen kann. Und wenn die Derivateforderungen die Derivateverbindlichkeiten übersteigen, beträgt der erforderliche Anteil stabiler Refinanzierung 100 %.[vi] Auch dies ist hinsichtlich der Finanzierung strafend.
Ob die Handelsposition einer Bank positiv ist oder nicht, Derivate sind daher aus Finanzierungssicht die ineffizienteste Tätigkeit. Die NSFR-Vorschriften werden die OTC-Derivateaktivität dämpfen, sofern es sich nicht um Ausgleichsgeschäfte handelt. Positionen werden bei Fälligkeit auslaufen, und neue werden nicht eröffnet. Die Märkte werden deshalb eine erhebliche Schrumpfung von über 600 Billionen Dollar an OTC-Derivaten und weiteren 100 Billionen Dollar an regulierten Futures und Optionen verkraften müssen.
Die Möglichkeiten von Banken, Finanzintermediären und Unternehmen, Risiken in den Derivatemärkten auszugleichen, werden zwangsläufig eingeschränkt, was zu geringerer Handelsliquidität führt. Und der zugrunde liegende Handelsbestand aus Long-Positionen an den Anleihe- und Aktienmärkten wird tendenziell abgebaut, während Short-Positionen ähnlich betroffen oder sogar geschlossen werden.
Die Folgen für Rohstoffe werden jedoch völlig andere sein. Banken und andere Händler halten selten physische Bestände. Falls doch, etwa bei Edelmetallen, reichen sie nie aus, um mögliche Verbindlichkeiten zu decken.
So beliefen sich laut der BIZ-Datenbank für Dezember 2021 die Nominalbeträge von Gold-Forwards und -Swaps auf 686 Mrd. Dollar, was 11.762 Tonnen entspricht. Diese Positionen werden fast ausschließlich von LBMA-Mitgliedern gehalten. Wir wissen, dass die überwiegende Mehrheit dieser Forwards und Swaps durch das Abwicklungssystem AURUM erlischt, das Käufer und Verkäufer zusammenführt, und dass nur ein kleiner Teil durch Übertragungen zwischen Verkäufern und Käufern innerhalb der Londoner Tresore abgewickelt wird. Da die LBMA-Tresore Edelmetall enthalten, das überwiegend für Nichtbanken gelagert wird, dürfte die tatsächliche Liquidität für Ungleichgewichte bei AURUM unter 500 Tonnen liegen. AURUM ist in der Tat ein hocheffizientes Abwicklungssystem, das es den Mitgliedsbanken von London Precious Metals Clearing Limited ermöglicht, möglichst wenig physischen Bestand zu halten.
Man sollte bedenken, dass es für eine Bank stets als unerwünschte Verwendung von Kreditressourcen gilt, auf unverzinslichem physischem Metall zu sitzen, und dass zudem der Faktor der erforderlichen stabilen Refinanzierung für das Halten von physischem Gold mit 85 % strafend ist.
Im Kern wird die Nachfrage nach über 11.000 Tonnen Gold in Papierderivate umgelenkt. Ein Großteil davon dürfte sich in den nicht zugeteilten Edelmetallkonten widerspiegeln, die LBMA-Mitgliedsbanken ihren Kunden anbieten. Das Ausmaß, in dem die Kontraktion der Bankkredite den Umfang der OTC-Derivate verringert, wird sich darin zeigen, dass die Banken ihre Angebote für nicht zugeteilte Golddepotkonten zurückziehen. Falls diese Einleger es zuvor nicht erkannt haben, werden sie feststellen, dass sie keinerlei Ansprüche auf physisches Gold haben.
Die für Gold geltenden Bedingungen gelten auch für den gesamten Rohstoffhandel in Derivaten und im physischen Markt. Der Rückgang sowohl der OTC- als auch der regulierten Derivatemärkte im Zuge einer allgemeinen Kontraktion der Bankkredite dürfte daher zu einer größeren Nachfrage nach physischem Ersatz führen. Er wird zwangsläufig den aktuellen Trend steigender Rohstoff- und Edelmetallpreise im Verhältnis zu Finanzwerten verstärken, die durch steigende Zinsen belastet werden.
Weitere Anmerkungen zur NSFR von Basel III
Indem Basel III Derivate auf Nettobasis behandelt, bildet die strukturelle Liquiditätsregelung die tatsächlichen Risiken offener Derivatepositionen nicht ab. Netto-Verbindlichkeits- oder Forderungssalden machen in der Regel nur wenige Prozent des in den einzelnen Derivaten unterstellten Kredits aus.
Das systemische Risiko aus OTC-Derivaten wird durch die Struktur des Marktes verstärkt. In jeder einzelnen Kategorie (Swaps, Rohstoffe, gewährte Optionen usw.) hat der Handelstisch einer Bank wahrscheinlich mehrere Positionen bei verschiedenen Gegenparteien. Der Ausfall einer einzigen Gegenpartei setzt die Bank Verlusten in voller Höhe der mit ihr abgeschlossenen OTC-Kontrakte aus. Darüber hinaus kann eine einzelne Derivateposition mehrere Gegenparteien haben, und der Ausfall jeder einzelnen von ihnen kann einen Dominoeffekt auslösen.
Genau um eine OTC-Krise zu vermeiden, wurde Basel III im Gefolge des Zusammenbruchs der American Insurance Group im Jahr 2008 entwickelt. Die New Yorker Fed sah sich gezwungen, mit einem Kredit über 85 Mrd. US-Dollar einzugreifen, als dieser Schöpfer von Derivaten, insbesondere von Credit Default Swaps, in Schwierigkeiten geriet. Einfach gesagt: Das Management von AIG betrachtete Derivate als Erweiterung des Versicherungsgeschäfts, verstand aber die wahren Risiken des Marktes für besicherte Hypothekenkredite nicht. Dieses Versagen versetzte die Aufsichtsbehörden in allen Finanzzentren in große Angst und führte zur Ausarbeitung neuer Bankenvorschriften in Basel III, um die Auswirkungen von Vertragsausfällen zu begrenzen.
Indem Basel III jedoch lediglich das Kreditrisiko behandelt, das sich aus den „Mark-to-Myth“-Werten der Derivatepositionen auf Nettobasis ergibt, geht es nicht auf die tatsächlichen Risiken in den Bruttowerten der Derivateverpflichtungen einer Bank ein.
Fazit
Dieser Artikel hat einige der offensichtlichen Folgen eines grundlegend veränderten Kreditumfelds für die Banken behandelt. Er begann mit der Klarstellung, dass es Veränderungen im Umfang der ausstehenden Bankkredite sind, die die Wirtschaftsstatistiken bestimmen, und nicht der Umstand, dass wirtschaftliche Akteure aus irgendeinem Grund beschließen, ihre Produktion und ihren Konsum zu ändern. Dieser Punkt wird von Kommentatoren, Ökonomen und Anlegern des Mainstreams nicht richtig verstanden.
Es besteht kein Zweifel, dass die Weltwirtschaft in eine Rezession eintritt. Dahinter steht das Ende eines langfristigen Abwärtstrends der Zinsen, der in einigen Fällen zu negativen Zinsen führte. Die Banken erhöhten ihre Bilanzhebel auf außergewöhnliche Niveaus, um bei geschrumpften Kreditmargen die Gewinne zu halten, und setzten sich damit einer massiven Umkehr aus, falls sich der Zinstrend ändern sollte. Diese Wende ist nun eingetreten: Die frühere Ausweitung von Währung und Kredit treibt die Verbraucherpreise immer weiter nach oben, verstärkt durch globale Faktoren, die Regierungen durch ihr Handeln leichtfertig herbeigeführt haben und die zu einer existenzbedrohenden Energie- und Nahrungsmittelkrise geführt haben.
Bei Bankern, die nicht von ihren Aufsehern vereinnahmt sind, verdrängt die Furcht vor Verlusten für die Aktionäre die Gier. Steigende Zinsen erhöhen die Kreditrisiken, verteuern die Finanzierung der Staatsschulden und zwingen die Geschäftsbanken, der Realwirtschaft Kredite zu entziehen.
Auch die Wall Street ist betroffen. Zusammen mit dem langfristigen Trend sinkender Zinsen gab es einen entsprechenden Trend fallender Anleiherenditen und steigender Werte von Finanzanlagen. Seit 1985, dem Jahr, auf das wir den Beginn der Finanzialisierung der Weltwirtschaft datieren können, hat sich die Bilanzsumme aller US-Banken verzehnfacht. Dieser Trend kehrt sich nun um.
Die Auswirkungen auf das BIP sind schlimm genug. Aber es wird auch grundlegende Veränderungen für die Finanzmärkte geben. Angetrieben von steigenden Zinsen und Anleiherenditen dürfte der Bärenmarkt erheblich ausfallen. Und eine starke Kreditkontraktion nach einer längeren Expansion führt zwangsläufig zu Bankenpleiten – die empirische Evidenz zeigt, dass dies unvermeidlich ist.
Die globalen Schwachstellen scheinen die Eurozone und Japan zu sein, wo die Banken am stärksten verschuldet sind. Während sich dieser Artikel auf die Auswirkungen des Bankkredits konzentriert, umfasst eine Krise in der Eurozone das Eurosystem aus EZB und nationalen Zentralbanken und bedroht damit den Fortbestand des Euro selbst.
Selbst ohne Bankenpleiten werden die Banken, wie wir gesehen haben, ihr Engagement in Finanzwerten einschließlich Derivaten abbauen. Das verstärkt die Belastung für die Märkte und beseitigt zugleich die Faktoren künstlicher Nachfrage nach Rohstoffen, die die Preise unter das Niveau gedrückt haben, das sich andernfalls einstellen würde.
Wenn all die prekär aufgestellten Fiat-Dominosteine zu fallen beginnen, werden Zentralbanker wie moderne John Laws ihre Währungen zwangsläufig auf den Altären der Rettung der Finanzmärkte, des BIP und der Finanzierung der sich rasch verschlechternden Staatsfinanzen opfern. Wahrscheinlich ist es in diesem Stadium, dass die Öffentlichkeit jede Hoffnung auf die Kaufkraft ihrer Fiat-Währungen aufgeben wird.
Wie verhindern wir, dass dies geschieht? Wir sind auf diesem Inflationspfad wahrscheinlich schon zu weit gegangen, um umzukehren. Wenn das so ist, müssen wir die Krise geschehen lassen, in der Hoffnung, dass die Lehre am Ende gezogen wird: dass unsolides Geld und Regierungen, die vorgeben zu wissen, wie man freie Märkte verbessert, für den größten wirtschaftlichen Rückschlag der jüngeren Geschichte verantwortlich sind.
Aber verlassen Sie sich nicht darauf.
[i] Siehe St. Louis FRED, Currency in Circulation.
[ii] Siehe Seite 5: The myth of the cashless society: How much of America’s currency is overseas? Von Edgar Feige, veröffentlicht von der Deutschen Bundesbank, Februar 2012.
[iii] Repos – Rückkaufvereinbarungen, mit denen sich eine Bank Liquidität verschafft, indem sie Sicherheiten zu festen Konditionen hinterlegt.
[iv] Z. Pozsar, 2013. Shadow Banking, New York Fed.
[v] März 2022 – Quelle: Bank für Internationalen Zahlungsausgleich.
[vi] Siehe Basel III: the net stable funding ratio Veröffentlicht vom Basler Ausschuss für Bankenaufsicht, Oktober 2014.