
Im ersten Teil dieses Berichts (siehe Long term oil prices beginning to reflect the coming oil shortage – Part I, 28. März 2022) haben wir ausführlich dargelegt, wie es zum aktuellen Ölpreisschock gekommen ist (siehe Grafik 1).

Kurz zusammengefasst: Nach dem Einbruch der Ölpreise Anfang 2020 infolge der ersten weltweiten Covid-19-Lockdowns einigten sich die OPEC+-Mitglieder auf die größten Förderkürzungen der Geschichte. Als sich die weltweite Ölnachfrage zu erholen begann, beschloss die OPEC+, das Angebot nur langsam wieder auszuweiten. Dadurch blieb der Markt im Defizit, um die erhöhten weltweiten Lagerbestände wieder auf ein normales Niveau zurückzuführen. In den vergangenen Monaten lag die tatsächliche OPEC-Förderung jedoch unter dem offiziellen Ziel, da viele OPEC-Mitglieder mit innenpolitischen Problemen zu kämpfen haben, die eine volle Förderung verhindern.
Interessanterweise springen die Kernmitglieder der OPEC, Saudi-Arabien, die Vereinigten Arabischen Emirate und Kuwait, diesmal nicht ein, um die Lücke zu schließen. Unserer Ansicht nach mag dies teilweise politisch bedingt sein, etwa aufgrund von Spannungen zwischen den USA und einigen OPEC-Mitgliedern, es liegt aber wahrscheinlich auch an eigenen Kapazitätsgrenzen. Zwar fördern Saudi-Arabien und andere Kernmitglieder der OPEC noch unterhalb ihrer nachhaltigen Kapazität, doch können sie die Förderlücken der weniger stabilen OPEC-Produzenten nicht wirklich schließen. Denn dann könnten sie die Förderung nicht mehr steigern, wenn sie es laut dem OPEC+-Fahrplan sollen. Ihnen bleibt daher nichts anderes übrig, als bei ihrem eigenen vorab festgelegten Förderpfad zu bleiben.
Erschwerend kommt hinzu, dass die US-Schieferölproduzenten, denen man einst zutraute, so viel Rohöl zu fördern wie nötig, vom jüngsten Preisanstieg völlig unbeeindruckt scheinen. Nach einem Jahrzehnt anhaltender Verluste im Streben nach Wachstum erhielt die Schieferölbranche deutliche Warnsignale von Banken sowie Aktien- und Anleihemärkten. Im vergangenen Jahr konzentrierte sich die US-Schieferölindustrie daher ausschließlich auf Profitabilität, was bedeutete, an der Förderplanung festzuhalten, selbst als sich die Preise verdoppelten. Und sie scheint entschlossen, diesen Kurs auch 2022 nicht zu verlassen. Bei 60 USD/Barrel wurde erwartet, dass die US-Schieferölunternehmen ihre Förderung 2022 um rund 700–800 kb/d steigern. Bei 100 USD/Barrel sind diese Erwartungen weitgehend unverändert. Die Zeiten eines Förderwachstums von mehr als 2 mb/d pro Jahr scheinen für immer vorbei zu sein (siehe Grafik 2).

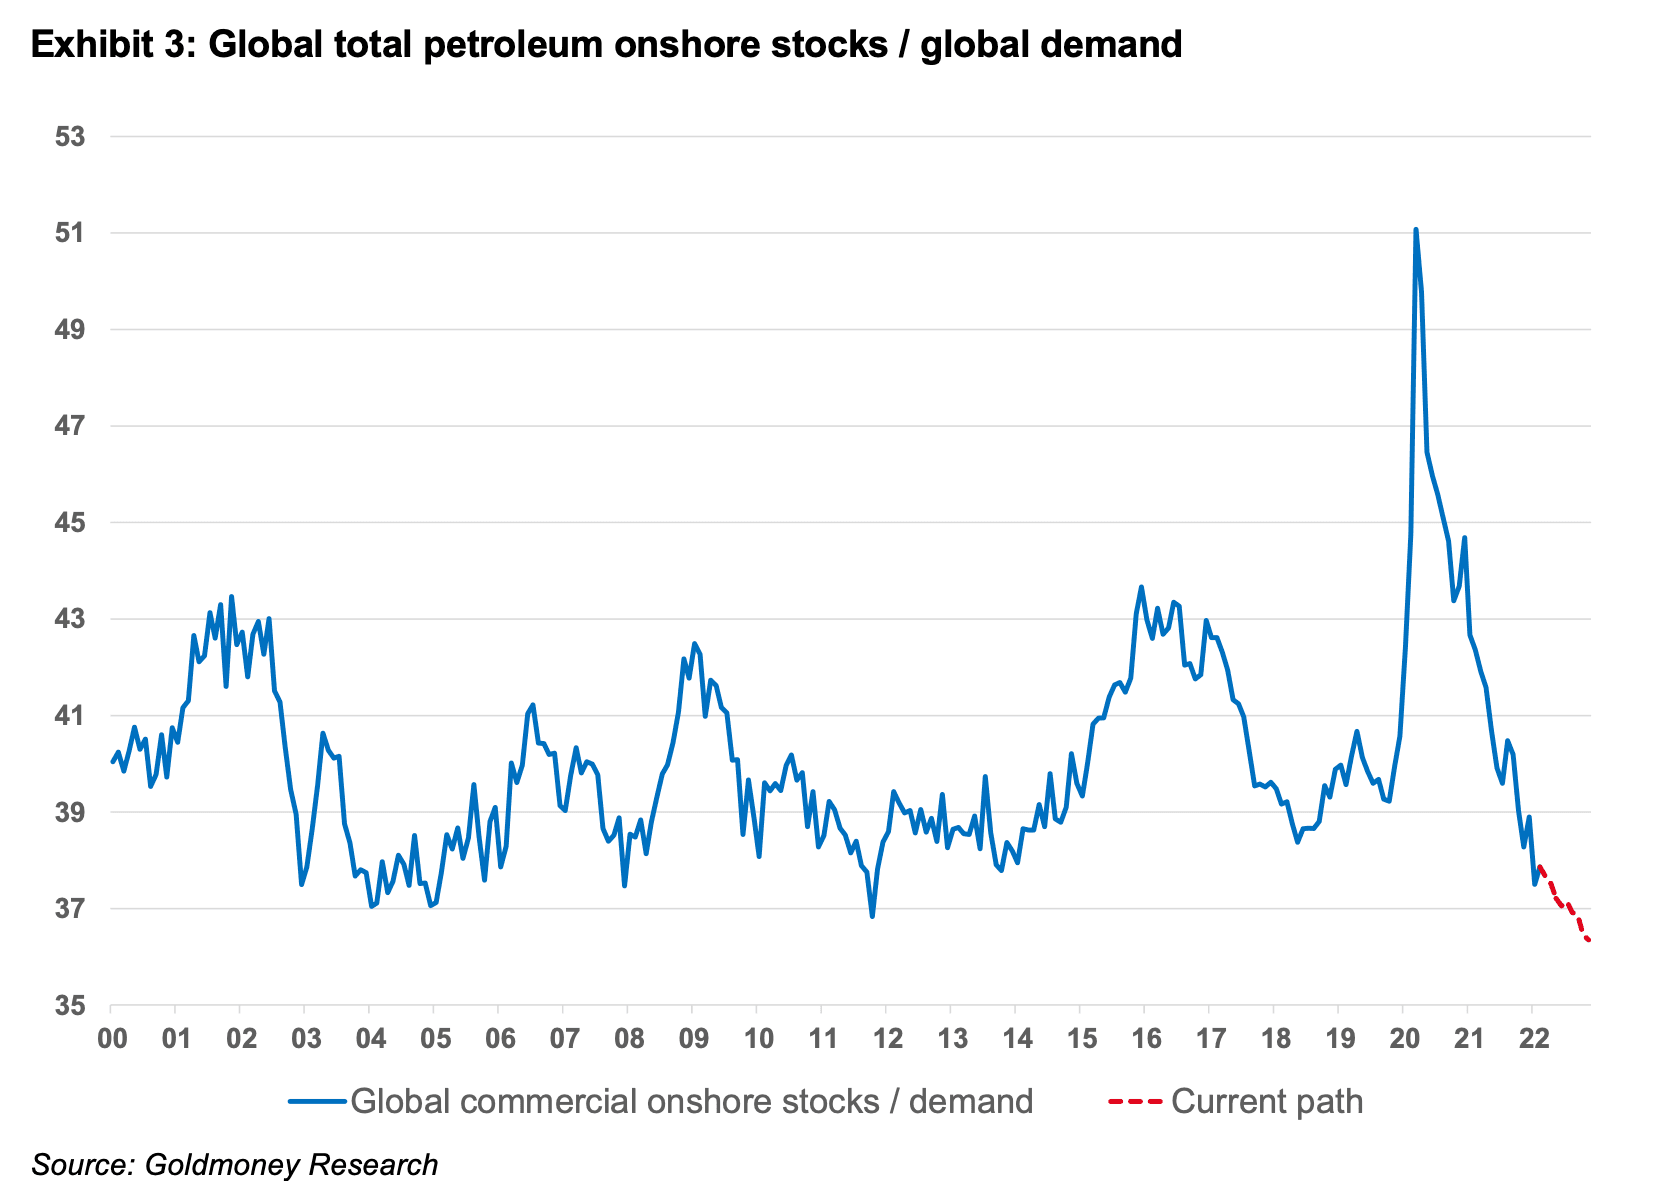
Infolgedessen überstieg die weltweite Nachfrage im ersten Quartal 2022 weiterhin die Förderung, und das zu einer Zeit, in der der Markt theoretisch in ein Überangebot hätte übergehen sollen. Dadurch fielen die weltweiten Öllagerbestände im Verhältnis zur Nachfrage nahe an ihre historischen Tiefststände (siehe Grafik 3), und die Kurve geriet in eine extreme Backwardation, das heißt, die kurzfristigen Preise notieren mit einem hohen Aufschlag gegenüber den späteren Preisen[1].
Zunächst scheint der jüngste Anstieg des Rohölpreises also vor allem darauf zurückzugehen, dass die Kurve aufgrund kurzfristiger Angebotsprobleme in eine steile Backwardation gedrängt wurde (wegen sehr niedriger Lagerbestände). Das ist jedoch nicht das ganze Bild. Wir meinen, dass sich die interessantere Geschichte leise am langen Ende der Kurve entwickelt hat. Die langfristigen Preise haben ihre Spanne von 50–65 USD/Barrel, in der sie in den vergangenen sieben Jahren gehandelt wurden, nach oben verlassen (siehe Grafik 4). Während kurzfristige Preisschwankungen in der Regel schlicht von schwankenden Lagerbeständen abhängen, spiegeln langfristige Preise die Grenzkosten des künftigen Angebots der Branche wider.
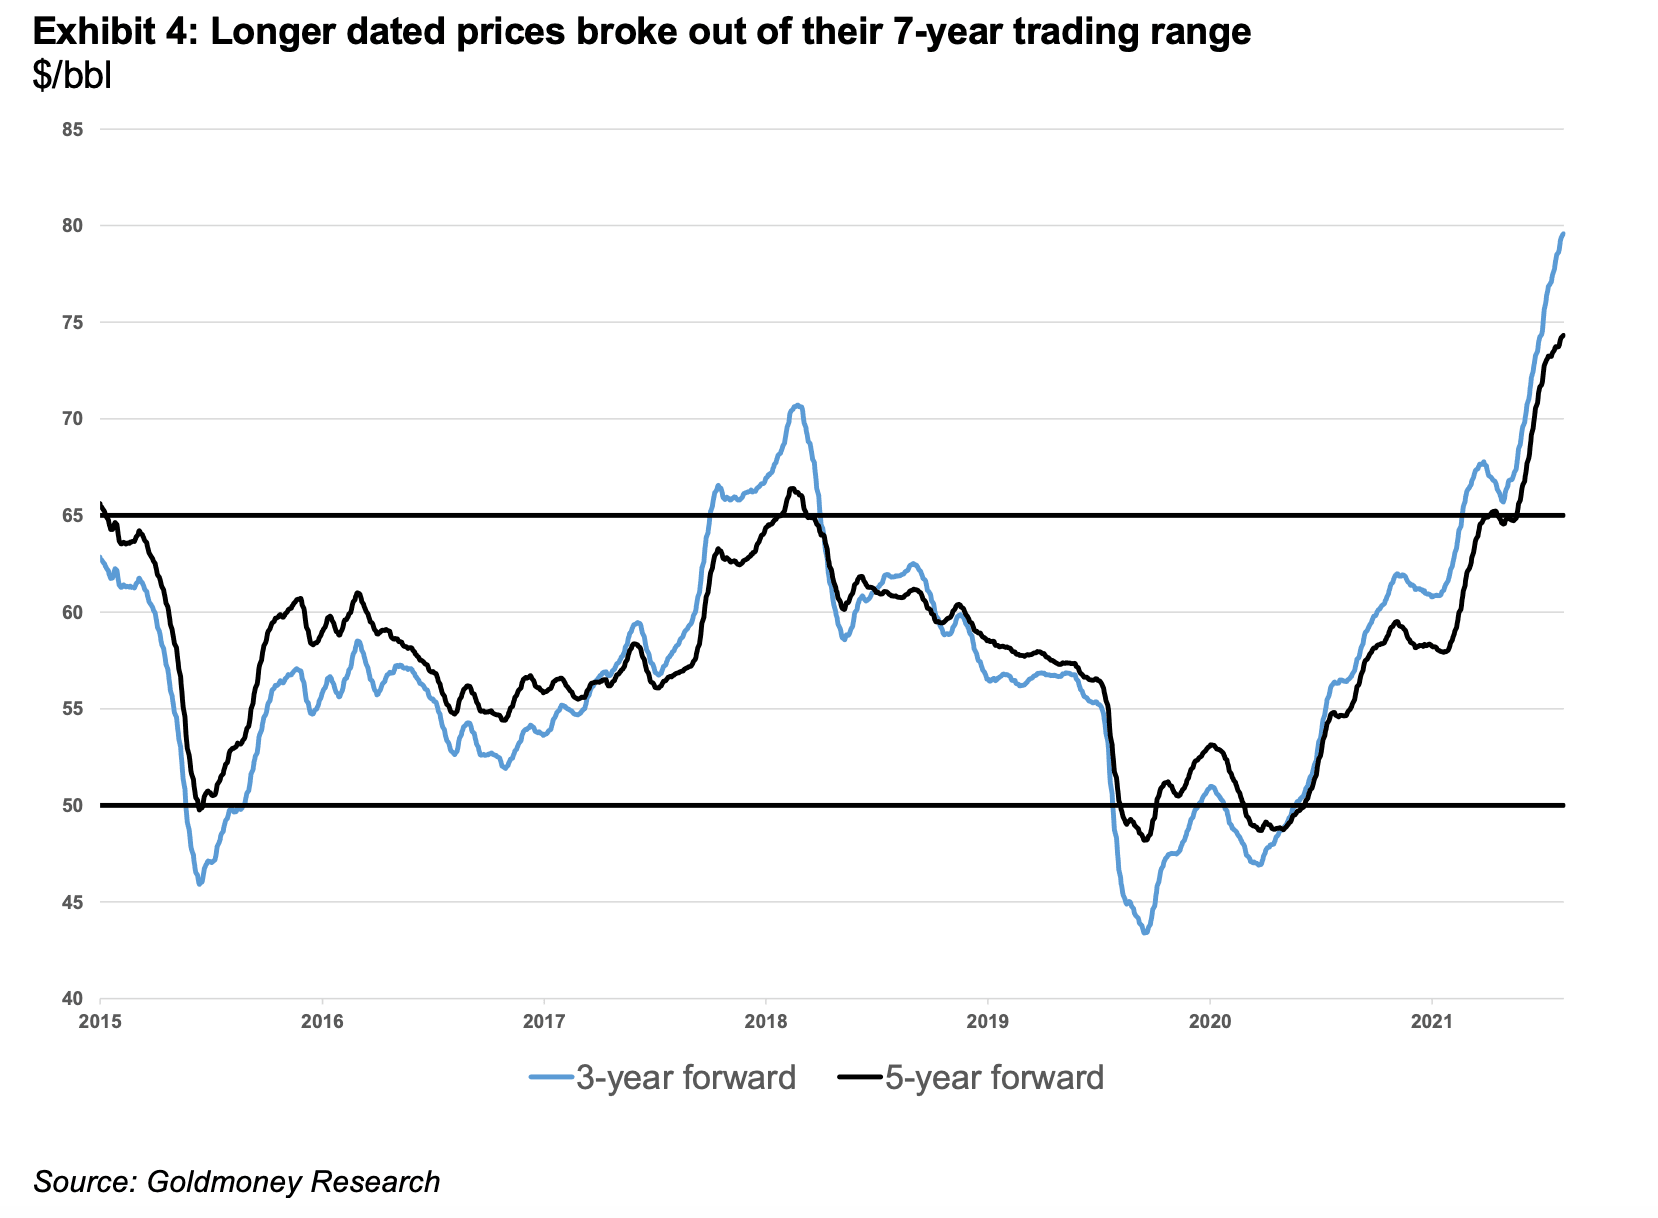
Die langfristigen Preise befinden sich seit der Finanzkrise 2008 in einem strukturellen Rückgang (siehe Grafik 5). Zunächst drückte die Aussicht auf eine lange Phase schwachen Wachstums nach der Kreditkrise die längerfristigen Preise. Wenn die Nachfrage langsamer wüchse, weil die langfristigen globalen Wachstumsaussichten trübe aussahen, würden die kostenintensivsten Projekte (wie kanadische Ölsande, arktisches Öl und sehr komplexe Ölprojekte) nicht mehr benötigt, und die Welt könnte vollständig mit konventionelleren, günstigeren Ölprojekten versorgt werden. Infolgedessen bewegten sich die langfristigen Ölpreise einige Jahre lang um 100 USD (gegenüber 140 USD/Barrel auf dem Höhepunkt 2008). Gerade als diese Wachstumssorgen verflogen, veränderte die Schieferölrevolution die Branche für immer. Von 2014 bis 2015 kam es zu einem zweiten Ölpreiseinbruch, der die langfristigen Preise noch weiter nach unten drückte. Am Ende begann der Markt einzupreisen, dass US-Schieferölproduzenten bei 50–65 USD die Welt mit allem Öl versorgen könnten, das sie jemals benötigt. Seit 2021 erleben wir jedoch einen Ausbruch der langfristigen Preise aus dieser Handelsspanne.

Was treibt dies also an? Wie bereits weiter oben im Bericht erwähnt, wird das kurze Ende der Kurve von den Lagerbeständen bestimmt. Das lange Ende der Kurve wird von den Grenzkosten des künftigen Angebots bestimmt. Warum preist der Markt nun plötzlich ein, dass die Grenzkosten des Angebots steigen? Wir glauben, dass dies auf zwei Faktoren zurückgeht. Zum einen erkennt der Markt allmählich, dass die aktuelle Kosteninflation in der Förderung wahrscheinlich kein vorübergehendes Phänomen ist. Zum anderen dämmert dem Markt, dass wir im kommenden Jahrzehnt mit Angebotsproblemen konfrontiert sein werden. Im weiteren Verlauf dieses Berichts befassen wir uns eingehend mit beiden Treibern der Grenzkosten des künftigen Angebots.
Die Inflation der Produktionskosten dürfte kaum nur vorübergehend sein
Die allgemeine Inflation ist in diesem Jahr förmlich explodiert. Die US-Kerninflation (ohne Energiepreise) liegt bei erstaunlichen 6,4 %, die Gesamtinflation (CPI) bei 7,9 % und die Erzeugerpreisinflation (PPI) für Fertigwaren bei gewaltigen 13,8 % (siehe Grafik 6).

Ökonomen und Medien haben in den vergangenen Monaten viel über die Ursache dieser Inflation geschrieben. Einige argumentieren, sie sei schlicht auf Störungen der Lieferketten zurückzuführen, die durch weltweite Covid-Auflagen und Lockdowns entstanden seien und die Rohstoffproduktion, die Fertigung und den Transport beeinträchtigt hätten. Davon ist vermutlich einiges zutreffend, und mit der Lockerung der Auflagen wird der Preisdruck aus den Lieferkettenstörungen etwas nachlassen, insbesondere wenn wir auf eine Rezession zusteuern. Wichtiger ist unserer Ansicht nach das Phänomen übermäßiger Ausgaben für bestimmte Güter während der Pandemie. Die Lockdowns führten dazu, dass die Menschen über mehr verfügbares Einkommen verfügten und online Waren bestellten, die sie sonst nicht bestellt hätten (siehe Grafik 7). Verstärkt wurde dies durch verschiedene Formen von Covid-Hilfszahlungen der Regierungen weltweit. Offenbar gaben die Menschen weltweit ihr Geld für ähnliche Produktgruppen aus, von denen viele in Fernost hergestellt werden. Dies führte dazu, dass die Hersteller mit der Nachfrage kaum Schritt halten konnten, und verursachte Engpässe im Transport. Wenn die Auflagen schrittweise aufgehoben werden, die Stimulus-Schecks auslaufen und die Normalität zurückkehrt, werden auch diese Warenströme nachlassen, und der Preisdruck wird verschwinden und sich möglicherweise sogar umkehren. Das verfügbare Einkommen pro Kopf hat sich weitgehend normalisiert und liegt inzwischen unter dem Trend (siehe Grafik 7). Mit anderen Worten: Der Inflationsdruck aus dem erhöhten verfügbaren Einkommen geht zu Ende. Und da die US-Notenbank die Zinsen zur Inflationsbekämpfung gerade dann anhebt, wenn die übermäßigen Ausgaben enden, könnte dies genau das sein, was nötig ist, um die Wirtschaft in die Rezession zu stürzen.

Wichtig ist, dass die durch Lieferkettenstörungen und stimulusgetriebene Nachfrage entstandene Inflation vor allem für die kurzfristige Inflation (und damit für die kurzfristigen Ölpreise) relevant ist und nicht für die langfristige Inflation.
Es gibt jedoch einen dritten Inflationstreiber, der die langfristigen Inflationserwartungen beeinflusst und unserer Ansicht nach nicht vorübergehend ist. Die Zentralbanken drucken seit der Finanzkrise de facto in großem Umfang Geld. Allein die Fed kaufte zwischen 2008 und 2014 Vermögenswerte (überwiegend US-Staatsanleihen) im Umfang von rund 3,5 Billionen, auch bekannt als Quantitative Easing (QE). Die meisten anderen großen Zentralbanken hatten oder haben ähnliche Programme. Erst 10 Jahre nach ihrem ersten QE-Experiment wagte die Fed den Versuch, diese Bilanz abzubauen. Nachdem sie zwischen 2018 und 2019 Papiere im Umfang von rund 700 Milliarden USD zurückverkauft hatte, zwangen Turbulenzen am Repo-Markt die Fed jedoch zu einer harten Kehrtwende und zum Ankauf von Vermögenswerten in einem so hohen Tempo wie nie zuvor. Bis Ende 2019 (als Covid noch kein Begriff war) war die Fed im Grunde wieder am Ausgangspunkt. Seitdem sind die Dinge nur noch extremer geworden, und derzeit befinden sich Vermögenswerte von 9 Billionen USD in der Fed-Bilanz (siehe Grafik 8). Andere Zentralbanken haben noch keinerlei Versuche gezeigt, ihre Bilanzen abzubauen.
 Viele Ökonomen argumentieren weiterhin, dass diese Vermögenskäufe nicht per se inflationär seien. Als Beleg verweisen sie auf das Ausbleiben eines Anstiegs der CPI-Inflation in den 10 Jahren vor der Pandemie (siehe Grafik 9).
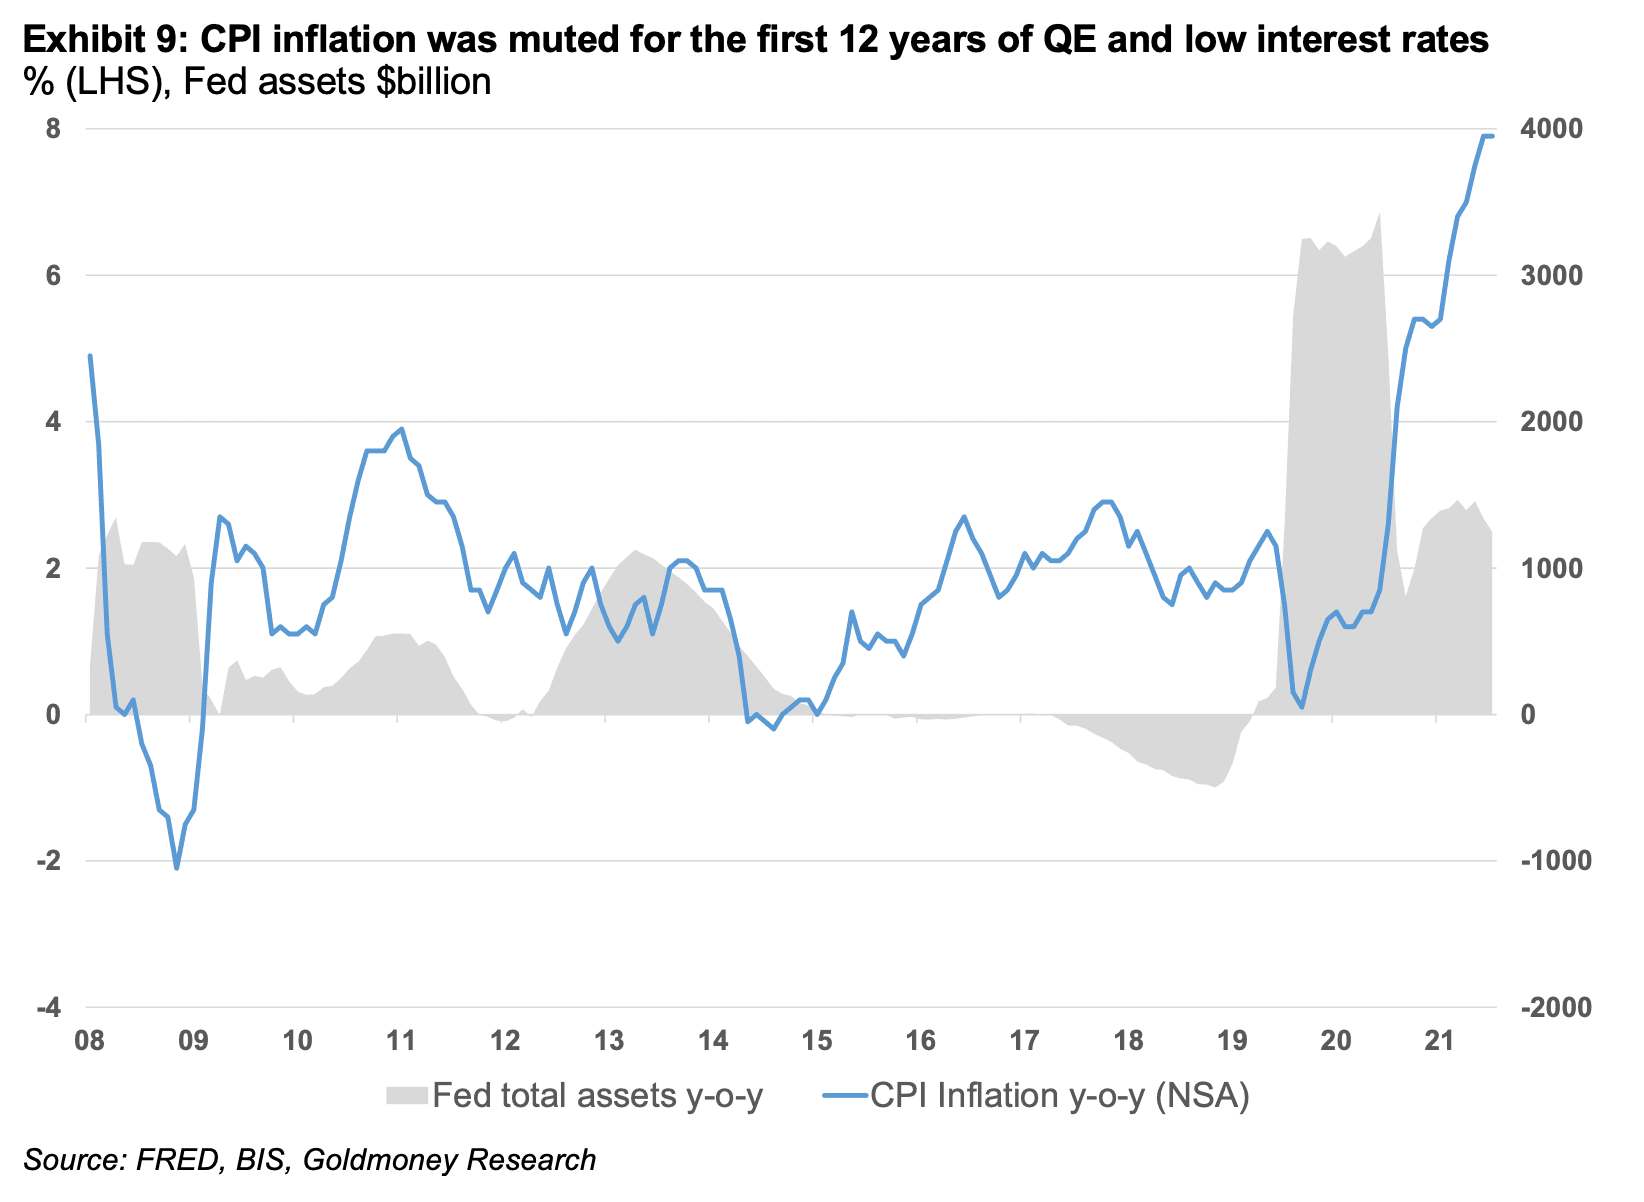 Lassen wir für einen Moment die Schwächen des CPI als tatsächliches Maß für die Lebenshaltungskosten beiseite. Das Hauptproblem des obigen Arguments besteht darin, dass wir infolge der Anleihekäufe der Zentralbanken durchaus massive Preisinflation erlebt haben, nur eben nicht im CPI. Es ist unbestreitbar, dass die Preise von Vermögenswerten wie Aktien, Anleihen und Immobilien seit mehr als zehn Jahren eine enorme Inflationsphase durchlaufen haben. Unserer Ansicht nach war es nur eine Frage der Zeit, bis die Vermögenspreisinflation in die breitere Wirtschaft durchsickert und wir einen breit angelegten Anstieg der Inflation sehen.
Wenn die Immobilienpreise explodieren, müssen sich irgendwann auch die Mieten anpassen, insbesondere in einem Umfeld steigender Zinsen. Steigen die Mieten für Läden, Lagerhallen usw., müssen diese Kosten an die Verbraucher weitergegeben werden. Die Preise für hergestellte Waren müssen gestiegene Grundstückspreise widerspiegeln, da diese die Kosten für den Bau neuer Fabriken erhöhen. In ähnlicher Weise führen explodierende Preise für Ackerland letztlich zu steigenden Lebensmittelpreisen. Sobald dieser Prozess begonnen hat, verstärkt er sich selbst, weil höhere Preise für ein Gut die Herstellungskosten anderer Güter erhöhen.
Das Ergebnis ist eine längere Phase hoher Inflation. Wir sehen dies deutlich beim Öl. Man würde erwarten, dass hohe Ölpreise den Ölproduzenten reichlich Anreize bieten, die Förderung zu steigern. Doch Produzenten, die die Förderung kurzfristig ausweiten könnten, wie die US-Schieferölproduzenten, sehen sich rasch steigenden Kosten gegenüber. Fracking-Sand, Fracking-Flüssigkeiten und Arbeitskosten steigen, neben anderem, unaufhaltsam.
Daher meinen wir, dass ein Teil dessen, was wir bei den langfristigen Ölpreisen sehen, tatsächlich das Ergebnis der Geldpolitik ist, die seit der Kreditkrise 2008 anhält. Wir glauben, dass der Zeitpunkt kommen wird, zu dem wir den Preis für die Geldpolitik der vergangenen 14 Jahre zahlen müssen, und wir denken, dass dieser Zeitpunkt jetzt gekommen ist.
Unserer Ansicht nach sitzen die Fed und andere Zentralbanken in der Zwickmühle. Um die Inflation abzuwürgen, müssten sie die Zinsen kräftig anheben (mindestens auf das Niveau der Inflationsrate) und Anleihen im Wert von Billionen Dollar rasch zurückverkaufen. Dies würde zweifellos die Vermögenspreise einbrechen lassen und eine scharfe weltweite Rezession auslösen. Daher ist es sehr unwahrscheinlich, dass die Fed und andere Zentralbanken ihre Bilanzen in nennenswertem Umfang abbauen können; ebenso wenig werden sie die Zinsen auf das Niveau der aktuellen Inflation anheben können, geschweige denn auf zweistellige Werte. Derzeit scheint die Fed jedoch entschlossen, die Zinsen unbeirrt weiter anzuheben, was unserer Ansicht nach ausreichen wird, um die Wirtschaft abzuwürgen, nicht aber, um den in Gang gesetzten Inflationsprozess zu stoppen (möglicherweise abgesehen von einer kurzen Phase in der anschließenden Rezession). Das wahrscheinlichste Ergebnis all dessen ist Stagflation. Somit werden die Produktionskosten für Öl noch viele Jahre rasch weiter steigen und damit faktisch die Untergrenze für die langfristigen Ölpreise anheben.
Düsterer Angebotsausblick für das kommende Jahrzehnt
Leider ist die Kosteninflation nicht das Einzige, was den langfristigen Ölpreis nach oben treibt. Die Branche steht zudem vor einem gewaltigen Problem beim Angebotswachstum im kommenden Jahrzehnt. Um zu verstehen, wie es dazu kam, müssen wir einen Schritt zurücktreten. Das Angebotswachstum der vergangenen mehr als 10 Jahre stammte aus drei Quellen: der OPEC, dem US-Schieferöl und einer Handvoll Nicht-OPEC-Länder. Der Großteil der Nicht-OPEC-Förderung verzeichnete einen regelrechten Rückgang (siehe Grafik 10).
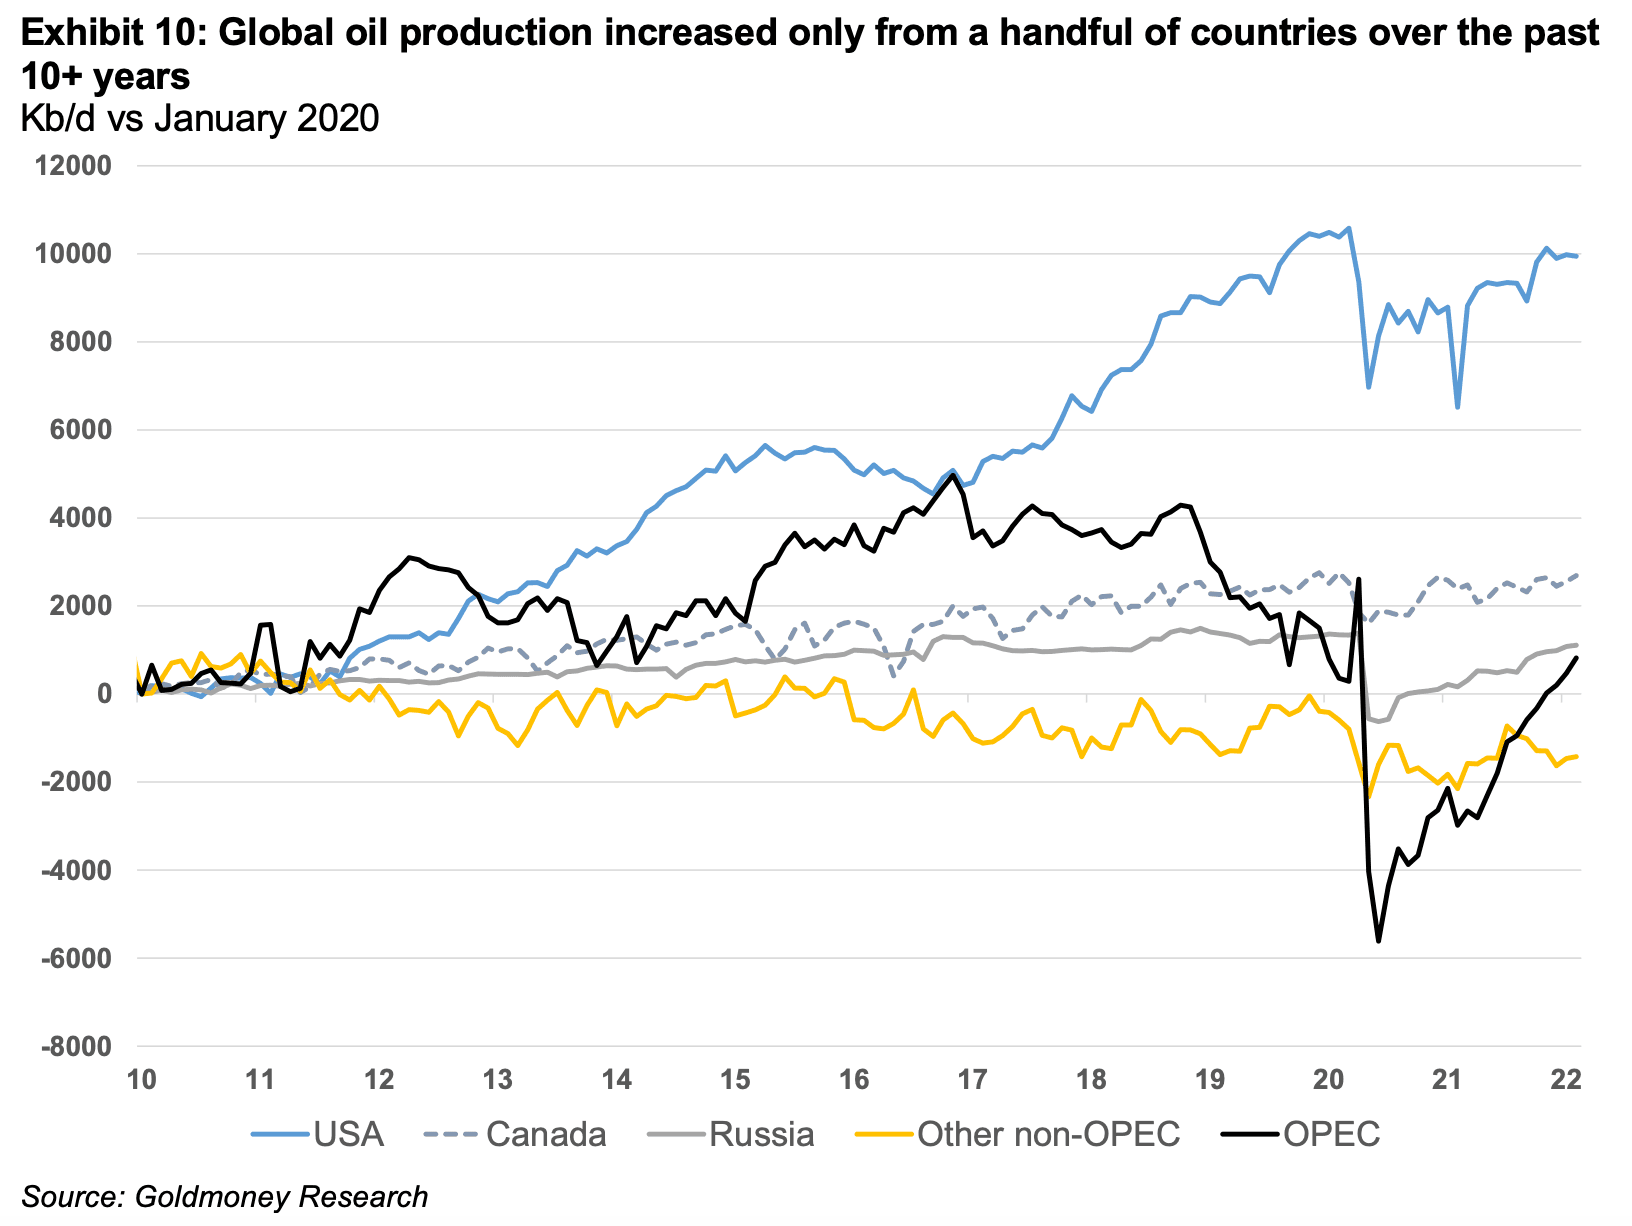
Die OPEC baute in der ersten Hälfte des vergangenen Jahrzehnts erhebliche Förderkapazitäten auf, doch seitdem tut sich die Förderung der Nicht-Kernländer der OPEC wie Iran, Venezuela, Angola, Nigeria und Libyen schwer. Dass die OPEC-Förderung in diesem Zeitraum überhaupt gestiegen ist, liegt daran, dass der Irak und die drei Kernmitglieder der OPEC, Saudi-Arabien, die Vereinigten Arabischen Emirate und Kuwait, ihre Förderung erheblich steigerten. Im Fall des Irak war dies das Ergebnis jahrelanger Investitionen internationaler Ölkonzerne nach dem 2003 begonnenen Krieg. Es dauerte mehrere Jahre, bis diese Investitionen Früchte trugen, und das gelang nicht ohne die Überwindung erheblicher Sicherheitsprobleme. Die Kernmitglieder der OPEC, Saudi-Arabien, die Vereinigten Arabischen Emirate und Kuwait, stützten sich größtenteils auf den Ausbau bestehender Kapazitäten (investierten aber auch erheblich, um diese Kapazitäten zu erhalten, und erschlossen einige neue, aber hochkomplexe Felder).
Wie weiter oben in diesem Bericht dargelegt, wurde die maximale Kapazität der Kernmitglieder der OPEC wahrscheinlich im Frühjahr 2020 offenbar. Im derzeitigen Tempo wird diese gesamte freie Kapazität bis zum zweiten Halbjahr 2022 aufgebraucht sein. Wir erwarten künftig keine nennenswerte Steigerung dieser Kapazität. Die OPEC-Länder stehen – ähnlich wie die internationalen Ölkonzerne – vor denselben langfristigen Unsicherheiten. Die Welt wird in den nächsten 20 Jahren voraussichtlich rasch dekarbonisiert, und die Ölnachfrage wird irgendwann ihren Höhepunkt erreichen, wenn sich der Verkehrssektor von fossilen Brennstoffen abwendet. Die Vorlaufzeiten neuer Ölprojekte haben sich jedoch erheblich verlängert, da sie immer komplexer und teurer geworden sind. Ein neues Projekt kann eine Vorlaufzeit von bis zu 10 Jahren haben, vom Tag der Genehmigung bis zum Fluss des ersten Barrels Öl. Diese Projekte haben zudem Laufzeiten von mehreren Jahrzehnten. Das bedeutet, dass heute genehmigte Ölprojekte erst dann produktiv werden, wenn die weltweite Ölnachfrage stagniert und schließlich zurückgeht. Daher haben alle Kernmitglieder der OPEC ihre Investitionsplanung für die kommenden Jahre drastisch gekürzt. Der einzige Unsicherheitsfaktor innerhalb der OPEC ist der Iran, wo wir einen schnellen Anstieg um 1 mb/d sehen könnten, sollte das Land mit der internationalen Gemeinschaft eine Einigung über sein Atomprogramm erzielen. Wir erwarten jedoch kein mittelfristiges Wachstum der iranischen Förderung wie im Irak.
Das US-Schieferöl war in den vergangenen mehr als 10 Jahren der größte einzelne Beitrag zum Förderwachstum. Die Produktion wuchs so stark, dass sie 2014 die Preise einbrechen ließ. Damals passten sich auch die langfristigen Preise deutlich nach unten an. Eine Zeit lang war die vorherrschende Meinung am Ölmarkt, dass US-Schieferölproduzenten bei Ölpreisen um 50–65 USD jeden künftigen Angebotsbedarf decken könnten. Wir hielten diese Erwartungen stets für verfehlt. Die Schieferölbranche war von Anfang an von schlechten, negativen Renditen für die Anleger geprägt. Bei 50–65 USD schien keines dieser Unternehmen langfristig tragfähig. Zudem profitierten Schieferölproduzenten in den vergangenen mehr als 10 Jahren von außergewöhnlich niedrigen Zinsen, weil die Fed-Politik die Renditen von Anleihen unterhalb des Investment-Grade-Bereichs drückte. Bei normalisierten Zinsen würde die Profitabilität der Schieferölproduktion noch schlechter aussehen. In den ersten 10 Jahren der Schieferölrevolution belohnte der Markt die Produzenten für Förderwachstum um jeden Preis. So erhielten sie eine Zeit lang das gesamte Kapital, das sie zum Wachsen benötigten, selbst als sie den Großteil dieses Kapitals vernichteten.
Das hat sich nun alles geändert. US-Schieferölproduzenten sind jetzt gezwungen, sich auf Gewinne statt auf Wachstum zu konzentrieren. Die Förderung wächst wieder, aber bei Weitem nicht mit den Spitzenraten von mehr als 2 mb/d (siehe Grafik 2). Selbst bei Ölpreisen von mehr als 100 USD/Barrel wird für 2022 ein Wachstum der US-Schieferölförderung von unter 1 mb/d gegenüber dem Vorjahr erwartet. Und dieser Ausblick könnte in den kommenden Monaten eher nach unten als nach oben korrigiert werden, da Schieferölproduzenten mit Engpässen bei Fracking-Sand, Fracking-Flüssigkeiten und Arbeitskräften sowie mit steigenden Kosten konfrontiert sind. Dass dies bereits bei diesen relativ moderaten Wachstumsraten ein Problem ist, ist besorgniserregend. Daher kann das US-Schieferöl nicht länger als letzte Reserve betrachtet werden. Die neue Realität ist, dass die US-Förderung deutlich langsamer wachsen wird, als der Markt in der Vergangenheit erwartet hatte.
Die Nicht-OPEC-Förderung ohne US-Schieferöl hat ihren Höhepunkt wahrscheinlich 2019 erreicht und wird auf absehbare Zeit rückläufig sein. Tatsächlich ging die Nicht-OPEC-Förderung ohne die USA, Russland und Kanada seit 2010 zurück. Die jüngsten Ereignisse in der Ukraine und die darauffolgenden Sanktionen gegen Russland werden diesen Prozess erheblich beschleunigen. Derzeit ist die russische Förderung durch freiwillige Sanktionen westlicher Unternehmen eingeschränkt. Künftig wird der russische Ölsektor jedoch Schwierigkeiten haben, da er westliche Technologie und Investitionen benötigt. Und trotz der aktuellen Krise an den Energiemärkten und der anhaltend hohen Preise scheinen die politischen Entscheidungsträger in den USA weiterhin nicht bereit zu sein, neue Pipelines aus Kanada in die USA zuzulassen, die erforderlich wären, um mehr von den kanadischen Ölsanden zu erschließen. Unterdessen beschleunigt sich der Förderrückgang im Rest der Welt weiter, und es werden kaum neue Projekte genehmigt.
Die Kombination dieser Faktoren bedeutet, dass das weltweite Ölangebot im kommenden Jahrzehnt Mühe haben wird, die stetig wachsende Nachfrage zu decken. Zum jetzigen Zeitpunkt ist es wahrscheinlich zu spät, Anreize für die konventionelle Förderung zu setzen. Trotz der hohen Preise richten die internationalen Ölkonzerne ihre Geschäfte weiterhin weg von fossilen Brennstoffen aus. Das bedeutet, dass US-Schieferölproduzenten nicht nur das gesamte künftige Nachfragewachstum decken, sondern auch den Rückgang der konventionellen Förderung ausgleichen müssten. Das ist unserer Ansicht nach sehr unwahrscheinlich, und der einzige Weg, die Märkte auszugleichen, wird eine Nachfragevernichtung sein. Dies erfordert deutlich höhere Preise als die, die derzeit in der Terminkurve eingepreist sind.
Die längerfristigen Preise beginnen bereits, dieses künftige Umfeld widerzuspiegeln. Doch bei einem langfristigen Preis von 75 USD/Barrel ist der Markt hinsichtlich des künftigen Angebots immer noch viel zu optimistisch. Wir meinen, dass wir erst am Anfang einer mehrjährigen Neuausrichtung der langfristigen Ölpreise stehen.
[1] Wir empfehlen, den ersten Teil unseres zweiteiligen Berichts Long term oil prices beginning to reflect the coming oil shortage – Part I vom 28. März 2022 zu lesen, der eine eingehende Analyse der starken Korrelation zwischen den Lagerbeständen und der Form der Öl-Terminkurve enthält.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten keine im Artikel enthaltenen Informationen verwenden oder sich darauf verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen im Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig, aktuell und/oder als Hinweis auf zukünftige Ergebnisse zu verstehen sind, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aus den in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen unternommene Handlung erfolgt auf eigenes Risiko.