
Nach den neuen wirtschaftspolitischen Maßnahmen von Kwarteng und Truss, die im Mini-Haushalt der vergangenen Woche vorgestellt wurden, ist die weitverbreitete Verurteilung eine keynesianische Reflexreaktion einer Welt, die in ihren wichtigsten Institutionen zur Geisel eines fehlerhaften wirtschaftlichen und geldpolitischen Gruppendenkens geworden ist.
Kwarteng hat das globale etatistische Establishment aus seinem selbstzufriedenen Abdriften in den Totalitarismus aufgerüttelt. Sein Vorstoß ist ein Weckruf für die Märkte weltweit und ein Katalysator für den Abbau angehäufter Marktverzerrungen. Die wachsende Kritik von allen Seiten richtet sich gegen den Überbringer der Nachricht, doch die Nachricht ist überbracht.
In einer wichtigen Hinsicht ist die Kritik berechtigt. Kwarteng muss das Haushaltsdefizit dringend angehen, indem er Schritte unternimmt, um den Anteil des Staates an der gesamten Volkswirtschaft zu verringern. Nur dann lässt sich die Inflation besiegen und das Pfund stabilisieren. In anderer Hinsicht ist die neue Politik vernünftig: Indem Großbritannien einen eigenen freiheitlichen, an Hayek orientierten Kurs verfolgt, kann es früher aus der Krise herausfinden als andere Nationen, die im derzeitigen demokratisch-sozialistischen Paradigma feststecken.
Wenn wir annehmen, dass Kwarteng die Größe des Staates tatsächlich angeht und die Haushaltsdefizite so früh wie praktisch möglich beseitigt, wird er einen praktikablen Plan für ein Großbritannien nach der Krise haben. Die wirtschaftliche Erholung kann dann eher früher als später eintreten, was angesichts der nächsten Parlamentswahl in etwas mehr als zwei Jahren eine wichtige Überlegung ist.
Es ist zu spät, um die sich zusammenbrauende globale Krise abzuwenden, deren finanzielle Folgen zu einem großen Teil den Finanzplatz London treffen müssen. Tatsächlich könnte Kwartengs Weckruf der Auslöser einer Finanzlawine sein. Er dürfte jedoch kaum erkennen, dass die sich anbahnende Krise so gravierend ist, dass sogar der Fortbestand der Fiatwährungen bedroht sein wird, wobei der Euro und das Pfund besonders anfällig sind.
In diesem Artikel äußere ich mich zudem zum Versagen der Bank of England als Institution, deren künftige Rolle in geldpolitischen Angelegenheiten streng beschnitten werden sollte. Außerdem plädiere ich für die Abschaffung aller Handelszölle, mit der möglichen Ausnahme der Landwirtschaft aus politischen Gründen. Dies sind grundlegende Reformen, die freiheitliche Wirtschaftspolitik begleiten müssen.
Wir müssen unseren Kommentar fortsetzen und dabei die existenzielle Bedrohung der Währungen außer Acht lassen, wenn er für die Wirtschaftspolitik der Regierung und deren globale Auswirkungen relevant sein soll.
Den Keynesianern gefällt es nicht …
Der Zeitpunkt von Kwartengs Mini-Haushalt war verhängnisvoll, denn er fiel in eine Phase, in der das Währungschaos die Märkte bereits aufwühlte, und zwar nicht nur beim Pfund, sondern auch bei Euro, Yen, Yuan und zahlreichen weiteren Währungen, die alle unter einer zunehmenden Flucht in den Dollar leiden. Und es betraf nicht nur Währungen. Die wachsende Erkenntnis, dass die Zinsen weltweit weiter steigen werden, hat eine Flucht aus allem ausgelöst, was als riskanter gilt als kurzfristige US-Staatsanleihen.
Bevor Kwarteng sich letzte Woche im Parlament erhob, lagen die Renditen von US-Staatsanleihen über denen vergleichbarer britischer Gilts. Selbst ohne Eingriff widersprach dies der Marktlogik und musste korrigiert werden.
Tatsächlich war Kwartengs Haushalt größtenteils vorab bekannt – lediglich die Details mussten noch ergänzt werden. Das Problem liegt nicht nur in den nervösen Märkten, sondern darin, dass ein steuersenkender, angebotsorientierter Haushalt in Märkten vorgestellt wurde, in denen keynesianische Akteure dominieren. Das erinnert an die 364 angesehenen Ökonomen (allesamt Keynesianer), die den Haushalt von Sir Geoffrey Howe von 1981 scharf kritisierten – und sich als im Unrecht erwiesen. Die einleitenden Absätze des Briefes sind unten wiedergegeben.
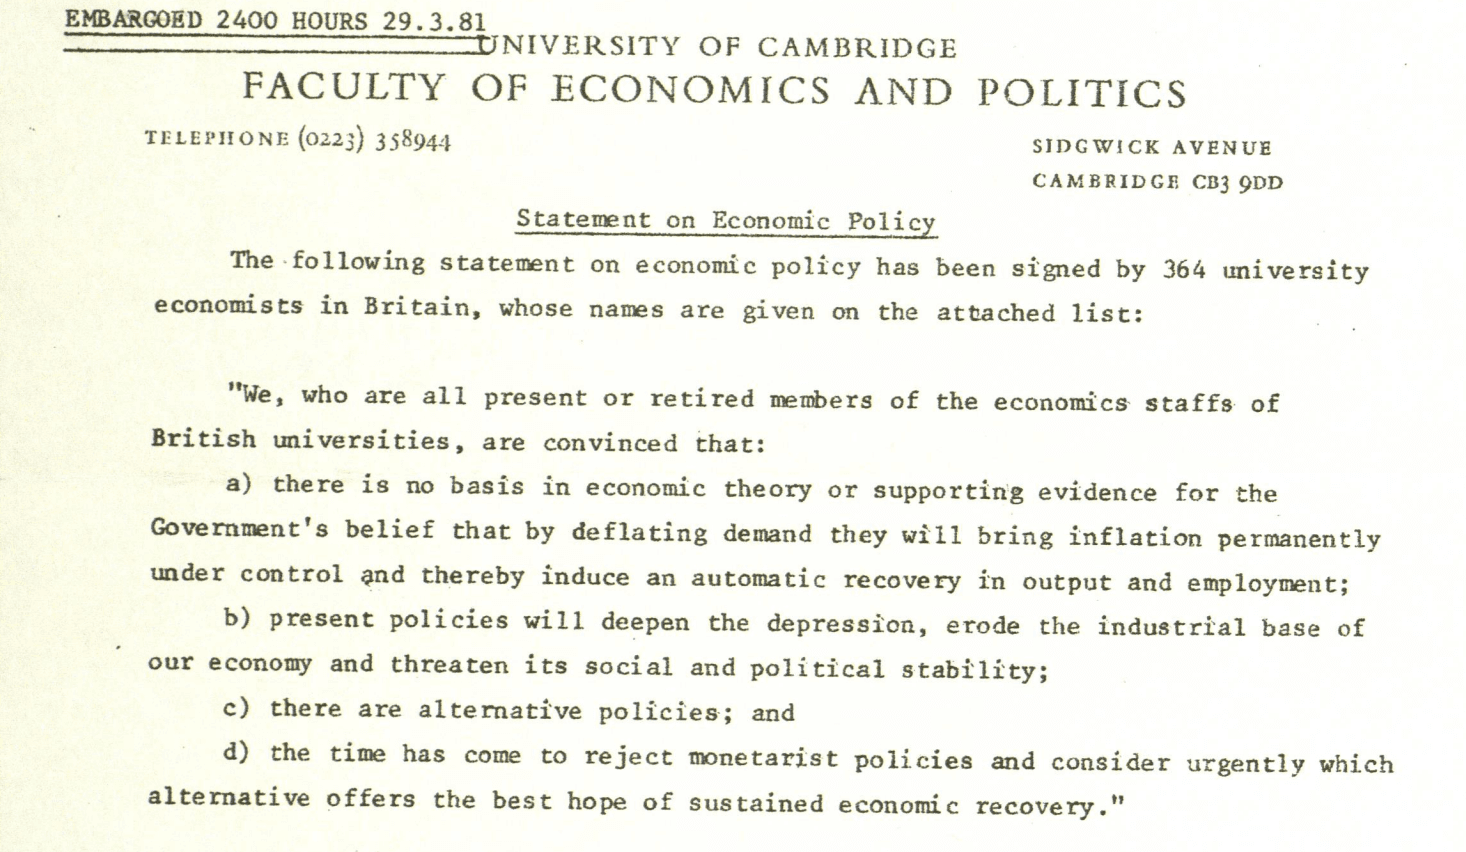
Lord Lawson, der Sir Geoffrey als Schatzkanzler nachfolgte, schrieb in seiner Autobiografie, dass die wirtschaftliche Erholung eingesetzt habe, kaum dass diese Ökonomen den Haushalt von 1981 kritisiert hatten. Sieben Jahre später schrieb er außerdem Folgendes:
„Wir mussten die Vorstellung ausräumen, der Weg zum wirtschaftlichen Erfolg führe über eine Art fiskalische Levitation. Das war die dauerhafte Nachkriegsillusion – dass Regierungen sich zum Wohlstand ausgeben und verschulden und die Leistung der Wirtschaft durch etwas, das anmaßend als Nachfragesteuerung bezeichnet wird, feinjustieren könnten … Es war ein Patentrezept des Establishments, dass man ein Haushaltsdefizit brauche, um Wirtschaftswachstum zu erzielen. Das war die Überzeugung hinter dem berüchtigten Brief von 364 Ökonomen im März 1981. Wir haben das entschieden widerlegt. Darüber kann es keine Auseinandersetzung mehr geben. Jeder – oder fast jeder – akzeptiert heute, dass die richtige Rolle der makroökonomischen Politik darin besteht, den Abwärtsdruck auf die Inflation aufrechtzuerhalten und einen stabilen Rahmen zu wahren, in dem der Privatsektor expandieren kann.“ [i]
Indem er sich über die keynesianische Orthodoxie hinwegsetzt, steht Kwarteng heute vor einem ähnlichen Problem. Unvoreingenommene Beobachter werden jedoch festgestellt haben, dass die makroökonomische Politik des Establishments vor Kwartengs Eingreifen gescheitert ist – nicht nur im Vereinigten Königreich, sondern in allen G7-Staaten, die ihre Wirtschafts- und Geldpolitik untereinander abstimmen.
Wenn Kwarteng jedoch den Erfolg von Howes Haushalt von 1981 wiederholen will, muss er das Haushaltsdefizit dringend unter Kontrolle bringen. Dieses ist die Ursache der Inflation, und dafür ist allein das Finanzministerium verantwortlich. Die Bank of England mag durchaus überflüssig sein, doch für Haushaltsdefizite kann man sie nicht verantwortlich machen.
Der Hintergrund des Mini-Haushalts
Die politische Strategie war mutig, wie Zyniker es formulieren würden. Kwarteng ergriff die Initiative und legte sofort los. Als eine seiner ersten Amtshandlungen hatte er bereits den bisherigen ranghöchsten Beamten des Finanzministeriums, Sir Tom Scholar, abgesetzt. Damit hat er das Finanzministerium aus der keynesianischen Blase des Gruppendenkens in Whitehall herausgelöst. Folglich verstehen nur sehr wenige Personen im Establishment von Whitehall und Westminster seine Wirtschaftsstrategie, und sie wird vielfach kritisiert.
Doch sowohl Kwarteng als auch Truss haben ein Studium der Wirtschaftswissenschaften abgeschlossen und scheinen, wie Margaret Thatcher und Sir Keith Joseph in den späten 1970er Jahren, eher Anhänger von Hayek als von Keynes zu sein. Kwarteng ist besonders interessant, da er im Kern einer typisch englischen Umgebung herausragende Leistungen erbracht hat. Er war King’s Scholar in Eton, erwarb in Cambridge einen Double First in Klassischer Philologie und Geschichte und ging anschließend mit einem Kennedy-Stipendium nach Harvard, wo er in Wirtschaftsgeschichte promovierte.
Offensichtlich ist Kwarteng intellektuell keineswegs unbedarft und versteht wahrscheinlich den historischen Zusammenhang des Keynesianismus sowie der wirtschafts- und geldpolitischen Doppelgänger von John Law, die 1720 die französische Wirtschaft zum Einsturz brachten.
Nur siebzehn Tage nach seiner Ernennung zum Schatzkanzler zeugt Kwartengs Haushalt mit Steuersenkungen durchaus von Zuversicht in seinen Ansatz. Doch das ist nur die halbe Arbeit. Die andere Hälfte muss darin bestehen, den Anteil des Staates an der Gesamtwirtschaft so rasch wie möglich zu verringern. Eine Erklärung dazu ist für November vorgesehen, doch es wächst nun der Druck, sie vorzuziehen.
Den Medienberichten zufolge soll der Haushalt durch eine Stärkung des Privatsektors statt durch radikale Kürzungen der öffentlichen Ausgaben ausgeglichen werden. Es ist eine bekannte Strategie, die Präsident Reagan erfolgreich verfolgte. Doch die Umstände sind heute andere. Zu Reagans Zeit befanden sich die Zinsen in einem langfristigen Abwärtstrend, und die Vormachtstellung des Dollars wuchs nach den katastrophalen siebziger Jahren. Heute befinden sich die globalen Zinsen in einem langfristigen Aufwärtstrend, und das Pfund besitzt keine Vormachtstellung. Gleichwohl hat die Reaganomics gezeigt, welche wirtschaftliche Kraft niedrigere Steuern als positiver Treiber der Wirtschaftsleistung entfalten können.
In jüngerer Zeit versuchte Präsident Trump seine Version der Reaganomics, indem er das Haushaltsdefizit erhöhte und Handelsschranken gegen chinesische Importe errichtete. Das führte lediglich dazu, dass das Haushaltsdefizit mit dem Aufkommen von Covid noch größer ausfiel, und Trumps Scheitern öffnete die Tür für die von Biden angeführte „Wokeness“ und eine sich beschleunigende monetäre Inflation.
Kommentatoren vergleichen die Haushaltspolitik von Truss und Kwarteng auch mit der von Margaret Thatcher. Doch in dem ersten Haushalt ihres Schatzkanzlers im Jahr 1979, der ebenfalls innerhalb weniger Wochen nach Amtsantritt vorgelegt wurde, erhöhte Sir Geoffrey Howe die Mehrwertsteuer und glich damit einen Teil der unmittelbaren Einkommensteuersenkungen aus. Zudem wurden Kürzungen der öffentlichen Ausgaben angekündigt, wobei Sir Geoffrey erklärte: „Wir können nicht weiter schwierigen Entscheidungen ausweichen.“ Damals legte das Finanzministerium die Zinssätze fest, und sie wurden von 12 % auf 14 % angehoben.
In Kwartengs Haushalt werden die öffentlichen Ausgaben erheblich erhöht, vor allem um die Energiepreise zu deckeln. Einige für das nächste Haushaltsjahr (6. April 2023 bis 5. April 2024) angekündigte Steuererhöhungen werden gestrichen, und auch die Einkommensteuer wird leicht gesenkt. Sein Plan sieht vor, die Verbraucherpreisinflation durch Energiepreisdeckel und Kreditgarantien für Unternehmen über das Bankensystem einzudämmen und zugleich die heimische Energieerzeugung durch Fracking freizugeben sowie eine neue Runde von Nordsee-Ölförderlizenzen zu vergeben. Das hat sehr wenig Ähnlichkeit mit dem ersten Haushalt der Regierung Thatcher oder überhaupt mit einem der darauffolgenden.
Wie angekündigt zielt Kwartengs Wachstumsplan darauf ab, die Angebotsseite der Wirtschaft durch den Abbau von Bürokratie, die Beseitigung bürokratischer Verschwendung und die Förderung privater Investitionen zu stimulieren. Das alles haben wir schon einmal gehört. Zudem wurden achtunddreißig neue Investitionszonen mit Steueranreizen und gelockerten Planungsvorschriften festgelegt, vermutlich eine Variante von Boris Johnsons Konzept der Freihandelszonen.
Wird das funktionieren?
Die politische Lage ist ein Problem, da das etatistische Establishment und die politischen Gegner ihre Gedanken ordnen. Mit störenden Streiks werden die Gewerkschaften des öffentlichen Dienstes und der Bahn mit aller Härte dagegen ankämpfen. Mit einem weniger linken Kurs hofft die Labour-Partei, Wählerstimmen aus der politischen Mitte zu gewinnen. Und die unmittelbare Reaktion des Pfunds, das am Tag der Rede um mehr als 3 % gegenüber dem US-Dollar fiel, signalisierte zusammen mit dem starken Anstieg der Gilt-Renditen, dass die Zeiten billiger Staatsfinanzierung vorbei sind. Andere Regierungen sollten dies zur Kenntnis nehmen.
Die Absicht, die öffentlichen Ausgaben radikal zu senken, wurde nicht einmal angesprochen. Es ist kaum vorstellbar, dass die vereinten Geisteskräfte von Truss und Kwarteng sich dieses offensichtlichen Problems nicht bewusst sind. Da der größte Teil der öffentlichen Ausgaben jedoch vom Parlament vorgeschrieben ist, ist der Spielraum ohne ermächtigende Gesetzgebung begrenzt. Auf Gesundheit und Soziales entfallen 36 % der gesamten Ausgabenobergrenzen der Ressorts, auf Bildung 16 %, auf Verteidigung 9 %, auf Schottland 6 % sowie auf Wales und Nordirland 7 %. Das sind rund drei Viertel aller Ressortausgaben, die politisch gemeinhin als Tabuzonen für nennenswerte Ausgabenkürzungen gelten.
Weitere Angaben zu den Ausgabenkürzungen erwarten wir im November, sofern keine Ankündigung vorgezogen wird. Klar ist, dass die Kürzung der öffentlichen Ausgaben zum Ausgleich des Haushalts nicht leicht zu erreichen sein wird. Dies sind jedoch nicht die einzigen Probleme, und die neue Regierung wird sich durch einige umstrittene Fragen steuern müssen, von denen die dringendsten die Folgen steigender Zinsen und das Versäumnis der Bank of England sind, die Inflation vorauszusehen und zu kontrollieren.
Das Versagen der Bank of England.
Mit ihrer Geldpolitik hat die Bank of England ihr vorrangiges Ziel verfehlt, nämlich die Inflation zu kontrollieren, genauer gesagt die Anstiegsrate der Verbraucherpreise. Abgesehen davon, dass das Haushaltsdefizit außerhalb des Einflusses der Bank liegt, sind ihre Versuche, wirtschaftliche Ergebnisse zu steuern, stets gescheitert. Schlicht gesagt müssen die Aktivitäten der Bank erheblich eingeschränkt werden, wenn Kwarteng Erfolg haben soll, und er hat dem Gouverneur bereits einen Warnschuss vor den Bug gesetzt.
Die Direktoren der Bank haben gezeigt, dass sie dem Gruppendenken verfallen sind, das auch bei anderen großen Zentralbanken verbreitet ist, indem sie freie Märkte zugunsten einer immer stärkeren Unterdrückung der Zinsen ablehnen. Nachdem sie diese Politik jahrzehntelang verfolgt hatten, sahen sie den Wechsel weg von sinkenden Zinsen nicht kommen, als die Märkte begannen, sich wieder durchzusetzen. Die Direktoren der Bank folgen blind den Prognosen des Office for Budget Responsibility und hoffen weiterhin, dass die Verbraucherpreisinflation zu gegebener Zeit auf das angestrebte Ziel von 2 % zurückkehrt.
Wir können vier wesentliche Politikbereiche benennen, die zu dem Fiasko geführt haben, das die Inflationspolitik der Bank verursacht hat:
- Es wird fälschlicherweise angenommen, dass die Verbraucherpreisinflation überwiegend von Veränderungen von Angebot und Nachfrage innerhalb der Wirtschaft bestimmt wird und dass das Verbrauchervertrauen die maßgebliche Variable ist. Die Rolle des Kredits wird kaum verstanden und folglich ignoriert.
- Die Bank scheint zu glauben, dass Veränderungen der Menge an Währung und Kredit in der Wirtschaft nur begrenzte Auswirkungen auf die Preise haben und dass die Inflation der Verbraucherpreise vorrangig über die Zinsen gesteuert werden kann. Sie versteht nicht, dass die Zinsen die Zeitpräferenz der Sparer widerspiegeln, die wiederum eine Einschätzung des künftigen Verlusts der Kaufkraft einer Währung beinhaltet. Wie empirische Belege gezeigt haben, ist es ein Irrtum anzunehmen, Zinsen seien lediglich die „Kosten“ der Geldaufnahme.
- Die Steuerung der Geldpolitik wird durch internationale Zusammenarbeit zwischen den Zentralbanken festgelegt, die Wechselkursschwankungen verringern soll. Die Fehler dieses Ansatzes bestehen darin, dass die Politik zu einem Teil eines größeren Gruppendenkens wird und dass, wenn die zugrunde liegenden Konzepte fehlerhaft sind, eine globale Währungskrise die Folge ist.
- Das systemische Bankenrisiko wurde durch international vereinbarte Bankenregulierung dem Anschein nach unter Kontrolle gebracht. Die Überzeugung, dass dieses Risiko nun eingedämmt sei, wird durch die irrige Annahme verstärkt, die internationale Bankenregulierung sei wirksam.
Ich werde diese Punkte nacheinander näher erläutern.
Die Steuerung der Verbraucherpreisinflation
Das erklärte Ziel der Geldpolitik ist es, das Verhalten der Verbraucher so zu beeinflussen, dass die Wirtschaft in einem Tempo wachsen kann, bei dem die Preise sanft um etwa 2 % pro Jahr steigen. Zentralbanker glauben, dass ein positiver Trend bei den Verbraucherpreisen notwendig ist, damit ein gesundes Maß an Nachfrage nach Waren und Dienstleistungen angeregt werden kann, ohne dass es zu einer Überhitzung kommt, und dass sich dieser Zustand steuern lässt.
In der Analyse der Bank of England findet sich jedoch nirgends eine erkennbare Berücksichtigung des Bankkreditzyklus, der eigentlichen Ursache wirtschaftlicher Instabilität. Dieser Zyklus ist so lange erkennbar, wie einigermaßen verlässliche Statistiken über periodische Aufschwünge und Abschwünge vorliegen, selbst unter dem Goldstandard. Der Konjunkturzyklus, der vom Bankkreditzyklus angetrieben wird, veranlasste Keynes und andere, die Makroökonomie als Instrument zur Bewältigung seiner Folgen zu erfinden. Den tatsächlichen Ursachen periodischer Wirtschaftseinbrüche wurde dabei keine Beachtung geschenkt. Ähnlich wie Quacksalber, die den Aderlass für das einzige Heilmittel gegen eine Vielzahl von Krankheiten hielten, erkannten Keynes und seine staatsgläubigen Mitstreiter die wahren Ursachen von Wirtschaftseinbrüchen nicht, obwohl die richtige Diagnose bereits von Hayek, seinem Zeitgenossen an der London School of Economics, gestellt worden war: Übermäßige Kreditvergabe führt zwangsläufig zu einem künstlichen Aufschwung, und dessen Korrektur ist der Abschwung.
Statt das Problem zu benennen, entfernte die Entwicklung der Ökonometrie als statistische Vermessung von allem die Ökonomen noch weiter von einer richtigen Diagnose. Das Bruttoinlandsprodukt wurde erfunden, um die Wirtschaft zu quantifizieren. Für eine Regierung, die das Steuerpotenzial ihrer Wähler bestimmen möchte, ist es gewiss nützlich, aber mehr auch nicht. Es zur Steuerung der Wirtschaft zu verwenden, ist ein grober Fehler und muss beendet werden, wenn echter wirtschaftlicher Fortschritt, der etwas anderes ist, zugelassen werden soll.
Darüber hinaus unterliegen Keynesianer dem Irrtum, ein Rückgang des nominalen BIP werde dadurch verursacht, dass Verbraucher ihre Ausgaben zurückhalten. Deshalb bringen sie eine Rezession mit fallenden Preisen in Verbindung. Der Fehler besteht darin, nicht zu verstehen, dass alle BIP-Transaktionen in Geschäftsbankkrediten abgewickelt werden und dass der Rückzug von Bankkrediten, der sich in schwindenden Einlagen widerspiegelt, zu seiner Schrumpfung führt. Die Lösung besteht darin, eine übermäßige Ausweitung der Bankkredite von vornherein zu vermeiden: Doch die Zentralbanken dulden stets eine Überstimulierung, um die Erholung vom vorangegangenen Kreditabschwung zu fördern.
Daher fällt die Phase der Kreditkontraktion aufeinanderfolgender Zyklen tendenziell immer zerstörerischer aus. Und das haben wir seit dem Dotcom-Crash, dem Lehman-Crash und nun der sich abzeichnenden Krise von heute ganz sicher erlebt.
Indem die Zentralbanken die Zinsen auf null oder auf negative Werte gedrückt haben, selbst bis zum Ende der Phase der Bankkreditausweitung, haben sie beispiellose geldpolitische Verzerrungen hinzugefügt. Da die Zinsen nun unaufhaltsam steigen, ist zu erwarten, dass die Kontraktion der Bankkredite und damit der Einbruch des BIP noch zerstörerischer ausfallen werden als in früheren Zyklen. In Erwartung dieser systemischen Katastrophe sind die Buchwerte vieler global systemrelevanter Banken (G-SIBs) kaum mehr als Tagesgeld auf ihr Überleben. In Großbritannien beträgt das Kurs-Buchwert-Verhältnis bei Barclays 38 %, bei HSBC 53 % und bei Standard Chartered 34 %. Wenn die Vorstände dieser Banken ihrer Sorgfaltspflicht gegenüber ihren Aktionären nachkommen, werden sie ihre Bilanzkennzahlen drastisch zurückführen, und zwar von knapp dem 20-Fachen bei Barclays und dem 15-Fachen sowohl bei HSBC als auch bei Standard Chartered. Um zu normaleren Verschuldungsgraden bei diesen Banken und den inländischen Banken des Vereinigten Königreichs (Lloyds, NatWest usw.) zurückzukehren, müssten die Bankkredite wahrscheinlich um bis zu ein Drittel schrumpfen.[ii] Zwar wird auch der Finanzsektor durch den Kreditrückzug zwangsläufig erheblich geschwächt, doch kann kaum ein Zweifel bestehen, dass die Kennzahl des nominalen BIP vor einer erheblichen Kontraktion steht.
Mit an Sicherheit grenzender Wahrscheinlichkeit wird die Bank of England darauf reagieren, schrumpfende Bankkredite durch Zentralbankgeld und Zentralbankkredit zu ersetzen. Die Wirkung auf die Kaufkraft des Pfund Sterling wird jedoch zwangsläufig darin bestehen, sie zu untergraben, entweder an den Devisenmärkten (wie wir es bereits erleben) oder in den Köpfen ihrer inländischen Nutzer. Ausweitung oder Kontraktion von Bankkrediten wirken sich gewiss auf die Kaufkraft einer Währung aus, aber bei Weitem nicht so stark wie die sehr öffentlichkeitswirksamen Maßnahmen der inflationären Politik einer Zentralbank.
Die von den politischen Planern zugrunde gelegte Annahme, Verbraucherpreise würden allein vom Verhältnis zwischen dem Angebot an Produktion und den Konsumgütern bestimmt, ist nachweislich falsch. Diese Fehler wird die Bank of England bei ihrem Versuch, die sich abzeichnende Krise zu steuern, weiterhin begehen.
Internationale Zusammenarbeit und politisches Gruppendenken
Die internationale Zusammenarbeit begann, als Benjamin Strong von der Fed sich mit Montague Norman, seinem Gegenüber bei der Bank of England, verbündete, um nach dem Ersten Weltkrieg die Goldreserven und das Pfund Sterling zu steuern. Seit dem Abkommen von Bretton Woods arbeiten Zentralbanker zunehmend miteinander zusammen, um Wechselkursschwankungen zu verringern und Marktergebnisse zu steuern.
Abgesehen davon, dass sie sich gegen freie Märkte stellen und diese dadurch unterdrücken, zielen heutige Foren wie G7 und G20 schlicht auf gemeinsame Kontrolle ab. Im Kern stehen verfestigte Argumentationsmuster, bei denen die Teilnehmer lernen, indem sie sich für Informationen und Ideen auf Quellen der eigenen Gruppe stützen, und dazu neigen, Informationen und Ideen von Außenstehenden pauschal zu verwerfen. Vorherige Überzeugungen begünstigen Bestätigungsfehler und die Zurückweisung gegenteiliger Belege.
Dies führt zu klassischem Gruppendenken. Zentralbanker und ihre Berater schließen alle widersprechenden Belege aus, die ihre zugrunde liegenden Annahmen infrage stellen. Und diese gemeinsamen Überzeugungen werden zu einem unantastbaren Konsens erhoben. Wer dem Konsens durch Widerspruch entgegentritt, wird schlicht von der weiteren Diskussion ausgeschlossen, da abweichende Meinungen nicht geduldet werden können. So dient der Konsens dazu, die Besetzung der Ausschüsse der Zentralbanken zu steuern, sowohl innerhalb der Bank of England als auch bei anderen Zentralbanken.
Diese Zwänge führen eindeutig zu der Vorstellung, ein Gouverneur der Bank of England solle ein verlässlicher Verwalter sein („a safe pair of hands“). Doch dieser verlässliche Verwalter wiederholt lediglich die Linie des Gruppendenkens. Von oben nach unten bestätigen die Verlautbarungen der Bank unbewusst diesen Mangel des Gruppendenkens, der sich über die Stellen der Bank für Internationalen Zahlungsausgleich bis hin zu gemeinsamen Politiken erstreckt, die von Zentralbanken überall verfolgt und regelmäßig auf Treffen der G7 und der G20 bekräftigt werden. Es ist das Syndrom der drei weisen Affen im Großformat.
Ich habe oben beschrieben, wie der Zyklus der Bankkreditausweitung eine Volkswirtschaft destabilisiert, indem er überschüssige Kredite einspeist und diese dann wieder abzieht, wenn sich die Zinsaussichten verschlechtern. Die zentrale Steuerung dieses Kreditzyklus liegt bei den Zentralbanken, die sich durch die Befolgung keynesianischer Theorien gemeinsam gegenüber seiner Existenz blind gemacht haben. Die Fehler, die diese Clique begangen hat und weiterhin begeht, sind für vorausschauende Außenstehende offensichtlich, doch diese haben keine Stimme. Sie sehen eine griechische Tragödie sich entfalten, in der die Bank of England, wie andere Zentralbanken auch, durch institutionalisiertes Versagen und sich wandelnde Umstände, denen die Bank nicht gewachsen ist, in einen Abgrund des Desasters stürzt.
Die systemischen Risiken nehmen rasch zu
Wie wenig sich die Bank of England der systemischen Bedrohungen aus dem Finanzsystem bewusst war, haben wir in der letzten zyklischen Kreditkrise gelernt. Im September 2007 berichtete die Financial Times, Jon Moulton, ein bekannter Private-Equity-Investor, habe von einem Frühstückstreffen mit hochrangigen Vertretern der Bank of England erzählt. „Es wurde deutlich, dass sie nicht wussten, was ein CLO ist [Collateralised Loan Obligation, besicherte Kreditverbriefung]. Ich musste es einem leitenden Mann mit einer Zeichnung auf der Rückseite einer Serviette erklären.“ Ironisch sagte Herr Moulton: „Es war wirklich beruhigend zu sehen, dass sie nicht wussten, was ihnen um die Ohren fliegen würde.“ Er sagte, die Bank „habe keine Mittel, um CLOs zu kontrollieren“.
Damals war die Bank nicht für die Bankenaufsicht zuständig, doch jemand in der Bank hätte Erkenntnisse über die sich entwickelnde Lage zusammentragen müssen, die elf Monate später in Form des Zusammenbruchs von Lehman explodierte, genau wie Moulton vorhergesagt hatte. Heute ist die Bank für die Bankenaufsicht zuständig. Dennoch deutet alles darauf hin, dass die Verantwortlichen die systemischen Risiken des von ihnen beaufsichtigten Finanzsystems weiterhin nicht erfassen. Stattdessen verlassen sie sich auf das Gruppendenken hinter den international vereinbarten Basel-Regeln, die sich nun in ihrer dritten Fassung befinden.
Basel 3 konzentriert sich hauptsächlich auf die Liquidität der Banken und schenkt den kaufmännischen Pflichten der Bankdirektoren weniger Beachtung. Abgesehen von der Vorgabe, dass das Kernkapital (Tier 1; Eigenkapital der Aktionäre und einbehaltene Gewinne) nicht weniger als 3 % der Aktiva betragen darf, sowie einem zusätzlichen Puffer für G-SIBs, können Banken ihre Bilanzen ohne Weiteres bis zum Dreißigfachen hebeln, sofern darauf geachtet wird, die risikogewichteten Aktiva zu minimieren. Ihre Antwort auf Regime mit Nullzinsen und negativen Zinsen bestand darin, die Profitabilität durch eine Hebelung ihrer Bilanzen innerhalb der Basel-Regeln zu erhalten, sodass die durchschnittliche G-SIB in der Eurozone und in Japan, wo negative Zinsen verhängt wurden und weiterhin gelten, inzwischen mehr als das Zwanzigfache erreicht. Die Verschuldungsquoten der drei britischen G-SIBs wurden bereits oben erwähnt.
Diese Quoten sind äußerst profitabel, solange die Geschäftsbedingungen gesund sind. Doch wenn die Zinsen zu steigen beginnen und die wirtschaftlichen Aussichten sich eintrüben, werden sich unweigerlich erhebliche Verluste anhäufen und das Kernkapital auf der zugrunde liegenden Bilanz bis zu zwanzigmal schneller aufzehren. Das treibt die Bankdirektoren dazu, ihre Kreditbücher so schnell wie möglich und alle gleichzeitig zu verkleinern, sobald sie mögliche Verluste wahrnehmen.
Auf der Passivseite der Bilanz einer Bank finden sich neben Eigenkapital und einbehaltenen Gewinnen Darlehen an die Bank, überwiegend in Form von Kundeneinlagen. Wie in Endnote 2 vermerkt, gibt es jedoch üblicherweise weitere Verbindlichkeiten, die der Bank als Darlehen gewährt wurden. Die Einlagen der Kunden werden ursprünglich als Gegenbuchungen zur Kreditvergabe an Kreditnehmer geschaffen. Hat ein Einleger selbst keinen Kredit aufgenommen, wurde seine Einlage ihm von jemandem übertragen (novatiert), der einen Kredit aufgenommen hat, wahrscheinlich über eine Kette von Novationen.
Wenn ein gesamtes Netzwerk von Geschäftsbanken sein Bankkreditvolumen insgesamt verringert, geschieht dies durch die Kündigung von Krediten und den Verkauf von Finanzaktiva. So wie Einlagen ursprünglich durch eine Bilanzausweitung geschaffen wurden, kehrt eine Bilanzverkürzung den Vorgang um. Die weite Geldmenge schrumpft, und für wirtschaftliche Transaktionen steht weniger Kredit zur Verfügung. Das nominale BIP schrumpft entsprechend.
Sofern die Auswirkungen nicht geringfügig sind, können hochverschuldete Banken angesichts ihrer Verluste im Verhältnis zum bilanziellen Eigenkapital schnell zahlungsunfähig werden. Diese Bedingungen verschärfen sich nicht nur für die britischen G-SIBs und Inlandsbanken, sondern noch stärker für deren Gegenparteien in Europa und Japan. Als internationales Clearingzentrum für Geschäftsbanken ist London weitreichenden Abwicklungsausfällen ausgesetzt.
Eine Hauptaufgabe der Bank of England besteht darin, sicherzustellen, dass das Geschäftsbankensystem nicht zusammenbricht. Da die quantitative Lockerung zudem zu höheren Bankreserven in ihrer eigenen Bilanz geführt hat, würden diese von den Insolvenzverwaltern gescheiterter Banken eingefordert, sollten diese nicht gerettet werden. Da systemische Ausfälle ein wachsendes Problem darstellen und London unter anderem das Clearingzentrum für europäische Banken ist, droht der neue Trend steigender Zinsen daher, das gesamte britische und internationale Bankensystem zum Einsturz zu bringen, das dann von der Bank of England gerettet werden müsste.
Und die Verantwortung für all dies liegt bei Zentralplanern, die dem Gruppendenken verhaftet sind und maßgeblich dazu beigetragen haben, dieses Durcheinander überhaupt erst zu schaffen. Das Finanzministerium wird am Ende die Verbindlichkeiten aus den politischen Fehlern der Bank übernehmen, die bewältigt werden müssen. Es ist entscheidend, dass Kwarteng dabei die britische Geldpolitik dem Einfluss des vom Gruppendenken geprägten Kartells der Bank für Internationalen Zahlungsausgleich und der Bank of England entzieht.
Handelspolitik
Aus ihrem früheren Amt als Außenministerin ist sich Liz Truss der Schwierigkeiten bei der Aushandlung von Freihandelsabkommen bewusst. Es gibt einen weitaus besseren politischen Ansatz: einfach alle Handelsbeschränkungen und Zölle abzuschaffen, mit Ausnahme der Landwirtschaft, die später behandelt werden kann.
Die Motivation für Handelsabkommen ist reiner Protektionismus. Es herrscht der irrige Glaube, Handelsungleichgewichte entstünden durch unfairen Wettbewerb, und Defizite könnten durch die Förderung von Exporten verringert werden. Handelsdefizite entstehen jedoch nicht aus diesen Faktoren, sondern sind das Gegenstück zu Haushaltsdefiziten des Staates, die durch inflationäre Mittel finanziert werden. Ganz einfach gesagt führen Haushaltsdefizite zu monetärer Inflation, die dem privaten Sektor die finanziellen Mittel verschafft, mehr auszugeben, als er verdient. In der volkswirtschaftlichen Gesamtrechnung entspricht die Handelsbilanz der Summe aus dem staatlichen Haushaltsdefizit, bereinigt um die Veränderung der gesamten Ersparnisse.
Die Lösung für ein Handelsdefizit besteht daher darin, kein Haushaltsdefizit zu erwirtschaften. Die Lobbyarbeit der Exporteure sollte unberücksichtigt bleiben. Stattdessen sollte es jedem frei stehen, seine Einkünfte und Gewinne auszugeben, wann und wo er möchte, und dadurch von komparativen Vorteilen zu profitieren. Dies fördert nicht nur einen Wettbewerb ohne Subventionen, sondern richtet die Unternehmen auch darauf aus, was sich den Verbrauchern im Rahmen der verfügbaren Kapitalressourcen am effizientesten anbieten lässt.
Darüber hinaus fördert der Freihandel Kapitalzuflüsse von ausländischen Unternehmen, die von einem freien Handelsumfeld profitieren möchten. Als empirischen Beleg genügt der Blick auf Peels Abschaffung der Handelszölle im neunzehnten Jahrhundert und die darauf folgenden wirtschaftlichen Vorteile. Ebenso genügt der Blick auf den bemerkenswerten Erfolg Hongkongs, das sich aus den Trümmern der japanischen Besatzung rasch erhob und in weniger als fünfzig Jahren zu einem der pro Kopf reichsten Staaten wurde.
Echter Freihandel ist ein wesentlicher Bestandteil einer neuen Hayekschen Wirtschaftspolitik und ein wichtiger Bruch mit dem zerstörerischen Griff des internationalen sozioökonomischen Gruppendenkens und der Kontrolle.
Fazit
Die Bank of England erhielt ihre Unabhängigkeit vom Finanzministerium mit der Begründung, dass die politische Klasse weniger von Geldpolitik verstehe als die Experten und dass die Experten von politischen Erwägungen unabhängig sein sollten. Diese Politik ist offensichtlich gescheitert und lässt das Finanzministerium folglich ohne die Hebel, um die Lage zu korrigieren. Das ist ein Dilemma für die Märkte, die zwar die Inkompetenz der Politiker in Geldfragen erkennen, die Inkompetenz der Zentralbanker aber noch nicht erfasst haben.
Diese neue Ära steigender Zinsen, getrieben vom sich beschleunigenden Verfall der Kaufkraft aller Papierwährungen, legt die Trugschlüsse offen, die durch die zunehmende Unterdrückung der freien Märkte durch Regierungen und ihre Zentralbanken verdeckt wurden. Die heutige Generation von Marktteilnehmern kennt nichts anderes. Sie fürchtet freie Märkte und zieht es vor, dass ihre Verluste durch Abhilfemaßnahmen der Behörden begrenzt werden.
Als das Pfund nach Kwartengs Mini-Haushalt verunglimpft wurde, kam die keynesianische Verunsicherung zum Vorschein. Bereits zuvor hatte eine allgemeine Flucht aus allen Anlagen in Dollar-Bargeld und kurzfristige Dollaranlagen eingesetzt, getrieben von der wachsenden Erkenntnis, dass die Beruhigungsdecken der Zentralbanken ihren gewohnten, beruhigenden Duft nicht mehr verströmten. Zinsen und Anleiherenditen werden nun weiter steigen, und zwar deutlich.
Kwarteng hat an empfindliche Punkte der Märkte gerührt. Sein Haushalt ist vielleicht der Auslöser für eine letztendliche Abkehr von der keynesianischen Makroökonomie. Er wird ihn jedoch durch Kürzungen der Staatsausgaben, einen ausgeglichenen Haushalt und eine Verringerung der Rolle des Staates in der Gesamtwirtschaft flankieren müssen, wenn Großbritannien den von ihm ausgelösten finanziellen Holocaust überstehen soll.
Eine solche Entlastung, die es Unternehmen und Verbrauchern erlaubt, mehr von den Früchten ihres Unternehmergeists und ihrer Arbeit zu behalten, ist der Weg zu dauerhaften Vorteilen für alle. Anstatt der von den etablierten Keynesianern behaupteten Katastrophe ist sie in Wahrheit ein Aufbruch in die Freiheit. Und je früher sie umgesetzt wird, desto eher verbessert sich die britische Wirtschaft. Dies ist vorausschauende Planung für die nächste Parlamentswahl.
[i] Quelle: https://quotepark.com/quotes/1795588-nigel-lawson-we-had-to-dispel-the-notion-that-the-way-to-econom/
[ii] Zu den Verbindlichkeiten in den Bankbilanzen zählen auch Kredite an die Banken, die nicht als Kundeneinlagen eingestuft sind, sowie finanzielle Verbindlichkeiten. Letztere sind bei global systemrelevanten Banken (G-SIBs) stärker verbreitet als bei im Inland tätigen Banken. In der Praxis werden inländische Banken stärker unter Druck stehen, die Kreditvergabe und damit die Einlagen zu verringern, während G-SIBs unter Druck stehen werden, ihr Engagement an den Finanzmärkten zu reduzieren.