
Der Trump-Schock löste einige unerwartete Marktreaktionen aus, die sich teilweise damit erklären lassen, dass Anleger auf das Risk-on-Argument setzten: Aktien statt Anleihen sowie der Kauf von Dollar durch den Verkauf anderer Währungen und von Gold.
Der Grund ist, dass der designierte Präsident Trump angekündigt hat, Infrastrukturinvestitionen und Steuersenkungen umzusetzen. Verfolgt er diesen Plan, führt dies zu größeren Haushaltsdefiziten und höheren Zinsen. Der globale Aspekt der Neubewertung der Märkte konzentriert sich auf die Spannungen zwischen dem Dollar auf der einen und dem Euro und dem Yen auf der anderen Seite, die beide weiterhin in negativen Zinsen verharren. Die Kapitalströme begünstigen offensichtlich den Dollar und setzen die Eurowährungsmärkte erheblich unter Druck.
Gold ist ins Kreuzfeuer geraten, da es für in den USA ansässige Hedgefonds eine einfache Möglichkeit darstellt, auf einen steigenden Dollar zu setzen, indem sie Gold leerverkaufen. Dieser Druck mag anhalten, insbesondere wenn der Euro vor dem italienischen Referendum weiter schwächer wird, doch im Kern handelt es sich um einen vorübergehenden Markteffekt. Dieser Artikel erläutert, warum das so ist, indem er die nächste Phase des Kreditzyklus sowie die Folgen für Zinsen und Preise analysiert, die durch höhere US-Haushaltsdefizite und zusätzlich durch Chinas Anlegen von Rohstoffvorräten angetrieben wird. Er kommt zu dem Schluss, dass Faktoren am Werk sind, die ursprünglich von Gordon Pepper erkannt wurden, der in den 1960er- und 1970er-Jahren als der scharfsinnigste Analytiker des britischen Gilt-Marktes galt.
Pepper beobachtete, dass Banken als Anleger in kurzfristigen Gilts durchweg schlecht abschnitten und fast immer Geld verloren. Der Grund, so erklärte er, sei, dass Banken Gilts kauften, wenn sie nicht gern Kredite vergaben, und sie verkauften, wenn sie zuversichtlicher wurden. Das bedeutete, dass Banken Staatsanleihen kauften, wenn das Wirtschaftsvertrauen am niedrigsten war, die Kreditausfälle im privaten Sektor gestiegen waren und die Zinsen gesunken waren, um das rezessive Umfeld widerzuspiegeln. Dies waren die Bedingungen, die den Höchststand der Anleihekurse markierten.
So sicher wie auf die Nacht der Tag folgt, folgte auf die Rezession die Erholung. Als sich die Handelsbedingungen verbesserten, wurden Unternehmensübernahmen üblich, da sich Unternehmen für bessere Geschäftsaussichten neu aufstellten, und es folgte eine Phase zunehmender Industrieinvestitionen. Die Banken begannen verspätet, ihre Gilt-Positionen abzubauen, um Kapital für die wirtschaftliche Expansion bereitzustellen. Als die Banken zuversichtlich genug waren, Kredite zu vergeben, hatten die Märkte bereits eine höhere Kreditnachfrage sowie einen inflationäreren Ausblick vorweggenommen. Unweigerlich verkauften die Banken ihre Gilts am Ende mit Verlust.
Pepper hatte die Mechanismen hinter den Bankkreditströmen zwischen dem Finanz- und dem Nichtfinanzsektor erkannt, ein wichtiges Thema, das bis heute weitgehend übersehen wird. Derzeit ist der Kreditzyklus verlängert und verzerrt, weil die meisten der angehäuften Fehlinvestitionen, die in der Abschwungphase des Kreditzyklus normalerweise beseitigt würden, aufgrund der aggressiven Zinsunterdrückung durch die Fed fortbestehen durften. Folglich wurden Bankkredite nie von unproduktiver zu produktiverer Verwendung umgeschichtet, sondern im Namen des Financial Engineering aufgestockt und ausgeweitet.
Die Dinge stehen vor einer Veränderung. Der designierte Präsident Donald Trump hat angekündigt, die Staatsausgaben für Infrastruktur auszuweiten und zugleich die Steuern zu senken; in diesem Fall wird er eine neue Expansionsphase der US-Wirtschaft in Gang setzen, die zu einem weiteren Anstieg der Bankkredite führt. Die unmittelbare Wirkung bestand darin, die Anleiherenditen in die Höhe zu treiben und die Erwartungen höherer Dollar-Zinsen zu verstärken.
Geht man von Gordon Peppers These aus, befinden sich die Banken erst in der Anfangsphase der Verluste aus der Marktbewertung ihrer Anleihen (Mark-to-Market), da sie ihre Anleihebestände noch nicht abgebaut haben, um Spielraum für die Kreditvergabe zur Finanzierung des Infrastrukturausbaus und eines deutlich höheren Haushaltsdefizits zu schaffen. Das wird nicht vor nächstem Jahr geschehen, vorausgesetzt, Trump setzt seine Wirtschaftspläne um. Die Märkte dürften jedoch bis dahin zunehmend künftige Anleiheverkäufe der Banken und anderer Finanzintermediäre einpreisen. Da die Renditen im Vorfeld von Trumps expansiven Plänen auf ungewöhnlich niedrige Niveaus gefallen sind, dürften die Anleiheverluste entsprechend größer ausfallen.
Die neue Expansionsphase
Der designierte Präsident Trump befürwortet faktisch einen erheblichen fiskalischen Impuls für die Wirtschaft. Der Unterschied zwischen geldpolitischer und fiskalischer Stimulierung liegt in der Preisinflation. Vereinfacht gesagt neigt die geldpolitische Stimulierung dazu, die Vermögenspreise aufzublähen, während die fiskalische Stimulierung dazu neigt, die Verbraucherpreise aufzublähen. Daher führt fiskalische Stimulierung wegen des Preisinflationseffekts mit größerer Sicherheit zu steigenden Zinsen und Anleiherenditen und verursacht schmerzhafte Verluste bei Banken, die in Anleihen investiert sind.
Der Wechsel von geldpolitischer zu fiskalischer Stimulierung dürfte aus Gründen, die noch deutlich werden, die Vermögenspreise belasten. Die folgende Tabelle veranschaulicht die Geldflüsse, die sich aus einer fiskalischen Stimulierung der Wirtschaft ergeben können, und rückt Peppers Thesen in ein klareres Licht.
Die Staatsausgaben steigen im Verlauf des Zyklus als Ausdruck der fiskalischen Stimulierung, in diesem Beispiel von 35 % auf 37 % der Wirtschaftsleistung. Und weil der fiskalische Impuls im nichtfinanziellen privaten Sektor ausgegeben wird, wächst auch dieser. Zwangsläufig wird der Finanzsektor, der das in rein finanziellen Aktivitäten eingesetzte Geld repräsentiert, zusammengedrückt und fällt in diesem Fall von 30 % auf 25 % der Wirtschaftsleistung. Man kann sagen, dass die finanziellen Aktivitäten deflationieren.
Auch wenn die tatsächlichen Zahlen von diesem theoretischen Beispiel abweichen werden, zeigt es, dass in der Expansionsphase Geld aus rein finanziellen Aktivitäten abfließen muss. Man kann nicht sowohl eine fiskalische Stimulierung als auch eine Umschichtung wirtschaftlicher Ressourcen in den nichtfinanziellen privaten Sektor haben, ohne eine starke deflationäre Wirkung auf Finanzanlagen zu erzeugen. Folglich werden nicht nur die Anleiherenditen steigen, sondern auch die Aktienmärkte betroffen sein, und zwar genau dann, wenn die Fundamentaldaten für Aktien am besten zu sein scheinen. Die heutige Euphorie an den Aktienmärkten spiegelt daher eine verbesserte Stimmung wider, die der Realität vorausläuft.
Keynesianer würden argumentieren, dass die Belastungen des Finanzsektors durch eine Kreditausweitung ausgeglichen werden können. Anfänglich mag das zutreffen, solange die Banken in ihren Bilanzen Spielraum für zusätzliches Kreditwachstum haben. Die inflationären Wirkungen der fiskalischen Expansion auf die Verbraucherpreise werden jedoch zu einer beträchtlichen und relativ unmittelbaren Kraft, die geldpolitische Erwägungen rasch in den Hintergrund drängt. Das liegt daran, dass sich das Haushaltsdefizit durch Staatsausgaben direkt in eine erhöhte Nachfrage nach Waren und Dienstleistungen übersetzt und die Preise nach oben treibt, wenn das aus dem Nichts geschaffene zusätzliche Geld ausgegeben wird. Die Folge ist, dass die Zentralbank die Zinsen zwangsläufig anhebt, um die Kaufkraft der Währung zu schützen.
Das wohl klarste Beispiel für diesen Effekt in lebender Erinnerung war die britische Wirtschaft in der ersten Hälfte der 1970er-Jahre, die Peppers Analyse veranlasste. Ab 1970 reflationierte die Regierung Heath aggressiv, indem sie die Zinsen drückte und den fiskalischen Impuls verstärkte. Das Ergebnis war ein Börsenboom, der im Mai 1972 endete, nachdem die Gilt-Renditen früher in jenem Jahr ihren Tiefpunkt erreicht hatten. Als sich die Wirtschaft verbesserte, stiegen die Gilt-Renditen weiter, und die Aktien gerieten in einen tiefen Bärenmarkt. Die Bank of England erhöhte die Zinsen, während die Gilt-Renditen stiegen, die Aktienkurse fielen und die Preisinflation zunahm. Die Spekulation wanderte von den Aktienmärkten in Gewerbeimmobilien, als Mieten und Kapitalwerte auf die wachsende Nachfrage nach Büroflächen reagierten, die vom künstlichen Wirtschaftsboom getrieben wurde.
Schließlich beschleunigte sich die Preisinflation so weit, dass die Zinsen weiter angehoben werden mussten, was einen Zusammenbruch des Gewerbeimmobilienmarktes auslöste und die Rettung der damit verbundenen kreditgebenden Banken erforderlich machte. Im Verlauf des Zyklus war der Basiszinssatz der Bank of England von 5 % im September 1971 auf 13 % im November 1973 gestiegen, was den Crash am Gewerbeimmobilienmarkt auslöste. Die Renditen langlaufender Gilts hatten sich mehr als verdoppelt und lagen bei über 15 %, und der Aktienmarkt verlor bis Ende 1975 75 % seines Wertes. Die Finanzlage der britischen Regierung war so schlecht, dass sie sich Geld vom IWF leihen musste.
Alle Anzeichen eines ähnlichen Zyklus zeichnen sich heute erneut ab, allerdings in größerem Maßstab, da Donald Trump beabsichtigt, die expansive Fiskalpolitik von Edward Heath zu verfolgen. Es gibt jedoch offensichtliche Unterschiede, insbesondere die hohe Schuldenlast im privaten Sektor. In den 1970er-Jahren war die Verschuldung des privaten Sektors niedrig, so niedrig, dass die Preise für Wohnimmobilien im Vereinigten Königreich von steigenden Zinsen im Großen und Ganzen unberührt blieben. Heute spiegeln die Preise für Wohnimmobilien am Rand typischerweise Hypotheken mit einem Beleihungsauslauf von 80 % wider. Tatsächlich ist die Verschuldung des privaten Sektors in Amerika inzwischen so hoch, dass bereits ein Anstieg der Federal Funds Rate auf zwei bis drei Prozent ausreichen könnte, um sowohl die Preise für Wohnimmobilien als auch den US-Finanzsektor einbrechen zu lassen.
Ein weiterer wichtiger Unterschied ist die Vernetzung der Märkte. Steigende Renditen für US-Staatsanleihen werden sich mit Sicherheit auf steigende Renditen in anderen Währungen übertragen, insbesondere im Euroraum. Die Banken des Euroraums, dessen Währung durch diese Entwicklungen in ihrem Fortbestand bedroht sein könnte, werden mit Verlusten bei Anleihen konfrontiert sein, die möglicherweise so groß sind, dass das gesamte europäische Bankensystem zusammenbrechen könnte. Die EZB wird voraussichtlich weiterhin Geld in den Finanzsektor pumpen, in dem verzweifelten Versuch, die Banken zu retten. Sie kann dies jedoch nur begrenzt tun, bevor der preissteigernde Effekt eines fallenden Euro sie zwingt, ebenfalls die Zinsen anzuheben.
Großbritannien hatte in den Siebzigerjahren, wie alle anderen, und ebenso die USA in den kommenden Jahren, auch ein gemeinsames spezifisches Problem: steigende Rohstoff- und Energiepreise. Die künstliche Nachfrage, die durch die fiskalische Expansion in den USA in den Jahren 1970 bis 1974 erzeugt wurde, trug zu einem erheblichen Anstieg des allgemeinen Rohstoffpreisniveaus bei. Am auffälligsten war der Anstieg des Ölpreises, den die OPEC allein im Jahr 1973 von 3 auf 12 US-Dollar je Barrel anhob. Die steigenden Rohstoffpreise wurden, genau wie heute, durch Geldmengenausweitung finanziert. Und heute verfolgt China umfangreiche Infrastrukturpläne für ganz Asien, die es erfordern, dass das Land beispiellose Mengen an industriellen Rohstoffen und Energie bevorratet und verbraucht. Trumps expansive Pläne werden mit Chinas weitaus größeren Plänen kollidieren und die in Dollar gemessenen Rohstoffpreise noch weiter in die Höhe treiben. Dies kommt zu den bisher erzielten erheblichen Zuwächsen hinzu und verschlechtert einen ohnehin schlechten Preisausblick noch weiter.
Die Auswirkungen auf Gold
Die folgende Grafik zeigt, wie sich der Goldpreis in den 1970er-Jahren entwickelte.
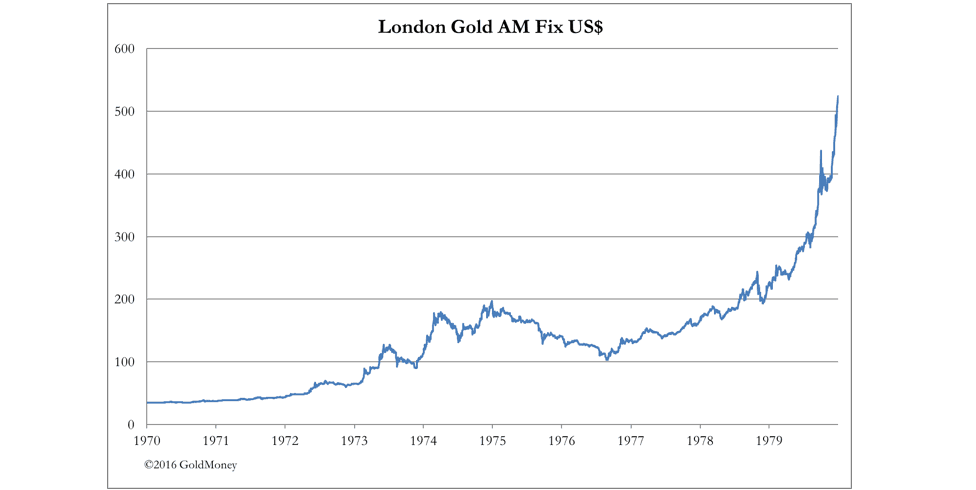
Zwischen 1970 und Ende 1974 stieg Gold von 35 auf 197,50 US-Dollar, ein Anstieg auf mehr als das Vierfache. In diesem Zeitraum stieg, wie oben erwähnt, der Leitzins der Bank of England von 5 % auf 13 %. Der Diskontsatz der Fed lag 1972 bei 4,5 % und stieg im August 1974 auf 8 %. Ein steigender Goldpreis ging also mit steigenden Zinsen einher, was der heutigen herrschenden Meinung widerspricht. Gold erreichte schließlich beim Nachmittags-Fixing am 21. Januar 1980 mit 850 US-Dollar seinen Höchststand, als der Diskontsatz der Fed mit 12 % auf einem erhöhten Niveau lag.
Die heutige Annahme, dass steigende Zinsen schlecht für Gold seien, wurde durch diese Ereignisse widerlegt. Der Anstieg des Goldpreises hatte wenig mit den Zinsen zu tun, sondern vor allem mit der sich beschleunigenden Preisinflation. Der einzige Weg, einen steigenden Goldpreis aufzuhalten, bestand darin, die Zinsen hoch und schnell genug anzuheben, um die Wirtschaftstätigkeit einbrechen zu lassen, was Paul Volcker in den Jahren 1980/81 tat. Mit anderen Worten: Solange die Fed nicht jeden Anspruch aufgibt, das Wirtschaftswachstum zu stützen, werden die Menschen weiterhin dem Besitz von Gütern gegenüber dem Halten von Dollar den Vorzug geben und damit dessen Kaufkraft fortlaufend verringern.
Eine weitere Möglichkeit, den voraussichtlichen Goldpreis zu betrachten, besteht darin, ihn im Verhältnis zu den Rohstoffpreisen zu sehen, die auf lange Sicht, in Gold gemessen, tendenziell stabiler sind als in Papierwährungen. Angesichts der Aussichten für die Rohstoffpreise, da sowohl China als auch Amerika um Rohstoffe konkurrieren und die Geldmenge ausweiten, um sie zu bezahlen, wird der Goldpreis eher seine Kaufkraft gegenüber steigenden Rohstoffpreisen behalten, anstatt wie die Papierwährungen zu sinken. China hat sich auf dieses Ereignis vorbereitet und verfolgt seit 1983 eine langjährige Politik der Goldbevorratung. Die Menge, die das Land zusätzlich zu den ausgewiesenen Reserven angesammelt hat, ist ein Staatsgeheimnis, doch meine Schätzung liegt bei mindestens 20.000 Tonnen. Im Jahr 2002 hatte sich der Staat vermutlich ausreichend physisches Gold gesichert, um seinen eigenen Bürgern die Teilnahme zu ermöglichen, denn in diesem Jahr gründete die Volksbank die Shanghai Gold Exchange, und das Verbot des privaten Goldbesitzes in China wurde aufgehoben.
In den vergangenen vierzehn Jahren haben Privatpersonen und Unternehmen in China mindestens weitere 10.000 Tonnen angesammelt, und China ist mit Abstand zum größten Produzenten und Raffineur von Gold geworden. Wir können mit Recht sagen, dass China sich und seine Bürger frühzeitig auf den Kaufkraftverlust der Papierwährungen vorbereitet hat, den seine Rohstoffnachfrage voraussichtlich auslösen wird. Das Einzige, was es noch tun muss, ist, seine angesammelten US-Staatsanleihen loszuwerden, bevor sie wertlos werden, was es derzeit auch tut.
Amerika hingegen ist auf höhere Rohstoffpreise völlig unvorbereitet. Seine Goldreserven reichen, sofern sie den Angaben entsprechen, nicht aus, um einen fallenden Dollar zu stützen, und ohnehin wird Dollarhaltern keine Umwandlung in Gold angeboten. Was die Rohstoffnachfrage betrifft, wird Amerika in den kommenden Jahren ohnehin hinter China die zweite Geige spielen und eine ungünstige Preissituation dadurch womöglich noch verschärfen.
Wegen der anhaltenden, nicht konjunkturbedingten chinesischen Nachfrage nach Rohstoffen besteht ein erhebliches Risiko, dass selbst ein schuldenabbauender Einbruch infolge deutlich höherer Zinsen die Preisinflation in den westlichen Währungen nicht beendet. Anders als in den 1970er Jahren, als der Dollar den Takt vorgab, nach dem alle anderen tanzten, richten sich China, Russland und alle durch Handel mit ihnen verbundenen Staaten nicht mehr ausschließlich nach dem Takt des Dollars. Folglich übt die US-Geldpolitik keine absolute Kontrolle mehr über die globale Preisinflation, gemessen in Papierwährungen, aus.
Preisinflationsdruck könnte daher trotz eines schuldenabbauenden Einbruchs in den USA fortbestehen. Die Möglichkeit, dass das Preisumfeld für den Dollar trotz der Geldpolitik der Fed in einem US-Konjunktureinbruch weiterhin inflationär bleibt, lässt sich nicht ausschließen. Doch bevor diese Möglichkeit auf die Probe gestellt wird, ist die Wahrscheinlichkeit eines Systemzusammenbruchs in der Eurozone ein unmittelbareres und bedrohlicheres Risiko.
Fazit
Wir stehen derzeit vor der Aussicht auf eine Umschichtung von Kapital aus dem amerikanischen Finanzsektor in staatliche und nichtfinanzielle Aktivitäten, angetrieben von den expansiven Plänen des designierten Präsidenten Trump. Werden diese Pläne verfolgt, führen sie dazu, dass Geld aus rein finanziellen Aktivitäten abfließt, und sie werden die Vermögenspreise erheblich negativ beeinflussen. Darüber hinaus wird die Preisinflation als Folge der fiskalischen Expansion die Verbraucherpreise auf unerwartete Niveaus treiben und die Fed zwingen, die Zinsen stärker anzuheben, als es heute erwartet wird. Dieser Artikel hat dargelegt, warum steigende Zinsen in der expansiven Phase des Kreditzyklus den Goldpreis nicht untergraben, es sei denn, die Zinsen werden so weit angehoben, dass die US-Wirtschaft in einen Einbruch getrieben wird, und dies ist nicht mehr sicher. Die Welt ist jedoch nicht mehr allein von US-amerikanischen wirtschaftlichen und geldpolitischen Faktoren abhängig, weil die asiatische Nachfrage nach Industrierohstoffen zum wichtigsten Motor der Rohstoffnachfrage geworden ist. Wir können daher nicht mehr sicher sein, dass ein Schock der Fed nach Art Volckers die Preisinflation am Ende des bevorstehenden expansiven Kreditzyklus beenden wird.
Wie alle Erfahrungen der Vergangenheit eindeutig zeigen, ist es ein Irrtum zu glauben, der Goldpreis werde allein von den Dollarzinsen oder von der relativen Stärke des Dollars in anderen Währungen bestimmt. Vor diesem Hintergrund ist die derzeitige Schwäche des Goldpreises lediglich Ausdruck vorübergehender Dollarknappheit und nichts weiter.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.