

Der Ausverkauf bei Gold und Silber im Mai scheint mit dem Auslaufen der Juni-Kontrakte an der Comex zu Ende gegangen zu sein. Im europäischen Handel notierte Gold heute Morgen bei 1.980 US-Dollar, ein Plus von 36 US-Dollar gegenüber dem Schlusskurs vom vergangenen Freitag. Silber legte um 65 Cent auf 23,95 US-Dollar zu. Der Umsatz bei Silber war an der Comex moderat, während er bei Gold im Wochenverlauf zurückging.
Ein sinkender Umsatz bei fallenden Preisen bestätigt tendenziell, dass ein Bullenmarkt besteht, denn er spiegelt nachlassende Gewinnmitnahmen bei fallenden Kursen wider und zeigt, dass Terminkontrakte ansonsten in festen Händen gehalten werden. Und wohin Gold geht, folgt Silber. Die Bereinigung unsicherer Bullen wird durch das Open Interest an der Comex bestätigt, das beim Gold-Kontrakt tief in den überverkauften Bereich gefallen ist. Dies ist unsere nächste Grafik.
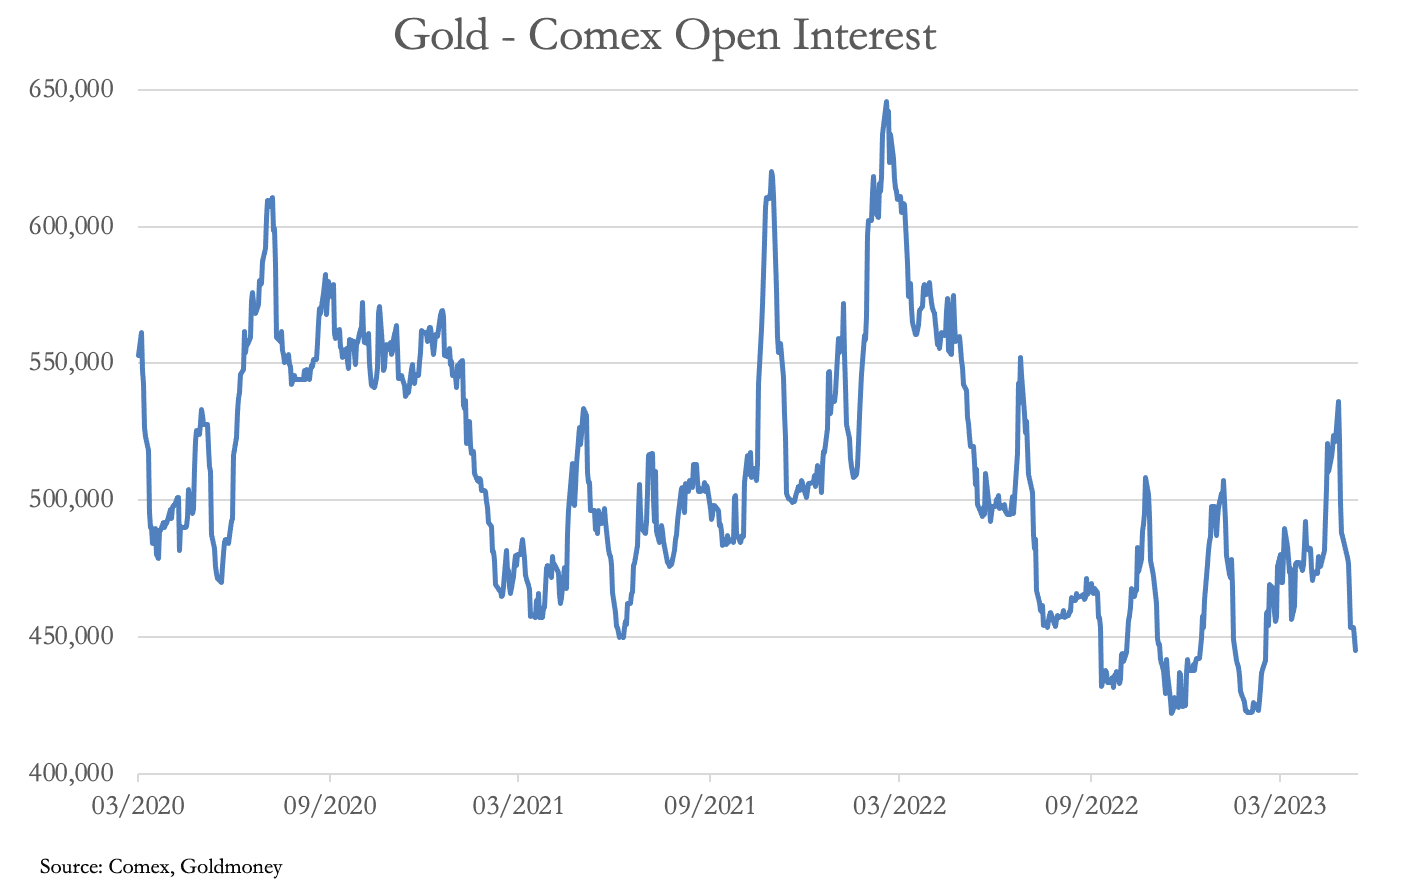
Vorläufige Zahlen für gestern zeigen ein Open Interest bei Gold von nur 443.700 Kontrakten, ein Niveau, das in der Vergangenheit bedeutende Kursanstiege gestützt hat. Diese Erholung dürfte daher Substanz haben. Interessanterweise scheint jedoch die Kategorie Managed Money (Hedgefonds) hartnäckig long positioniert zu sein. Dies folgt als Nächstes.
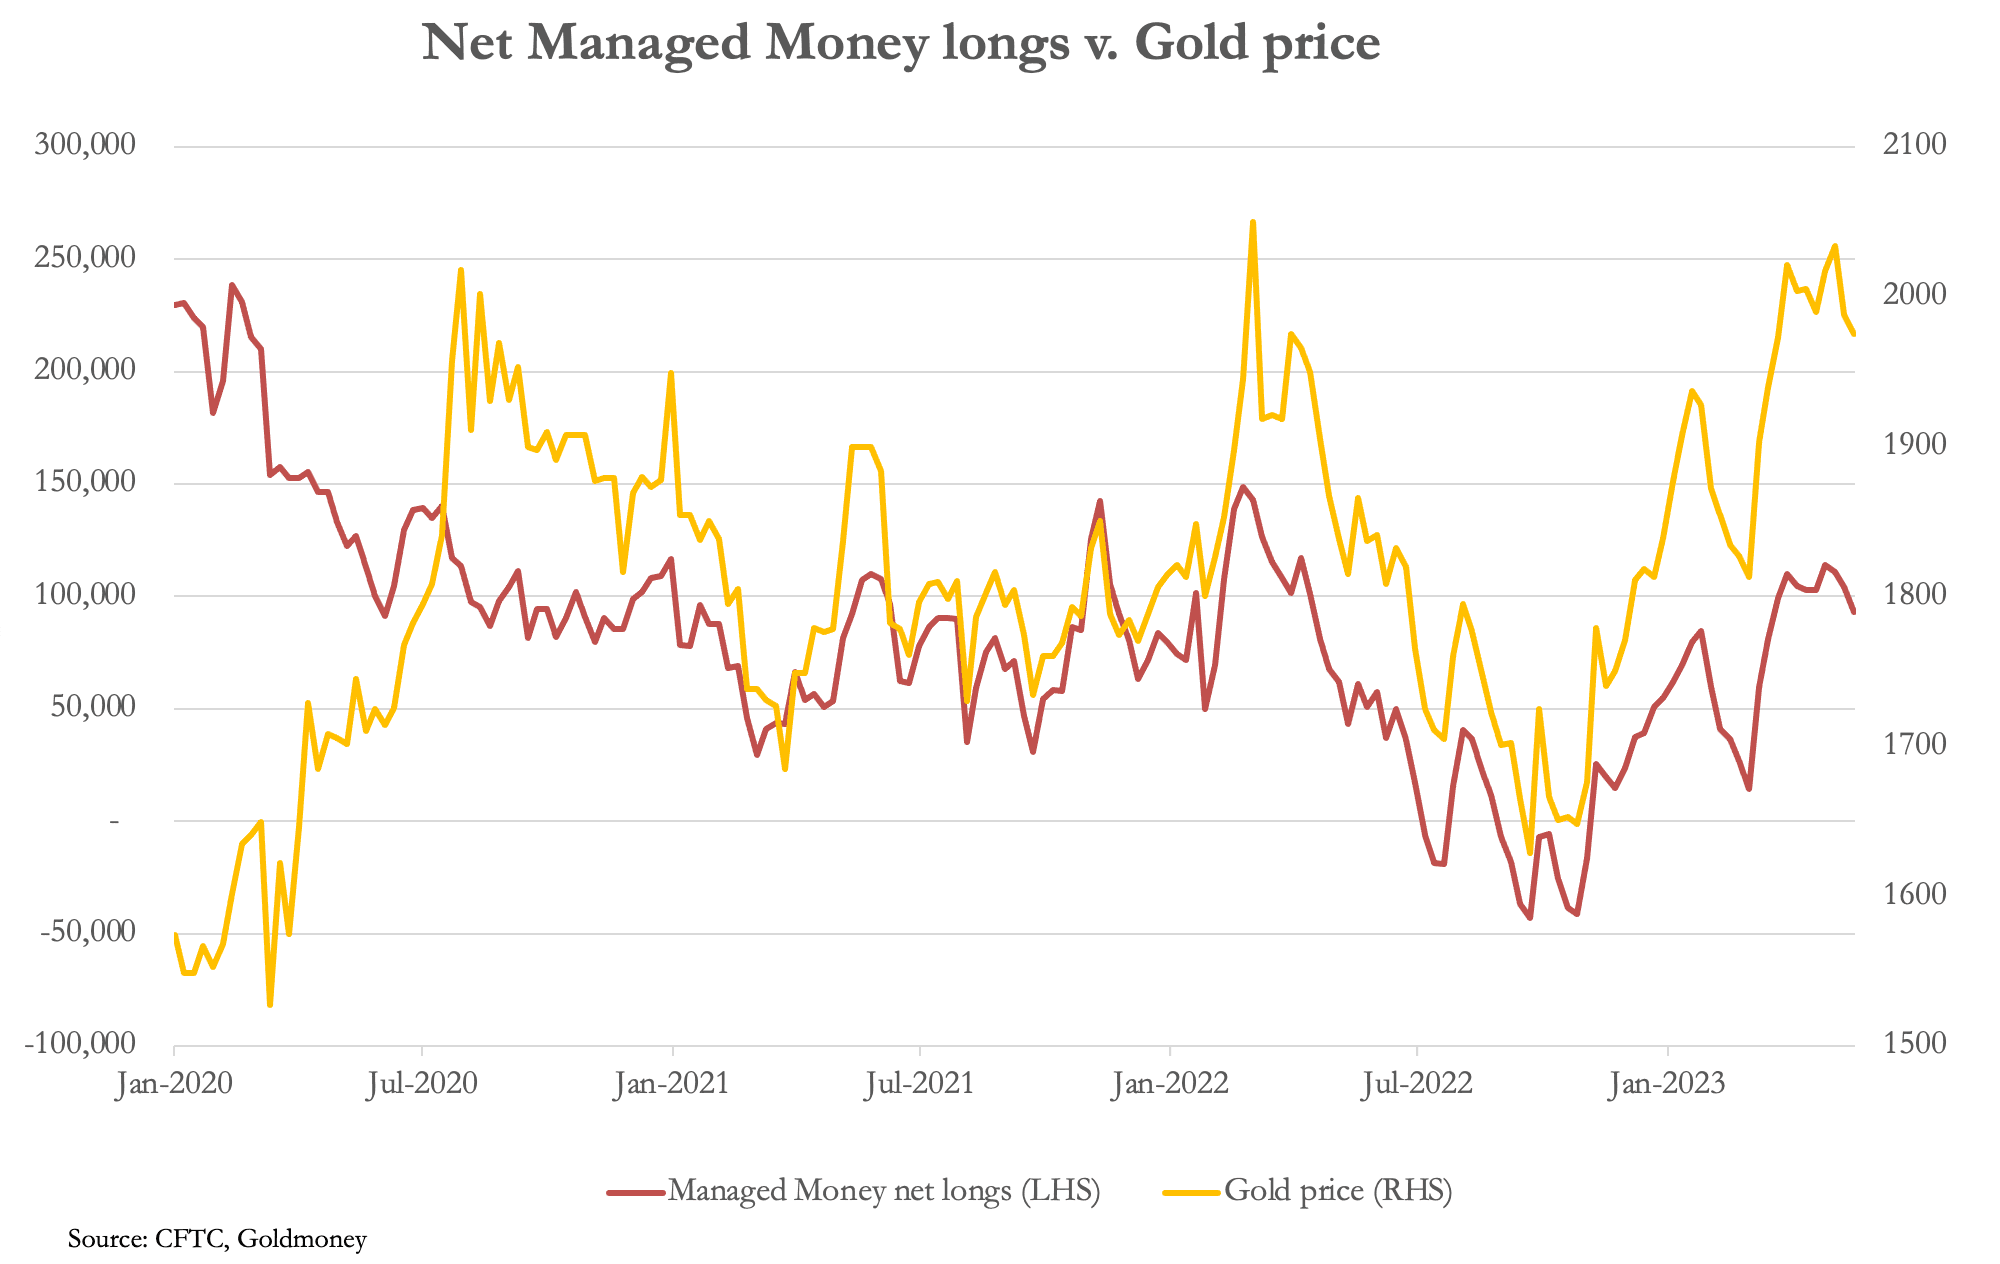
Im letzten Commitment-of-Traders-Bericht (23. Mai) beliefen sich die Netto-Long-Positionen in dieser Kategorie auf 93.139 Kontrakte und lagen damit nahe dem langfristigen Durchschnitt von 110.000 Kontrakten. Die Swaps (hauptsächlich die Handelsabteilungen von Edelmetallbanken) sind hartnäckig short, mit Brutto-Short-Positionen von weiterhin über 50 Mrd. US-Dollar. Dies ist unsere nächste Grafik.
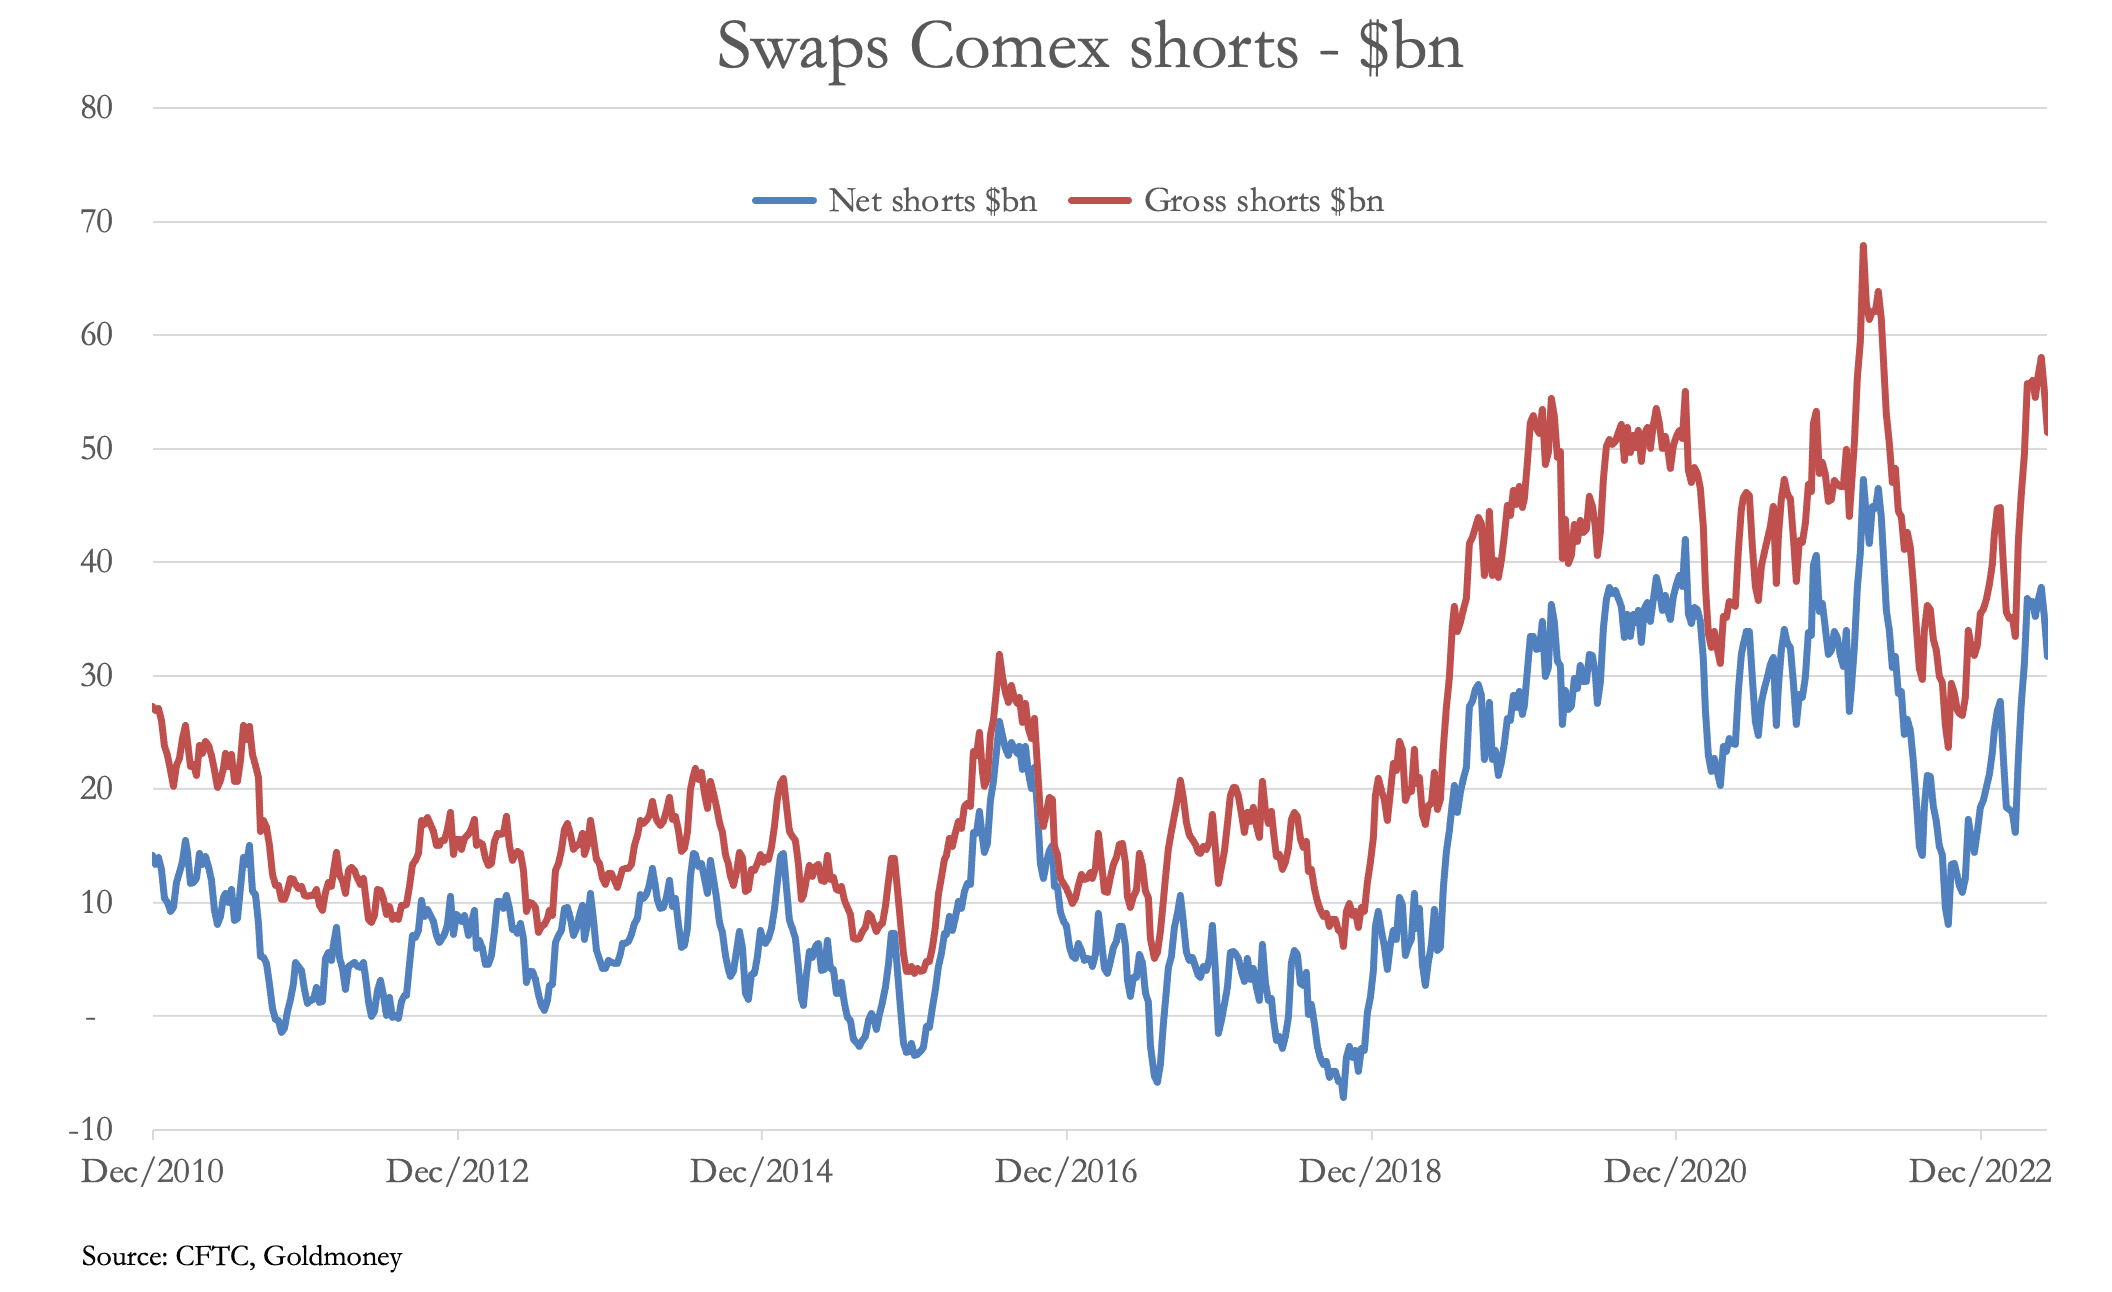
Die Botschaft daraus lautet, dass die Liquidität im Gold-Kontrakt offenbar abnimmt. Bei näherer Betrachtung stellen wir fest, dass sich die Netto-Short-Position der Kategorie Producers and Merchants (der anderen Kategorie auf der Short-Seite) im Lauf der Jahre erheblich verringert hat.
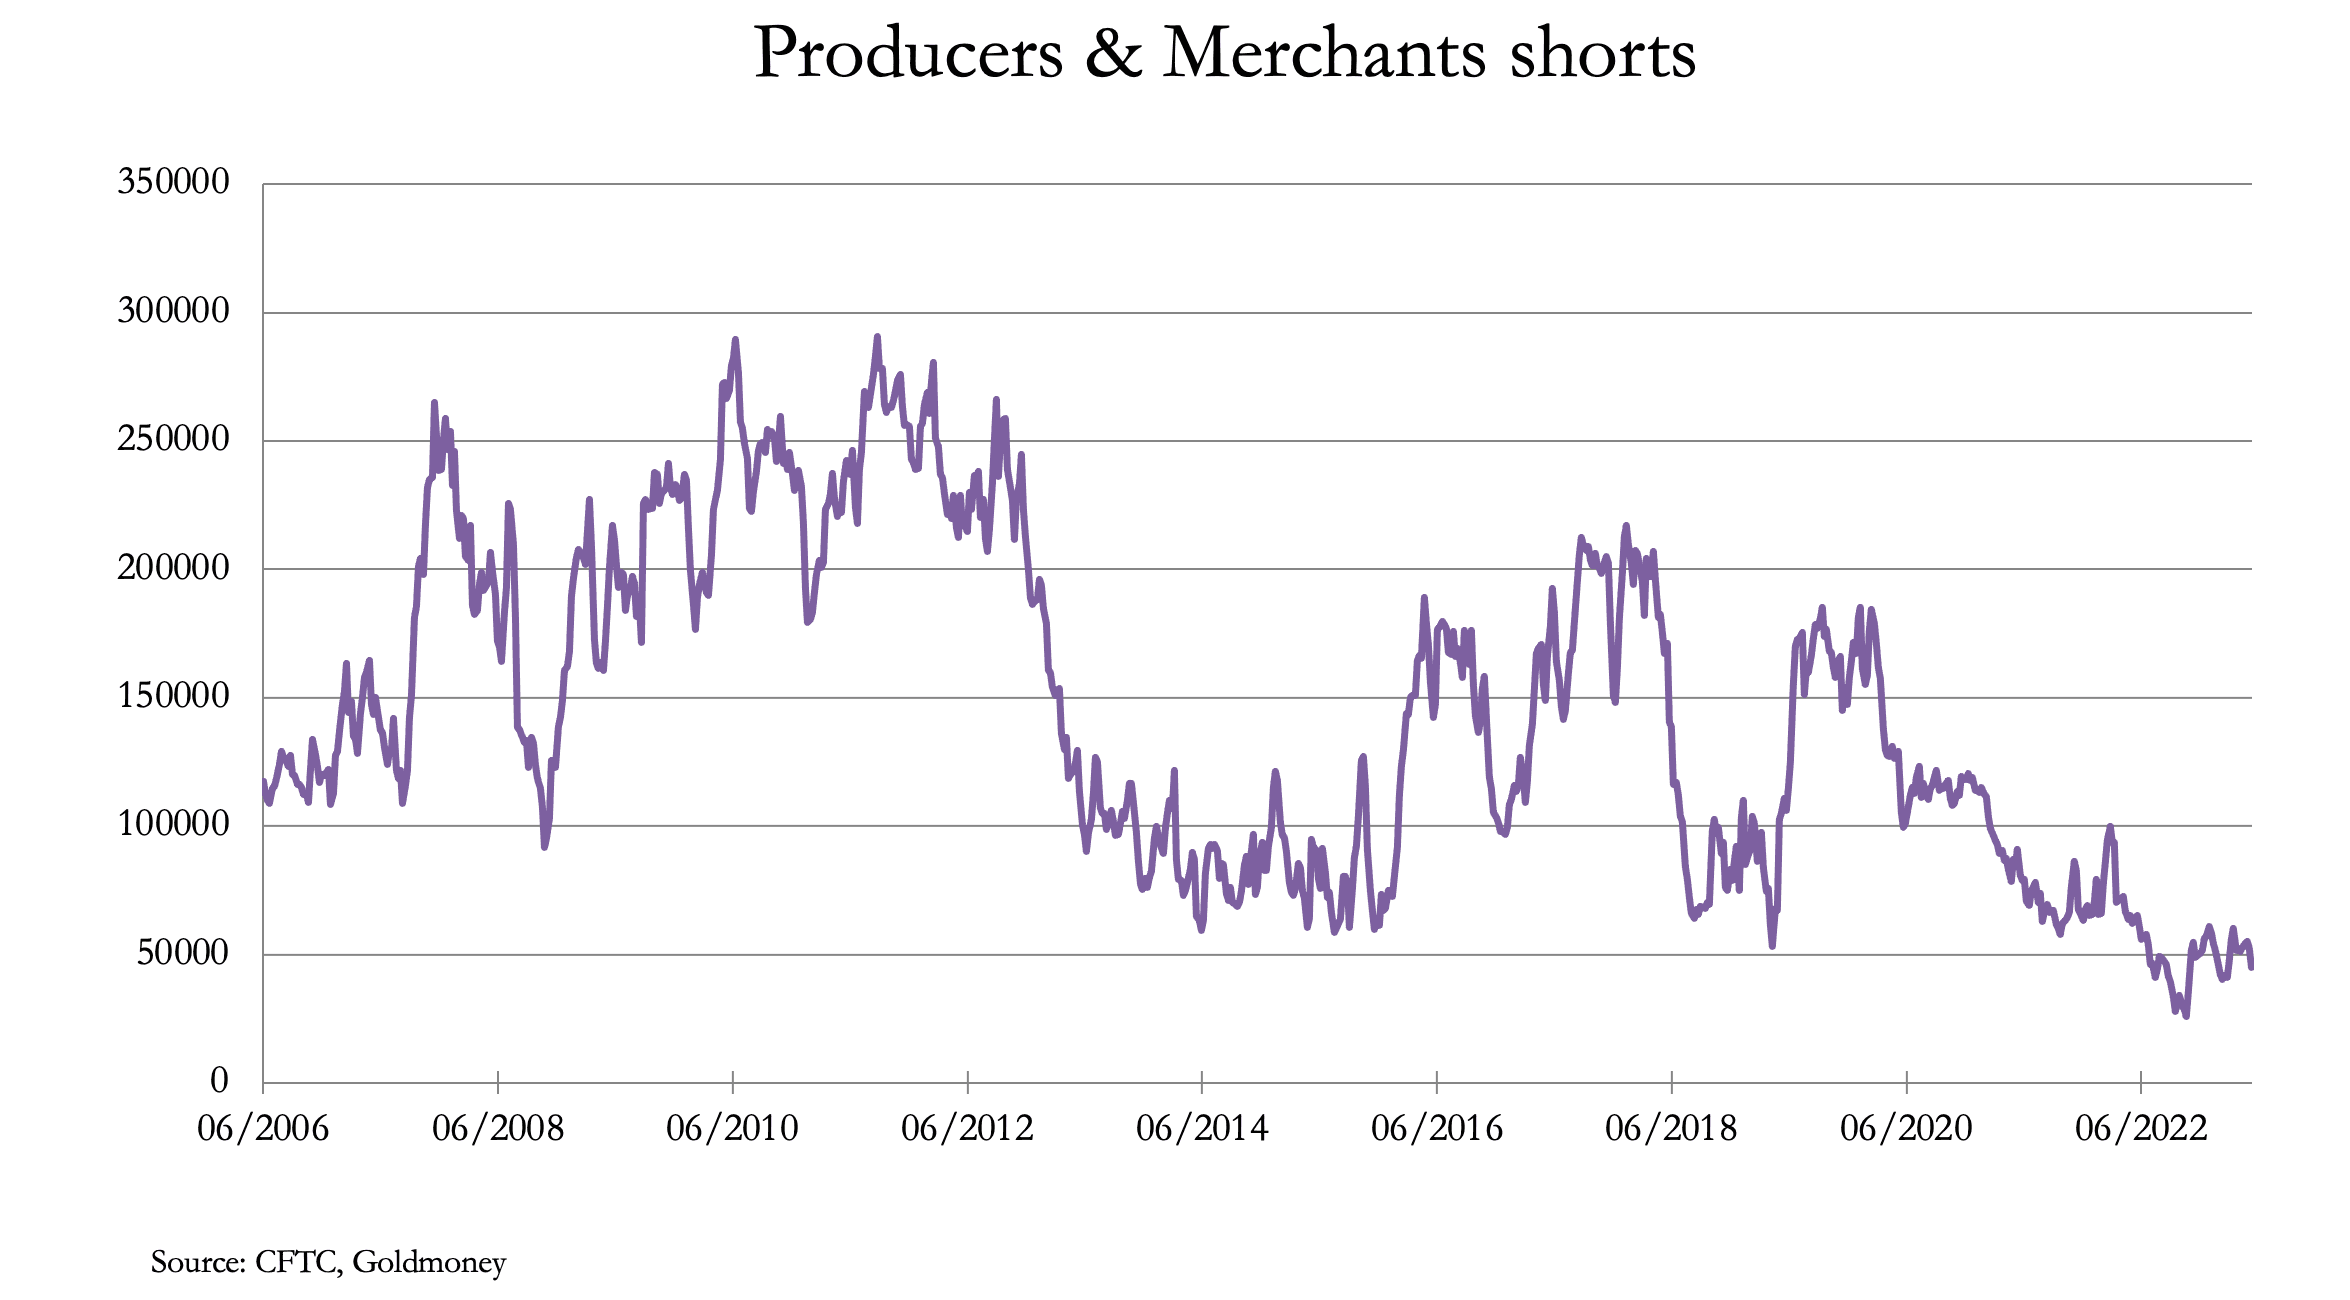
Diese Entwicklung wird übersehen. In der Vergangenheit war es für die Strippenzieher des Gold-Kontrakts relativ einfach, Minenbetreiber davon zu überzeugen, ihre künftige Produktion abzusichern. Außerdem umfasst diese Kategorie große Finanzinstitute der Branche oder solche, die vorgeben, dazuzugehören, wie Glencore, Trafigura und einige der großen Banken, die sich nicht allein auf den Eigenhandel beschränken.
Der Comex-Gold-Kontrakt macht wahrscheinlich nur ein Zehntel des gesamten globalen Derivatehandels aus, wobei der Londoner Edelmetall-Terminmarkt den Löwenanteil hat. Dort liegen die wirklich großen Verpflichtungen, und wenn die großen Akteure ihre Short-Positionen an der Comex verringern, tun sie dies wahrscheinlich auch in London.
Ist dieser Abbau der Short-Positionen lediglich eine Anomalie, oder sendet er ein wichtiges Signal? Ein mehrjähriger Trend ist nie eine Anomalie und deutet wahrscheinlich darauf hin, dass das wirklich große Geld allen Grund sieht, nicht short zu sein. Das ist sicherlich die Botschaft.
Damit bleibt die Kategorie Swaps als Letzte auf der Short-Seite des Comex-Marktes zurück, und das zu einer Zeit, in der zunehmend Ware über Lieferungen aus dem Markt abfließt. In dieser Woche wurden insgesamt 15.561 Gold-Kontrakte zur Lieferung gestellt (48,4 Tonnen), und weitere 4.555 Juni-Kontrakte dürften ebenfalls geliefert werden. In den ersten fünf Monaten des Jahres 2023 belief sich die Gesamtzahl der zur Lieferung gestellten Kontrakte auf 74.473, was 231,6 Tonnen entspricht.