
Etablierte Ökonomen feiern die Wahl Joe Bidens zum US-Präsidenten. Für Keynesianer zeichnet sich eine Bekräftigung der staatlichen Steuerung der Wirtschaft sowie einer reflationären Geldpolitik ab, die nach den durch die Covid-Lockdowns verursachten Schäden das Wirtschaftswachstum wiederherstellen soll.
Dieser Artikel zeigt die Trugschlüsse in der keynesianischen Argumentation auf. Er legt dar, wie zentrale volkswirtschaftliche Statistiken manipuliert und falsch dargestellt wurden, um die Selbsttäuschungen hinter staatlichen Eingriffen zu verbergen. Auf Grundlage der bislang lediglich angekündigten inflationären Programme ist zu erwarten, dass das US-Haushaltsdefizit im Fiskaljahr 2021 auf über 5 Billionen US-Dollar steigt. Zudem legt die Hypothese der Zwillingsdefizite nahe, dass auch das US-Handelsbilanzdefizit entsprechend zunehmen wird, wenn sich der vorübergehende Anstieg der Sparquote wieder zurückbildet.
Dabei wird unterstellt, dass keine Störungen durch die bekannten Unbekannten eintreten, etwa eine unvermeidliche Bankenkrise oder die Liquidation des von Ausländern gehaltenen Bestands an Finanzanlagen und Bankeinlagen in Höhe von 27 Billionen US-Dollar, die einen starken Zinsanstieg auslösen würde.
Wie in jedem Zyklus der Bankkreditvergabe wird die keynesianische Geldpolitik erneut widerlegt werden. Doch diesmal werden Fiat-Währungen ohne eine grundlegende Neuausrichtung der Wirtschafts- und Geldpolitik nahezu sicher zusammenbrechen, sodass ihr dringender Ersatz durch solides Geld erforderlich wird.
Einleitung
Die Keynesianer, die Monetaristen und Verfechter soliden Geldes zahlenmäßig bei Weitem übertreffen, haben fest das Sagen. Gestern (20. Januar) wurde Joe Biden offiziell als US-Präsident vereidigt, mit einer Agenda eines „New Deal“, die an Ehrgeiz jedes Konjunkturprogramm der amerikanischen Geschichte übertreffen wird: das Coronavirus zu besiegen, das Wirtschaftswachstum zu fördern und Amerika zur grünen Agenda zurückzuführen. Für Keynesianer besteht kaum ein Zweifel, dass Donald Trump hinsichtlich des wirtschaftspolitischen Wandels für Joe Biden das war, was Herbert Hoover für Franklin Roosevelt war. Die Keynesianer atmen auf, weil die staatliche Kontrolle über die Gesamtwirtschaft wieder in sicheren Händen liegt.
Da Biden nun reflationieren könne, so sagen sie, werde sich die US-Wirtschaft erholen und wachsen. Investitionen würden aus der ganzen Welt nach Amerika strömen und den Dollar gegenüber den Währungen in die Höhe treiben, die an Sparmaßnahmen festhalten (mit anderen Worten: gegenüber jeder Währung jeder Nation, die sich weigert, ebenso stark zu reflationieren). Selbst der IWF drängt alle Regierungen, so viel wie möglich auszugeben. Für keynesianisch gesinnte Amerikaner haben sich die Wirtschaftsaussichten mit dem Abgang Trumps unermesslich verbessert.
Das Establishment aus Investment und Bankwesen glaubt zweifellos an diese verbesserte Perspektive, aufgrund seiner keynesianischen Überzeugungen und seiner kommerziellen Interessen. Es führt drei Punkte an. Die Inflation sei gebannt, da der Verbraucherpreisindex um weniger als zwei Prozent wachse, was im Rahmen des dualen Mandats der Fed reichlich Spielraum für eine monetäre Expansion lasse. Die Industrie könne mit wachsender Zuversicht wieder investieren, sobald die Pandemie vorüber sei. Und da die Sparquote während der Lockdowns gestiegen sei, gebe es reichlich Konsumnachfrage, die freigesetzt werden könne und sogar zu einer Wirtschaft wie in den Roaring Twenties führen könnte.
Vorerst können keynesianische Anlagestrategen und Vermögensverwalter Gold mit neuem Elan als „Pet Rock“ abtun. Sie erwarten, dass allmählich steigende Zinsen die Märkte künftig zur Normalität zurückführen und dass die Staatsfinanzen, sobald die wirtschaftliche Erholung in nachhaltiges Wachstum übergeht und die Steuereinnahmen sich vollständig erholen, wieder ins Gleichgewicht und anschließend in den Überschuss kommen. Es ist das keynesianische Argument der 1960er-Jahre, wiederbelebt und für die 2020er-Jahre neu verpackt.
Wie oft haben wir das schon gesehen? Mit jeder Wende im Kreditzyklus scheitert das keynesianische Argument, nur um als Hoffnungsträger des Establishments zurückzukehren.
Hinter den keynesianischen Annahmen stehen zwei herausragende statistische Unwahrheiten. Die erste betrifft den Zusammenhang zwischen Geldmengeninflation und Preisen, die zweite die Darstellung des BIP als Maß der Wirtschaftstätigkeit. Obwohl wir dabei vieles wiederholen, was bereits in früheren Artikeln für Godmoney behandelt wurde, ist es unerlässlich, die Trugschlüsse bei diesen beiden makroökonomischen Kennzahlen vollständig zu verstehen, bevor wir beurteilen können, wie schwerwiegend die von ihnen ausgehende Fehlinformation ist und wie sich diese falschen Darstellungen auf die wirtschaftlichen Ergebnisse auswirken werden.
Veränderungen des allgemeinen Preisniveaus
Das allgemeine Preisniveau ist ein ökonomisches Konzept, und mehr ist es nicht: Es lässt sich schlicht nicht messen. Weil es nur ein Konzept ist, hat jeder, der einen Ersatzindikator zu bestimmen versucht, erheblichen Spielraum bei der Methode. Staatliche Statistiker haben diesen Umstand voll ausgenutzt, um die Last des Inflationsausgleichs zu verringern, die ihre Regierungen gegenüber der breiten Öffentlichkeit und gegenüber Anlegern in inflationsindexierten Staatsanleihen eingegangen sind.
Es ist ein kumulativer Prozess, der bald begann, nachdem die Regierungen sich bereit erklärt hatten, ihre Bürger nach den inflationären 1970er-Jahren für steigende Preise zu entschädigen. John Williams von Shadowstats.com hat die Änderungen der statistischen Methodik, die das US Bureau of Labor Statistics seit den frühen 1980er-Jahren eingesetzt hat, rekonstruiert, um zu einer Zahl für die Preisinflation ohne diese Änderungen zu gelangen. Der Unterschied zu den offiziellen CPI-Schätzungen ist bemerkenswert.[i] Und betrachten wir den öffentlich verfügbaren Chapwood Index, der die Preise „der 500 wichtigsten Posten, für die Amerikaner ihre Dollar nach Steuern ausgeben, in den 50 größten Städten“ erfasst, so sehen wir, dass die auf diese Weise gemessenen annualisierten Preise zuletzt um bis zu 13,4 % (Sacramento) und mindestens um 7,1 % (Albuquerque) gestiegen sind, wobei alle Werte ein Mehrfaches der offiziellen CPI-Schätzung betragen. Auch große Städte weisen hohe Raten auf: New York 12,7 %, Los Angeles 13,1 % und San Francisco 12,8 %. Mit einem arithmetischen Durchschnitt von 10,1 % über alle 50 Städte weicht dies jedoch erheblich von der CPI-Rate für alle Positionen im Jahr 2020 von 1,4 % ab.[ii]
Darüber hinaus weist Chapwood für den Zeitraum 2011–20 eine durchschnittliche jährliche Inflationsrate von 9,97 % über alle Städte aus. Anhand der dortigen Berechnungen können wir die in Abbildung 1 gezeigte Grafik ableiten.
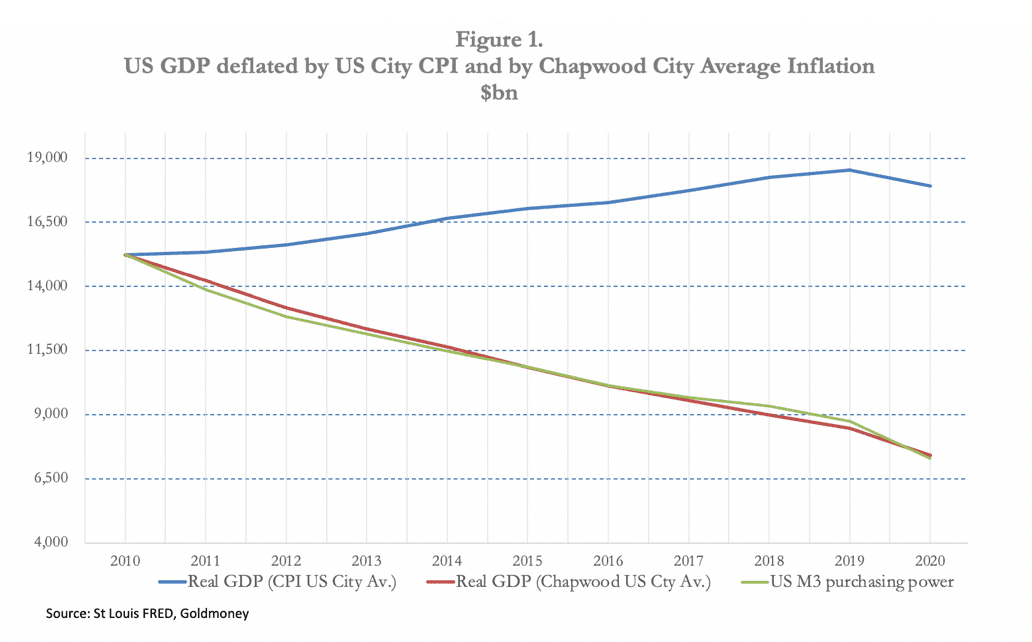
Ausgehend vom nominalen BIP des Jahres 2010 können wir das „reale“ BIP darstellen, deflationiert mit dem Verbraucherpreisindex (US-Städtedurchschnitt, daher mit Chapwood vergleichbar), das nominale BIP deflationiert mit Chapwood sowie das nominale BIP deflationiert mit dem Anstieg von M3, der weit gefassten Variante der Geldmenge. Es ist sofort ersichtlich, dass die Version der Regierung der Ausreißer ist, während Chapwood und die Geldmengenausweitung einander bestätigen. Daraus folgt, dass die US-Wirtschaft in offiziell inflationsbereinigten Größen nicht gewachsen ist. Stattdessen schrumpfte sie nach Bereinigung um beide Maße, die von Chapwood geschätzte Preisinflation und die an der weit gefassten Geldmenge gemessene Geldinflation, fortwährend, wobei beide sehr eng miteinander korrelieren. Zudem war das Muster dieser Korrelation nach den anfänglichen destabilisierenden Effekten im Gefolge des Zusammenbruchs von Lehman festgelegt. Und der Zinseszinseffekt ausgehend von der Basis 2010 führte dazu, dass sich das BIP in bereinigten Größen bis 2020 bei Deflationierung mit diesen beiden Maßen mehr als halbierte.
Dass Chapwood und die weit gefasste Geldmenge M3 als Deflatoren einander spiegeln, deutet darauf hin, dass sich das allgemeine Liquiditätsniveau in den Händen der Verbraucher kaum verändert hat, da sonst eine gewisse Abweichung zu erkennen wäre. Näherungsweise ist die Sparquote, abgesehen von einem kurzen Anstieg im Jahr 2012, im Zeitraum einigermaßen konstant geblieben, wie der nachstehende Screenshot zeigt.

Bis 2010 dürfte sich diese Korrelation hinreichend etabliert haben, um Belege für die zeitliche Verzögerung zwischen dem Eintritt neuen Geldes in den Umlauf und seinen Auswirkungen auf die Kaufkraft des Dollars zu verwischen.
Es wird deutlich, warum die Planer der Geldpolitik an die CPI-Zahlen glauben müssen. Da sie sich das politische Ziel der Vollbeschäftigung gesetzt haben, vereinbar mit einem Inflationsziel von 2 %, liegen die Zinsen auf Grundlage realistischer Zahlen offensichtlich gewaltig zu niedrig. Die Lösung der Planer bestand darin, keynesianische Anlagestrategen, Fondsmanager und sogar ausländische Investoren glauben zu machen, dass die Preisinflation gedämpft sei und keine Gefahr für die inflationistische Politik darstelle. Das ist bemerkenswert gut gelungen: Sie alle glauben nun an ein Märchen, das parallel zu der Welt verläuft, in der sie tatsächlich leben. Sie sind die Bürger aus Hans Christian Andersens Märchen, die sich nicht trauen, ihre Torheit einzugestehen und darauf hinzuweisen, dass der Kaiser nichts anhat. Folglich sind Etatisten damit durchgekommen, inflationäre Geldpolitik straflos vor den Augen der Öffentlichkeit durchzusetzen – bisher.
Wenn die Täuschung schließlich auffliegt, werden die Folgen dramatisch sein. Nicht nur ist die Unterdrückung der Zinsen als Mittel zur Stimulierung der US-Wirtschaft ein völliger Fehlschlag gewesen, und die Ausweitung der Geldmenge der beste Maßstab, um das nominale in das reale BIP umzurechnen, sondern die Folgen der Entdeckung dürften zugleich schockierend und plötzlich sein.
Wie im Märchen kann ein unschuldiges Kind auf die Arithmetik hinweisen, die sich dem Verständnis promovierter Ökonomen entzieht. Nehmen wir zur Veranschaulichung eine Volkswirtschaft mit ausgeglichener Handelsbilanz und ohne Netto-Kapitalzu- oder -abflüsse an. Nehmen wir weiter an, dass das BIP aus der gesamten Wirtschaftstätigkeit besteht. Dann können wir den Sachverhalt veranschaulichen.

An der Wirtschaft hat sich nichts geändert, außer ihrer zahlenmäßigen Darstellung. Wird dem bereits umlaufenden Geld weiteres Geld hinzugefügt, steigt das BIP entsprechend. Zugleich wird jedoch das zuvor vorhandene Geld verwässert, was bedeutet, dass der Wert aller Transaktionen im Verhältnis zum zusätzlichen Geld sinkt. Trotz des vorübergehenden Impulses durch neu in die Wirtschaft fließendes Geld bedeutet die Entwertung aller Transaktionen, sobald diese Verzerrung vollständig absorbiert ist, dass es keine Zunahme der Wirtschaftstätigkeit gegeben hat.
Als Bestätigung der Behauptung, dass ein Anstieg des BIP nichts anderes ist als die Zufuhr aufgeblähten Geldes, verweisen wir auf Abbildung 2, die denselben Zeitraum wie Abbildung 1 abdeckt, also 2010 bis Ende 2019. Zwischen der Summe aus dem BIP von 2010 und dem Zuwachs der weit gefassten Geldmenge einerseits und der BIP-Statistik für 2019 andererseits besteht nahezu kein Unterschied.
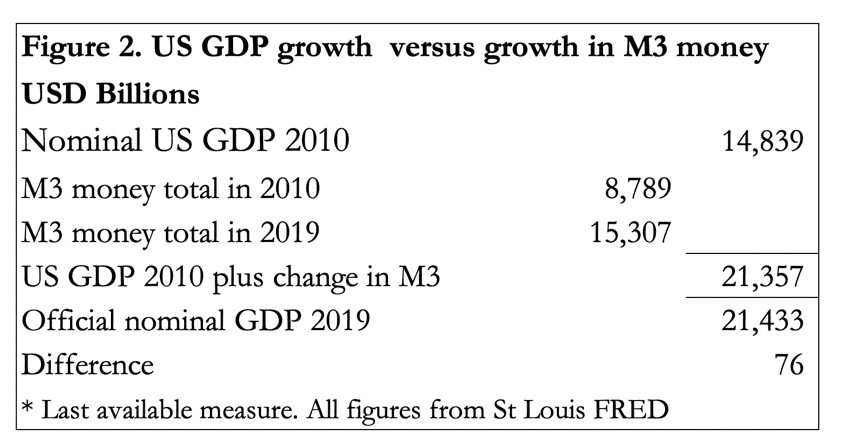
Dass der Unterschied so gering ist, bestätigt die These, dass das BIP nichts anderes als eine Geldsumme ist. Mit anderen Worten: Die verbreitete Auffassung, ein Anstieg des BIP stehe für Wirtschaftswachstum, ist völlig falsch; er steht lediglich für das Wachstum des Geldes. Da zudem alle großen Währungen eine beispiellose Ausweitung ihrer Mengen erfahren, wird die Kluft zwischen den als Wirtschaftswachstum aufgefassten BIP-Statistiken und der wirtschaftlichen Realität zunehmend irreführend.
Die Keynesianer haben sich selbst zu der Annahme verleitet, ein Anstieg des BIP bedeute wirtschaftlichen Fortschritt und stehe für gestiegene Produktion und gestiegenen Konsum. Wirtschaftlicher Fortschritt ist eine eigene, nicht messbare Frage, die im Karussell der keynesianischen Erklärungen mit Geldmengenwachstum verwechselt wird.
Es zeugt von der Kraft freier Märkte, dass wirtschaftlicher Fortschritt durch keynesianische Eingriffe nicht so leicht erstickt wird. Ein Beleg für die Fähigkeit des freien Marktes, den Wirtschafts- und Geldplanern zu entkommen, ist die Entstehung neuer Branchen, die staatliche Regulierer zwingt, nachträglich (ex post) neue Regelwerke zu entwerfen. Statt neue Innovationen und Unternehmen gedeihen zu lassen, können es Etatisten kaum erwarten, ihnen ihre einschränkenden Vorschriften aufzuerlegen. Doch es ist diese Innovation, die wirtschaftlichen Fortschritt verbucht, der ebenso wenig messbar ist wie das allgemeine Preisniveau und außerhalb der Reichweite staatlicher Erbsenzähler liegt.
Die Fehler, die aus der Missachtung dieser offensichtlichen Faktoren entstehen, werden zu spät erkannt werden, nämlich in einer Zeit beispielloser amerikanischer und globaler Geldinflation. Und sie beschränken sich nicht auf Amerika: Die Unterdrückung der Verbraucherpreisinflation (VPI) ist, mit geringfügigen Abweichungen, international standardisiert, was bedeutet, dass es allen Zentralbanken vorerst freisteht, dieselben Fehler zu machen.
Die Folgen der US-Geldpolitik im Haushaltsjahr 2021
Nachdem wir die Fehler benannt haben, die Keynesianer und Makroökonomen unter Präsident Biden machen werden, gilt es nun einzuschätzen, in welchem Ausmaß sie im laufenden Haushaltsjahr bis Ende September 2021 begangen werden. Zunächst müssen wir annehmen, dass die Politik von Biden und der Fed ohne globale Bankenkrise oder sonstige erhebliche Unterbrechung ihren Lauf nimmt.
Biden hat bereits ein Konjunkturpaket von 1,9 Billionen US-Dollar vorgelegt, zusätzlich zu den 935 Mrd. US-Dollar des Coronavirus Response and Relief Act, den der Kongress Ende Dezember verabschiedet hat. Rechnet man die Fortführung des Paycheck Protection Programme in Höhe von 700 Mrd. US-Dollar (Teil des früheren CARES Act) sowie einige weitere Auszahlungen hinzu, ergeben sich im Haushaltsjahr 2021 bislang zusätzliche covid-bedingte Ausgaben von 3,535 Billionen US-Dollar, zusätzlich zu der vom Congressional Budget Office im vergangenen September geschätzten Haushaltslücke von 1,810 Billionen US-Dollar. Unter der Annahme, dass keine weiteren covid-bedingten Pakete folgen, steuert das Haushaltsdefizit für 2021 bereits auf 5,345 Billionen US-Dollar zu.
Nach Schätzungen der Regierung belief sich das BIP bis September 2020, entsprechend dem Haushaltsjahr, auf 21 Billionen US-Dollar. Unter der Annahme, dass das gesamte Haushaltsdefizit durch quantitative Lockerung und Ausweitung der Bankkredite, also durch Geldinflation, finanziert wird, ist zu erwarten, dass das nominale BIP im Haushaltsjahr 2021 deutlich wächst; gebremst wird es nur durch zwei wesentliche Faktoren: den bereits laufenden Rückgang der Bankkredite an private Kreditnehmer und die Ansammlung von Ersparnissen aus Helikoptergeld. Unter Berücksichtigung dieser Gegenwinde dürfte das Ergebnis für das nominale BIP aus einer zusätzlichen Geldinflation von 5,345 Billionen US-Dollar von den Keynesianern als kräftige Erholung des auf das Jahr hochgerechneten nominalen BIP von rund 20 % gepriesen werden, die Bidens Konjunkturmaßnahmen vollauf rechtfertige. Für diejenigen, die an der Unwahrheit festhalten, das BIP sei Wirtschaftswachstum, erschiene dies als bemerkenswertes und womöglich unerwartetes Ergebnis.
Es dürfte sich bereits in der geschätzten BIP-Entwicklung des ersten Quartals des Kalenderjahres 2021 niederschlagen, also in dem Zeitraum, in dem die Defizitausgaben zum Ausgleich der wirtschaftlichen Folgen des Coronavirus ihren Höhepunkt erreichen. Man fragt sich jedoch, wie viele den Widerspruch zwischen diesem statistischen Ergebnis und anderen, nicht monetären Schätzungen der Wirtschaftstätigkeit, etwa Warenlieferungen und Beschäftigungsniveau, bemerken werden.
Die Auswirkungen auf die Preise nachvollziehen
Eines können wir mit hinreichender Sicherheit sagen: Wenn eine Art Normalität nach Covid zurückkehrt, werden sowohl Privatpersonen als auch Unternehmen versuchen, ihre Geldliquidität wieder auf das übliche Niveau zu senken. Multipliziert man das verfügbare persönliche Einkommen mit der Sparquote, ergibt sich ein jüngster Sparbestand von 2.230 Mrd. US-Dollar, rund 1.000 Mrd. US-Dollar über dem Normalniveau. Dieser Betrag wird sich infolge der geplanten „Helikoptergelder“ auf die Bankkonten der Familien in Höhe von 1.400 US-Dollar für jeden anspruchsberechtigten Erwachsenen erhöhen, zusätzlich zu den 600 US-Dollar der vorherigen Regierung. Zusammen mit den ergänzenden wöchentlichen Leistungen der Arbeitslosenversicherung von 400 US-Dollar dürften die zusätzlichen Ausgaben, die schließlich freigesetzt werden, in der Größenordnung von 2.500 Mrd. US-Dollar liegen und auf eine begrenzte Menge an Waren und Dienstleistungen treffen.
Es besteht kaum ein Zweifel, dass diese Ausgaben Teil des Plans der politischen Entscheidungsträger sind, um die Wirtschaft wieder zur Normalität zu führen. Dabei wird jedoch nicht berücksichtigt, dass die unmittelbar verfügbare Produktion zur Deckung dieser Nachfrage fehlt. Ebenso wenig werden die Störungen der Lieferketten berücksichtigt, insbesondere in sensiblen Branchen wie der Nahrungsmittelproduktion. Die Lebensmittelpreise steigen bereits, an beiden Enden ihrer Lieferketten. Bemerkenswert ist zudem, dass in der langen Geschichte der Währungsentwertung offenbar in Zeiten monetärer Inflation Faktoren zusammenwirken, die die Nahrungsmittelpreise stärker als alles andere in die Höhe treiben. Dies führt zu sozialen Verwerfungen, da Preissteigerungen die Armut verschärfen.
Wir betreten in der Tat den Bereich unbeabsichtigter Folgen. Angesichts der nahezu sicheren Aussicht auf steigende globale Lebensmittelpreise werden Geringverdiener, Rentner und Arbeitslose am stärksten leiden. Der Grenzpreiseffekt von 19 % des BIP, die von liquiditätsreichen Verbrauchern innerhalb kurzer Zeit freigesetzt werden, wird verheerend ausfallen. Er lässt sich nur durch einen starken Anstieg des Handelsdefizits befriedigen, wobei es einen Unterschied zur jüngeren Vergangenheit gibt: Wie vom IWF befürwortet, wird die durch andere staatliche Ausgabenerhöhungen angeheizte globale Nachfrage, der die Produktionskapazitäten zu ihrer Deckung fehlen, die Fähigkeit von Importen schwächen, als gewohnte Bremse für den allgemeinen Preisanstieg zu wirken.
Zinssätze
Das führt uns zu den Zinssätzen. Es erscheint undenkbar, dass die Märkte im Verlauf dieses inflationären Prozesses weiterhin den Verbraucherpreisindex-Zahlen glauben werden – dass der Kaiser keine Kleider trägt, dürfte irgendein Kind aussprechen, vielleicht sogar ein österreichisches. Schon vor diesem immer sicherer werdenden Ereignis wächst das Risiko für die keynesianischen Ausgabenpläne in Form steigender Renditen von Dollar-Anleihen. Die aktuelle Lage zeigt Abbildung 3 anhand der Rendite der richtungweisenden zehnjährigen US-Staatsanleihe.

Der Aufwärtstrend ist fest etabliert. Keynesianer mögen nervös argumentieren, die Anleiherenditen nähmen eine Rückkehr zu Wirtschaftswachstum vorweg; realistischer ist jedoch die Einschätzung, dass Anleihegläubiger beginnen, eine Verwässerung der Kaufkraft des Dollars zu vermuten, und daher eine Entschädigung in Form höherer Zinsen verlangen werden. Daraus folgt, dass die Anleiherenditen so weit steigen müssen, bis der Chapwood-Index und die in Abbildung 1 oben gezeigten Kurven des Wachstums der weiten Geldmenge das erforderliche Entschädigungsniveau anzeigen. Selbst ohne jede weitere Beschleunigung gegenüber dem Stand Ende 2019 müsste die unverzerrte Rendite von US-Staatsanleihen theoretisch bei knapp 10 % liegen, mit einer Abweichung von wenigen Prozentpunkten.
Wie wir jedoch gesehen haben, hat sich die Geldentwertung seither beschleunigt. Würde sie anhalten, statt nur vorübergehend zu sein, würde sich selbst dieses erstaunliche Renditeziel noch weiter erhöhen. Die Auswirkungen auf die Finanzen der US-Bundesregierung wären katastrophal, und viele Unternehmensschuldner dürften ausgelöscht werden.
Das wahrscheinlichere Ergebnis
Bisher sind wir von einem Verlauf der Ereignisse ausgegangen, der nicht durch systemische und andere unvorhergesehene Ereignisse gestört wird, mit dem Ziel, den Weg der US-Wirtschaft durch die Coronakrise nachzuzeichnen. Die bisher angekündigten geld- und wirtschaftspolitischen Maßnahmen sollen die US-Wirtschaft stabilisieren. Weitere Konjunkturimpulse werden erwartet, um das Wirtschaftswachstum anzukurbeln und Investitionen in grüne Energie zu fördern. Selbst ohne zusätzliche Geldentwertungen über die bisher angekündigten hinaus gibt es einige gewichtige Bedrohungen, die die wahrscheinlichen Zeiträume verkürzen könnten.
- Wachsende Handelsdefizite. Der einzige Ausgleich für ein Handelsdefizit, das dem Haushaltsdefizit eines Staates entspricht, ist ein Anstieg der Sparquote. Für die US-Wirtschaft ist dies ein vorübergehender Effekt, der wahrscheinlich für kurze Zeit eine erhebliche Verschlechterung des amerikanischen Handelsdefizits verdeckt. Bei meiner Schätzung eines Haushaltsdefizits von 5,345 Billionen US-Dollar im laufenden Haushaltsjahr im günstigsten Fall wird es, sobald die Konsumausgaben nach dem Lockdown freigesetzt werden und die persönliche Bargeldliquidität auf das Normalniveau zurückkehrt, ein insgesamt ähnlich hohes Handelsdefizit wie das Haushaltsdefizit geben. Abgesehen von den politischen und protektionistischen Folgen müssen wir die Auswirkungen auf die Zahlungsbilanz bedenken. Sofern die zusätzlichen 5 Billionen US-Dollar aus dem Handelsdefizit nicht in Dollar reinvestiert, sondern an den Devisenmärkten verkauft werden, wird die Fed keine andere Wahl haben, als zuzusehen, wie die Zinsen außerhalb ihrer Kontrolle steigen. Die Fed müsste dann nicht nur die sich verschlechternden Staatsfinanzen durch noch mehr quantitative Lockerung stützen, sondern auch die Folgen eines fallenden Dollars für die US-Anleihemärkte auffangen.
- Ein Kollaps der Finanzvermögenswerte. Die quantitative Lockerung (QE) richtete sich zunächst an Nichtbanken wie Pensionsfonds und Versicherungsgesellschaften. In Verbindung mit der Unterdrückung der Zinsen hat die Fed bewusst eine Finanzblase geschaffen. Angesichts steigender Anleiherenditen wird die Blase mit Sicherheit platzen. Und wie John Law gezeigt hat, der seine Mississippi-Blase durch das Drucken von Geld anheizte, reißt der Kollaps einer aufgeblähten Finanzblase die Papierwährung mit sich. Man bedenke, dass Ausländer bereits rund 27 Billionen US-Dollar an dollarnotierten Finanzvermögenswerten und Dollareinlagen halten, die sie zwangsläufig liquidieren werden, sobald sie die Folgen der US-Geldpolitik erkennen.
- Eine Bankenkrise. Die Corona-Krise hat zahlreiche Unternehmen zerstört, die auf Bankfinanzierung angewiesen sind, um Zahlungsunfähigkeit und Insolvenz hinauszuzögern. Zunehmende Kreditausfälle werden bei Banken mit hohem operativem Leverage, und das sind alle, verstärkt wirken. Dies führt zu systemischen Ausfällen, die sich über das Gegenparteirisiko von den schwächsten Bankensystemen auf andere in anderen Rechtsordnungen ausbreiten. Die Banken in der Eurozone sind offensichtlich am schwächsten, doch sie sind nicht allein. Es wird zunehmend wahrscheinlich, dass die Zentralbanken entweder dafür sorgen müssen, dass ihre Geschäftsbanken verstaatlicht werden, oder zumindest dafür, dass deren faule Kredite vollständig abgesichert werden. Welche Lösung auch gewählt wird, sie erfordert eine erhebliche zusätzliche Monetisierung privater Schulden, um eine globale Depression großen Ausmaßes zu verhindern.
- Märkte nehmen die künftige Währungsentwertung vorweg. Im Jahr 2020 haben wir erhebliche Einbußen bei der Kaufkraft der Papierwährungen erlebt, gemessen an Rohstoffen, Kryptowährungen, Aktienmärkten und Gold. Wie oben beschrieben, gibt es auch erhebliche Einbußen der Kaufkraft gemessen an Gütern und Dienstleistungen des täglichen Bedarfs, die sich im US-Verbraucherpreisindex (CPI) und damit auch in anderen Ländern, die den CPI-Standard verwenden, nicht widerspiegeln. Dass der CPI die Preisinflation zu niedrig abbildet, dürfte nur eine Frage begrenzter Zeit bis zur Aufdeckung sein. Darüber hinaus hat der Dollar gegenüber den anderen wichtigen Währungen an Kaufkraft verloren, was den Überhang von 27 Billionen US-Dollar widerspiegelt, den ausländische Anleger in dollarnotierten Finanzvermögenswerten und Bankeinlagen angelegt haben. Es besteht daher erhebliches Potenzial, dass Verkäufe von Dollar an den Devisenmärkten den Kursverfall des Dollars verstärken.
- Vertrauensverlust in Papierwährungen. Das endgültige Schicksal des Dollars liegt in den Händen des amerikanischen Volkes. Dank inflationsbedingt gestiegener Barguthaben werden die Amerikaner über zusätzliche 2,5 Billionen US-Dollar verfügen, die sie ausgeben können, um das Verhältnis der Kassenbestände zu künftigen Warenkäufen von vor der Corona-Krise wiederherzustellen. Und wie oben beschrieben, wird dies mit Sicherheit eine dramatische Grenzwirkung auf die Preise haben. Wenn die Verbraucher schließlich begreifen, dass das Problem ein kollabierender Dollar und nicht steigende Preise ist, werden sie wahrscheinlich noch weiter gehen, so viel monetäre Liquidität wie möglich abstoßen und jedes Vertrauen in die Währung verlieren. Und da der Dollar die Reservewährung nahezu aller Nationen ist, die ähnliche inflationäre Politiken verfolgen, droht ihren Währungen ein ähnliches Schicksal.
Fazit
Die Beschleunigung keynesianischer Konjunkturprogramme wird die Zerstörung des Papierwährungsuniversums des Dollars beschleunigen. In seinen fehlgeleiteten Versuchen, freie Märkte zu kontrollieren, verarmt der Staat sein Volk am Ende immer, eine empirische Binsenweisheit, die sich einmal mehr bestätigen wird.
Positiv ist anzumerken, dass die Zerstörung ungedeckter Währungen erfolgen muss, bevor die Volkswirtschaften zu freien Märkten zurückkehren und den Fortschritt der menschlichen Lebensbedingungen maximieren können. Dazu bedarf es einer Form von Geld, die sowohl solide als auch flexibel ist, aber nicht unter der Kontrolle des Staates steht. Die Entwertung der Währung auf Kosten der Bevölkerung war stets die Folge davon, dass der Staat die Kontrolle über das Geld erlangte und dessen Bedingungen festlegte.
Je früher wir zu solidem Geld zurückkehren, das der manipulativen Kontrolle des Staates entzogen ist, desto besser. Glücklicherweise gibt es eine einfache Lösung: nationale Goldreserven einzusetzen, um ungedeckte Papierwährung in vollständig gedeckte Goldsubstitute zu verwandeln. Das Ende des Papiergelds wird alle Nationen zwingen, diesen Weg einzuschlagen, denn nur so können sie weiterhin Steuern erheben und unverzichtbare Staatsausgaben finanzieren.
[i] Siehe shadowstats.com
[ii] Siehe chapwoodindex.com
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.