
In diesem Bericht betrachten wir die Bewegungen des Kanadischen Dollars anhand unseres Rahmenwerks für Währungen, das auf Realzinsen und langfristigen Energiepreisen beruht. Wie schon bei unserem Goldpreismodell stellen wir fest, dass der CADUSD eine stärkere Beziehung zu langfristigen Ölpreisen als zu Spot-Ölpreisen aufweist und dass die Bewegungen langfristiger Ölpreise enger mit dem CADUSD-Kurs verbunden sind als herkömmliche Währungstreiber. Obwohl an unserem empirischen Rahmenwerk für reine Währungskreuze noch weitere Arbeit nötig ist, lautet unser erstes Fazit, dass der Kanadische Dollar möglicherweise weniger anfällig für weitere Schwäche ist, als es die Marktpositionierung nahelegt – natürlich nur, sofern keine umfassendere Verwerfung an den Finanzmärkten eintritt.
Das gesamte Analysepapier als PDF finden Sie hier.
BEWEGT DIE STIMMUNG DIE WÄHRUNGSMÄRKTE?
Die Marktstimmung gegenüber dem Kanadischen Dollar hat sich in der vergangenen Woche zunehmend verschlechtert, wie der jüngste CFTC-Commitment-of-Traders-Bericht zeigt. Unter den wichtigen Währungen verzeichnete der Loonie den stärksten Wochenanstieg beim Open Interest und den stärksten Anstieg bei den Netto-Short-Positionen. Bei den Netto-Short-Positionen wie auch bei den ausstehenden Short-Positionen insgesamt liegt er nun hinter dem vom Brexit geplagten Britischen Pfund auf Platz zwei.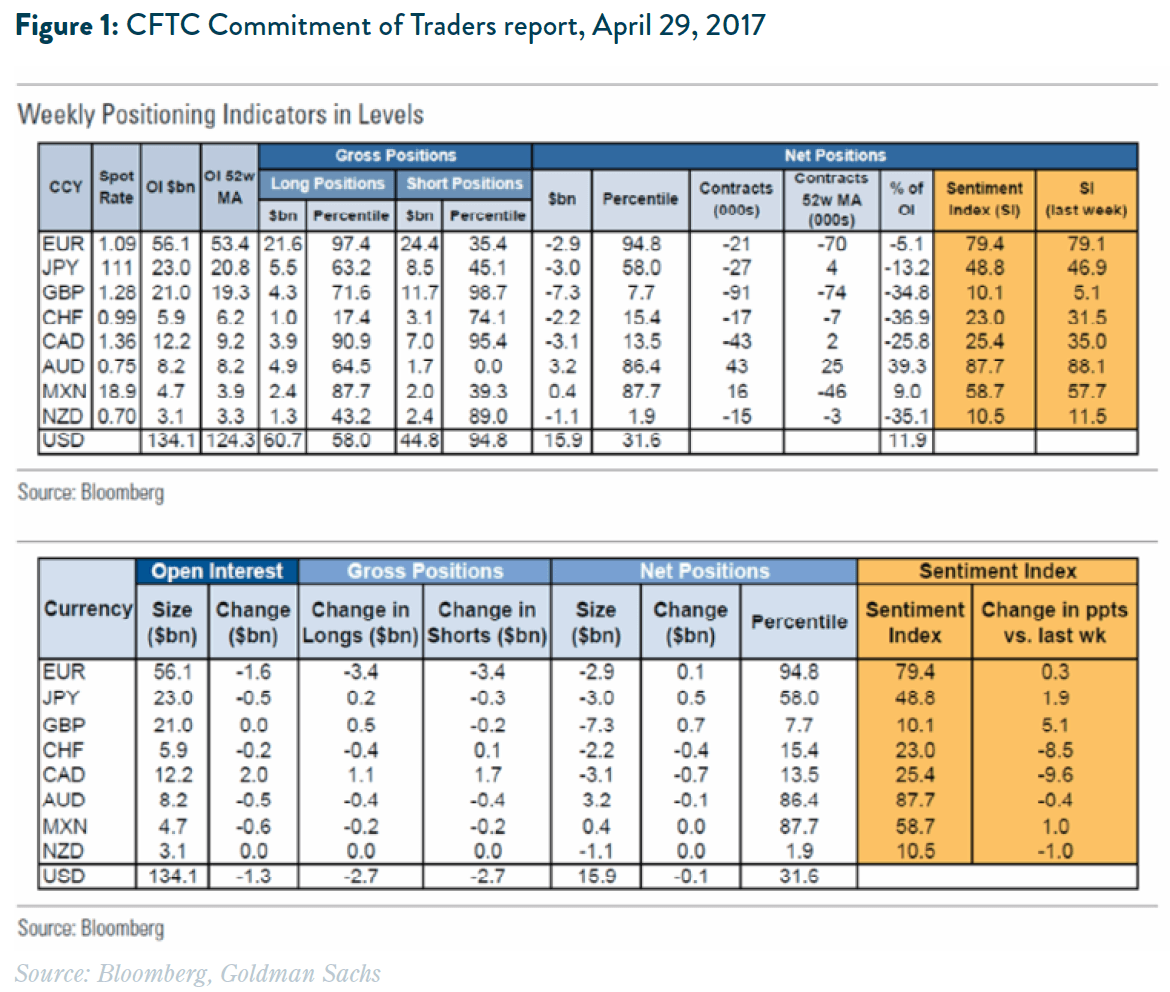
Für diese zunehmend negative Stimmung und Positionierung werden verschiedene Faktoren genannt, von wachsenden Befürchtungen am Hypotheken- und Immobilienmarkt rund um Home Capital bis hin zum erneuten Vorgehen der Trump-Regierung gegen kanadische Weichholz- und Milchbauern.
Auf Märkten, die so groß und liquide sind wie der globale Währungsmarkt, führen solche schlagzeilenträchtigen Stimmungen jedoch selten zu nennenswerten Preis- oder Volatilitätsänderungen. Wie Goldanlegern und Lesern unserer Marktanalysen wohlbekannt ist, führt die sensationsheischende Stimmung an den Gold- und Währungsmärkten nur selten zu einer dauerhaften Abweichung von den Fundamentaldaten der Realzinsen und der Energiemärkte. Während wir viel Zeit darauf verwendet haben, die (endlosen) Schlagzeilenmythen zu widerlegen, wonach die Angst und Stimmung der „Goldbugs“ die Goldpreise bestimmen, wenden wir uns nun dem Kanadischen Dollar zu und suchen nach Anzeichen für Abweichungen von den Fundamentaldaten.
Wie unsere weitere Analyse zeigt, sehen wir keine nennenswerte Abweichung des CAD von den strukturellen Treibern. Zuvor sollten wir jedoch darlegen, was unserer Ansicht nach die fundamentalen Treiber des Kanadischen Dollars sind, die uns zu diesem Schluss führen.
FUNDAMENTALANALYSE AM DEVISENMARKT UND DER KANADISCHE DOLLAR ZUM USD
Ohne uns in umfassende Abhandlungen über die Fundamentaldaten frei schwankender Fiat-Wechselkurse zu vertiefen (denn weder in der Wissenschaft noch am Markt besteht Einigkeit darüber, was die relativen Währungsbewertungen tatsächlich bestimmt), weisen wir lediglich auf die typischen Faktoren hin, die die relative Stärke zweier schuldenbasierter Währungen bestimmen. An erster Stelle stehen die Zinsdifferenzen: Die Bewegungen eines Währungspaares sollten in der Regel die Carry-Trade-Arbitrage widerspiegeln, bei der man sich in einer Währung zu einem bestimmten Zinssatz verschuldet, das Geld dann umtauscht und in der anderen Währung verleiht. Unter sonst gleichen Bedingungen sollte der Wechselkurs der Entwicklung der relativen Zinsumfelder der beiden Währungen folgen. Dieser Differenz liegen jedoch die tatsächlichen wirtschaftlichen Bedingungen zugrunde, die das jeweilige Zinsumfeld überhaupt erst bestimmen: relatives Wachstum, Inflation, Arbeitslosigkeit, Handel und staatliche Haushaltssalden.
Beim Kanadischen Dollar und der kanadischen Wirtschaft bleiben viele dieser zugrunde liegenden Faktoren angesichts der erheblichen Handels- und Investitionsverflechtungen zwischen den beiden Nachbarn häufig an die US-Wirtschaft gebunden. Die kanadischen Exporte sind in der Regel stark, wenn das US-Wachstum stark ist, und beide Volkswirtschaften können ein Umfeld steigender Zinsen erleben; der Unterschied wird überwiegend durch die Auswirkungen der Inflation auf Wachstums- und Zinspfade bestimmt. Deshalb betrachten wir neben den nominalen Differenzen auch die Differenzen der Realzinsen.
Unserer Ansicht nach sollten die Erwartungen an die Realzinsen einen noch größeren Einfluss auf die Wechselkurse haben als die Nominalrenditen, da Realzinsdifferenzen Informationen über künftige Zinssätze sowie über die Inflationserwartungen der jeweiligen Währungen enthalten. So haben wir in unserer jüngsten Studie „Why the Japanese yen mirrors gold's performance, 1 May 2017“ gezeigt, dass der Wechselkurs JPY/USD über einen längeren Zeitraum im Großen und Ganzen den Realzinsdifferenzen zwischen dem Dollar und dem Yen gefolgt ist. Beim kanadischen Dollar scheint jedoch mehr im Spiel zu sein als nur die Zinsen, da die kanadischen Zinsen den US-Zinsen im Zeitverlauf recht eng gefolgt sind (siehe Abbildungen 2 und 3).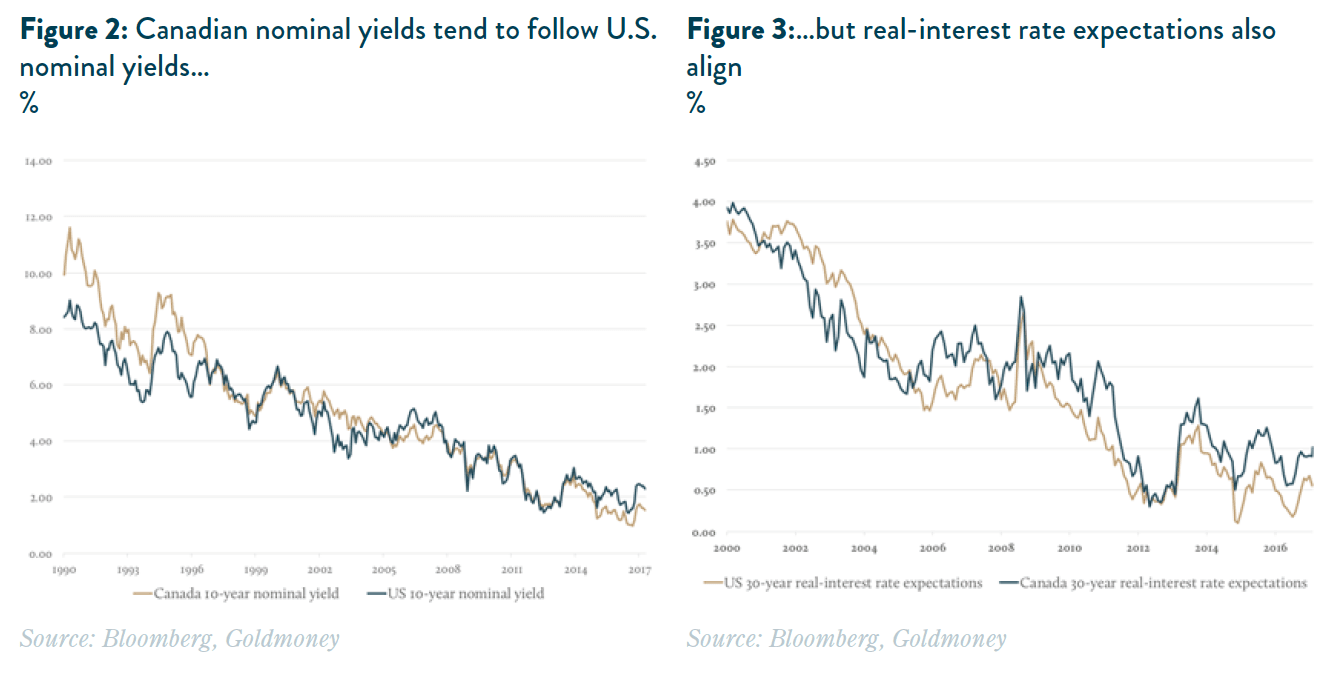
WENN DIE ZINSEN ÜBER DIE ZEIT ÄHNLICH VERLAUFEN SIND, WARUM GIBT ES DANN SCHWANKUNGEN VON 30–40 % ZWISCHEN USD UND CAD?
Die Fundamentaldaten der beiden G10-Nachbarn unterscheiden sich freilich erheblich darin, dass Kanada ein bedeutender Nettoexporteur von Energie und Rohstoffen ist. Das Land weist geringere Handelsdefizite auf und zieht in Zeiten hoher Rohstoffpreise ausländische Investitionen an, während für die US-Wirtschaft in den vergangenen fünf Jahrzehnten weitgehend das Gegenteil galt. In unserem empirischen Rahmenwerk zur Bewertung von Geld und Währungen (Geld als „Nachweis von Zeit und Energie“) ist dies ein sehr wichtiges Unterscheidungsmerkmal: Der Wert der Währung steigt und fällt mit dem sich verändernden Bestand und Fluss von Kapital und Energie, die der Wirtschaft zugrunde liegen.
Zwar mögen die US-amerikanische und die kanadische Zentralbank im Hinblick auf Wachstum und Inflation ähnlichen Zinspfaden folgen („Fluss“-Preisbildung bei Zinsen und Geld), doch verändern die inflationären Effekte steigender Rohstoffpreise die „Bestands“-Effekte der jeweils zugrunde liegenden Schulden und Vermögenswerte erheblich. Anders ausgedrückt: Der Wert der „Sicherheiten“, die den Geldbestand der kanadischen Wirtschaft hinterlegen, ist bei hohen Rohstoffpreisen höher. Zudem dürfte dies Erwartungen niedrigerer Defizite und eines geringeren Bestands an Staatsschulden in der Zukunft wecken, sodass der Wert der Währung steigt. Der nominale Preis von Geld und Schulden mag also in der „Fluss“-Preisbildung über die Zinsen ähnlich aussehen, sich aber hinsichtlich des Werts des „Bestands“ unter verschiedenen Erwartungen an die Rohstoffpreise sehr stark unterscheiden.
ÖLPREISE, BESTAND UND FLUSS
Um diese These zu prüfen, betrachten wir die relative Bedeutung der Ölpreise für den Wechselkurs CADUSD. Bei der Analyse des Einflusses der Ölpreise ist jedoch hervorzuheben, dass es „den Ölpreis“ nicht gibt. Erstens gibt es zahlreiche Ölsorten, deren Preise erheblich voneinander abweichen können. Auch der Standort spielt eine wichtige Rolle: Ein Barrel, das bei einem kanadischen Ölsandproduzenten lagert, ist erheblich weniger wert als dasselbe Barrel in Houston, Texas. Über Qualität und Standort hinaus wird Öl zudem je nach Lieferdatum unterschiedlich bepreist. Der Spotpreis ist der Preis, den ein Käufer einem Verkäufer für die sofortige Lieferung zahlt. Spotpreise werden nicht breit veröffentlicht. Der von den Medien üblicherweise genannte Referenzpreis für Öl ist in Wirklichkeit ein Terminpreis. Es ist in der Regel der Preis des Kontrakts mit der kürzesten Restlaufzeit, des sogenannten Frontmonat-Kontrakts, doch Öl kann mit Lieferung bis zu mehreren Jahren in die Zukunft gehandelt werden. Die Preise der einzelnen Kontrakte bilden die sogenannte Terminkurve. Ist die Kurve flach, sind kurz- und langfristige Terminpreise in etwa gleich hoch. Bei einer Backwardation liegen die Preise für längere Laufzeiten unter den Preisen für kurze Laufzeiten. Das Gegenteil nennt man Contango. Die Preise für längere Laufzeiten sollten die Grenzkosten des künftigen Angebots widerspiegeln, also den Preis, den Ölproduzenten benötigen, um das Grenzprojekt zu genehmigen, das erforderlich ist, damit das künftige Angebot die künftige Nachfrage decken kann. Die Preise am kurzen Ende haben wenig mit Kosten zu tun; sie spiegeln lediglich die Lagerbestandssituation wider. Dies haben wir in unserem Bericht „Something’s got to give in the oil market, 3 May 2016“ ausführlich behandelt.
Welcher Ölpreis sollte also untersucht werden, um den Einfluss auf den kanadischen Dollar zu bestimmen? Hinsichtlich der Qualität exportiert Kanada eine Mischung aus Rohöl, zunehmend jedoch schweres, schwefelreiches Rohöl. Leider ist der Preis für schweres, schwefelreiches Rohöl schwerer zu bekommen als der typische Referenzpreis für leichtes, schwefelarmes Öl wie WTI in den USA und Brent in Europa. Bloomberg veröffentlicht Preise für Cold Lake in Hardisty, doch die Daten reichen nur etwa 10 Jahre zurück.
Der zweite und unserer Ansicht nach wichtigere Aspekt ist die Frage, ob der Spotpreis oder der Terminpreis mit längerer Laufzeit verwendet werden soll. In unserem Rahmenwerk haben wir festgestellt, dass Ölpreise mit längerer Laufzeit ein wichtigerer Treiber für den Goldpreis sind als Spotpreise oder Preise mit kurzer Laufzeit. Der Grund ist, dass Spotpreise, die von Veränderungen der Ölbestände getrieben werden, zwar die kurzfristige Rentabilität von Goldproduzenten beeinflussen können, aber nicht die Kosten des künftigen Goldangebots bestimmen. Unserer Ansicht nach gilt dasselbe Argument für den CAD. Kurzfristige Schwankungen der Spotpreise (und der sich ändernden Produktaufschläge) können die aktuelle Nachfrage und das aktuelle Angebot von US-Dollar gegenüber kanadischen Dollar beeinflussen. Langfristig verankern jedoch die Preise mit längerer Laufzeit den Wert der Energie- und Rohstoffinfrastruktur und spiegeln zugleich die Zukunftserwartungen für die kanadische Wirtschaft und damit für den CAD wider.
Leider sind länger laufende Ölpreise deutlich weniger liquide als Spotpreise, und für kanadisches schweres saures Rohöl liegen keine öffentlich verfügbaren Daten zu Terminpreisen vor. Die beste Entsprechung wären die Fünf-Jahres-Terminpreise für WTI. In den Abbildungen 4 und 5 haben wir den CAD sowohl mit dem WTI-Preis des Frontmonats als auch mit dem Fünf-Jahres-Terminpreis überlagert. Trotz der seit der Finanzkrise erheblich gesunkenen Liquidität bei länger laufenden Kontrakten folgt der CAD den länger laufenden Ölpreisen deutlich besser als den Spotpreisen. Dies entspricht unserer Erwartung, dass die Währung – obwohl sie aktuelle Devisenströme teilweise widerspiegeln kann – über kurzfristige Lagerengpässe („Flows“) hinwegblicken und länger laufende Energiepreise sowie „Bestandswerte“ („Stock“) der Volkswirtschaft einpreisen sollte.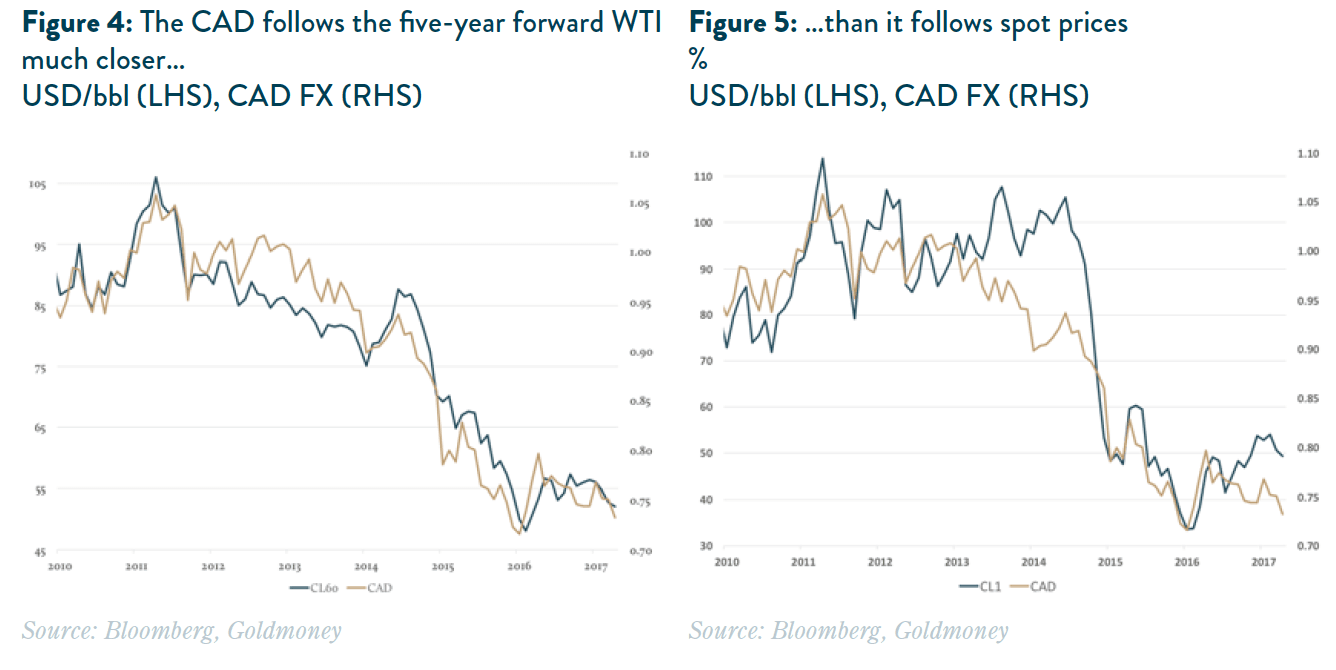
DIE LANGFRISTTHESE PASST – WIE SCHNEIDET SIE ALSO IM MODELL AB?
Um die tatsächlichen Treiber des Kanadischen Dollars zu bestimmen, führen wir über einen langen Zeitraum eine multiple Regressionsanalyse durch. Leider reichen die WTI-Preisdaten bei Bloomberg nur etwa 10 Jahre zurück, bevor sie lückenhaft werden. Wir verwenden daher stattdessen Fünf-Jahres-Terminpreise für Brent. Zwar liegt für Fünf-Jahres-Terminpreise für Brent ein längerer Datensatz vor, doch ist uns bewusst, dass die Datenqualität angesichts der sehr geringen Liquidität nicht gut ist. Auch bei den kanadischen Realzinserwartungen stoßen wir auf Datenprobleme: Daten für 10-jährige Renditen reichen nur einige Jahre zurück, Daten für 30-jährige Renditen nur bis 2000. Daher verwenden wir in unserer Analyse stattdessen das nominale 10-Jahres-Differenzial.
Die letzte Variable, die wir verwenden, ist der Umfang der von der Fed eingesetzten quantitativen Lockerung (Quantitative Easing, QE); die Begründung für diese im Wesentlichen als Dummy-Variablen dienenden Größen haben wir in unserem Bericht zum Goldpreis-Rahmenwerk dargelegt. QE wirkt sich auf die Realzinsen aus (die Realzinserwartungen sinken), doch die Wirkung von QE auf Gold übertraf beispielsweise die Wirkung auf die Realzinserwartungen, weil sich die Erwartungen zur gesamten Geldmenge verschoben haben. Mit anderen Worten: Die Ankündigung der ersten QE-Runde hatte erhebliche Auswirkungen auf die US-Realzinserwartungen, was wiederum die Goldpreise in USD steigen ließ; die Goldpreise stiegen jedoch stärker, als der Rückgang der Realzinsen gerechtfertigt hätte, und blieben auf diesem Niveau. Daher folgerten wir, dass QE zu einer sprunghaften Verschiebung der Goldpreise nach oben führte.
SCHLUSSFOLGERUNGEN
Trotz aller aufgetretenen Datenprobleme erhalten wir eine überraschend gute Anpassung unseres Modells (siehe Abbildung 6). Das bereinigte R-Quadrat liegt deutlich über 80 %. Sowohl die Fünf-Jahres-Terminpreise für Brent als auch die nominalen Zinsdifferenziale sind hoch signifikant. Ersetzt man die Fünf-Jahres-Terminpreise für Brent durch WTI-Preise des Frontmonats, sinkt das bereinigte R-Quadrat um 2 %, und der t-Wert des Ölkoeffizienten fällt etwas niedriger aus.
Dies ist lediglich ein erster Modellierungsdurchgang unseres Rahmenwerks (in Band V unserer Reihe zum Währungspreis-Rahmenwerk werden wir uns eingehender mit den Fundamentaldaten von Währung zu Währung befassen). Wir stellen jedoch fest, dass der aktuelle Wechselkurs des Kanadischen Dollars weiterhin im Einklang mit den langfristigen Energiepreisen und auch mit den breiteren Modellprognosen steht.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.