
Die Ölpreise sind infolge der Ereignisse in der Ukraine sprunghaft gestiegen
$/Barrel
 Quelle: Goldmoney Analysen
Um die aktuelle Preisentwicklung zu verstehen, ist es wichtig, den globalen Ölmarkt vor den jüngsten Ereignissen in der Ukraine zu betrachten. Die weltweiten Lagerbestände erreichten im Sommer 2020 einen Höchststand, bedingt durch einen beispiellosen Nachfrageeinbruch im Zuge der ersten Covid-19-Lockdowns. Dies löste eine ebenso beispiellose Angebotsreaktion aus, vor allem in Form freiwilliger Förderstilllegungen der OPEC+, aber auch einiger unfreiwilliger Stilllegungen (aus wirtschaftlichen Gründen) von Produzenten außerhalb der OPEC. Dadurch geriet der Markt relativ schnell in ein Defizit, und die Lagerbestände begannen wieder zu sinken. Die OPEC+ begann schließlich, stillgelegte Produktion wieder hochzufahren, hält den Markt aber stets knapp. Anfang 2021 fielen die weltweiten Lagerbestände unter den Fünfjahresdurchschnitt, und der Markt wurde zunehmend angespannt.
Abbildung 2: Die OPEC hielt den Markt seit Mitte 2020 im Defizit, was zu einem raschen Abbau der Lagerbestände führte
Gesamte Erdölbestände der OECD-Industrie, in Tausend Barrel
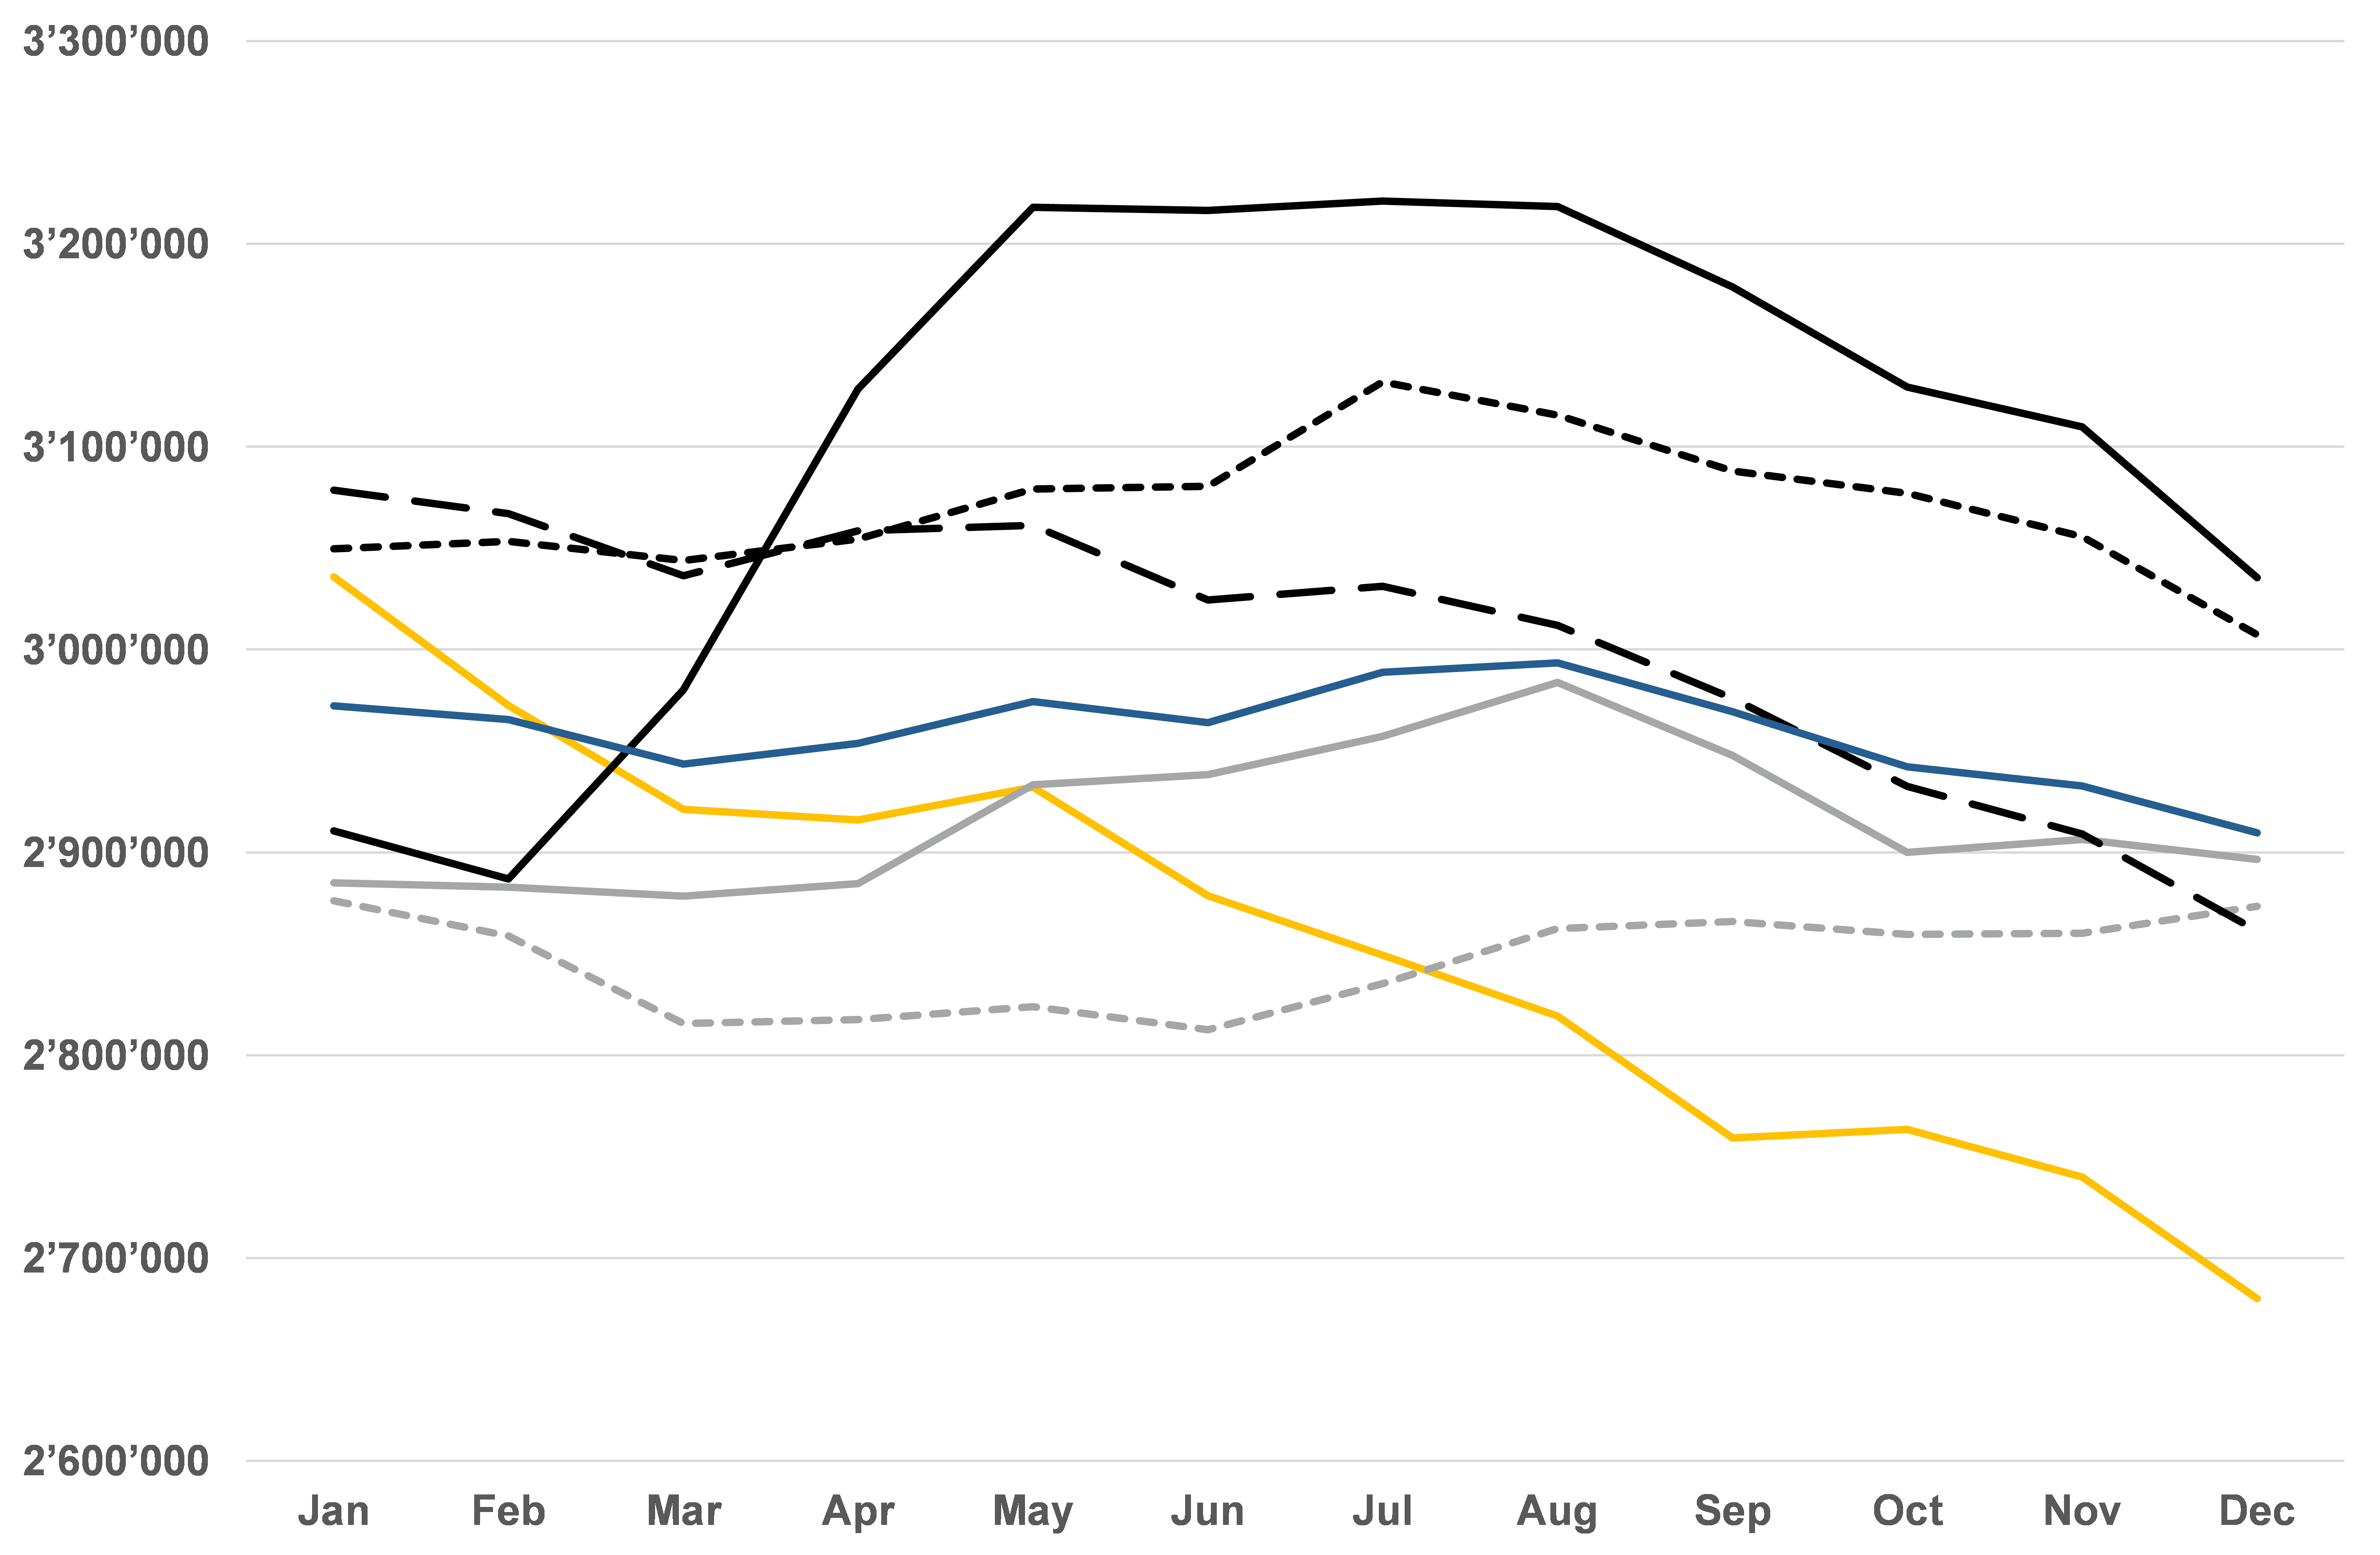 Quelle: Goldmoney Analysen
Niedrige Lagerbestände führen zu einem Markt in Backwardation (die Preise für sofortige Lieferung liegen über den Terminpreisen), da Verbraucher bereit sind, für sofortige Lieferungen Aufschläge zu zahlen. Die Backwardation in der Brent-Terminkurve deutete bereits vor dem militärischen Konflikt in der Ukraine auf einen äußerst angespannten Ölmarkt hin. Der Zeitspread zwischen dem 1. und dem 12. Monat lag vor dem militärischen Konflikt bei nahezu 15 %, einem Niveau, das seit 2004 nicht mehr erreicht wurde.
Abbildung 3: Die Backwardation bei Rohöl war bereits vor dem Krieg in der Ukraine äußerst hoch
%, 5-Tage-Durchschnitt

Quelle: Goldmoney Analysen
Der Krieg in der Ukraine und die darauf folgenden Sanktionen westlicher Staaten gegen Russland haben die derzeitige Anspannung am Ölmarkt weiter verschärft. Die USA und Europa haben eine Reihe von Sanktionen gegen die russische Wirtschaft und Führung verhängt. Die Sanktionen richten sich auch gegen den Energiesektor. Das prominenteste Beispiel ist die vollständige Aufgabe der umstrittenen Pipeline Nord Stream 2. Dies ändert zwar nichts an der derzeitigen Gasexportkapazität nach Europa, verändert aber den Ausblick grundlegend. Die Sanktionen werden sich künftig auch auf Investitionen in den russischen Öl- und Gassektor auswirken, und neue Sanktionen könnten diese vollständig untersagen. Mehrere internationale Öl- und Gaskonzerne haben bereits ihren Rückzug vom russischen Markt oder zumindest einen vollständigen Stopp neuer Investitionen angekündigt.
Nichts davon dürfte jedoch Auswirkungen auf das unmittelbare Angebot an Öl und Gas haben. Wichtig ist, dass die Sanktionen Importe von russischem Öl und Gas ausdrücklich ausgenommen haben. Europäische und amerikanische Unternehmen dürfen russisches Öl weiterhin frei importieren. Es stellt sich daher die Frage, warum der Markt deutlich angespanntere kurzfristige Bilanzen einpreist.
Der Grund ist, dass westliche Unternehmen russische Öl- und Gasimporte de facto freiwillig sanktionieren. Dies geschieht auf mehreren Ebenen.
- Berichten zufolge weigern sich einige Schiffseigner, russisches Heizöl zu kaufen.
- Einige Reedereien weigern sich, russische Häfen anzulaufen und/oder russisches Öl zu transportieren.
- Banken lehnen es ab, Handelsfinanzierungen für russisches Öl und Gas bereitzustellen.
- Käufer verlangen eine Garantie für eine nicht russische Herkunft.
- Mehrere Exportausschreibungen für russisches Rohöl erhalten trotz rekordniedriger Abschläge keine Gebote.
- Versicherungen für russische Ladungen sind teuer oder gar nicht erhältlich.
Abbildung 4: Russland ist der zweitgrößte Ölproduzent der Welt
Kb/d
 Quelle: Goldmoney Analysen
Bei den Exporten teilt sich Russland die Spitzenposition mit Saudi-Arabien. Anders als die USA, die trotz ihrer Position als größter Produzent weiterhin auf Importe angewiesen sind, exportieren Russland und Saudi-Arabien rund 65 bis 70 % ihrer Rohölproduktion, entweder als Rohöl oder als Raffinerieprodukte.
Abbildung 5: Russland ist gemeinsam mit Saudi-Arabien der größte Erdölexporteur
Gesamte Rohölförderung abzüglich der inländischen Nachfrage, kb/d
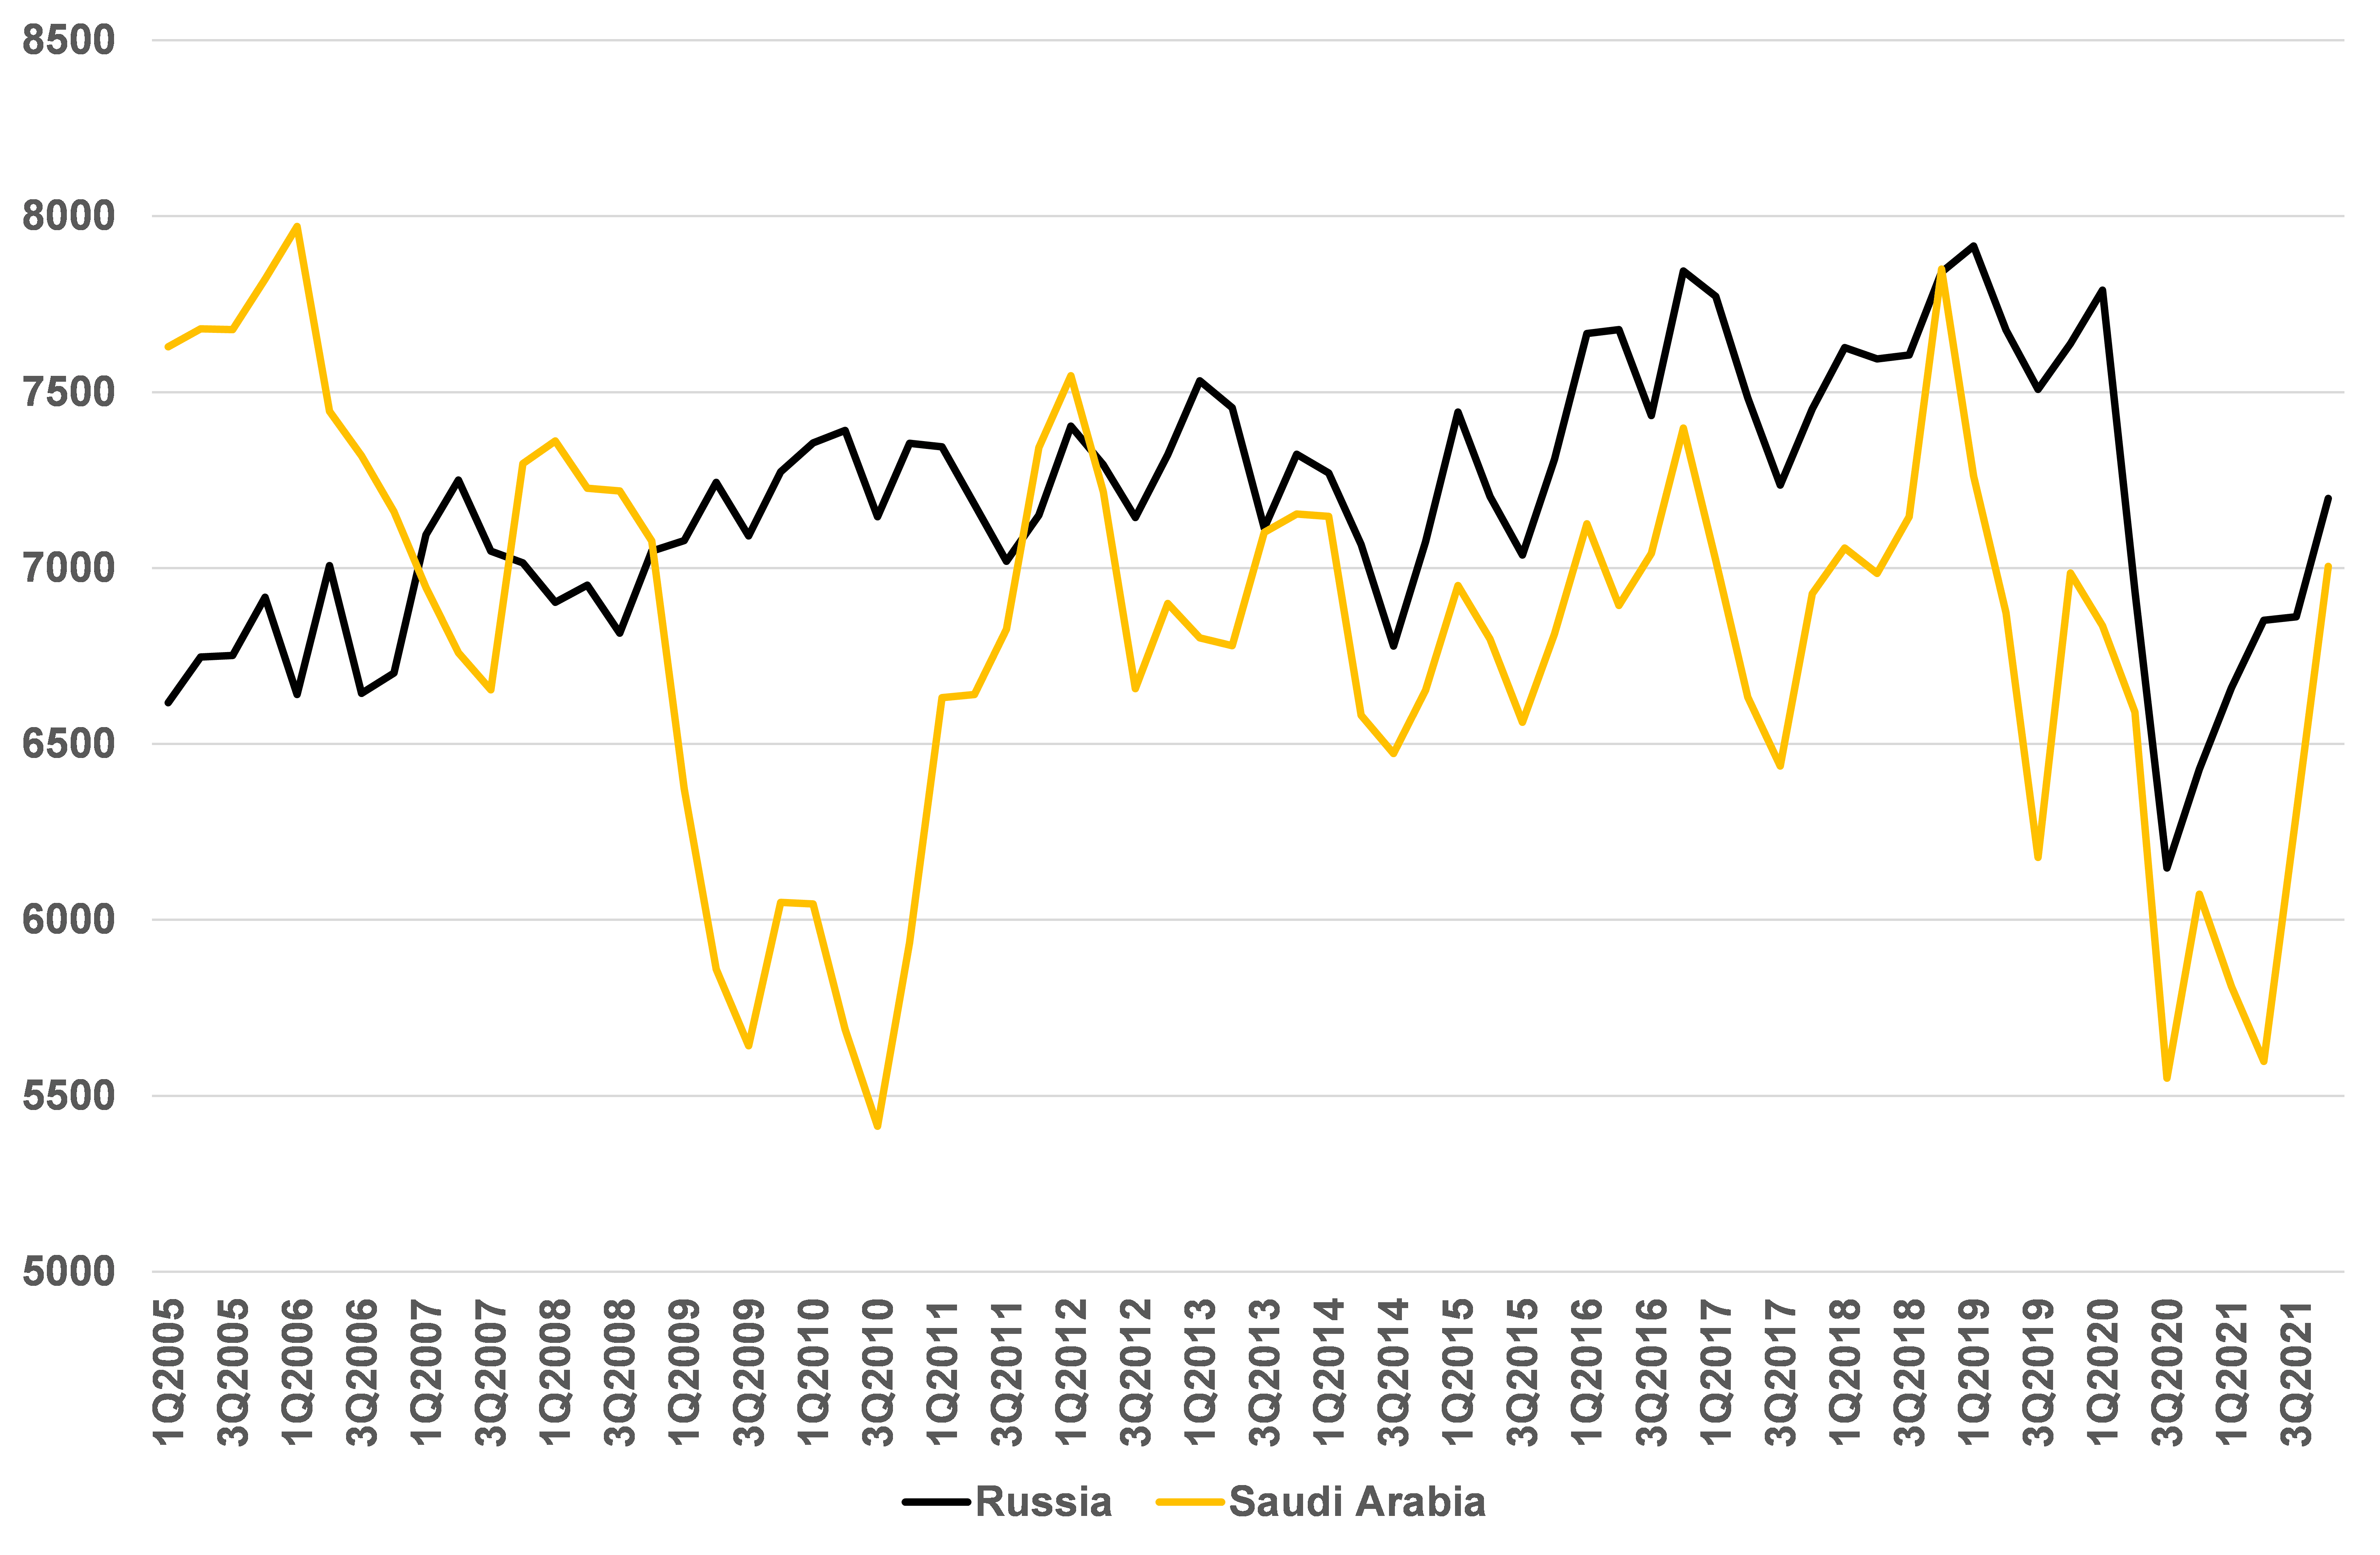 Quelle: Goldmoney Analysen
Die globalen Rohölmärkte befanden sich in den vergangenen 12 Monaten in einem Defizit von rund 2 mb/d. Die OPEC erhöht das Angebot jeden Monat um 400 kb/d, doch die Nachfrage erholt sich weiter, da die Covid-19-Lockdowns und Reisebeschränkungen enden. Die OPEC fördert derzeit etwas mehr als 28 mb/d, 1,5 mb/d weniger als im Durchschnitt des Jahres 2019. Das würde auf ordentliche freie Kapazitäten hindeuten, sofern es 2019 ebenfalls freie Kapazitäten gab. Eine Analyse der Zusammensetzung der OPEC-Förderung zeigt jedoch, dass die zuverlässigeren Kernproduzenten der OPEC (Saudi-Arabien, Kuwait und die VAE) bereits wieder das Niveau von 2019 erreicht haben. Das bedeutet, dass die Förderung der übrigen OPEC-Produzenten um 1,5 mb/d gesunken ist, und zwar nicht, weil diese Mitglieder sich zurückhalten, sondern weil ihre effektive Kapazität dauerhaft zurückgegangen ist. Selbst wenn die freiwilligen Sanktionen westlicher Unternehmen also nur einen Bruchteil der russischen Exporte verringern, könnte dies ausreichen, um sämtliche freien OPEC-Kapazitäten aufzubrauchen und den Markt in ein Defizit zu führen, das sich nur durch Nachfragerückgang lösen ließe. Dafür wären von hier aus noch höhere Preise erforderlich.
Hinzu kommt das Gespenst deutlich strengerer Importbeschränkungen der Europäischen Union. Ein Importverbot für russisches Öl und Gas hätte unserer Ansicht nach jedoch enorme Folgen für die Preise. Die europäischen Gaspreise, die schon vor diesem Winter fünfmal so hoch waren wie die bisherigen Höchststände, könnten von hier aus leicht auf das Doppelte oder Dreifache steigen und weitverbreitete Industrieschließungen und Stromausfälle verursachen. Was die Ölpreise betrifft, so ließen sich die europäischen Pipeline-Importe nicht einfach durch mehr Seetransporte oder Pipeline-Lieferungen nach China ausgleichen. Der Großteil dieses Öls würde auf dem Weltmarkt schlicht fehlen. Der globale Markt würde sofort in ein riesiges Defizit geraten. Dies würde einen Nachfragerückgang in massivem Umfang erfordern, vergleichbar mit den Ölkrisen der 1970er-Jahre. In diesem Fall erwarten wir, dass die Preise rasch die bisherigen Rekordwerte von 150 $/bbl aus dem Jahr 2008 übersteigen würden, und es würde mit ziemlicher Sicherheit eine globale Rezession auslösen. Wir halten das Risiko eines so drastischen Schrittes der Europäischen Union daher für gering, aber nicht vernachlässigbar.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde darauf geachtet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die durch Informationen oder Meinungen in diesem Artikel entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.