
Zentralbanker versuchen, die Märkte von höheren Zinsen abzubringen, und verweisen dabei auf zunehmende Belege für den Schaden, den diese dem Wirtschaftswachstum zufügen. Die quantitative Straffung ist von vornherein gescheitert.
Vorhersehbar – denn es handelt sich um einen sich wiederholenden Zyklus – beginnt sich der Bankkredit zu verringern. Ein schrumpfender Bankkredit geht jedoch regelmäßig mit systemischen Krisen einher. Die Krise der Kreditverknappung dürfte noch schwerwiegender ausfallen als der Zusammenbruch von Lehman und alle früheren Krisen. Und da die Zentralbanken mit Sicherheit verhindern werden, dass die Werte von Finanzanlagen einbrechen, dürften stattdessen ihre Währungen Schaden nehmen. Da Währungen reines Fiat-Geld sind, das nicht durch gesetzliches Geld gedeckt ist, hängen sie vollständig vom Vertrauen der Öffentlichkeit in ein Finanzsystem ab, dem die Deckung durch echtes Geld fehlt.
Wir treiben alle rasch auf jene Klippen zu, an denen John Law im Jahr 1720 scheiterte. Zentralbanker stellen, wie John Law mit seiner Mississippi-Blase, die Stützung der Werte von Finanzanlagen über ihre Währungen, und genau darum geht es bei der Unterdrückung der Zinsen. So wie Laws Fiat-Livres rasch wertlos wurden, werden es auch die heutigen Fiat-Währungen.
Im Interesse des eigenen Schutzes ist es daher an der Zeit, den Unterschied zwischen gesetzlichem Geld, Fiat-Währung und der Bedeutung des Bankkredits vollständig zu verstehen.
Die Zentralbanken verweigern der Öffentlichkeit den Zugang zu gesetzlichem Geld, nämlich ihren Goldreserven. Auch das Anlageestablishment, das von der Geldmengenausweitung profitiert hat, fordert diesen Zugang nicht. Stattdessen entwickelt sich eine Debatte darüber, zusammenbrechende Währungen stattdessen durch Rohstoffe zu decken. Dieser Artikel ordnet diese Entwicklungen ein.
Makroökonomische Politik trägt die Schuld an der Krise
Es zeigt, wie schlecht der Zustand der westlichen Volkswirtschaften geworden ist, wenn bereits Zinserhöhungen von nur etwa einem Prozent genügen, um ihre Anfälligkeit offenzulegen. Die Schuld liegt vollständig bei den neokeynesianischen makroökonomischen Überzeugungen. Und wie ein Hund mit einem Knochen weigern sich deren Hohepriester, davon abzulassen. Sie möchten Ihnen nun glauben machen, dass die Inflation doch nur vorübergehend sei. Sie sagen, die Zinsen seien weit genug gestiegen, um die Welt in eine Rezession zu stürzen.
Nach dieser Denkweise gibt es entweder Inflation oder Rezession, aber nicht beides. Eine Rezession bedeutet sinkende Nachfrage, und sinkende Nachfrage führt nach makroökonomischer Auffassung zu sinkenden Preisen. Wenn Inflation und Rezession zugleich auftreten, können sie dies nicht erklären, und es passt nicht zu ihren Computermodellen. Daher beharren Regierungsökonomen darauf, dass die Verbraucherpreise wieder auf das Ziel von 2 % zurückkehren werden, weil steigende Zinsen eine Rezession auslösen und die Nachfrage sinken werde. Es werde nur etwas länger dauern als ursprünglich gedacht.
Sie sagen nun, die Gefahr gehe nicht länger von der Inflation aus. Vielmehr müsse die Zinspolitik die zunehmenden Anzeichen einer Rezession berücksichtigen. Das bedeute, dass die Anleiherenditen nicht weiter steigen und sich die Aktienmärkte nach ihrer jüngsten Korrektur stabilisieren dürften. Für sie ist dies der Weg zur Rettung.
Tatsächlich beginnt sich der Bankkredit nun zu verringern. Der Bankkredit macht etwa 90 % des umlaufenden Geldes und der Kredite aus, und sein Rückgang ist eine ernste Angelegenheit. Es handelt sich um einen Wandel in der Massenpsychologie der Banker: Die Gier nach Gewinnen aus der Kreditvergabe, die durch eine Ausweitung der Bilanzen befriedigt wurde, weicht Vorsicht und Verlustangst, was zu einer Bilanzverkürzung führt. Darauf zielte Jamie Dimons Rede auf einer Bankenkonferenz in New York Anfang dieses Monats ab, in der er seine Beschreibung der wirtschaftlichen Aussichten von „stürmisch“ zu „Hurrikan“ änderte. Es ist der klarste Hinweis, den wir überhaupt darauf haben können, wo wir uns im Zyklus des Bankkredits befinden.
Auch wenn ihre Analyse fehlerhaft ist, sind die Makroökonomen also sehr besorgt. Neun Zehntel der US-Währung und der Bankeinlagen sind von einer spürbaren Kontraktion bedroht. Zu Beginn eines Kreditabschwungs werden zuerst die revolvierenden Kredite eingeschränkt, was Unternehmen mit unzureichendem Cashflow trifft. Dies ist nach den Covid-Lockdowns und für Unternehmen, die von Lieferkettenproblemen betroffen sind, ein besonderes Problem. Dann sind die am leichtesten kündbaren Kredite jene, mit denen Positionen in Finanzanlagen – Anleihen und Aktien – finanziert werden. Und es ist ebenfalls einfach, Sicherheiten in Form von Finanzanlagen einzufordern und zu verwerten, wenn Kredite notleidend werden. Und weiß Gott sind moderne Volkswirtschaften in außergewöhnlichem Maß aufgelaufenen Fehlinvestitionen ausgesetzt.
Die Zentralbanken sehen in diesen sich entwickelnden Bedingungen ihren schlimmsten Albtraum. Sie führten nach dem Börsencrash an der Wall Street in den Jahren 1929 bis 1932 zum Zusammenbruch Tausender amerikanischer Banken. Indem sie dem Privatsektor die Schuld an der darauffolgenden Depression der 1930er Jahre gaben, die unmittelbar auf den Zusammenbruch des Bankkredits zurückzuführen war, haben Zentralbanker und keynesianische Ökonomen geschworen, dass sich dies niemals wiederholen dürfe.
Weil dieses Problem jedoch viel zu lange vor sich hergeschoben wurde, stehen wir nicht nur am Ende eines zehnjährigen Zyklus der Bankkredite, sondern möglicherweise vor einem mehrere Jahrzehnte umfassenden Superzyklus, der es mit den 1930er-Jahren aufnehmen kann und angesichts der heute größeren elementaren Kräfte unter Umständen sogar schlimmer ausfällt.
Wir alle können nachvollziehen, dass ein Börsencrash unausweichlich ist, wenn die Fed und andere Zentralbanken ihre restriktive Geldpolitik nicht lockern. Genau das haben wir erlebt: Die Fed-Funds-Rate wurde im vergangenen Jahr lediglich um magere 1,5 % angehoben – eine unzureichende Reaktion auf die bislang um 8,6 % gestiegenen offiziellen US-Verbraucherpreise. Da die Fed gezwungen ist, ihre Prioritäten zu überdenken, ist die Verhinderung eines Börsencrashs für sie nun wichtiger als die Steuerung der finanziellen Verfassung der Wirtschaft. Es ist nicht so, dass die Fed sich nicht darum kümmert; vielmehr stehen ihre geschätzten neokeynesianischen Philosophien auf dem Spiel.
Während wir die Gefahren aus der schrumpfenden Bankkreditvergabe erkennen, können wir folglich auch erwarten, dass die Fed und andere große Zentralbanken alle Register der Währungs- und Kreditpolitik ziehen werden, um die Märkte zu stützen. Nicht zuletzt deshalb, weil steigende Anleiherenditen, die einen mit 8,6 % steigenden und noch weiter anziehenden Verbraucherpreisindex widerspiegeln, das Haushaltsdefizit der US-Bundesregierung erheblich vergrößern.
Im Grunde trifft das makroökonomische Establishment eine vorhersehbare Wahl: Es gibt der Verhinderung einer Deflation der Bankkredite Vorrang vor der Stützung seiner Währungen. Realistisch betrachtet bleibt ihm nichts anderes übrig, als die Rezession mit noch mehr Inflation der Zentralbankwährung und mit einer weiteren Ausweitung der Reserven der Geschäftsbanken in der eigenen Bilanz zu bekämpfen.
Neben den Maßnahmen der Zentralbanken, die Anleiherenditen niedrig zu halten, müssen auch ausufernde staatliche Haushaltsdefizite finanziert werden, die durch sinkende Steuereinnahmen und zusätzliche Ausgaben zur Abfederung des Konjunkturrückgangs entstehen. Und da die Welt auf einem Dollarstandard beruht, wird die Fed in den frühen Phasen wahrscheinlich davon ausgehen, dass die Folgen einer neuen Runde der Währungsentwertung für die Wechselkurse ignoriert werden können. Es ist zu erwarten, dass sich die Währungsentwertung nicht nur beim Dollar, sondern auch bei allen anderen wichtigen Währungen beschleunigt, sodass deren Wechselkurse in etwa im Gleichlauf bleiben.
Das makroökonomische Establishment irrt, wenn es glaubt, die Wahl bestehe zwischen Inflation und Rezession. Es gibt keine solche Wahl. Eine Kontraktion der Geschäftsbankkredite und eine ausgleichende Ausweitung der Zentralbankkredite werden mit hoher Wahrscheinlichkeit eintreten. Erstere führt zu einem Einbruch der Wirtschaftstätigkeit, Letztere ist eine Verpflichtung, die für eine sich entwertende Währung zu groß ist. Es handelt sich nicht um Stagflation, einen Zustand, der nach neokeynesianischer Überzeugung gar nicht auftreten dürfte, sondern um eine Neuauflage dessen, was John Law und die französische Wirtschaft 1720 zu Fall brachte. Die unbequeme Wahrheit lautet, dass geldpolitische Stimulierung stets mit der Verarmung aller endet.
Was ist also die Lösung?
Um die Lösung zu verstehen, ist es wichtig zu erkennen, dass in einem soliden Währungssystem, also bei einer Währung, deren Menge sich nur auf Veranlassung ihrer Nutzer ändert, der Zyklus der Ausweitung von Bankkrediten begrenzt sein muss. Die extreme Hebelwirkung bei den Verhältnissen von Vermögenswerten zu Eigenkapital systemrelevanter Banken in Japan und der Eurozone, die weit über dem Zwanzigfachen liegt, ist ausschließlich auf die Zentralbankpolitik der Zinsunterdrückung zurückzuführen. Nur durch eine solche extreme Hebelung können Geschäftsbanken, die lediglich Händler von Krediten sind, mit minimalen Kreditmargen Gewinne erzielen, wenn ihnen Nullzinsen und negative Einlagenzinsen aufgezwungen werden.
Da sich Bankkredite in den Kundeneinlagen widerspiegeln, macht ein Zyklus aus übermäßiger Ausweitung und Kontraktion der Bankkredite eine Währung grundlegend unsolide. Die von Ökonomen der Österreichischen Schule befürwortete Lösung besteht darin, Bankkredite vollständig zu verbieten und Mutuum-Einlagen, bei denen das Geld bzw. die Währung Eigentum der Bank wird und der Einleger zum Gläubiger, durch Commodatum-Einlagen zu ersetzen, bei denen das Eigentum beim Einleger verbleibt. Davon getrennt fungieren Banken nach diesen Vorschlägen als Vermittler von Finanzierungen für Sparer, die ihre Ersparnisse Kreditnehmern gegen eine Rendite zur Verfügung stellen möchten.
Das Problem dieser Lösung ist das Henne-Ei-Problem. Produktion erfordert einen Kapitalvorschuss, um zu gegebener Zeit Produkte mit Gewinn anbieten zu können. Die reale Welt freier Märkte benötigt daher Kredit, um zu funktionieren. Auch Ersparnisse für Kapitalreinvestitionen werden zunächst aus Krediten finanziert. Ob es den Österreichern gefällt oder nicht: Wir sind auf Mutuum-Einlagen und auf Banken angewiesen, die als Händler von Krediten fungieren. Aus diesem Grund habe ich dafür plädiert, den störenden Zyklus des Bankkredits dadurch zu begrenzen, dass die Eigentümer von Banken, einschließlich externer Aktionäre, für alle Verluste haften, indem man Kreditinstituten den Schutz der beschränkten Haftung entzieht. Dies würde zugleich dafür sorgen, dass Banken kleiner, lokaler, spezialisierter und zahlreicher würden. Die heutigen Megabanken und die Notwendigkeit einer Zentralbank zur Sicherung der Systemstabilität würden entfallen, und mit ihnen auch der Bedarf an Bankenregulierung. Banken, die Kredit schaffen, müssten allein aufgrund ihres Rufs bestehen oder scheitern.
Weiter können wir bei Geschäftsbanken und Bankkredit nicht gehen. Die andere Form des im öffentlichen Umlauf befindlichen Kredits ist die Verbindlichkeit des Emittenten von Banknoten. Um deren Wert zu stabilisieren, muss der Emittent bereit sein, sie gegen Goldmünzen einzulösen, die gesetzliches Geld sind und es immer waren. Und sobald der Emittent ausreichende Goldreserven aufgebaut hat, muss die Ausgabe zusätzlicher Banknoten durch zusätzliche Golddeckung gedeckt sein.
Es muss jedoch weit mehr geschehen. Staatliche Haushaltsdefizite dürfen nur streng vorübergehend zugelassen werden, und die gesamten Staatsausgaben (einschließlich der von Bundesstaaten, Regionen und Kommunen) müssen auf den kleinstmöglichen Teil der Volkswirtschaft reduziert werden. Das bedeutet, bewusst die gesetzlichen Verpflichtungen staatlicher Stellen aufzuheben, Dienstleistungen und Sozialleistungen für die Bevölkerung bereitzustellen, und nur das absolute Minimum beizubehalten, das der Staat benötigt, um Gesetze und die Landesverteidigung zu gewährleisten. Alles Übrige bleibt Sache der Menschen, die Dienstleistungen selbst organisieren und bezahlen. Es bedeutet, dass die meisten unproduktiv in der Verwaltung beschäftigten Bürokraten freigestellt und für einen produktiven Einsatz im privaten Sektor verfügbar gemacht werden müssen.
Angesichts der politischen Realität lässt sich erkennen, dass dies nicht geschehen kann, außer als wohlüberlegte Reaktion auf einen schweren Zusammenbruch von Kredit, Währung und Wirtschaft. Es gilt: erst die Krise, dann die Lösung. Daher gibt es keine praktische Alternative zur fortgesetzten Entwertung der Währungen, bis ihre Nutzer sie vollständig als wertlos zurückweisen.
Währung ist kein Geld
Der Zusammenbruch der Währung ist nahezu sicher. Doch die im Umlauf befindliche Währung ist kein gesetzliches Geld, sondern lediglich eine Form von Kredit, die als Banknoten von einer Zentralbank ausgegeben wird, oder das Gegenstück zum Bankkredit in Form von Einlagen, die für die Geschäftsbanken gehalten werden. Die Tatsachen über Geld und Kredit werden vom makroökonomischen Establishment heute ignoriert. Offiziell und rechtlich ist Geld ausschließlich die Goldmünze. Auch die Silbermünze gehört dazu, obwohl die offizielle Geldfunktion des Silbers im Europa und Amerika des neunzehnten Jahrhunderts außer Gebrauch geriet.
Gold- und Silbermünzen als Geld wurden im sechsten Jahrhundert unter dem römischen Kaiser Justinian kodifiziert, und dies ist in Europa rechtlich bis heute der Fall. Im englischen Recht erkannte die Vereinigung von Court of Chancery und Common Law im Jahr 1875 die römische Auffassung förmlich an, und Gold-Sovereigns, die seit 1820 der Währungsstandard waren, wurden von da an unbestritten im rechtlichen Sinne als Geld anerkannt.
Versuche von Regierungen, den Besitz von Gold als Geld einzuschränken oder zu verbieten, dürfen nicht mit der Rechtslage verwechselt werden. Die Executive Order von Franklin D. Roosevelt aus dem Jahr 1933, die amerikanischen Bürgern den Besitz von Gold untersagte, änderte nichts am Status des Geldes. Auch andere staatliche Maßnahmen andernorts taten dies nicht. Und die neokeynesianische Position tut es ebenso wenig. Ebenso wenig tun es die Behauptungen von Kryptowährungs-Enthusiasten, ihre Systeme seien ein moderner Ersatz für die monetäre Rolle des Goldes. John Pierpont Morgan erklärte 1912 in seiner Aussage vor dem Kongress: „Gold ist Geld. Alles andere ist Kredit.“ Er äußerte damit keine Meinung, sondern stellte eine rechtliche Tatsache fest.
Dass Gold üblicherweise nicht als Tauschmittel zirkuliert, erklärt sich durch das Gresham’sche Gesetz, wonach schlechtes Geld das gute verdrängt. Ursprünglich beschrieb das Gresham’sche Gesetz den Unterschied zwischen beschnittenen Münzen und ihren unversehrten Gegenstücken; es gilt jedoch auch für das Verhältnis von Gold zur Währung. Wir horten Goldmünzen und geben stattdessen Währungsbanknoten und Bankeinlagen aus, die minderwertigere Formen von Tauschmitteln sind. Selbst Zentralbanken horten Gold. Und da sie sich zunehmend von ihrer Rolle als Diener der Öffentlichkeit entfernt haben, weigern sie sich, der Öffentlichkeit den Umtausch in Banknoten zu gestatten.
Die Bedeutung von Gold als Wertspeicher, also als solides Geld, scheint für Menschen, die es nicht gewohnt sind, es als Geld zu betrachten, schwer verständlich zu sein. Stattdessen betrachten sie es als spekulative Anlage, die in verbriefter oder derivativer Form gehalten werden kann, solange dies profitabel ist. Wenn es darum geht, die Kaufkraft einer an Wert verlierenden Währung abzusichern, werden heute Vermögenswerte bevorzugt, die die Kreditkosten übertreffen. Als Beispiel hierfür zeigt Abbildung 1 die Wohnimmobilienpreise in London, ausgedrückt in Fiat-Pfund Sterling und in Gold. Wohneigentum ist die verbreitetste Form der Kapitalanlage der Öffentlichkeit im Vereinigten Königreich und profitiert zusätzlich von Steuerbefreiungen für Selbstnutzer.

Laut Regierungsdaten sind die Medianpreise für Wohnimmobilien in London seit 1968, dem Beginn der Hauspreisstatistik, im Durchschnitt um das 115-Fache gestiegen. Wahrscheinlich sind sie in London stärker gestiegen als im übrigen Vereinigten Königreich. In Gold gemessen sind sie jedoch in 54 Jahren nur um 29 % gestiegen. Da die Preise außerhalb Londons und seines Pendlergürtels im Allgemeinen weniger stark gestiegen sind, haben manche Regionen in Gold gemessen möglicherweise Preisrückgänge verzeichnet.
Es ist praktisch unmöglich, den Menschen die Folgen zu vermitteln. Sie verweisen auf den Nutzen einer Wohnstätte, der sich nicht in den Preisen widerspiegle. Und wenn man einwendet, dass dies für Immobilien im Besitz von Vermietern nicht gelte, entgegnen sie, dass diese dann Mieteinnahmen erzielten. Außerdem erhöhen die meisten Käufer ihre Anlagerendite durch einen Hypothekenkredit.
Aus Anlagesicht sind diese Argumente durchaus zutreffend. Sie belegen jedoch nur, dass der Zweck des Besitzes eines Vermögenswerts darin besteht, daraus eine Rendite oder einen Nutzen zu ziehen, womit wir alle übereinstimmen können. Der Zweck von Geld oder Währung ist ein anderer: Es ist ein Mittel zum Erwerb eines Vermögenswerts, der Ihnen einen Vorteil bringt. Was nicht verstanden wird: Immobilieneigentümer haben keineswegs eine Rendite erzielt, die die Entwertung der Währung übersteigt, sondern sind damit lediglich auf Augenhöhe geblieben. Und wenn Sie anderswo im Vereinigten Königreich Immobilien gekauft hätten, könnten Ihre Kapitalwerte, gemessen in echtem gesetzlichem Geld, nämlich Gold, gefallen sein.
Wir stehen nun an der Schwelle zu einem großen Währungsumbruch. Das globale Bankensystem ist bei den Kennzahlen von Bilanz zu Eigenkapital so stark verschuldet wie nie zuvor, und die Bankkredite beginnen zu schrumpfen. Die systemischen Risiken nehmen zu, auch wenn die Marktteilnehmer dies noch nicht erkannt haben. Und wenn die Wirtschaftstätigkeit nachlässt, werden die staatlichen Haushaltsdefizite rasch ansteigen. Eine praktikable Lösung für diese Lage kommt nicht in Betracht, sodass sich die Entwertung der Währungen zwangsläufig beschleunigen wird. Die Kosten für Hypothekenkredite steigen bereits und beeinträchtigen die Erschwinglichkeit von Wohnimmobilien in Fiat-Geld-Werten.
Die Beziehung zwischen Währung und echtem Geld, nämlich der Goldmünze, wird mit Sicherheit zusammenbrechen. Mit einigen Schwankungen verlief die Abwertung der Währungen gegenüber Gold seit der Aussetzung des Bretton-Woods-Abkommens im Jahr 1971 ansonsten schrittweise, doch dieser maßvolle Prozess geht zu Ende. In Gold gemessen wird eine Banken- und Währungskrise die Preise für Wohnimmobilien erheblich nach unten treiben, während sie in schneller an Wert verlierenden Fiat-Währungen gehalten werden oder sogar etwas steigen könnten.
Wird der Übergang zu rohstoffgedeckten Währungen diese retten?
Da der Einbruch der Wirtschaftstätigkeit zu einem Rückgang und Zusammenbruch der Kaufkraft der wichtigsten westlichen Währungen führen wird, wäre es logisch, dass die goldreiche Achse Russland–China und die Staaten in deren Einflussbereich ihre eigenen Währungen vor dieser sich rasch entwickelnden Katastrophe schützen. Bislang scheint keiner von ihnen dazu bereit zu sein, indem er einen Goldstandard einführt. Einige von ihnen erwerben lediglich zusätzliches Gold.
Nur Russland hat unter dem Druck von Währungs- und Handelssanktionen seinen Rubel lose an Energie- und Rohstoffexporte gebunden. In den vagesten Begriffen könnte dies als synthetisches Äquivalent einer Bindung des Rubels an Gold betrachtet werden. Warum dies so ist, zeigt Abbildung 2.
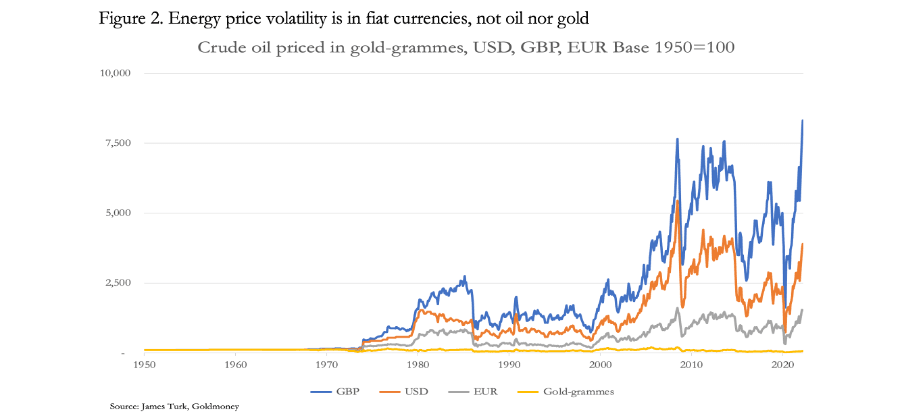
In Fiat-Währungen gemessen ist der Ölpreis außerordentlich volatil, während er in echtem Geld, nämlich Gold, relativ stabil ist. In Gold gemessen liegt der Ölpreis heute nur 30 % unter dem Stand von 1950. Seither betrug der höchste Anstieg des Ölpreises in Gold 107 %, der stärkste Rückgang 85 %. Dem steht in US-Dollar ein Anstieg von 5.350 % ohne jeden Rückgang gegenüber. Wäre Gold frei von staatlichen Eingriffen und von den Auswirkungen fiatgeldbedingter Konjunkturaufschwünge und -einbrüche gehandelt worden, wäre der Ölpreis in Gold zweifellos höchstwahrscheinlich sogar noch stabiler gewesen.
Die Eurasische Wirtschaftsunion (EAWU), die hauptsächlich aus einer zentralasiatischen Teilgruppe der Shanghaier Organisation für Zusammenarbeit (SOZ) besteht, hat Pläne für eine Handelswährung bekannt gegeben, die durch eine Mischung aus Rohstoffen und den Währungen der Mitgliedstaaten gedeckt ist. Abgesehen von Russland hat jedoch keiner von ihnen Pläne angekündigt, die eigenen Währungen vor einer westlichen Währungskrise zu schützen.
Bislang haben die Mitglieder der SCO Wege erörtert, sich für Transaktionen untereinander vom Dollar zu lösen – ein langfristiges Projekt, das weniger durch Veränderungen in Asien als durch das Scheitern der amerikanischen Hegemonialpolitik im Lauf der Zeit angetrieben wird. Nach den westlichen Sanktionen gegen Russland ist es wahrscheinlich, dass in Regierungen und Zentralbanken in ganz Asien nun auch die Gefahren einer unmittelbareren Dollarkrise erörtert werden. Und die Lehre aus den Sanktionen gegen Russland lautet, dass in westlichen Währungen gehaltene Reserven per Diktat wertlos werden können.
Dennoch gibt es keine Anzeichen dafür, dass diese Staaten ihre eigenen Währungen mit ihren Goldreserven oder alternativ durch eine Art Rohstoffdeckung schützen.
Da der Westen in eine kombinierte System- und Währungskrise gerät, scheint keine Regierung außerhalb des dollarbasierten Systems zu wissen, was zu tun ist. Nur Russland wird durch seine Lage zum Handeln gezwungen. Selbst die Russen tasten sich vor: Es gibt vage Berichte, sie prüften eine Lösung auf Basis eines Goldstandards, und andere, sie erwögen Sergej Glasjews Projekt einer Handelswährung der EAWU. Glasjew ist ein hochrangiger Wirtschaftsberater von Wladimir Putin.
Offenbar hat der Währungsausschuss der EAWU unter Glasjew einen Goldstandard für die neue Handelswährung ausgeschlossen. Stattdessen werden seit einigen Jahren alternative Strukturen ohne Einigung geprüft. Damit das Projekt vorankommt, müssten jedoch Vorschläge aufgegeben werden, die Berichten zufolge nationale Währungen in ihren Bewertungskorb einbeziehen. Dies ist nicht nur ein Bereich, in dem Glasjew kaum einen Konsens der Mitgliedstaaten erzielen dürfte; die Einbeziehung einer Reihe von Fiatwährungen ist auch unsolide und wird das letztliche Ziel nicht erfüllen, nämlich einen glaubwürdigen Ersatz für den US-Dollar bei grenzüberschreitenden Handelsabwicklungen zu finden, dem andere Staaten in der weiteren SCO und darüber hinaus leicht beitreten können.
Solange die Handelswährung durch eine tägliche oder zweimal tägliche Festsetzung gegenüber allen Mitgliedswährungen bestimmt wird und nicht als Zahlungsmittel in den Volkswirtschaften im Inland zirkuliert, scheint nichts dagegen zu sprechen, dass sie rein für die Handelsabwicklung funktioniert. Damit sie breit angenommen wird, muss sie gesetzlich verankert und stabil sein, als verlässlicher Wertspeicher gelten und sogar eine Zuflucht vor der Volatilität der Fiatwährungen bieten. Kurz: Sie muss eine glaubwürdige Alternative zu einem goldgedeckten Zahlungsmittel sein.
Daher darf sie keine saisonal geprägten Rohstoffe wie Getreide enthalten. Sie kann auch nicht anhand nationaler Rohstoffmengen konstruiert werden. Sie kann nur aus einem ungewichteten Korb von Rohstoffen bestehen, für die täglich oder zweimal täglich Preise ermittelt werden können. Da Gold für diese Rolle nicht in Betracht gezogen wird, muss das Ziel darin bestehen, Gold als enge Alternative nachzubilden. Nur dann könnte sie den an Wert verlierenden Dollar aus seiner Hegemonialrolle in Asien verdrängen.
Abbildung 3 zeigt ein praktisches Beispiel dafür, wie eine solche Währung aufgebaut sein könnte. Sie zeigt preisindizierte Daten auf US-Dollar-Basis, umgerechnet in Goldpreise.
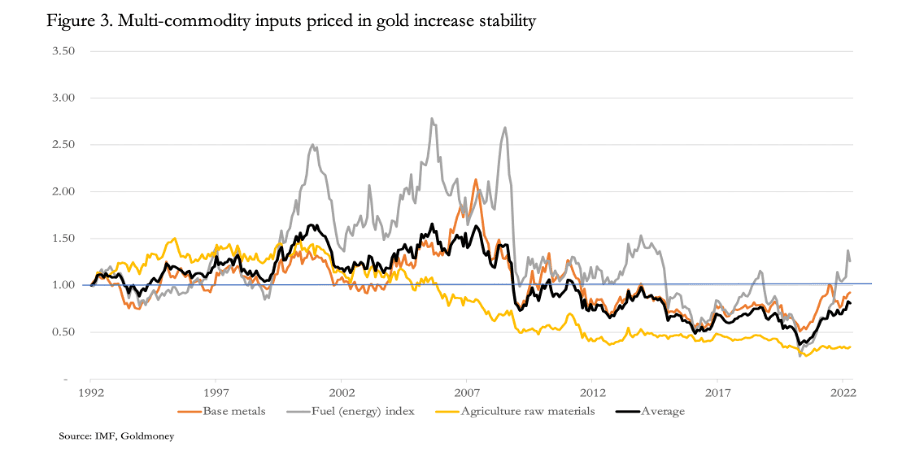
Die Daten des IWF[i] umfassen mehrere Sektoren, doch die drei ausgewählten erscheinen am besten geeignet. Basismetalle, Brennstoffe (Energie) und landwirtschaftliche Rohstoffe stehen für neunzehn Teilkomponenten. Nicht alle Teilkomponenten werden zwingend fortlaufend bepreist, weshalb dies nur eine Veranschaulichung der zugrunde liegenden Prinzipien sein kann. Die schwarze Linie ist der Durchschnitt der drei in Gold bewerteten Sektoren, die außer Brennstoffen (Energie) eine relativ geringe Volatilität gezeigt haben.
Seit 1992 ist der durchschnittliche Goldwert der drei Sektoren um 19 % gefallen (schwarze Linie) und hat Extreme von einem Anstieg um 66 % und einem Rückgang um 63 % gezeigt. Da die Verzerrungen der Fiat-Welt bei Rohstoffen und Gold einen Großteil der Volatilität verursacht haben dürften, zeigt Abbildung 3, dass ein Korb geeigneter Rohstoffe als synthetisches Äquivalent einer Golddeckung für eine Handelswährung dienen kann.
Will Glasjew einen solchen Standard umsetzen, muss er tun, was Ludwig Erhard als Wirtschaftsminister Westdeutschlands im Juni 1948 tat: durchdachte Vorschläge im Sinne der obigen Ausführungen als vollendete Tatsache vorlegen und die EAWU-Mitglieder anschließend zur Zustimmung bewegen.
Wichtig ist: Gegen einen solchen Plan dürfte es kaum nennenswerten Widerstand geben, da er keine inländischen Währungen berührt, abgesehen von der Verpflichtung der Zentralbanken, die Handelswährung jederzeit in ihre Landeswährung und aus dieser umzutauschen. Wichtig ist ebenso, dass die Zentralbanken der teilnehmenden Staaten keine eigenen Goldreserven einbringen müssen. Der Plan beseitigt die Kosten von Abwicklungen in zwei Währungen, bei denen der Dollar und das US-Bankensystem zwischengeschaltet sind. Er hat das Potenzial, genau das zu erreichen, was die EAWU und die SCO-Mitglieder wollen, nämlich die Dollar-Hegemonie aus ihrem Handel zu entfernen. Die teilnehmenden Zentralbanken müssten lediglich auf Verlangen ihre Währungen gegen die neue Handelswährung tauschen. Dies dürfte kaum mehr als eine einseitige Vereinbarung zwischen jeder teilnehmenden Zentralbank und einer Aufsichtsstelle erfordern.
Geschäftsbanken werden in der neuen Handelswährung Einlagenkonten führen und Kredite vergeben können. Dieses Kreditgeschäft muss jedoch streng auf die Handelsfinanzierung beschränkt sein, damit sichergestellt ist, dass es ausschließlich für den währungsübergreifenden Handel genutzt wird. Es darf keine Form der Deckung für eine nationale Währung darstellen.
Fazit
Wir haben die sich verschlechternden systemischen und monetären Aussichten für Fiat-Währungen zur Kenntnis genommen, vor allem für jene des dollarbasierten westlichen Währungssystems. Die solide Wirtschaftstheorie zeigt, dass eine finale Krise, die zum Ende dieser Fiat-Währungen führt, ohnehin eingetreten wäre; der Finanzkrieg gegen Russland ist ein zusätzlicher Faktor, der den Zusammenbruch beschleunigt.
Nachdem die Zinsen auf null und darunter gedrückt wurden, werden den Währungsbehörden von den Märkten nun endlich steigende Zinsen aufgezwungen. Aus gutem Grund ist es in Mode gekommen, die Entwicklung als Übergang von einem Währungsumfeld, das von Finanzanlagen getrieben wird und von ihnen abhängt, hin zu einem von Rohstoffen getriebenen Umfeld zu beschreiben – in den Worten von Zoltan Pozsar: Bretton Woods II geht zu Ende, und Bretton Woods III steht bevor.
Aus diesem Grund wächst das Interesse daran, wie sich eine neue Welt von Währungen entwickeln wird, die in irgendeiner Form auf Rohstoffen oder rohstoffbasierten Volkswirtschaften beruhen. In den vergangenen Monaten hat Russland seinen Rubel erfolgreich geschützt, indem es ihn an Energie- und Rohstoffexporte koppelte, und dabei die westlichen Währungen untergraben.
Zwar ist es immer ein Fehler, den Zeitpunkt vorherzusagen, doch die Tatsache, dass im Finanzestablishment niemand darüber diskutiert, wie Goldreserven zum Schutz der eigenen Währungen eingesetzt werden könnten, zeigt deutlich, dass wir uns noch am Anfang der Entwicklung der sich abzeichnenden Krise befinden. Die wenigen vorausschauenden Denker, die sich wachsender systemischer Bedrohungen bewusst werden, erwägen eine Deckung der Währungen durch Rohstoffe und keinen Goldstandard. Sie scheinen noch immer nicht zu wissen, warum Goldmünzen gesetzliches Geld sind, und halten in ihrer Hybris ihre behagliche Welt inflationsgetriebener Finanzerträge für einen evolutionären Schritt über die Vergangenheit hinaus.
In diesem Artikel habe ich gezeigt, dass es möglich ist, eine neue, rohstoffgedeckte Währung für den Handelsausgleich zu entwerfen, die ausschließlich für Handelsabrechnungen zirkulieren darf. Dies ist keine Lösung, um die Kaufkraft einer Währung zu schützen, wenn sie als Zahlungsmittel im Umlauf ist. Es ist auch kein Modell, auf dessen Grundlage Russland oder China ihre künftigen Währungssysteme aufbauen könnten. Wenn die Fiat-Währungen des Westens auf dem Müllhaufen der Geschichte landen, wird ihnen nichts anderes übrig bleiben, als ihre Rubel und Renminbi auf einen echten Goldmünzstandard zu stellen.
Da weder das wirtschaftliche Establishment noch die Öffentlichkeit ein grundlegendes Verständnis davon haben, was Geld ist und warum es keine Währung ist, überrascht es kaum, dass die aktuellen finanziellen und wirtschaftlichen Entwicklungen so schlecht verstanden werden und die richtigen Heilmittel für unsere derzeitige monetäre und wirtschaftliche Lage so bereitwillig abgetan werden.
[i] Siehe imf.org/en/Research/commodity-prices
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.