
Wenn Sie glauben, die Preisinflation liege bei etwa 1,6 %, sind Sie dem CPI-Mythos des BLS aufgesessen. Zwei unabhängige Analysten, die unterschiedliche Methoden verwenden – der Chapwood Index und Shadowstats.com –, belegen, dass die Preise weitaus schneller steigen, eher um 10 % jährlich, und dies seit 2010 tun.
Dieser Artikel erörtert die Folgen der Unterdrückung der Preisinflation, insbesondere vor dem Hintergrund der Rede von Jerome Powell in Jackson Hole, in der er die Bedeutung der Preisinflation unter den politischen Zielen der Fed zugunsten eines Beschäftigungsziels herabstufte.
Er kommt zu dem Schluss, dass der Abgleich zwischen dem CPI-Wert des BLS und der tatsächlichen Preisinflationsrate unvermeidlich ist und für die Politik der Fed, die Zinsen niedrig zu halten, für die Maximierung des „Vermögenseffekts“ aufgeblähter Finanzanlagepreise sowie für den Dollar selbst katastrophale Folgen haben wird.
Die Geldmengeninflation hebt ab
In der vergangenen Woche fand eine virtuelle Konferenz in Jackson Hole statt, auf der Jerome Powell das Inflationsziel zugunsten des anderen Mandats der Fed, der Beschäftigung, herabstufte. Und Andrew Bailey, Gouverneur der Bank of England, erklärte: „Uns ist keineswegs die Munition ausgegangen … ehrlich gesagt sieht es aus heutiger Sicht so aus, als seien wir vor Covid hinsichtlich unserer verbleibenden Munition zu vorsichtig gewesen.“
Beide Männer verwarfen frühere Drehbücher. Da sie wahrscheinlich auch diese wieder verwerfen werden, lohnt es kaum, sie näher zu untersuchen. Tatsache ist nämlich, dass alle großen Zentralbanken in selbst verursachten Problemen gefangen sind und vor einiger Zeit die Kontrolle über ihr Schicksal verloren haben. Abbildung 1 unten fasst das Problem zusammen.

M1 ist der Indikator für die enge Geldmenge in den USA. Über 28 Jahre ab 1980 wuchs sie im einfachen Durchschnitt um 8,8 % pro Jahr. Von 2008 bis zum vergangenen Februar, nach der Lehman-Krise, wuchs sie im Jahresdurchschnitt um 16,6 %. Seit dem 24. Februar ist sie in sechs Monaten um 34 % gewachsen, was einer durchschnittlichen Jahresrate von 68 % entspricht. Was Powell in Jackson Hole faktisch einräumte, war, dass ein auf das Jahr hochgerechnetes M1-Wachstum von 68 % nicht ausreichte, um die Erholung der US-Wirtschaft sicherzustellen. Er musste die Auswirkungen auf die Preise herunterspielen, um Spielraum für weitere Beschleunigungen des Geldmengenwachstums zu schaffen.
Die Fed ist offensichtlich in ihrer Inflationspolitik gefangen. Und das US Bureau of Labor Statistics, das die US-Verbraucherpreisindizes berechnet, wird noch härter daran arbeiten müssen, die Belege für die Preisinflation zu unterdrücken. In den letzten zehn Jahren hat es eine durchschnittliche jährliche Preisinflationsrate von 1,69 % für US-Städte (CPI-U) verzeichnet, und für das erste Halbjahr 2020 gibt es 0,83 % an, auf das Jahr gerechnet 1,66 %. Diese Fiktion aufrechtzuerhalten, ist eine bemerkenswerte Leistung statistischer Steuerung, verglichen mit den unbereinigten Zahlen für fünfzig Städte, die der Chapwood Index erhebt.[i] Abbildung 2 zeigt die Lücke zwischen dem CPI des BLS und den unbereinigten Schätzungen von Chapwood.

Wir wollen damit nicht andeuten, dass der Chapwood-Preisindex die Preisinflation genau abbildet. Wir können im theoretischen Sinn vom allgemeinen Preisniveau sprechen, doch in der Praxis lässt es sich nicht messen, weil jeder Verbraucher eine andere Preiserfahrung macht. Nur wenn man sich der makroökonomischen Variante der Wirtschaftslehre verschreibt und von weltfremden Aggregaten spricht, wird eine Zahl berechnet. Rechnet man jedoch die Änderungen der Berechnungsmethoden des BLS seit 1980 heraus, gelangt man zu einer ähnlichen Preisinflationsrate wie beim Chapwood Index, was John Williams von Shadowstats.com bestätigt.
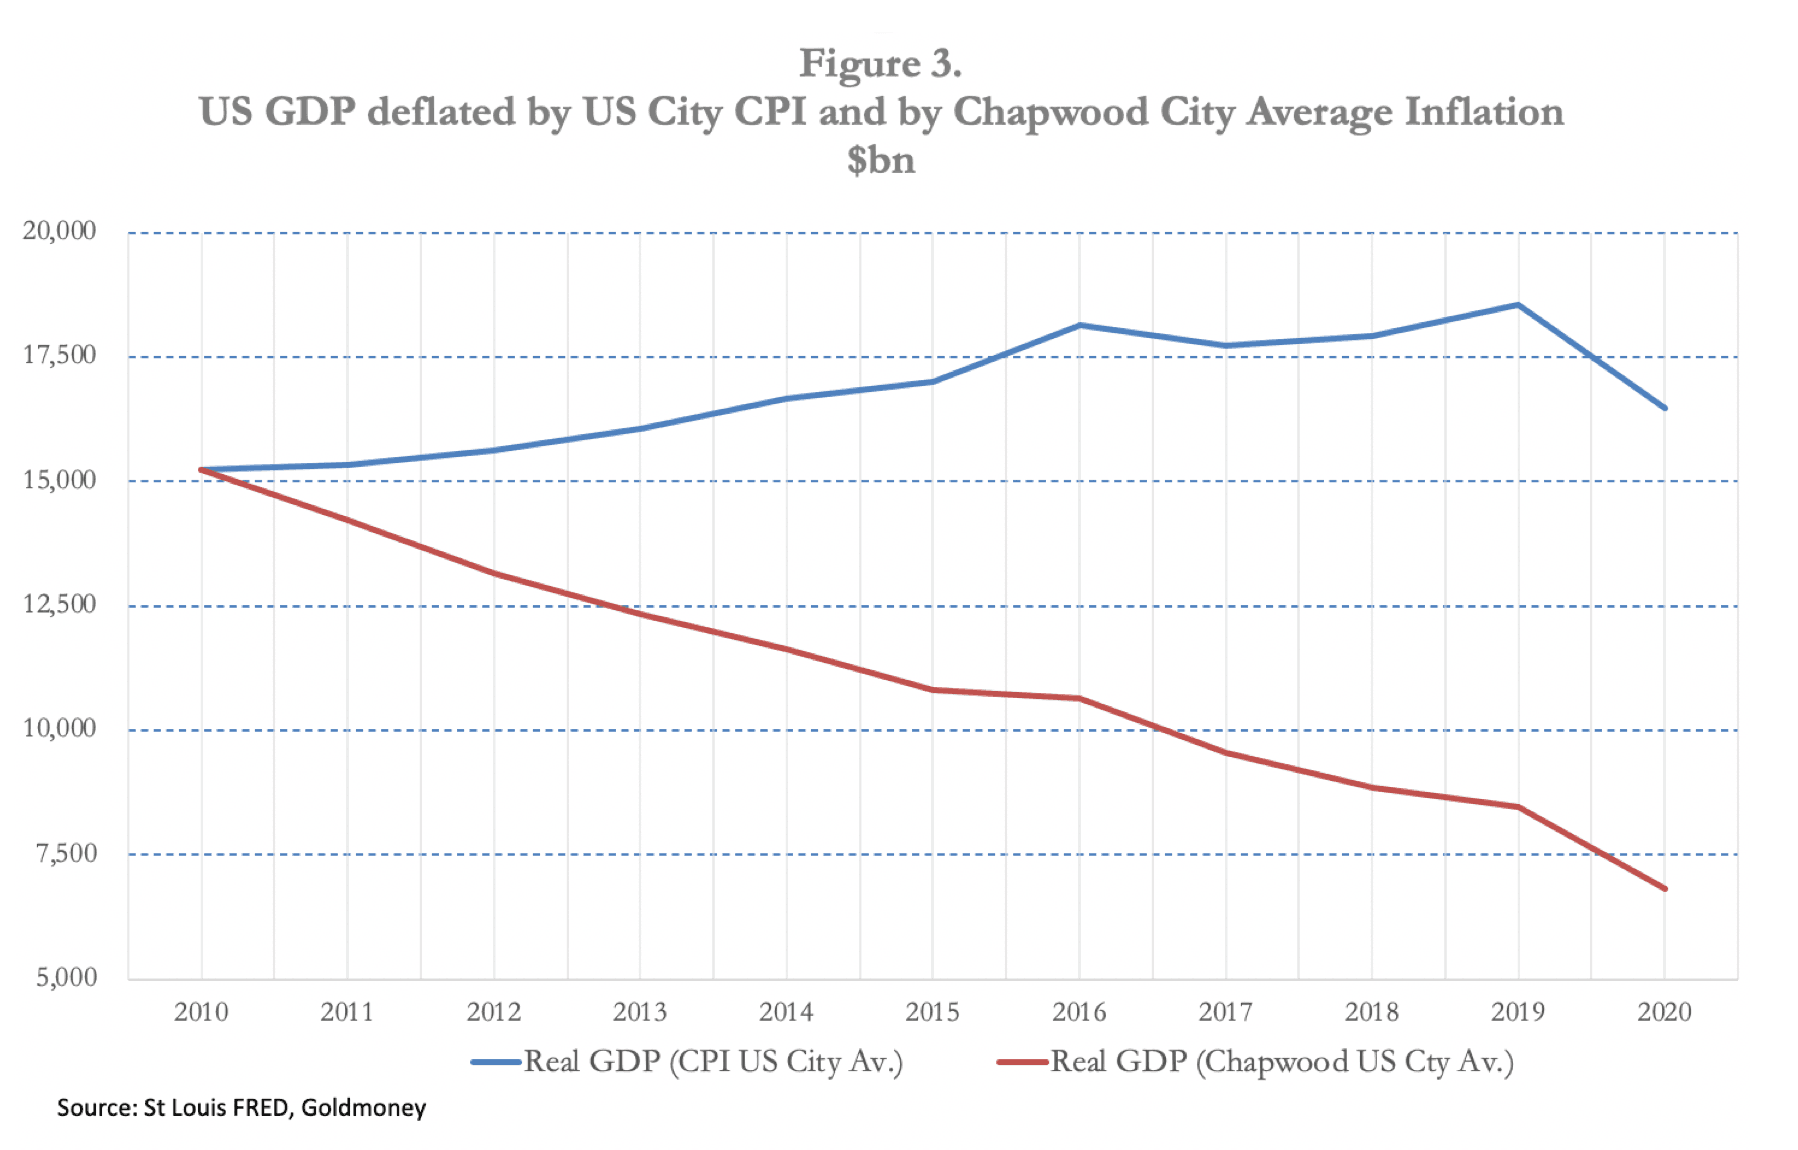
Betrachten wir nun die Reden von Jay Powell und Andrew Bailey in Jackson Hole in diesem Licht. Statt einer durchschnittlichen jährlichen Preisinflationsrate von 1,69 % in den letzten zehn Jahren zeigt uns Chapwood einen Durchschnitt von 10,1 %, der zwischen 13,4 % in Sacramento und 7,1 % in Albuquerque schwankt. Vor diesem Hintergrund schlägt Powell vor, das Inflationsmandat der Fed herabzustufen. Angesichts einer M1-Geldmengeninflation von durchschnittlich 16 % zwischen der Lehman-Krise und dem vergangenen Februar (siehe Abbildung 1) überrascht der von Chapwood erfasste Preiseffekt nicht. Für Powell wird es aber noch schlimmer. Wenn wir Chapwoods Zahlen als realistisch akzeptieren und das nominale BIP damit deflationieren, sehen wir, dass sich die US-Wirtschaft seit zehn Jahren in einer Rezession befindet: Das bereinigte BIP ist seit 2010 um 65 % geschrumpft. Dies zeigt Abbildung 3.
Der einzige Ausgleich ist der viel gepriesene Vermögenseffekt der Fed, der aus der Spekulation mit Finanzanlagen entsteht. Diese Entlastung steht jedoch nur amerikanischen Anlegern und den im Finanzsektor und verwandten Dienstleistungen Beschäftigten zur Verfügung und benachteiligt die Armen und Arbeitslosen, die in der Main Street leben, der nichtfinanziellen Wirtschaft. Vielleicht sollten wir die gegenwärtigen sozialen Unruhen und rassistischen Spannungen in Amerika in diesem Zusammenhang sehen.
Der Realität ins Auge sehen
Weder in den Mainstream-Kreisen der Investment- und Medienwelt noch bei der Fed scheint jemand das Ausmaß der statistischen Verzerrungen und deren Folgen zu verstehen. Wir dürfen sie alle, einschließlich Wirtschaftsprofessoren und führender Persönlichkeiten der Anlagebranche, zu den sprichwörtlichen 999.999 von einer Million zählen, die das Geld und die Folgen seiner Entwertung nicht verstehen.
Die Kehrseite des in Abbildung 3 dargestellten Einbruchs des realen BIP ist der Vermögenstransfer von den Produzenten und Konsumenten der nichtfinanziellen Wirtschaft. Wenn das BIP, wie es ein Chapwood-BIP-Deflator nahelegt, seit der Lehman-Krise real um 65 % gesunken ist, dann gibt uns das eine Annäherung an den Nettovermögenstransfer durch monetäre Inflation von den Produzenten und Konsumenten hin zum Staat, zur Fed, zu den Geschäftsbanken und deren bevorzugten Kunden.
Wenn Makroökonomen glauben, Inflation stimuliere die Nachfrage, so irren sie sich, von anfänglichen künstlichen und letztlich katastrophalen Effekten vielleicht abgesehen: Sie tötet die Nachfrage. Der Teil der Geldentwertung, der in die Hände des Staates gelangt und dem produktiven nichtfinanziellen Sektor zusammen mit allen Steuern entnommen wird, ist verschwendet, weil ein Staat kaum mehr hervorbringt als Eingriffe in eine ansonsten funktionierende Wirtschaft. Der eigentliche Zweck der monetären Inflation besteht nicht darin, unser Leben zu verbessern, sondern Staatsdefizite zu finanzieren.
Der Teil der Bankkreditinflation, der bei den bevorzugten Kunden des Bankensystems landet, vorwiegend den großen, schwerfälligen Zombie-Unternehmen von gestern, benachteiligt die dynamischeren, unternehmerischen Betriebe im kleinen und mittleren Segment, soweit ihnen vergleichbare Kreditkonditionen verwehrt bleiben. Der Teil der monetären Inflation, der die Spekulation in der Finanzwirtschaft befeuert, wird den Liquiditätsbeständen und Einkommen der Produzenten und Konsumenten ohne deren Wissen und Zustimmung entzogen. Für die Geschädigten ist monetäre Inflation praktisch nicht erkennbar, da sie sich in der Buchführung nicht zeigt.
Obwohl die Geldmenge M1 beschleunigt wächst, bleibt die Deflation eine verbreitete Befürchtung, zweifellos ausgelöst durch die Zurückhaltung der Geschäftsbanken bei der Kreditvergabe in einer Zeit steigender Kreditrisiken. Die Fed befürchtet jedoch bereits, dass die Geschäftsbanken ihre geldpolitischen Maßnahmen nicht weitergeben werden. Deshalb umgeht sie diese, indem sie über BlackRock Unternehmensanleihen und durch Gewerbehypotheken besicherte Wertpapiere kauft. Weitere ähnliche Programme werden mit Sicherheit folgen. Letztlich läuft es aber stets darauf hinaus, die Unternehmen von gestern zu stützen, die die Märkte andernfalls wahrscheinlich als die Pleitefälle von heute einstufen würden.
Es liegt auf der Hand, dass die Fed jeder Tendenz zu einer Kontraktion der Bankkredite durch eine weitere, entsprechend aggressive Ausweitung der engen Geldmenge entgegenwirken wird, wofür Powell in Jackson Hole den Boden bereitet hat. Das könnte zu einem noch schnelleren M1-Wachstum führen als den auf das Jahr hochgerechneten 68 % seit Februar. Wer sich um eine Deflation der Bankkredite sorgt, liegt mit seiner Analyse daher zu früh und glaubt offenbar an die monetäre Inflation als Allheilmittel. Doch real schrumpft die US-Wirtschaft bereits, weil die monetäre Inflation zu weit schnelleren Preissteigerungen führt, als allgemein angenommen wird. Monetäre Inflation als Politik konnte die Lage nur verschlimmern.
Ebenso ein Mythos ist, dass monetäre Inflation den Unternehmen nütze. Eine künstliche und vorübergehende Verbilligung der inländischen Produktionskosten wird zwar von den Neukeynesianern gelobt, doch Unternehmen brauchen monetäre Stabilität, um den Wert künftiger Zahlungen zu berechnen: Eine gesunde Wirtschaft beruht auf unternehmerischer Kalkulation, und diese setzt die Sicherheit stabiler Preise voraus. Es genügt nicht zu sagen, dass die Unterdrückung der Zinsen den Unternehmen nütze: Das gilt nur für überschuldete Zombie-Unternehmen, die mit staatlicher Hilfe etwas länger überleben können. Dabei handelt es sich jedoch um eine künstliche Besserung ihrer Lage auf Kosten einer verdeckten Inflationssteuer, die alle anderen trägt. Inflation in Verbindung mit unterdrückten Zinsen fördert und erhält nicht nur diese wirtschaftlichen Fehlschläge, sondern behindert dadurch auch die Umverteilung aller Formen von Kapital in produktivere Verwendungen.
Werden die Auswirkungen der monetären Inflation für die Akteure der nichtfinanziellen Wirtschaft erkennbar, beginnen diese, ihre monetäre Liquidität zu verringern, da sie wissen, dass man mit Geld künftig weniger kaufen kann als heute. Bisher scheinen die Wirtschaftsakteure den Inflationszahlen des BLS mehr Glauben zu schenken als ihrer eigenen Erfahrung; das kann jedoch nicht von Dauer sein. Wenn die Auswirkung einer auf das Jahr hochgerechneten Ausweitung der engen Geldmenge M1 von 68 % auf die Preise sichtbar wird, dürfte dies die weit verbreitete Sorglosigkeit untergraben. Und wenn die Menschen erkennen, dass das allgemeine Preisniveau trotz des Einbruchs der Wirtschaftstätigkeit steigt, werden sie beginnen, sämtliche Formen von Dollar-Liquidität, die sie besitzen, gegen Waren abzustoßen, und treiben die Preisinflation damit noch höher, als es die erhöhte Geldmenge nahelegen würde. Der Übergang von der falschen Preisstabilität, wie sie die Statistiken der Regierung messen, zu einem finalen Crack-up-Boom, in dem Geld als wertlos abgestoßen wird, muss nicht lange dauern: Es braucht lediglich einen Auslöser.
Die Augen vor dieser Realität zu verschließen ist unsinnig. Die CPI-Zahlen des BLS werden sich als von jener Vulgarität geprägt erweisen, die schon ihr Akronym andeutet. Und wenn die Märkte dies durchschauen, wird die Fed die Renditen von US-Staatsanleihen nicht annähernd auf dem derzeitigen niedrigen Niveau halten können. Legt man die Chapwood-Zahlen zur Preisinflation für dieses Jahr zugrunde, beträgt die aktuelle Rendite zehnjähriger US-Staatsanleihen minus 9,45 %, was nahe an einem Rekord in der Geschichte der US-Geldpolitik liegen dürfte.
Nehmen wir einmal an, die Finanzmärkte passen sich Preisinflationsraten an, die näher an den Chapwood-Zahlen liegen, die bereits von einem Jahresdurchschnitt von 9,6 % im Jahr 2019 auf 10,1 % im ersten Halbjahr 2020 gestiegen sind. Die Renditen von US-Staatsanleihen würden zunächst am kurzen Ende der Kurve steigen, um diese Zahl widerzuspiegeln, möglicherweise mit einem Aufschlag. Da das Haushaltsdefizit der Regierung im laufenden Haushaltsjahr (bis Oktober) mit Sicherheit 3 Billionen US-Dollar übersteigen und im nächsten vielleicht doppelt so hoch ausfallen wird, dürften die gesamten jährlichen Finanzierungskosten, bestehend aus den Zinsausgaben von 383 Mrd. US-Dollar im Jahr 2019 auf die bestehenden Schulden, dem höheren Satz für die Anschlussfinanzierung von US-Staatsanleihen und den Zinsen auf neue Schulden, rasch an eine Billion US-Dollar heranreichen. Es ist eine fest zugeschnappte Schuldenfalle, und die Anleger werden das berücksichtigen.
Ein außer Kontrolle geratenes Haushaltsdefizit wird weiterhin durch quantitative Lockerung finanziert werden – einen anderen Weg gibt es nicht. Ein Anstieg der Anleiherenditen wird jedoch auch verheerende Auswirkungen auf Aktien haben, auf ihre Bewertung als Finanzanlagen, auf die Kosten neuer und anschlussfinanzierter Unternehmensschulden und auf die Bewertung von Kreditsicherheiten. Der viel beschworene Vermögenseffekt, der den Einbruch des realen BIP seit der Lehman-Krise verdeckt hat, wird rasch verschwinden. Da die Fed voll darauf gesetzt hat, mit monetärer Inflation eine Finanzblase zu stützen, hat sie auch die Zukunft des Dollars daran gebunden, sodass ihr Platzen zwangsläufig tiefgreifend negative Folgen für die Kaufkraft des Dollars haben wird.
Das Inflationsproblem wird sich bald weiter verschärfen
Wir haben festgestellt, dass die Fed entschlossen ist, die Ausweitung der Geldmenge zu beschleunigen. Wir haben außerdem festgestellt, dass ihre Geldpolitik in Verbindung mit statistischer Preismanipulation die gegenteilige Wirkung der beabsichtigten gehabt hat, und zwar so sehr, dass die US-Wirtschaft seit der Lehman-Krise real um mehr als die Hälfte geschrumpft ist, was nach Auskunft jedes kompetenten Soziologen zu sozialen Unruhen führt – was heute deutlich zu beobachten ist. Wir haben einen Höhepunkt makroökonomischen Irrsinns erreicht.
Es wird noch schlimmer.
Trotz der Beschleunigung der Geldmenge nach Lehman brach im vergangenen September der Repo-Markt zusammen, und zwar an dem Tag, an dem die Deutsche Bank ihr Prime-Brokerage-Geschäft an die BNP verkaufte, die französische global systemrelevante Bank – eine G-SIB. Das mag der Auslöser für die anhaltenden Probleme am Repo-Markt gewesen sein oder auch nicht, doch offensichtlich gab es zu jener Zeit Liquiditätsprobleme im Finanz- und Bankensystem der USA.
Hinzu kam der Rückgang des internationalen Handels im vergangenen Jahr, der weitgehend auf die Handelsspannungen zwischen Amerika und China zurückzuführen war und Folgewirkungen für Chinas Handelspartner wie Deutschland hatte. Nichtbanken, vor allem Versicherungen, Pensionsfonds und Hedgefonds, die direkt oder über Vermittler agierten, hatten große Positionen in Devisenswaps aufgebaut, um die Zinsdifferenzen zwischen Euro und Yen auf der einen Seite und einen steigenden Dollar auf der anderen Seite abzuschöpfen. Den G-SIBs, insbesondere JPMorgan, standen keine Überschussreserven mehr zur Verfügung, um weitere Spekulationen von Nichtbanken in diesem Markt zu finanzieren. Die Wende im Zyklus der Bankkreditausweitung wurde somit durch diese Liquiditätsprobleme herbeigeführt, und nicht durch das übliche Problem am Zyklusende, nämlich überschuldete Bankbilanzen, die mit steigenden Kreditrisiken konfrontiert sind. Aufgrund von Covid-19 steigt das Kreditrisiko jedoch nun rasch.
Der S&P 500 brach zwischen Mitte Februar und dem 23. März um satte ein Drittel ein, als institutionelle Anleger plötzlich die deflationären Folgen der Liquiditätsengpässe im Bankensystem erkannten. Erst die Senkung des Leitzinses der Fed von 1 % auf 0 % am 16. März und ihre Erklärung vom 23. März, in der sie neue quantitative Lockerung und unbegrenzte geldpolitische Unterstützung für Unternehmen und Haushalte versprach, entschärften das Liquiditätsproblem.[ii]
Zugleich kamen die Covid-19-Lockdowns. China hatte bereits im Januar in der Provinz Hubei einen Lockdown verhängt, doch ab Anfang März begann auch der Rest der Welt, in den Lockdown zu gehen; das Vereinigte Königreich folgte am 23. März. In den USA kündigten ab dem 17. März mehrere Bundesstaaten Lockdowns an, New York am 22. März. Die Maßnahmen der Fed, nämlich die Senkung des Leitzinses am 16. März und die Ankündigung unbegrenzter quantitativer Lockerung am 23. März, kamen sowohl rechtzeitig als auch an einer finanziellen Wegscheide.
Im Chaos der Lockdowns vergisst man leicht, dass der Zusammenbruch der Tagesliquidität bereits eine sechs Monate alte, sich entwickelnde Krise war, die einen zyklischen Wendepunkt in der Ausweitung der Bankkredite markierte. Anders als Lehman, das einen Zyklus übermäßiger Immobilienspekulation widerspiegelte, hat diese Krise ihre Wurzeln in einem Abschwung des globalen und inzwischen auch des inländischen Handels sowie in einem globalen Währungsungleichgewicht zugunsten des Dollars. Laut den TIC-Daten des US-Finanzministeriums besaßen Ausländer Ende Juni 2019, auf das sich die neuesten verfügbaren Schätzungen beziehen, US-Wertpapiere im Wert von 20.534 Mrd. US-Dollar.[iii] Hinzu kommen Geldmarktpapiere und Bargeld, die laut dem jüngsten TIC-Bericht (Juni 2020) weitere 6.227 Mrd. US-Dollar ausmachten.[iv] Lässt man die unterschiedlichen Stichtage und die heute höheren Aktienbewertungen beiseite, beläuft sich der ausländische Dollarbesitz somit auf rund 27 Billionen US-Dollar, was 125 % des US-BIP von 2019 entspricht.
Der ausländische Besitz erreicht im Verhältnis zum BIP eine so große Summe aufgrund des Reservestatus des Dollars, der ausländischen Beteiligung an der Finanzierung der US-Haushaltsdefizite und der Erwartung eines wachsenden künftigen Handels. Doch wie wir gesehen haben, begann der Welthandel 2019 zu schrumpfen, was bei Fortdauer den Bedarf an Dollarbeständen verringert. Und wir können sicher sein: Wenn ausländische Halter die US-Wirtschaft für eingebrochen halten, gibt es über ihren Bedarf an marginaler Liquidität hinaus überhaupt keinen Grund, Dollar zu halten, da sie sie jederzeit kaufen können, wenn sie tatsächlich benötigt werden.
Folglich sind die USA anfällig für eine Liquidierung von Wertpapieren durch Ausländer, bestehend aus US-Staatsanleihen und anderen Anleihen sowie Portfolioinvestitionen, die 20 % aller ausstehenden langfristigen US-Wertpapiere ausmachen.[v] Bislang scheinen Ausländer ihre Nettokäufe von US-Wertpapieren und Bargelddollar netto eingestellt oder verlangsamt zu haben. Einige Positionen dürften eher von US-Hedgefonds und anderen im Devisenswapmarkt tätigen Akteuren als von Ausländern aufgelöst worden sein, wodurch der handelsgewichtete Dollar seit seinem Hoch vom 23. März bisher um etwa zehn Prozent gefallen ist. Ausländer scheinen jedoch noch nicht begonnen zu haben, Dollar in nennenswertem Umfang zu verkaufen. Wenn sie es tun, werden sie auch US-Staatsanleihen und Unternehmensanleihen verkaufen und Aktienportfolios auflösen. Und wenn sie dies zu einem Zeitpunkt tun, an dem es nicht genügend inländische Käufer gibt, um ihre Verkäufe aufzunehmen, werden diese Märkte zusammen mit dem Dollar einbrechen, der dann ebenfalls verkauft wird.
Kurzfristig wird der Verlauf der Preise für Finanzvermögen und des Wechselkurses des Dollars weitgehend von Nicht-Amerikanern bestimmt werden. [Nebenbei bemerkt: Das letzte Mal, dass Währung und Finanzvermögen derart miteinander verflochten waren, war während der Mississippi-Blase. Der irisch-französische Bankier Richard Cantillon machte sein zweites Vermögen im letzten Teil des Jahres 1719, indem er die Livre-Währung leerverkaufte, noch bevor die Aktien Ende Februar 1720 ihren Höhepunkt erreichten. Ein ähnliches Muster könnte sich heute im Verhältnis zwischen Papiergeld und Finanzvermögen abzeichnen, wobei der Dollar vor den US-Finanzwerten schwächer wird.][vi]
Das Platzen der Blase
Wir wissen, dass die beiden Versionen der Preisinflation, die des BLS und die von Chapwood (die mit Shadowstats übereinstimmt), weit auseinanderliegen. Der Finanzsektor bewertet Finanzanlagen auf der Grundlage des BLS-Verbraucherpreisindex (VPI) und akzeptiert daher die Geldpolitik der Fed, die kurzfristigen Zinsen nahe der Nullgrenze zu halten. Doch steigende Preise für das metallische Geld, Gold und Silber, zeigen an, dass die Politik der Unterdrückung der scheinbaren Preisinflation und der Zinsen in Schwierigkeiten gerät.
Wir wissen daher, dass die Blase bei den Finanzanlagen sich in ihrem letzten Aufbäumen befindet und ihre implodierende Deflation, möglicherweise zunächst ausgelöst durch die Auflösung der Spannung zwischen dem VPI des BLS und der tatsächlichen Preisinflationsrate, nur eine Frage der Zeit ist. Wir können einige wesentliche Gründe benennen, die das Platzen der Finanzanlagenblase wahrscheinlich auslösen werden:
• Eine wachsende Erkenntnis, dass die Covid-19-Shutdowns zusätzlich zu den Problemen im Kreditzyklus und bei der Liquidität hinzukommen, die im September 2019 zutage traten, und dass auf eine Erholung nach Covid-19 ein tieferer und hartnäckigerer Einbruch folgen wird.
• Liquiditätsprobleme im Bankensystem und bei dessen nichtfinanziellen Kunden sowie die Zunahme notleidender Kredite führen zu Bankenpleiten. Glücklicherweise sind US-Banken im Allgemeinen weniger stark verschuldet als Banken anderswo. Doch Banken der Eurozone, Japans und Chinas sowie einige britische G-SIBs bergen außergewöhnliche Systemrisiken, sodass ihr Fortbestand als unabhängige Geschäftsbanken über die kurze Frist hinaus unwahrscheinlich ist.
• Der Verkauf von US-Finanzanlagen durch Ausländer und die Rückführung der entsprechenden Gelder.
Die ersten beiden Punkte werden schlicht eine weitere Beschleunigung der Geldmengeninflation garantieren, da die Partnerschaft aus Zentralbanken und staatlichen Finanzministerien verzweifelt versucht, eine sich verschlechternde Lage einzudämmen. Die Rückführung ausländischer Gelder wird jedoch den Dollar am härtesten treffen, sodass er gegenüber anderen Währungen an Kaufkraft verliert, während die Werte der Finanzanlagen einbrechen. Euro, Yen und chinesischer Yuan werden für kurze Zeit paradoxerweise stark erscheinen, während ihre Zentralbanken verzweifelt versuchen, den Anstieg der eigenen Währungen einzudämmen, weil sie ihn für deflationär halten.
Das schiere Ausmaß der Dollarinflation wird zudem dazu führen, dass die globalen Rohstoffpreise steigen, was anzeigt, dass die Kaufkraft des Dollars sinkt.
Empirische Befunde in solchen Situationen deuten darauf hin, dass eine inflationierende Währung zuerst an den Devisenmärkten getroffen wird, bevor die inländische Bevölkerung entdeckt, was mit ihrem Geld geschieht. Darauf folgt eine wachsende Panik unter den inländischen Nutzern, das Geld loszuwerden. In den am besten dokumentierten Geldzusammenbrüchen, etwa dem Deutschlands 1923, wurde Bargeld zunehmend nur noch verlangt, um es so schnell wie möglich auszugeben, und Hinweise aus Venezuela legen nahe, dass dies heute noch immer gilt. Weiter entwickelte Finanzsysteme haben das Bargeld jedoch für die meisten Transaktionen abgeschafft und durch Kredit- und Debitkarten sowie andere Formen elektronischen Geldes ersetzt. Internetbanking und Onlineshopping beschleunigen den Vorgang, Geld in Waren umzusetzen, zusätzlich.
Dies beschleunigt den Ausgabenprozess erheblich und führt zu einem schnelleren Verlust an Kaufkraft als bei einer Währung, deren Nutzer zunächst zur Bank gehen, um ihre Einlagen abzuheben, bevor sie in die Geschäfte gehen. Hinzu kommt, dass eine Generation kryptowährungskundiger Millennials vor den Folgen der Inflation von Fiat-Geld gewarnt wurde und bereit ist, Währungen früher abzustoßen, als es ihresgleichen in der Vergangenheit getan hätten.
Unter Berücksichtigung dieser Faktoren wird der Zusammenbruch der Kaufkraft einer Währung, die zur Rettung von Finanzanlagen eingesetzt wurde und dabei gescheitert ist, sobald die breite Öffentlichkeit die Folgen schließlich versteht, voraussichtlich überraschend schnell erfolgen. Im Deutschland des Jahres 1923 dauerte der endgültige Zusammenbruch etwa sechs Monate. Im Amerika des Jahres 2020 könnte er nur wenige Wochen dauern.
Andere Währungen, die sich in ihren relativen Werten am Dollar orientieren, werden mit Sicherheit dasselbe Schicksal erleiden. Dabei hilft ihnen nicht, dass ihre Zentralbanken eine ähnliche Geldpolitik verfolgt haben und wahrscheinlich bis zum bitteren Ende miteinander kooperieren werden.
[i] Siehe https://chapwoodindex.com/
[ii] Siehe https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[iii] Siehe Exhibit 1T auf Seite 4: https://ticdata.treasury.gov/Publish/shl2019r.pdf
[iv] https://ticdata.treasury.gov/Publish/bltype.txt
[v] Wie in Endnote iii oben, Anhang B, Seite 3
[vi] Eine interessante Darstellung von Cantillons Geschäften findet sich in Richard Cantillon – Entrepreneur and Economist von Antoin Murphy (Oxford University Press 1986).
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.