
Der nächste britische Premierminister muss zwei vorrangige Probleme lösen: London steht im Zentrum einer sich entwickelnden Finanz- und Währungskrise, die durch einen Wandel der Zinstrends vorgezogen wurde; und die Realität aufstrebender asiatischer Supermächte muss berücksichtigt statt angegriffen werden.
Dieser Artikel beginnt mit einer Untersuchung der wirtschaftlichen Herausforderungen, vor denen der nächste Premierminister im Inland steht. Verfügen die beiden Kandidaten über eine Strategie, um die wirtschaftlichen Aussichten des Landes zu verbessern, und warum können wir erwarten, dass sie dort Erfolg haben, wo andere gescheitert sind?
Es ist unwahrscheinlich, dass einer der beiden Kandidaten sich bewusst ist, dass es eine grundlegende Verschiebung in der Richtung der Zinsen gegeben hat, deren Folgen die Schuldenberge überall untergraben. Das Problem ist für das Eurosystem besonders akut. Wie für andere wichtige Währungen fungiert London auch als Clearingzentrum für Transaktionen zwischen den Geschäftsbanken der Eurozone. Sollte das Eurosystem scheitern, könnte Londons Fortbestand als Finanzzentrum gefährdet sein.
Die andere große Herausforderung ist geopolitischer Natur. Durch die Einbindung in das amerikanische Geheimdienstnetzwerk „Five Eyes“ und durch eine Politik, die fossile Brennstoffe als Energiequelle abschaffen will, ist Großbritannien dazu verurteilt, hinter die asiatischen Supermächte zurückzufallen und Handelsbeziehungen zu opfern, in denen doch sicherlich seine wahren Interessen liegen.
Und dann waren es nur noch zwei …
Das Auswahlverfahren für einen neuen konservativen Premierminister hat das Feld auf zwei Bewerber reduziert: Rishi Sunak und Liz Truss. Ersterer ist ein wohlhabender Meritokrat, ehemaliger Mitarbeiter von Goldman Sachs und Hedgefonds-Manager, Letztere eine Frau, die sich aus eigener Kraft hochgearbeitet hat. Sunak war Chancellor (Finanzminister). Neben mehreren anderen hohen Ämtern war Truss Erste Sekretärin des Schatzamts. Beide sollten zumindest in der Theorie die Staatsfinanzen verstehen. Beide haben in Oxford PPE (Philosophie, Politik und Wirtschaft) studiert und dürften daher gewiss in die keynesianische Variante der Wirtschaftslehre eingetaucht sein, die auch das Denken des Schatzamts prägt.
Trotz ihrer gemeinsamen Erfahrung im Schatzamt und ihrer gleichen Ausgangsbasis unterscheiden sich die wirtschaftspolitischen Vorstellungen von Sunak und Truss sehr stark. Sunak strebt einen ausgeglichenen Haushalt an und will die Steuern erst danach senken, wenn das Wirtschaftswachstum die Steuereinnahmen erhöht. Das entspricht der Orthodoxie des Schatzamts. Truss erklärt, sie werde die Steuern in einem Notfallhaushalt schneller senken, um das Wachstum anzuregen. Sie folgt damit dem angebotsorientierten Drehbuch von Thatcher und Reagan.
Die politische Lage ist eindeutig. Die Wählerschaft besteht aus rund 160.000 zahlenden Mitgliedern der Konservativen Partei, die überwiegend zu weniger Staat, freien Märkten und niedrigeren Steuern neigen. Als Teilmenge von über 40.000.000 Wählern im ganzen Land dürften sie für eine schweigende Mehrheit in der Mittelschicht, die an konservative gesellschaftliche Werte glaubt, einigermaßen repräsentativ sein.
Das Thema, das für Mitglieder der Konservativen Partei über alles andere hinaus zählt, sind die Steuern. Angesichts ihrer unterschiedlichen Haltungen zur Steuerpolitik hat sich Truss als frühe Favoritin herauskristallisiert. Zum Nachteil von Sunak kommt hinzu, dass aus gutem Grund nur sehr wenige Chancellors Premierminister werden: Wie Sunak vertreten sie fast immer die Linie des Schatzamts, über den Konjunkturzyklus hinweg ausgeglichene Haushalte zu halten, was bedeutet, dass sie ständig versuchen, der Gans mit möglichst wenig Gezisch noch mehr Steuern aus dem Gefieder zu rupfen. Man sollte nicht erwarten, dass Gänse freiwillig für noch mehr Rupfen stimmen.
Das Thema eines geringeren Staatsanteils an der Gesamtwirtschaft wird von keinem der beiden Kandidaten angemessen behandelt oder beschränkt sich auf vage Versprechen, etwas gegen unnötige Bürokratie zu unternehmen. Bei der Forderung nach freien Märkten ist Truss in dieser Hinsicht stärker als Sunak, der stärker vom dauerhaften Establishment vereinnahmt zu sein scheint.
Mit Ausnahme der Minister des Schatzamts neigen alle amtierenden Politiker naturgemäß dazu, höhere Ressortbudgets anzustreben, was für alle Befürworter von Steuersenkungen ein Problem darstellt. Um die praktischen Schwierigkeiten einer Senkung der Staatsausgaben zu verstehen, müssen wir jedoch zwischen den Ausgabengrenzen der Ressorts (departmental expenditure limits) und den jährlich gesteuerten Ausgaben (annually managed expenditure) unterscheiden. Erstere werden vom Schatzamt bei der Zuweisung finanzieller Mittel eingeplant. Letztere lassen sich als zusätzliche Kosten verstehen, die aus der öffentlichen Nachfrage nach Leistungen der Ressorts entstehen. Das erklärt, warum die gesamten Ressortausgaben im Haushaltsjahr 2020/21 bei 566,2 Mrd. £ lagen, was etwa der Hälfte der gesamten Staatsausgaben von 1.112 Mrd. £ entspricht.
Da sich die Staatsausgaben insgesamt zu gleichen Teilen auf die Obergrenzen der Ressortausgaben (departmental expenditure limits) und auf die Ansprüche der Öffentlichkeit an staatliche Leistungen verteilen, müssen beide Bereiche angegangen werden, wenn die Kosten spürbar gesenkt werden sollen. Geschieht dies nicht, werden nur die Obergrenzen der Ressortausgaben angegangen, was zu weniger Mitteln für die Erbringung der vorgeschriebenen öffentlichen Leistungen führt. Opposition und Öffentlichkeit würden dies als Versagen der Regierung werten. Es genügt daher nicht, den Ministern lediglich zu sagen, sie müssten die Ressortausgaben kürzen; vielmehr müssen auch Gesetze und Vorschriften geändert werden, um die Verpflichtungen im öffentlichen Dienst zu verringern. Das braucht Zeit.
Stellen Sie sich vor, man ginge dieses Problem beim National Health Service an. Der NHS beansprucht 34 % der gesamten Obergrenzen der Ressortausgaben, doch er erbringt die von ihm geforderten Leistungen für die Öffentlichkeit offensichtlich nicht effizient. Gesundheitsminister argumentieren stets, er benötige mehr finanzielle Mittel. Es folgt die Bildung (13 % der gesamten Ressortausgaben). Was tut man: Lehrer entlassen? Und Schottland mit 8 % ist ein weiterer Bereich, den man besser nicht anrührt, da Kürzungen dort wahrscheinlich die nationalistische Bewegung stärken würden. Ähnlich hoch folgen die Verteidigungsausgaben, und das in einer Zeit eines Stellvertreterkriegs gegen Russland …
Man könnte noch über die Ausgaben anderer Ministerien und die kostspielige Erbringung ihrer Leistungen sprechen, doch es dürfte offensichtlich sein, dass realistische Kürzungen bei den öffentlichen Leistungen wahrscheinlich gering ausfallen und von steigenden, nicht eingeplanten Vorleistungskosten der Ressorts aufgezehrt werden, die mittelbar eine Folge der Geldpolitik der Bank of England sind. Es überrascht daher kaum, dass sich weder Sunak noch Truss ernsthaft mit der Senkung der Staatsausgaben befasst; beide umgehen das Thema lediglich.
Die gesamten Staatsausgaben werden jedoch für den künftigen Premierminister ein vorrangiges Problem sein. Abbildung 1 zeigt den langfristigen Trend der gesamten verwalteten Ausgaben (total managed expenditure) im Verhältnis zum BIP, der zugegebenermaßen durch Covid verschärft wurde. Seither hat sich das BIP auf 2.239 Mrd. £ in den vier Quartalen bis zum ersten Quartal 2022 erholt, und die Covid-bedingten Auszahlungen sind deutlich zurückgegangen, sodass die gesamten Staatsausgaben im vergangenen Haushaltsjahr schätzungsweise von dem Höchststand von 51,9 % auf 46,5 % des BIP gesunken sind.

Steigende Zinsen weltweit dürften die britische Wirtschaft jedoch in eine Rezession führen. Selbst wenn die Rezession mild ausfällt, wird sich bei sinkendem BIP der Anteil der Ausgaben für die laufenden öffentlichen Leistungen wieder auf über 50 % des BIP erhöhen.
Das grundsätzliche Problem für den neuen Premierminister lässt sich so zusammenfassen: Wenn die Hälfte der Wirtschaft unproduktiv ist und die produktive Wirtschaft die Last trägt, wie lassen sich dann bei sich verschlechternden Konjunkturaussichten die wirtschaftlichen Ressourcen wieder den Produzenten zurückgeben?
Die Inflation verschwindet nicht
Orthodoxe Neokeynesianer in der Regierung und im (angeblich) unabhängigen Office for Budget Responsibility (OBR) erkennen nicht, dass die Ursache des Inflationsproblems in der Entwertung von Währung und Kredit liegt. Da sie es zudem für ein kurzfristiges Problem der Lieferketten oder einen vorübergehenden Energiepreisanstieg infolge der Sanktionen gegen Russland halten, vertritt das OBR wie die Bank of England die Ansicht, dass die Verbraucherpreise wieder auf das angestrebte Niveau von 2 % zurückkehren werden. Nur könnte es etwas länger dauern als ursprünglich gedacht.
Abbildung 2 zeigt die jüngsten Prognosen des OBR (vom März) für die Inflation (Grafik 1) und das reale BIP (Grafik 2).

Beachten Sie, dass die Oktober-Prognose einen Anstieg des jährlichen Verbraucherpreisindex auf mehr als 4 % nicht berücksichtigte. Im März wurde er auf 8 % angehoben, was bereits überholt ist. Ein Anstieg der Preisinflation auf über 10 % ist zu erwarten, und es ist darauf hinzuweisen, dass der Einzelhandelspreisindex, den die Regierung wegen der Kosten seiner Verwendung für die Indexierung aufgegeben hat, bereits eine jährliche Verbraucherinflation von 11,8 % anzeigt.
Die Reaktion des OBR auf diese unerfreulichen Entwicklungen besteht lediglich darin, die erwartete Rückkehr zum Inflationsziel von 2 % etwas weiter in die Zukunft zu verschieben. Ebenso geht es davon aus, dass der Wachstumspfad des BIP, der nur ein wenig abgerutscht sei, beibehalten wird.
Angesichts dessen wird der Rat des OBR an einen künftigen Premierminister und dessen Schatzkanzler erheblich fehlerhaft sein. Statt den makroökonomischen Ansatz der Modellierung der Wirtschaft zu verfolgen, müssen wir solide, unvoreingenommene wirtschafts- und geldtheoretische Grundlagen anwenden.
Wir wissen, dass die Geldpolitik der Bank of England die Währung entwertet hat, was sich unweigerlich in einer sinkenden Kaufkraft des Pfunds niederschlägt. Dies treibt den Anstieg des allgemeinen Preisniveaus. Die Hauptursache sind nicht, wie Vertreter der Regierung und der Zentralbank erklärt haben, Störungen in den Lieferketten und die Folgen des Krieges in der Ukraine. Diese haben die Lage lediglich verschärft: Höhere Energie- und Rohstoffpreise sowie Lieferengpässe haben den durchschnittlichen Bürger dazu veranlasst, das Verhältnis zwischen persönlicher Liquidität und dem Kauf von Waren und Dienstleistungen anzupassen, Käufe vorzuziehen und die Preise noch weiter in die Höhe zu treiben. Die Entwertung der Papierwährungen überall auf der Welt ermutigt ihre Nutzer, sich von ihnen zu trennen, in einem sich offenbar langsam entwickelnden Crack-up-Boom, der durch den Hintergrund von Produktknappheit begünstigt wird.
Die verbreitete Ansicht, die Verbraucherpreisinflation sei ein vorübergehendes Phänomen, ist kaum mehr als Wunschdenken, ebenso wie das jüngste Argument, steigende Zinsen würden die wirtschaftliche Nachfrage dämpfen. Die offizielle Linie lautet, geringere Nachfrage führe zu niedrigeren Preisen. Realistisch betrachtet ist geringere Nachfrage jedoch das Ergebnis eines geringeren Angebots und führt daher nicht zu niedrigeren Preisen. Und hier müssen wir uns dem zweiten Diagramm in Abbildung 2 zuwenden, der Modellierung des realen BIP durch das OBR.
Da die jährliche Steigerung des RPI bereits bei 11,8 % und die des CPI bei 9,1 % liegt, wird ein Leitzins von 1,25 % dem veränderten Umfeld nicht gerecht. Zinsen, Anleiherenditen und damit die Finanzierungskosten des Staates dürften erheblich steigen. Die Folge für Finanzanlagen wird ein Rückgang ihrer Marktwerte sein. Und unrentable Unternehmen, die für ihre Existenz auf Finanzierung angewiesen sind, laufen Gefahr, vom Markt zu verschwinden, entweder weil sie die Hoffnung verlieren, jemals wirtschaftlich zu arbeiten, oder weil ihnen der Bankkredit entzogen wird.
Alle empirischen Befunde zeigen, dass die Entwertung der Währung mit der Verelendung einer Volkswirtschaft einhergeht. Es ist daher ein Irrtum zu glauben, ein Einbruch der Geschäftstätigkeit werde das Inflationsproblem entschärfen. Um das Inflationsproblem zu bewältigen, müsste der neue Premierminister auf Eingriffe verzichten und alle scheiternden Unternehmen untergehen lassen. Doch wer auch immer Premierminister wird, es gibt kein Mandat, den Dingen einfach ihren Lauf zu lassen. Stattdessen wird die Last, eine scheiternde Wirtschaft zu stützen, mit Sicherheit zu einem stark steigenden Haushaltsdefizit führen, das natürlich durch noch mehr Geldentwertung finanziert wird.
Ohne quantitative Lockerung ist die Bereitschaft der Geschäftsbanken, das Haushaltsdefizit in einer Zeit steigender Anleiherenditen zu finanzieren, ungewiss. Das ist ein anderes Umfeld als ein langfristiger Trend sinkender Zinsen, der die Anleihekurse stützt. Ein Trend steigender Zinsen dürfte zu Verwerfungen bei der Finanzierung führen, wie wir sie in den 1970er-Jahren erlebt haben. Zudem haben die Geschäftsbanken dringendere Probleme zu lösen, was unser nächstes Thema ist.
Die Banken werden im Selbstschutzmodus sein
Das BIP ist nicht mehr als ein Maß für Währung und Kredit in berücksichtigungsfähigen Transaktionen. Das Wachstum des nominalen BIP ist eine unmittelbare Folge der Zunahme von Währung und Bankkredit, insbesondere des Letzteren. Nach einer alten Faustregel war der Kredit etwa zehnmal so groß wie die Währung. Die Entwicklung des Bankwesens, der Krieg gegen das Bargeld und das Aufkommen der Debitkarten haben dies verändert, und seit Covid ist das Verhältnis auf 37:1 gestiegen.
Das bedeutet, dass Veränderungen des nominalen BIP fast vollständig vom Angebot an Bankkrediten für die Produktion von Waren und Dienstleistungen abhängen. Die Verfügbarkeit von Kundeneinlagen für Ausgaben spiegelt die Bereitschaft des Geschäftsbankennetzes wider, die Aktivseite ihrer Bilanzen, bestehend aus Krediten und Finanzanlagen, aufrechtzuerhalten. Kundeneinlagen, die Verbindlichkeiten einer Bank sind, schrumpfen, wenn die Kreditvergabe, die als Aktiva der Bank verbucht wird, schrumpft. Dies zeigt sich bereits in der Verlangsamung des Wachstums der weit gefassten Geldmengenaggregate.
Da die Bankbilanzen stark gehebelt sind und sich die Konjunkturaussichten verschlechtern, beginnt die Kreditvergabe der Banken mit großer Wahrscheinlichkeit zu schrumpfen. Dieser entscheidende Punkt scheint in der Modellierung der Konjunkturaussichten durch das OBR völlig zu fehlen.
Nach den üblichen Kennzahlen sind die Geschäftsbanken nach dreizehn Jahren des aktuellen Bankkreditzyklus, also seit dem Zusammenbruch von Lehman, extrem überschuldet. Tabelle 1 unten fasst die Lage der drei britischen G-SIBs (als global systemrelevant eingestufte Banken) zusammen. Sie können als Stellvertreter des Bankensektors für die Anfälligkeit gegenüber globalen systemischen Risiken betrachtet werden.

Wichtig ist, dass der Bilanzhebel, also das Verhältnis der Aktiva zum gesamten Eigenkapital, bis zu doppelt so hoch ist wie die Vielfachen von acht bis zwölf am Höhepunkt eines normalen Bankkreditzyklus. Das bilanzielle Eigenkapital umfasst sowohl einbehaltene Gewinne als auch das Stammkapital, das Anspruch darauf hat.[i] Die Stammaktien aller drei Banken notieren mit erheblichen Abschlägen auf ihren Buchwert.
Ihre Aktienkurse zeigen uns, dass die Märkte bei den Aktien dieser Banken ein hohes systemisches Risiko sehen. Es wäre außergewöhnlich, wenn die Vorstände dieser Banken für diese Botschaft blind wären. Vor Covid, als die wirtschaftlichen Gefahren weniger offensichtlich waren, wäre es verständlich, wenn auch nicht unbedingt entschuldbar gewesen, diese Hebelwirkung zur Gewinnmaximierung zu nutzen, zumal alle Banken ähnliche Kreditvergabepraktiken verfolgten.
Dann kam Covid, und alle Banken hatten keine andere Wahl, als den betroffenen Unternehmen Kreditlinien einzuräumen, aus Furcht vor erheblichen Kreditausfällen in einem Ausmaß, das die Banken selbst zu Fall bringen könnte. Darüber hinaus legte die Regierung Kreditgarantieprogramme auf. Nach Covid sehen sich die Banker dem Auslaufen der staatlichen Kreditgarantien, steigenden Zinsen und deren Folgen für ihr Risikoengagement sowie sinkenden Werten marktbewerteter Finanzanlagen gegenüber. Letztere betreffen sowohl die Anlagen der Banken als auch die Sicherheiten für Kredite.
Offensichtlich dreht der Bankkreditzyklus und wird sich zusammenziehen. Die Dynamik dieser Zyklusphase deutet darauf hin, dass die Kontraktion heftig ausfallen muss, um die Verschuldungshebel auf konservativere Niveaus zurückzuführen. Eine übermäßige Kreditverknappung verursacht und bewirkt jedoch einen Ansturm auf Bargeld und Gold. Ohne Eingriffe brechen daher Banken und Unternehmen in einem allgemeinen Crash zusammen.
Da nur ein sehr geringer Teil des BIP in Pfundnoten und Münzen erfasst wird, wird diese Kennzahl überwiegend vom Volumen der ausstehenden Bankkredite bestimmt. Bei einer Kreditkontraktion wird die BIP-Kennzahl einbrechen, es sei denn, die Bank of England übernimmt mit einem massiven wirtschaftlichen Unterstützungsprogramm selbst den Ersatz der Kredite.
Die Folgen werden die Staatsfinanzen mit Sicherheit erheblich belasten. Sunaks Hoffnung, einen ausgeglichenen Haushalt halten zu können, geschweige denn Steuersenkungen zu verantworten, sobald die Staatsfinanzen es zulassen, wird zum Märchen, wenn die Steuereinnahmen einbrechen und die Ausgabenverpflichtungen steigen. Das Gleiche gilt für Truss’ Überzeugung, dass sofortige Steuersenkungen das Wirtschaftswachstum fördern und die Steuereinnahmen wiederherstellen werden. Die Realität des Amtes dürfte eine Finanzpolitik erzwingen, die sich stark von jener unterscheidet, die beide Kandidaten anpreisen.
Der bevorstehende Zusammenbruch des Eurosystems
Ich habe kürzlich für Goldmoney über die unvermeidliche Krise geschrieben, die sich im Eurosystem entwickelt: hier. Seit der Veröffentlichung dieses Artikels hat die Europäische Zentralbank ihren Einlagensatz auf null angehoben und für die hoch verschuldeten PIGS-Staaten ein Rettungspaket in Form ihres sperrig benannten Transmission Protection Instrument aufgelegt. Einfach gesagt: Die EZB wird weiterhin Staatsanleihen der PIGS-Staaten kaufen, damit deren Renditen im Verhältnis zu deutschen Bundesanleihen nicht weiter wesentlich steigen.
Es wird zunehmend deutlich, dass das Eurosystem in ernsten Schwierigkeiten steckt, überrascht vom Anstieg der Verbraucherpreisinflation. Steigende Zinsen, die gerade erst begonnen haben, werden die Bilanzen der Geschäftsbanken im Euroraum belasten, da diese einen Großteil ihrer Liquidität über den Repo-Markt beschaffen.[ii] TARGET2-Salden drohen das System von innen heraus zum Einsturz zu bringen, sobald sich das Zinsumfeld ändert. Die EZB und ihr Netzwerk der als Anteilseigner beteiligten nationalen Zentralbanken sehen sich alle wachsenden Verlusten auf ihre Anleihen gegenüber, die ich Anfang dieses Monats auf rund 750 Mrd. € berechnet habe, fast das Siebenfache des gesamten Eigenkapitals der Bilanz des Eurosystems.
Nicht nur muss das gesamte Eurosystem refinanziert werden, sondern dies geschieht zu einer Zeit, in der die G-SIBs der Eurozone noch stärker verschuldet sind als die drei britischen. Tabelle 2 aktualisiert die Tabelle aus meinem oben genannten Artikel.
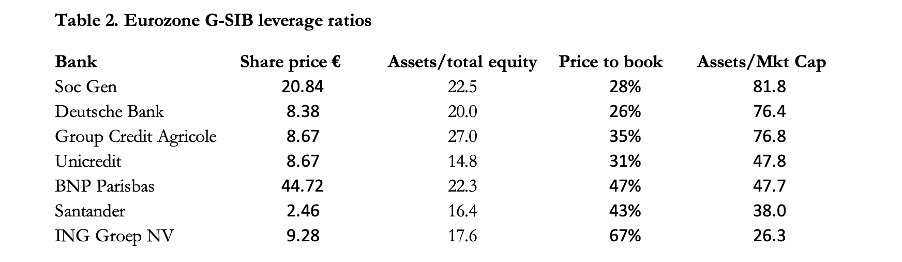
Mit einem durchschnittlichen Verhältnis von Aktiva zu Eigenkapital von über 20 bei den G-SIBs der Eurozone gehören die G-SIBs des Euroraums zu den beiden am stärksten verschuldeten Netzwerken im globalen Bankwesen; das andere ist das japanische. Der gemeinsame Faktor sind die von ihren Zentralbanken verhängten Negativzinsen. Die Folge war eine so starke Verengung der Kreditmargen, dass Banken ihr Gewinnniveau nur noch durch eine Erhöhung des operativen Hebels halten können. Zudem bildet eine durchschnittliche Bilanzverschuldung vom über 20-Fachen die systemischen Risiken nicht angemessen ab. Probleme von Banken entstehen an den Extremen, und wir sehen, dass die Group Credit Agricole mit dem 27-Fachen in dieser Liste am meisten Anlass zur Sorge geben sollte. Hinzu kommen all die übrigen international tätigen Banken der Eurozone, die nicht auf der G-SIB-Liste stehen und von denen einige vermutlich ähnlich gefährdet sind.
Das Problem für Großbritannien ist zweifacher Natur. Einschließlich seiner Banken ist das britische Finanzsystem den Risiken der Eurozone stärker ausgesetzt als jedes andere, und ein Versagen des Euro-Systems wäre für das Land eine Katastrophe. Darüber hinaus nutzen Banken und Fondsmanager der Eurozone britische Clearinghäuser für die Abwicklung gewerblicher Euro-Transaktionen. Ausfälle von Gegenparteien werden systemisch alle Teilnehmer erfassen, und zwar nicht nur jene, die in Euro handeln, sondern auch jene, die alle anderen in London abgewickelten wichtigen Währungen handeln. Der Schaden wird sich mit Sicherheit auf die Devisen- und Kreditmärkte ausdehnen, einschließlich aller OTC-Derivate, die ein fester Bestandteil der Clearing-Einrichtungen der Banken sind.
Bei der letzten Wende im Zyklus der Bankkreditvergabe führte die Verbriefung von „Liar Loans“ (Krediten ohne Einkommensprüfung) in den USA zu dem, was gemeinhin als Große Finanzkrise bezeichnet wird. Diesen Begriff habe ich selten verwendet; ich nenne sie lieber die Lehman-Krise, denn ich wusste, ebenso wie viele andere, dass die damals ausgebliebene Bereinigung der Exzesse eine noch größere Krise in der Zukunft vorbereiten würde. Wir können nun allmählich erkennen, wie sie sich äußern wird. Und diesmal scheint sie sich auf London als Finanzzentrum zu konzentrieren und nicht auf New York.
Wir müssen hoffen, dass ein Zusammenbruch des Euro-Systems nicht eintritt, doch es gibt zunehmend Hinweise darauf, dass er tatsächlich eintreten wird. Die fallende Reihe von Dominosteinen zeigt auf London, und es könnte sogar geschehen, bevor die Mitglieder der Konservativen Partei Anfang September über Truss oder Sunak abgestimmt haben.
Der Umgang mit den Folgen einer Bankenkrise
Auf Anraten der Bank für Internationalen Zahlungsausgleich einigten sich die G20-Mitgliedstaaten nach der Lehman-Krise darauf, Bail-ins verpflichtend zu machen und damit Bailouts zu ersetzen. Dies war ein politisch motivierter Schritt, getragen von der emotionalen Überzeugung, dass Bankenrettungen zulasten der Steuerzahler gingen. Tatsächlich werden Bankenrettungen von den Zentralbanken finanziert, sowohl direkt als auch indirekt. Die einzige Beteiligung der Steuerzahler besteht in geringem Maße über ihre gebündelten Ersparnisse in Pensionsfonds und Versicherungsgesellschaften. Doch diese Fonds wurden durch die quantitative Lockerung mit zusätzlichem Geld überkompensiert. Die Spur der Buchungen führt jedes Mal zur Ausweitung von Währung und Kredit und nicht zu Steuern, wie der Ausdruck „Verbindlichkeiten der Steuerzahler“ nahelegt.
Alle G20-Staaten haben Gesetze verabschiedet, die Bail-in-Verfahren ermöglichen. Im Fall der Bank of England behält diese einen Ermessensspielraum darüber, in welchem Umfang ein Bail-in im Gegensatz zu anderen Rettungsmethoden eingesetzt werden könnte. Bei den übrigen G20-Mitgliedern ist im Einzelnen unklar, inwieweit sie sich diese Flexibilität bewahrt haben und die Folgen eines Bail-ins verstehen. Dies könnte eine zusätzliche Verwirrung darstellen, die eine globale Bankenrettung im Vergleich zu den zuvor akzeptierten Bailout-Verfahren voraussichtlich erschweren würde.
Theoretisch verlagert ein Bail-in die Verbindlichkeiten einer Bank von Einlagen und Krediten in das Eigenkapital der Aktionäre, mit Ausnahme möglicherweise kleinerer Einleger, die durch Einlagensicherungssysteme geschützt sind. Doch selbst das liegt im Ermessen der Behörden.
Das Ziel ergibt nur bei einzelnen Bankenausfällen Sinn, nicht bei systemischen. Würde es jedoch in der derzeit instabilen Lage auf den Ausfall einer einzelnen Bank angewendet, würde es mit ziemlicher Sicherheit andere Banken schwächen, da Bankkredite und andere Forderungen, die kein Eigenkapital darstellen, im Allgemeinen liquidiert würden und die Einlagen bei einsetzender Panik zu Banken abwandern würden, die als sicherer gelten. Das Risiko besteht darin, dass Bail-in-Verfahren einen Ausfall des gesamten Systems auslösen könnten, insbesondere bei jenen Banken, die vom Markt mit erheblichen Abschlägen auf den Buchwert bewertet werden, darunter alle britischen G-SIBs (siehe Tabelle 1 oben).
Selbst wenn man annimmt, dass Bail-in-Verfahren der Bank bei der Bewältigung einer systemischen Bankenkrise ausgeschlossen werden, erfordert die Aufrechterhaltung des Bankbetriebs eine massive Ausweitung der Kreditvergabe durch die Bank of England. Im Ergebnis wird die Zentralbank die Verpflichtungen des gesamten Bankensystems übernehmen. Steht London im Zentrum einer globalen Bankenkrise, müssen alle anderen großen Zentralbanken, deren Banken- und Währungsnetzwerke ihr ausgesetzt sind, ebenfalls darauf vorbereitet sein, sämtliche Verpflichtungen ihrer Geschäftsbanken zu übernehmen.
Die Stellung Großbritanniens in der Welt muss gesichert werden
Die mit den Währungen verbundenen Probleme betreffen alle großen Währungen, wobei das Vereinigte Königreich wegen seiner herausragenden Rolle an den internationalen Märkten im Zentrum des Sturms steht. Es gibt keinen Hinweis darauf, dass die Führung der Bank of England in der Lage ist, eine zunehmend unausweichliche Wirtschafts- und Währungskrise, die das Pfund nach unten ziehen wird, zu verstehen und zu bewältigen. Ebenso wenig hat das Finanzministerium versucht, die geschrumpften Goldreserven des Landes wieder aufzubauen, um die Währung zu schützen, was eine grobe Verletzung der öffentlichen Amtspflicht darstellt.
Wir müssen uns nun jedoch geopolitischen Fragen zuwenden, bei denen es in der britischen Außenpolitik derzeit an Pragmatismus fehlt. Seit der aggressiven Haltung von Präsident Trump gegenüber der Herausforderung, die chinesische Technologie für Amerika darstellt, hat sich das Vereinigte Königreich als wichtigster Partner der USA im Geheimdienstabkommen der Five Eyes sehr entschieden an die Seite Amerikas gestellt, gegen chinesische wie auch russische Interessen.
Die jüngere Geschichte der Five-Eyes-Partnerschaft ist eine Geschichte politischer Blindheit – angesichts ihres Namens eine Ironie. Kriege gegen den Terrorismus, genauer gesagt US-Geheimdienstoperationen, die muslimische Staaten destabilisieren, bevor das Militär einrückt, um das Chaos zu beseitigen, sind seit dem Sturz Saddam Husseins an der Tagesordnung. Eine Reihe von Kriegen im Nahen Osten und in Afghanistan hat Amerika und seinen NATO-Verbündeten bestenfalls Pyrrhussiege eingebracht, der US-Rüstungsindustrie Geschäfte beschert und zu Flüchtlingsströmen geführt, die versuchen, nach Europa zu gelangen.
Unterdessen haben diese Maßnahmen lediglich die Partnerschaft zwischen Russland, China und allen asiatischen Mitgliedern der Shanghaier Organisation für Zusammenarbeit gefestigt, die zusammen über 40 % der Weltbevölkerung ausmachen. Sie verfolgen das gemeinsame Ziel, sich der Hegemonie des Dollars zu entziehen.
Der Rückzug Amerikas aus Afghanistan war ein Wendepunkt. Als engster Geheimdienstpartner Amerikas hat Großbritannien nach dem Brexit keinen unmittelbaren Einfluss mehr auf die Innenpolitik Europas. Zusammen dürften diese Faktoren Putin ermutigt haben, aggressivere Taktiken anzuwenden, mit dem Ziel, die NATO-Partnerschaft zu untergraben, die stets als die Hauptbedrohung für Russlands Grenzen gesehen wurde.
Dies ist das eigentliche Ziel hinter seinem Stellvertreterkrieg gegen die Ukraine. Mit Unterstützung Großbritanniens hat die Reaktion der USA darin bestanden, den ukrainischen Stellvertreterkrieg durch die Lieferung von Militärgerät anzuheizen. Der größte Fehler der NATO-Partnerschaft war jedoch, Sanktionen gegen den russischen Handel zu verhängen.
Die Folgen für die Preise von Energie und anderen lebenswichtigen Rohstoffen müssen nicht unnötig wiederholt werden. Die Folgewirkungen auf die globalen Lebensmittelpreise und die sich abzeichnenden Engpässe vor den Wintermonaten entwickeln sich weiter. Die Sanktionen sind zum Abschiedsbrief der NATO geworden – es beginnt, wie eine moderne Version von Custers letztem Gefecht auszusehen.
Es dürfte für westliche Strategen ein privater Schrecken sein, dass der Sinn von Putins Strategie sichtbar wird: Er besteht darin, die wirtschaftliche Konsolidierung Asiens voranzutreiben, mit dem uneingeschränkten Vorteil fossiler Brennstoffe, die zu deutlichen Abschlägen auf die Weltmarktpreise gehandelt werden. Auf eigenen Wunsch sind Amerika und seine NATO-Verbündeten davon vollständig ausgeschlossen.
Die weltweiten Befürchtungen zum Klimawandel und der Kampf gegen fossile Brennstoffe sind im Wesentlichen ein westliches Konzept, das von den großen asiatischen Mächten und dem Nahen Osten nicht geteilt wird. Die Hysterie um den Verbrauch fossiler Brennstoffe hat europäische Staaten dazu veranlasst, ihre eigene Förderung zugunsten erneuerbarer Energien einzustellen. Folglich sind sie, um Energiedefizite auszugleichen, von Öl- und Gasimporten aus Russland abhängig geworden. Und genau das wird Europa von der US-Hegemonie trennen.
Eine uneingeschränkte Energieversorgung ist für positive wirtschaftliche Ergebnisse entscheidend. Die Folge der von den USA angeführten Sanktionen ist, dass alle ihre Verbündeten, einschließlich Großbritanniens und der Mitglieder der Europäischen Union, einer Energieknappheit entgegensehen. Als selbst ölproduzierendes Land ist Amerika weniger betroffen; seine Verbündeten tragen die Hauptlast der Sanktionen gegen russische Energielieferungen.
Wer sich auf eine Politik zur Eindämmung des Klimawandels ohne fossile Energiequellen festlegt, muss für Europa und das Vereinigte Königreich mit wirtschaftlichem Niedergang rechnen.
Erst am vergangenen Wochenende wurden Abkommen zwischen Russland, dem Iran und der Türkei unterzeichnet; der Iran soll noch in diesem Jahr Vollmitglied der Shanghaier Organisation für Zusammenarbeit werden. Abgesehen vom breiteren wirtschaftlichen Interesse der Türkei geht es dabei im Kern um Öl. Zusätzlich zu diesen Entwicklungen sprach Russlands Außenminister Sergej Lawrow anschließend vor der Arabischen Liga in Kairo. Es ist offensichtlich, dass Russland auch seine Beziehungen zu den Ölproduzenten im Nahen Osten ausbaut, deren Mitglieder mit schrumpfenden westlichen Märkten und wachsender asiatischer Nachfrage konfrontiert sind.

Daher ist eine britische Politik, die an die US-Hegemonie gebunden ist und eine selbst auferlegte Energieknappheit in Kauf nimmt, nicht haltbar. Sie ist schlimmer, als auf der Verliererseite zu stehen. Sie garantiert einen wirtschaftlichen Niedergang im Verhältnis zu den aufstrebenden asiatischen Mächten. Ein künftiger Premierminister muss einen pragmatischeren Kurs verfolgen als die kriegerische Haltung gegenüber Russland und China, wie sie derzeit von Liz Truss vertreten wird. Als amtierende britische Außenministerin wird sie von den Geheimdiensten des Landes unterrichtet, die eng mit ihren amerikanischen Kollegen abgestimmt sind. Es herrscht Gruppendenken, das überwunden werden muss.
Der Zinstrend und die drohende Gefahr der Mutter aller Finanzkrisen vor Londons Haustür erfordern eine Führung, die stark genug ist, sich mit dem stets selbstgefälligen Beamtenapparat auseinanderzusetzen und die breitere Wählerschaft durch schwierige Zeiten zu leiten. Nach der Finanz- und Währungskrise muss ein radikales Umdenken stattfinden, weg von der fortwährenden Vergesellschaftung wirtschaftlicher Ressourcen und zurück zu freien Märkten. Wer von diesen beiden Kandidaten für das Amt des Premierministers würde uns hindurchführen? Wahrscheinlich keiner von beiden, doch da sie weniger ein Kind des Establishments ist, könnte Liz Truss eine geringe Chance bieten.
Die Aufgabe ist nicht unlösbar. Währungen sind schon früher vollständig zusammengebrochen, und die Nationen haben überlebt. Anstatt auf eine einzelne Nation oder eine Gruppe von Nationen beschränkt zu bleiben, droht die bevorstehende Krise jedoch, die früher als fortgeschritten bezeichneten Volkswirtschaften insgesamt zu erfassen, sodass sie von größerer Tragweite sein wird. Zum Glück für Großbritannien sind seine Bürger weniger zu Ausschreitungen geneigt als ihre Cousins auf dem Kontinent. Doch als Vorgeschmack auf das Hauptereignis wird unser neuer Premierminister zunächst wachsende Unzufriedenheit bewältigen müssen, ausgelöst durch steigende Preise, Arbeitskämpfe und all die anderen wirtschaftlichen Plagen, die Margaret Thatcher an die Macht gebracht haben.
[i] Nur Standard Chartered verfügt über zusätzliche Vorzugsaktien, die jedoch im Verhältnis zu seinem Stammkapital keine nennenswerte Größenordnung haben.
[ii] Eine gesunde Bank gewinnt ihre Liquidität, indem sie Kredite vergibt und Einlagenverbindlichkeiten ausgleicht. Alles hat sich gegen Banken im Euroraum verschworen, die diesen Weg zur Steuerung ihrer Bilanzen verfolgen: Vorschriften, die Gewerbekredite als risikoreich einstufen, eine stagnierende Wirtschaft im Euroraum und negative Zinsen, die die Margen im Kreditgeschäft schmälern. Folglich wurden ihre Bilanzen zwar ausgeweitet, um die Gewinne zu halten, doch an die Stelle der Kundeneinlagen ist die Repo-Liquidität getreten.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.