
Im Nebel des Krieges ist die Wahrheit das erste Opfer. Die Preise für Gold und Silber werden die Unsicherheit über den Ausgang widerspiegeln. Für den Moment wissen die Händler lediglich, dass die Anleiherenditen weiter steigen könnten.
Gut informierte Analysten, die die geopolitischen Entwicklungen verfolgen, sind zu dem Schluss gekommen, dass Amerika und Israel den Krieg gegen den Iran verloren haben und die Straße von Hormus geschlossen bleiben wird. Anleger lassen sich jedoch von der Stimmung leiten, die im Grunde ihre Deutung vergangener Markttrends im Verhältnis zu den aktuellen Preisen ist. Nie zuvor war die Kluft zwischen den beiden Einschätzungen größer. Wir erörtern diese Divergenz, ihre Gründe und das wahrscheinliche Ergebnis für die Märkte, insbesondere für Gold und Silber.
Zwei miteinander verbundene Tatsachen sind festzuhalten. Die erste ist, dass der Versuch der USA und Israels, den Iran zu destabilisieren, gescheitert ist und die Straße von Hormus daher auf absehbare Zeit gesperrt bleiben wird. Zudem deuten die jüngsten Erkenntnisse darauf hin, dass der Iran den Druck auf die USA erhöht, indem er erneut deren Einrichtungen am Golf angreift. Darüber hinaus gibt es erste Anzeichen dafür, dass sich die Huthi im Jemen stärker engagieren und den Iran unterstützen werden, indem sie die Meerenge Bab al-Mandab für die Schifffahrt sperren und damit die Ölexporte vom saudischen Terminal in Janbu beschränken.
Trotz des Nebels des Krieges können wir sicher sein, dass der faktische Wegfall von 15 Millionen Barrel Rohöl und Kondensat pro Tag sowie weiteren 5 Millionen Barrel raffinierter Mineralölprodukte wie Diesel und Kerosin auf den globalen Märkten die Preise beeinflussen wird, wobei Engpässe sie in die Höhe treiben. Hinzu kommen die Auswirkungen globaler Engpässe bei Düngemitteln, Schwefelsäure und Helium, um nur einige Ölderivate zu nennen. Chinas Reaktion bestand darin, seine Wirtschaft zu schützen, indem es die Exporte von Düngemitteln und Schwefelsäure stoppte, was die globale Versorgung weiter verknappt.
Die zweite Tatsache lässt sich aus Chinas Politik gegenüber dem US-Dollar ablesen, den das Land so rasch wie möglich abstößt. Da China eng mit dem Iran verbunden ist, scheinen seine Geheimdienstinformationen mit dem übereinzustimmen, was unabhängige Geheimdienstanalysten berichten: dass der Iran den Krieg gewonnen hat und die US-Präsenz sowie die Beziehungen der USA zu den GCC-Mitgliedern im Nahen Osten zerstören will. Folglich verliert der Dollar an Glaubwürdigkeit, weshalb China ihn verkauft und in Hongkong eine globale Handelsplattform für Gold aufbaut.
China erwartet nichts Geringeres als den Tod nicht nur des Petrodollars, sondern des Fiat-Dollars selbst.
Anleger an den westlichen Kapitalmärkten haben diese Entwicklungen weitgehend nicht wahrgenommen. Angesichts erneuter iranischer Angriffe und der zunehmenden Kriegslust der US-Regierung besteht jedoch kein Zweifel, dass sich dies zu beginnen auf die Anleihemärkte auszuwirken.
Die heutigen Märkte werden von der Stimmung und nicht von den Fundamentaldaten bestimmt. Das ist in einer Kreditblase zu erwarten, in der Gier über Vorsicht dominiert. Seit Jahrzehnten wenden sich Anleger zunehmend Charts zu, so wie die Römer die Eingeweide von Ziegen untersuchten, um die Zukunft vorherzusagen. Das ist einfacher, als die Dinge zu durchdenken. Die technische Analyse ist wertvoll, um Stimmung und Trends zu erkennen, doch sie liegt richtig, bis sie plötzlich nicht mehr richtig liegt.
Dies ist der Chart, der die Anleger derzeit beunruhigt:
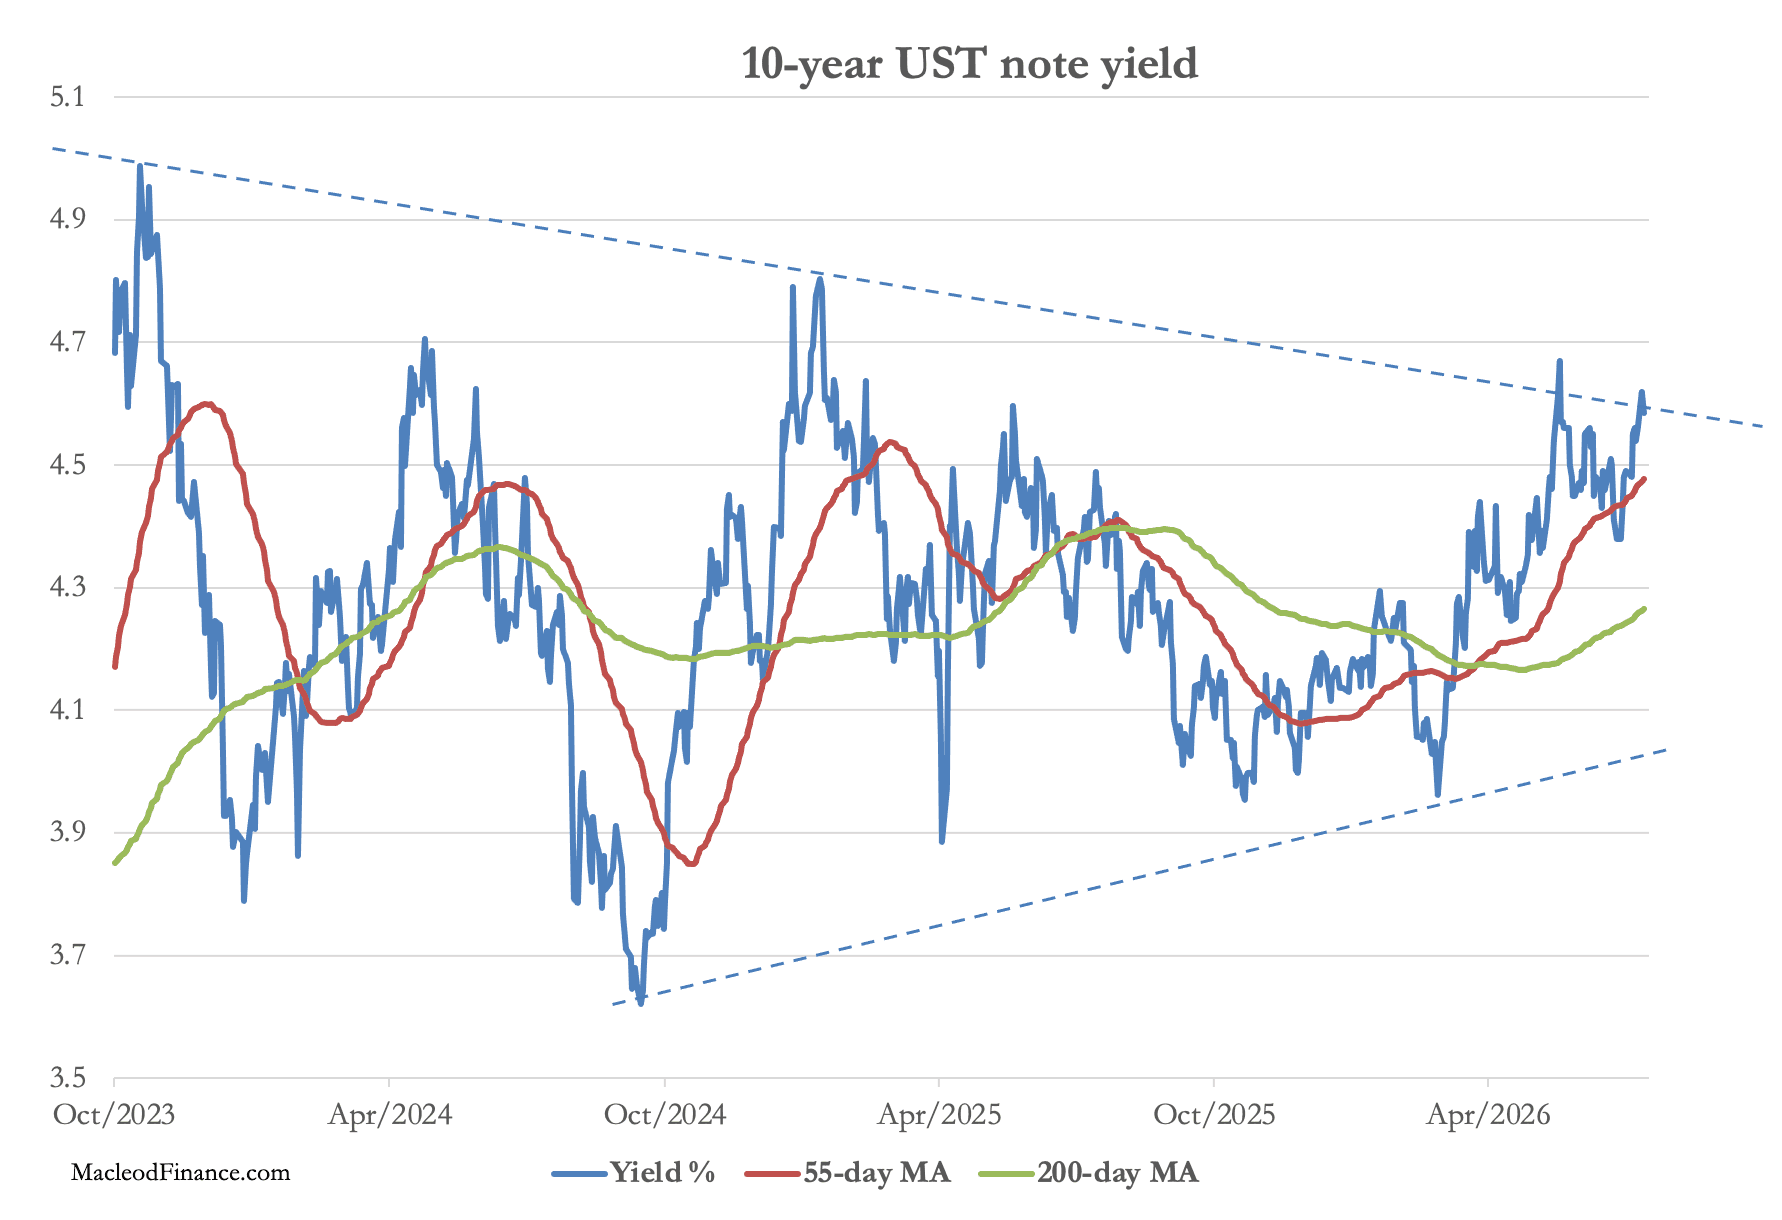
Die konventionelle technische Analyse zeigt, dass die Rendite der zehnjährigen US-Staatsanleihe in einem Aufwärtstrend ist, der auch in den meisten anderen G7-Anleihemärkten erkennbar ist. Zudem gibt es Anzeichen dafür, dass die Rendite aus einer dreijährigen Konsolidierungsphase nach oben ausbricht. Der nächste Chart ordnet die Bedeutung eines Ausbruchs ein.
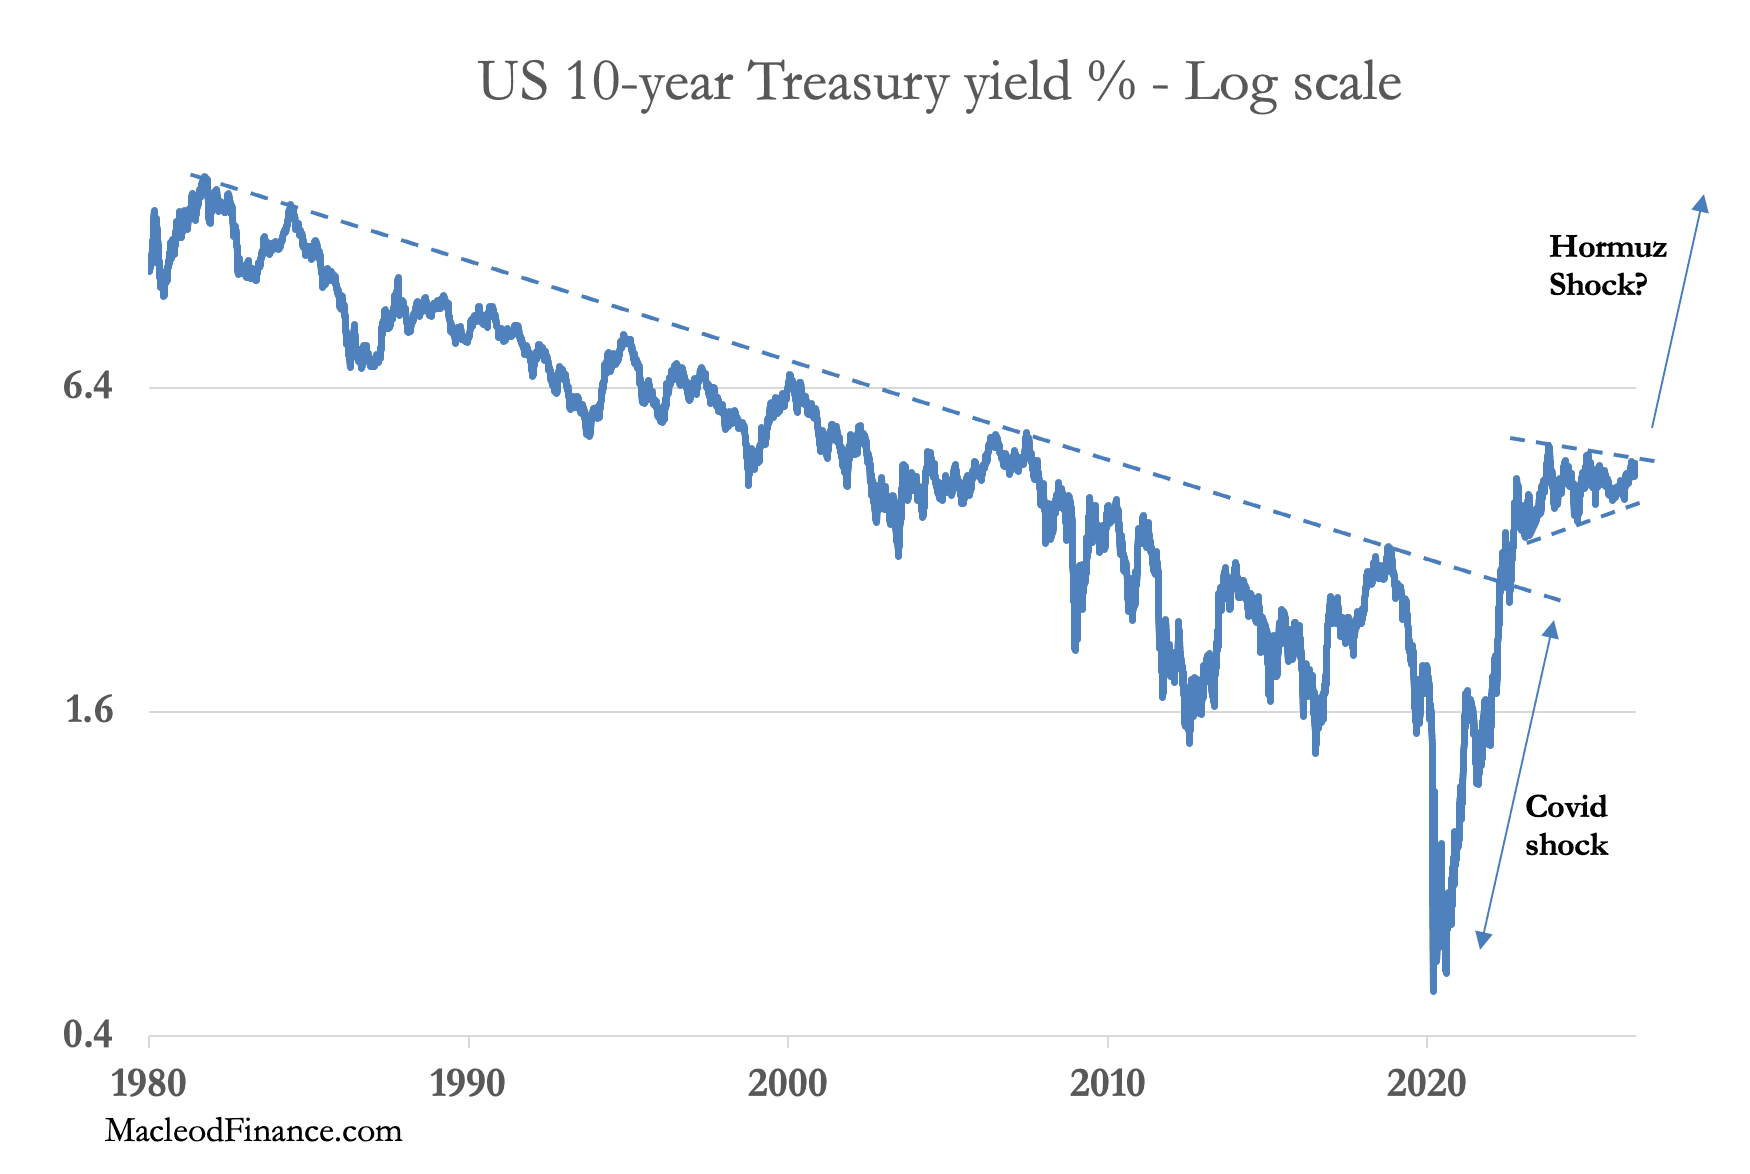
Sollten die Anleiherenditen auf Mehrjahrzehntehochs steigen, werden die Folgen für die Staatsfinanzen gravierend sein. Die Gewissheit über die Auswirkungen der anhaltenden Schließung der Straße von Hormus bestätigt, dass die USA und die anderen G7-Volkswirtschaften einen Einbruch der Geschäftstätigkeit erleben werden, da Energie- und Derivatepreise den Angebotsmangel widerspiegeln, insbesondere bei Diesel. Zudem sollten wir wissen, dass Regierungen über ihre Zentralbanken die Pflicht haben, einzugreifen und alle Kredite zu schaffen, die zur Stützung ihrer Volkswirtschaften und Finanzmärkte erforderlich sind.
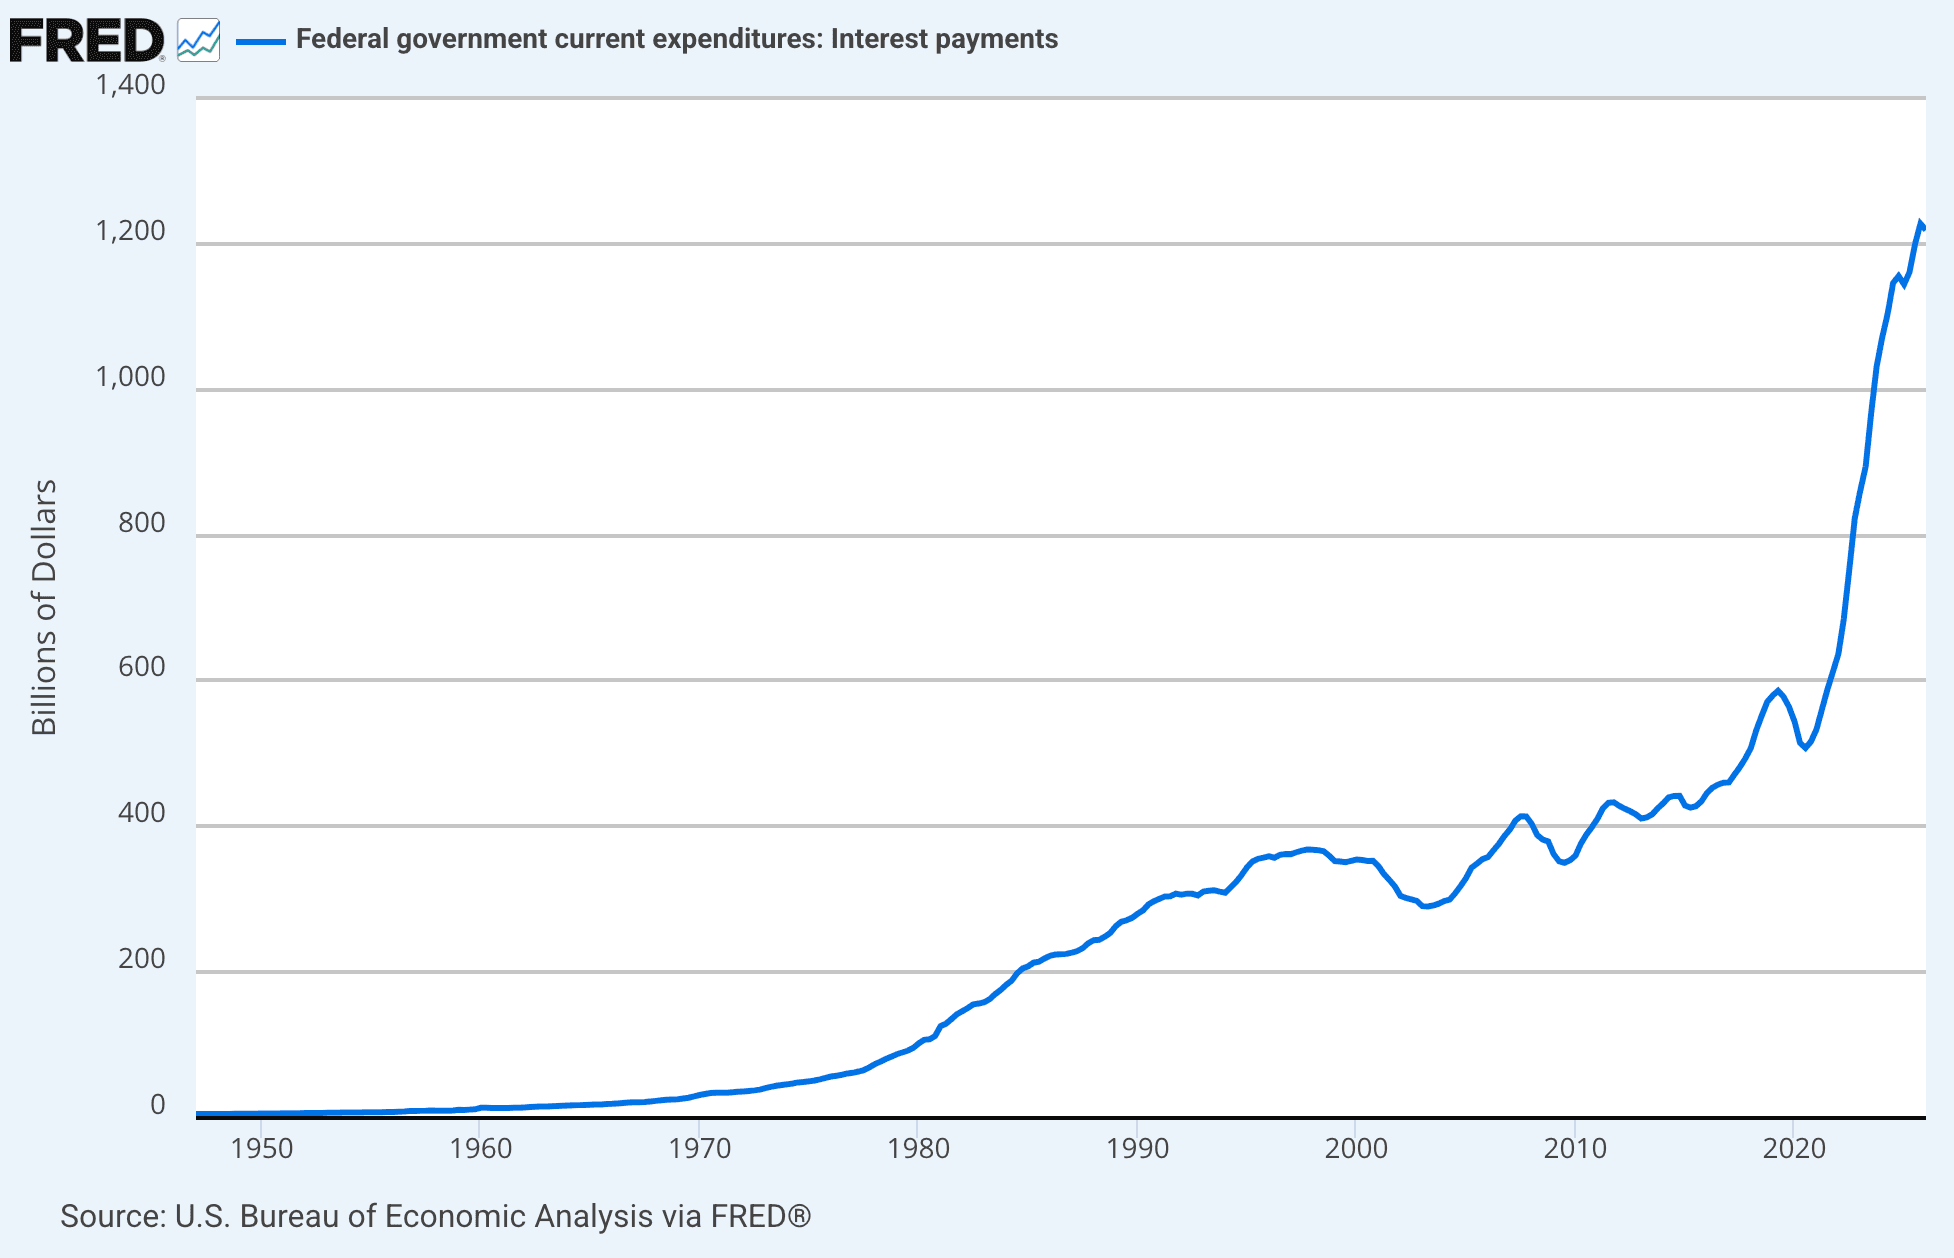
Folglich werden die Haushaltsdefizite schlicht in die Höhe schnellen, sodass Anleger zu Recht über steigende Anleiherenditen besorgt sind und darüber, dass diese deutlich weiter steigen könnten, sobald Schuldenfallen zuschnappen. Schon jetzt schießen die Finanzierungskosten der USA bei Staatsschulden von über 39 Billionen US-Dollar durch die Decke:
Vorerst sind Anleger gegenüber Anleiherenditen vorsichtig, nicht aber gegenüber der Kaufkraft des Dollars. Stattdessen sehen sie Stabilität in seinem handelsgewichteten Index:
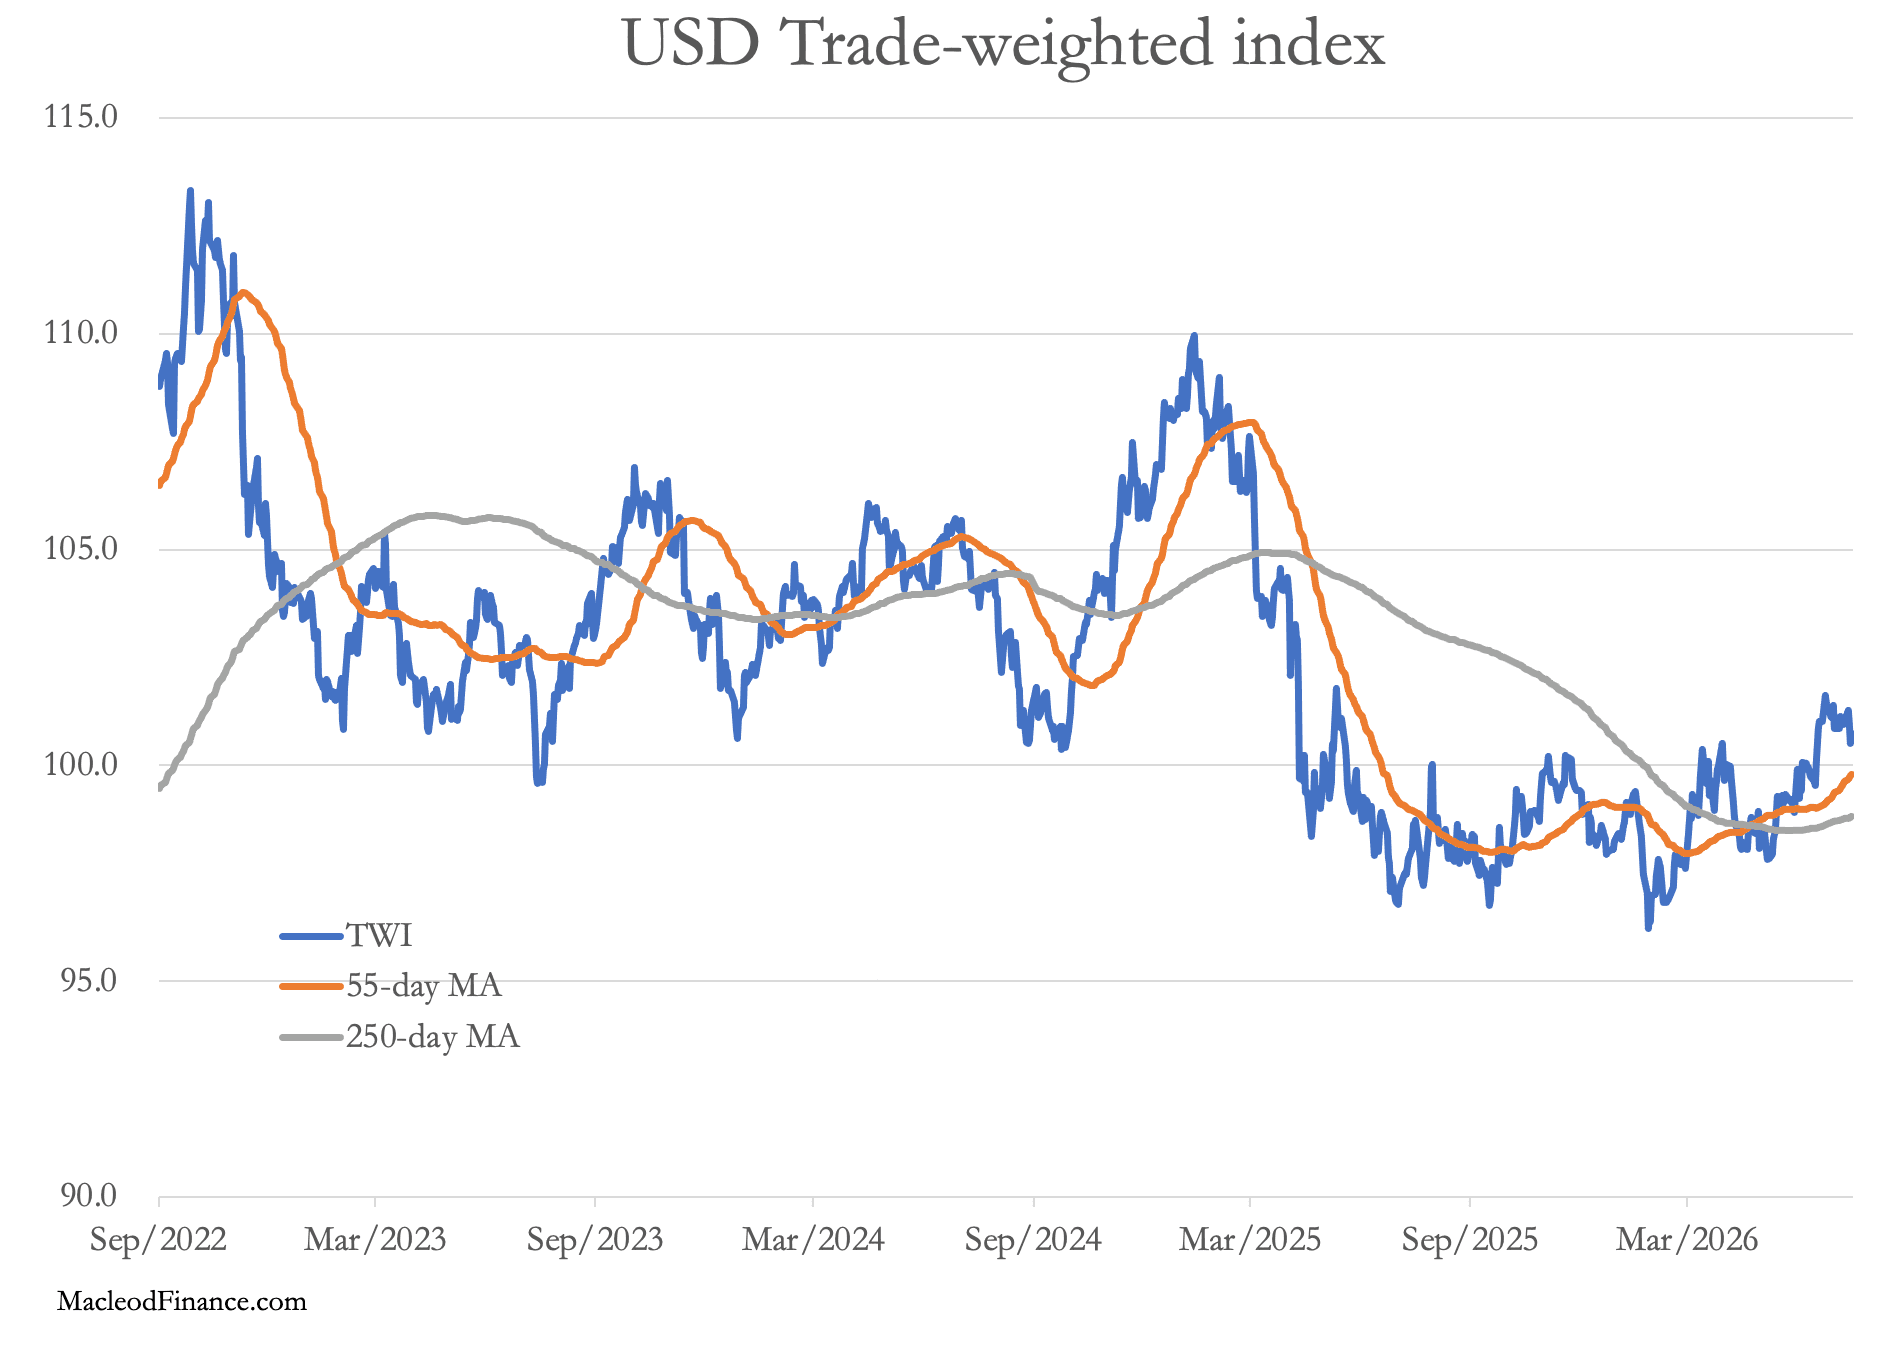
Seit Ende Januar, als der $TWI bei 96,2 seinen Tiefpunkt erreichte, was mit dem Höchststand des Goldpreises zusammenfiel, befindet sich der Dollar in einem Aufwärtstrend. Für Hedgefonds, die zwischen Gold und Dollar Pair-Trading betreiben, ist diese Beziehung eindeutig von Bedeutung. Angesichts der Krise um Hormus und in Kürze auch um die Meerenge Bab al-Mandab richten sie ihren Blick jedoch auf das Falsche. Als der ultimative Insider weiß China, dass das nächste Diagramm das eigentlich Entscheidende ist:
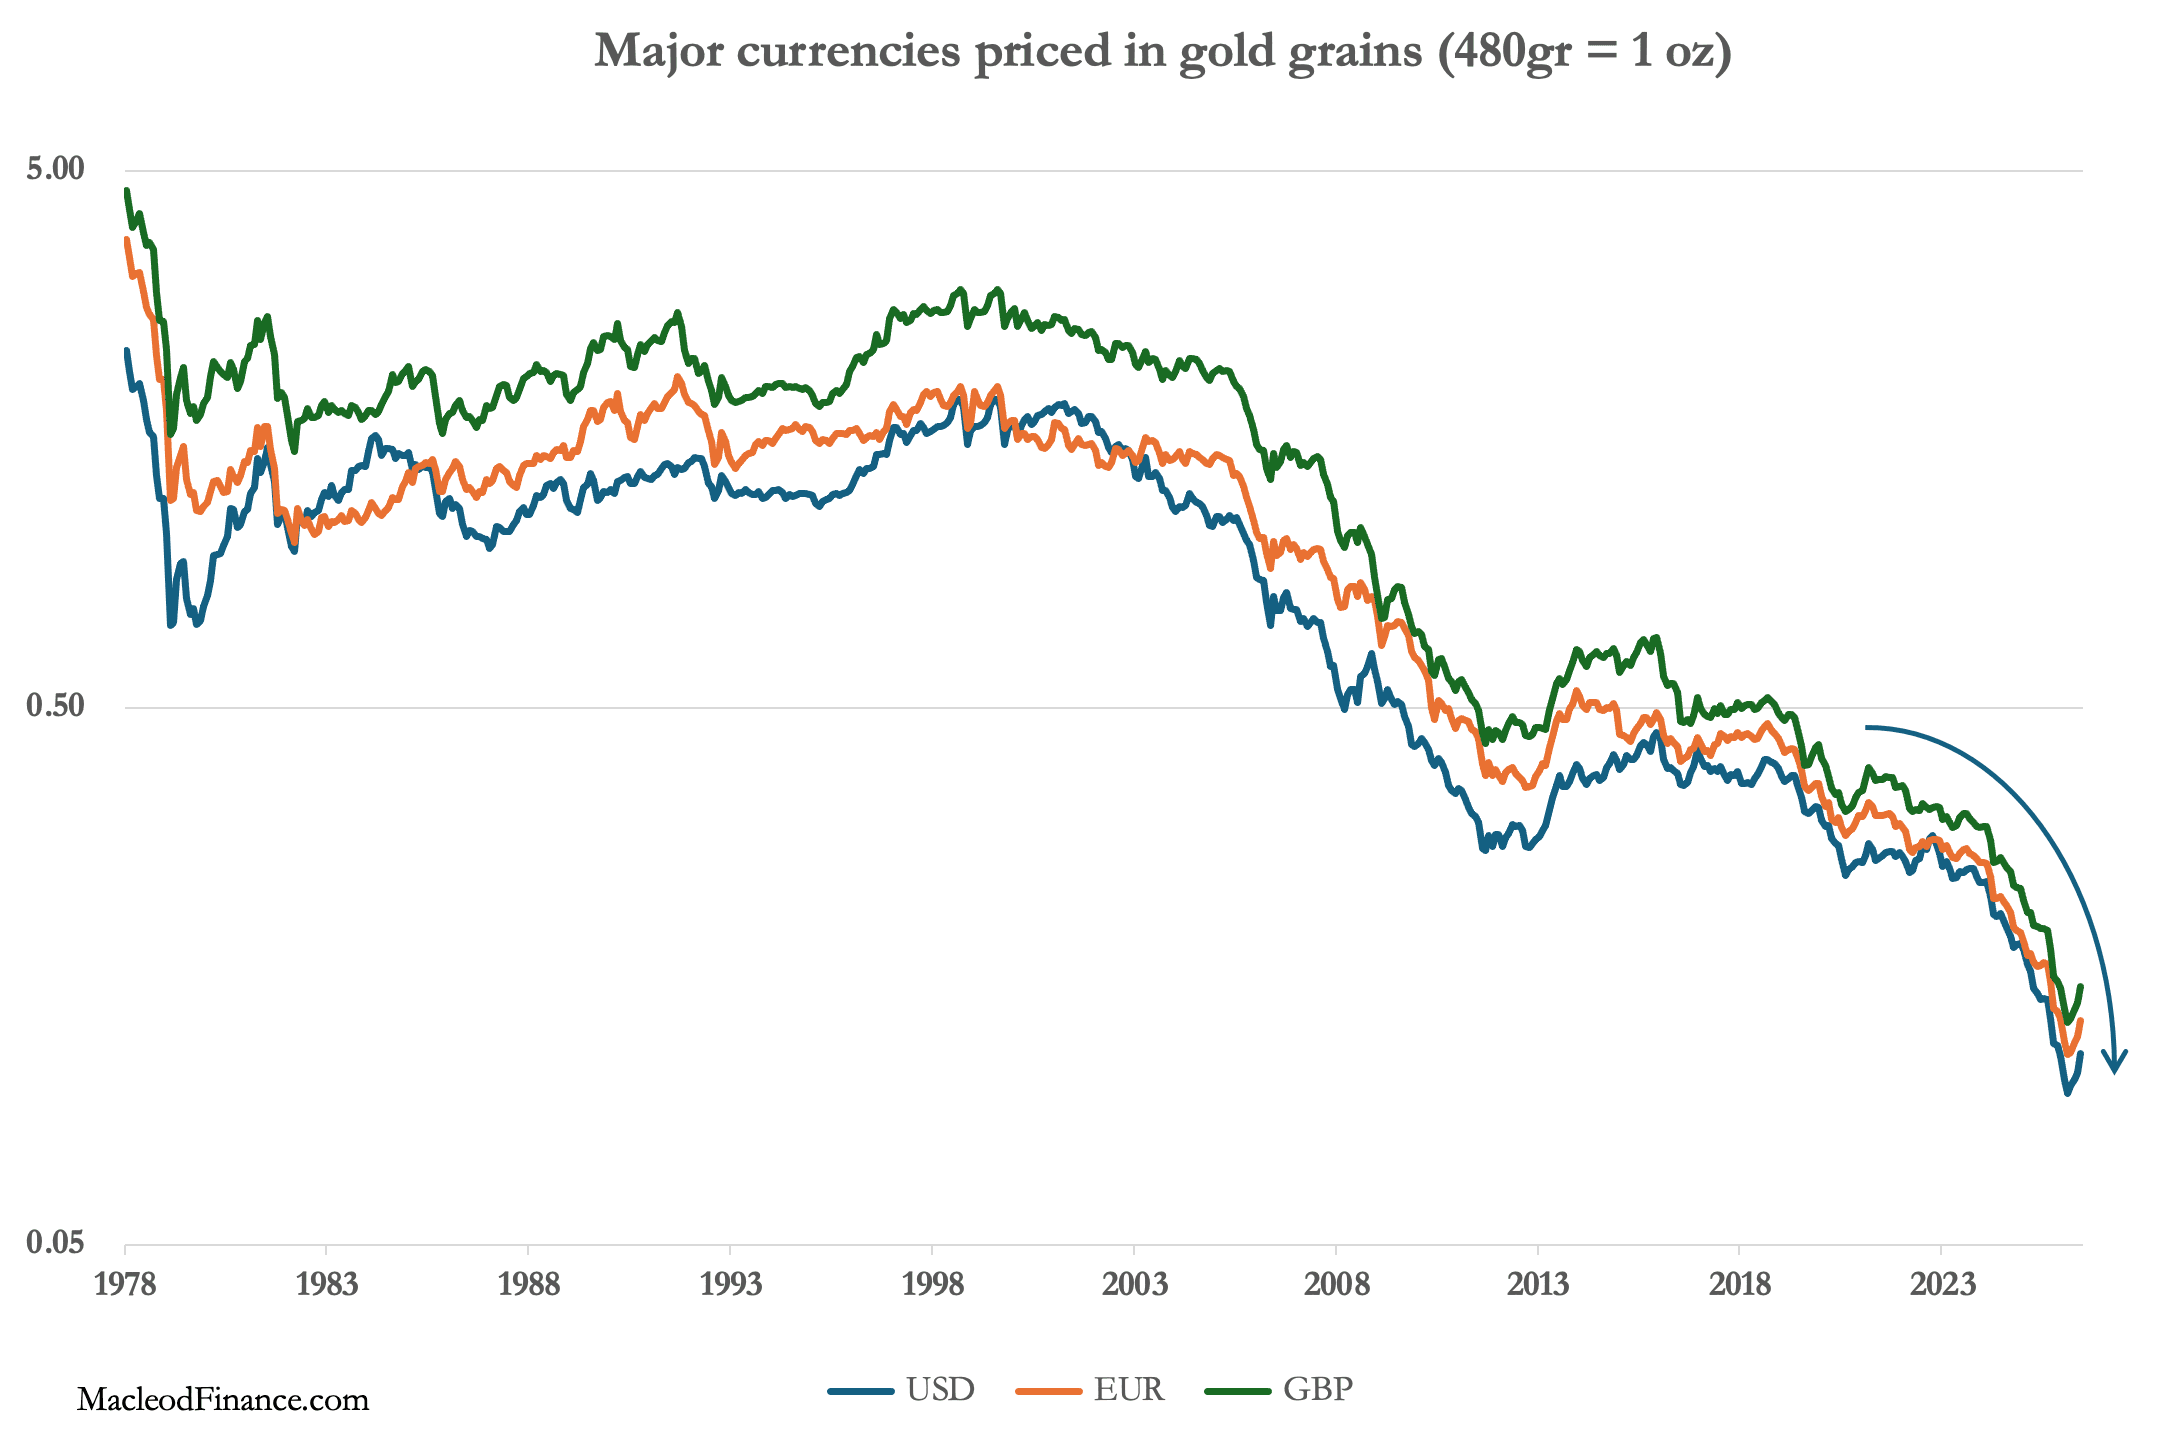
Dass der Dollar gegenüber den anderen G7-Währungen gestiegen ist, ist nicht von Belang. Sie alle sehen sich, in Gold gemessen, einem sich beschleunigenden endgültigen Niedergang gegenüber. Deshalb will China sicherstellen, dass es die internationalen Goldmärkte kontrolliert, indem es in Hongkong eine neue Abwicklungseinrichtung schafft, die die westlichen Märkte ersetzen soll. Es ist auch der Grund, weshalb China weiterhin Gold, Silber und Kupfer kauft und andere Rohstoffe behält, die in Dollar gerechnet steigen werden, wenn der Dollar und die übrigen G7-Währungen scheitern.