
Ich dachte, ich hätte eine gute Vorstellung davon, mit welchen Katastrophen wir 2013 rechnen müssen, und dann sah ich den jüngsten Bank Participation Report der US-Terminmarktaufsicht CFTC (Commodity Futures Trading Commission) für Gold und Silber.
Aufgrund der jüngsten BPR-Daten steuern diese Märkte auf eine Krise zu, die im Allgemeinen unerwartet kommt. Ich werde den Leser zunächst behutsam darauf vorbereiten und mit Gold beginnen.
Die erste Grafik unten zeigt die Netto-Short-Position der US-Banken in Gold bis zum 4. Dezember. Zwischen Februar und August reduzierten die US-Banken ihre Netto-Shorts bei sinkendem Goldpreis von 104.717 auf 57.689 Kontrakte. Das ist logisch, zu erwarten und ein vernünftiges Positionsmanagement. Als der Goldpreis nach der BPR im August jedoch anzog, stiegen die Netto-Shorts rasch auf neue Höchststände und nahmen im letzten Monat unerwartet erneut zu, obwohl der Goldpreis tatsächlich fiel. Dies ist ein Zeichen dafür, dass die US-Banken, von denen nur fünf für Dezember Meldungen abgaben, Mühe haben, einen Markt unter Kontrolle zu halten, der emotional bestenfalls neutral, höchstwahrscheinlich aber eher überverkauft ist. Das unterscheidet sich von einem überkauften Markt mit potenziellen Gewinnmitnahmen, die es auszuschütteln galt, wie es der Fall war, als Gold bei 1.900 US-Dollar je Unze notierte und dieselben Banken den Goldpreis wieder unter Kontrolle bringen konnten.

Die nächste Grafik zeigt die Netto-Shorts der Nicht-US-Banken, die eine ganz andere Geschichte erzählt. Ab Oktober 2011 bauten diese Banken ihre Short-Positionen aus, mit einem plötzlichen Sprung zwischen August und Oktober, bevor sie ihre Netto-Positionen in diesem Monat deutlich auf 44.707 Kontrakte zurückführten. Es sieht so aus, als seien einige der Shorts in den Büchern der US-Banken gelandet und hätten deren Shorts auf ein unkomfortables Niveau getrieben, wie in der ersten Grafik zu sehen ist.

Der Anstieg dieser Netto-Shorts zwischen August und Oktober setzte sich aus starken Zunahmen sowohl bei Long- als auch bei Short-Positionen von Swap-Händlern und anderen kommerziellen Marktteilnehmern zusammen. Die Longs mehr als verdreifachten sich von 9.199 auf 34.881, und die Shorts stiegen bei steigendem Goldpreis noch stärker von 49.772 auf 113.445. Die wahrscheinlichste Erklärung ist, dass sich über einige dieser Nicht-US-Banken Käufer fanden, die sich durch den Kauf von Terminkontrakten absicherten. Ein oder mehrere Händler bei einer oder mehreren anderen Nicht-US-Banken sahen den Preis gegen ihre Shorts laufen und versuchten, die Entwicklung durch massive Eingriffe zu stoppen. Als die US-Banken den Markt anschließend nach dem Oktober-Anstieg nach unten verkauften, nutzten diese Nicht-US-Banken die Gelegenheit, ihre Shorts auf normalere Niveaus zu verringern.
Diese Information ist besonders aufschlussreich, da der Commitment-of-Traders-Bericht für die Woche bis zum Stichtag der BPR einen erheblichen Rückgang der Netto-Position der Commercials um 34.551 Kontrakte zeigt, was den Eindruck eines wieder unter Kontrolle gebrachten Marktes vermittelt. Die BPR legt etwas anderes nahe.
Silber
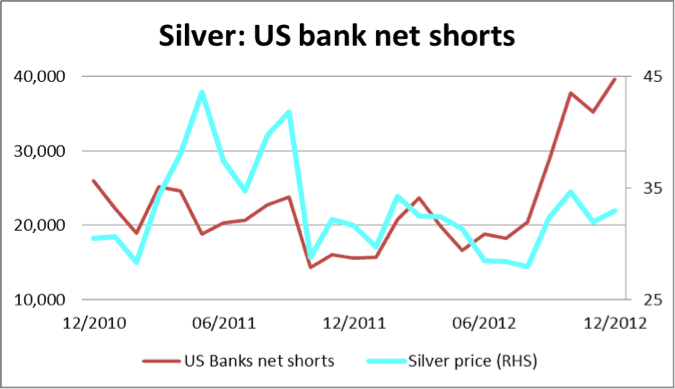
Während es einen großen Goldbestand gibt, der theoretisch bei höheren Preisen verfügbar werden kann, lässt sich dies von Silber nicht sagen. Wir betrachten zunächst die Position der US-Banken. Die erste Silbergrafik zeigt, dass die Netto-Shorts der US-Banken trotz eines Silberpreises deutlich unter seinen Höchstständen von 2011 wesentlich höher sind, als zu erwarten wäre. Die Long-Position ist auf nur 625 Kontrakte gesunken, die Shorts liegen bei 40.198. Diese weniger als vier Banken, die letzte Woche meldeten, haben somit eine Netto-Short-Position von nahezu 200.000.000 Unzen, also dem Doppelten des geschätzten jährlichen Silberangebots, das Anlegern nach Abzug der industriellen Nachfrage zur Verfügung steht.
Die letzte Grafik zeigt die Netto-Shorts der Nicht-US-Banken. Anders als bei Gold stecken diese Banken in derselben tiefen Klemme wie die US-Banken, da sie den Fehler gemacht haben, ein noch bei der BPR im August weitgehend ausgeglichenes Buch beim Preisanstieg zwischen August und Oktober in eine Rekord-Netto-Short-Position zu verwandeln. Das ist ein bösartiger Bear Squeeze für sie, der zusammen mit der Position der US-Banken einen Gesamt-Short von 290.000.000 Unzen ergibt. Diese Zahl ist zu vergleichen mit Netto-Shorts von nur 120.000.000 Unzen, als der Preis Anfang letzten Jahres erfolgreich von seinen Allzeithöchstständen heruntergedrückt wurde.

Fazit
Das Silber zur Deckung dieser Short-Positionen existiert nicht, und es wird nur sehr wenig zusätzliche Kaufnachfrage brauchen, um in diesem wichtigen Markt eine Krise auszulösen. Bei Gold gab es stets Zentralbanken mit physischen Edelmetallbeständen, um Marktengpässe zu lindern, doch soweit uns bekannt ist, sind die strategischen Silberreserven früherer Jahrzehnte erschöpft. Es gibt daher keinen Preis, zu dem sich diese Shorts schließen lassen.
Die Positionen der Banken sowohl in Silber als auch in Gold scheinen ab der BPR im August durch „unbekannte Ereignisse“ negativ beeinflusst worden zu sein. Alle Versuche der Bankenwelt, die Kontrolle über diese wichtigen Märkte zurückzugewinnen, scheinen gescheitert zu sein.
Seit dem Datum der jüngsten BPR (4. Dezember) gab es drei ernsthafte Versuche, diese Short-Positionen zu verringern, und jedes Mal hielt dasselbe Niveau von 32,60 US-Dollar stand. Dies deutet darauf hin, dass ein Käufer oder mehrere Käufer, die größer sind als die Banken, bereit sind, es mit ihnen aufzunehmen, indem sie bei Rücksetzern kaufen. Diese Preisentwicklung stützt die anekdotischen Hinweise, dass physisches Edelmetall in wichtigen Märkten wie London knapp ist.
Angesichts dieser Befunde und unter der Annahme, dass sich der Trend fortsetzt, wird die NYMEX in Kürze gezwungen sein, auf diesem Markt höhere Gewalt (Force Majeure) zu erklären, was sie nach ihrem Regelwerk tun kann. Die Folgen dieses extremen Schrittes könnten nicht nur für den Preis und die Nachfrage bei Silber destabilisierend sein, sondern auch Gold in Mitleidenschaft ziehen.
Daher müssen wir den Zusammenbruch der Edelmetallmärkte auf die Liste der systemischen Gefahren setzen, denen wir im neuen Jahr gegenüberstehen.