
Im ersten Teil dieses Berichts haben wir darauf hingewiesen, dass sich die beobachteten Goldpreise deutlich von den durch unser Modell prognostizierten Preisen entfernt haben. Dies ist in der Vergangenheit bereits vorgekommen, doch die Preise haben sich stets wieder angenähert. Die Differenz zwischen dem beobachteten und dem modellprognostizierten Preis hat nun jedoch mit rund 400 $/ozt ein Rekordhoch erreicht. Wir fragen uns daher, ob es realistisch ist, dass sich die modellprognostizierten und die beobachteten Preise künftig wieder annähern, oder ob wir einen Paradigmenwechsel erleben und das Modell nicht mehr funktioniert.
Aus unserer Sicht gibt es nur einen Grund, weshalb sich die Goldpreise nachhaltig von den zugrunde liegenden Variablen unseres Goldpreismodells lösen könnten: wenn die Zentralbanken (insbesondere die Fed) die Kontrolle über das geldpolitische Umfeld verlieren. Es scheint daher, dass der Goldmarkt derzeit ein erhebliches Risiko einpreist, dass die Fed die Inflation nicht wieder unter Kontrolle bringen kann. Wie wir in Teil I dieses Berichts (Goldpreise spiegeln einen Paradigmenwechsel wider – Teil I, 15. März 2023) hervorgehoben haben, geschieht dies in dem denkbar unwahrscheinlichsten Umfeld. Die Fed hat die Zinsen so schnell wie seit über 50 Jahren nicht mehr angehoben und signalisiert dem Markt, dass sie alles Notwendige tun wird, um die Inflation unter Kontrolle zu bringen. Warum sorgt sich der Goldmarkt dennoch um die Inflation?
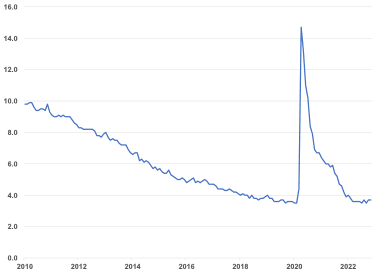
Das Problem ist, dass es der Fed bisher leichtgefallen ist, die Zinsen deutlich anzuheben, um die Inflation zu bekämpfen. Trotz der starken Bewegung beim Leitzins (Fed Funds Rate) könnte man den Eindruck gewinnen, dass bislang nichts geschehen ist, was die Fähigkeit der Fed gefährden würde, die Zinsen noch weiter anzuheben. Zunächst einmal bleibt die Arbeitslosenquote hartnäckig niedrig (siehe Abbildung 8).
Abbildung 8: Die US-Arbeitslosenquote bleibt trotz der kräftigen Zinserhöhungen hartnäckig niedrig
%
Quelle: FRED, Goldmoney Analysen
Aktien- und Anleihekurse haben in den frühen Phasen des Zinserhöhungszyklus der Fed deutlich korrigiert, doch seither haben die Aktienmärkte ihre Verluste teilweise wieder aufgeholt. Aktienkurse sind zwar nicht die Realwirtschaft, doch starke Kurskorrekturen können aufgrund des Vermögenseffekts dennoch Auswirkungen auf die Realwirtschaft haben. Wenn Menschen weniger wohlhabend werden, geben sie weniger aus, was sich wiederum auf die Wirtschaft auswirkt. Die Folgen dieses Vermögensrückgangs sind bislang möglicherweise auch nicht gravierend, da die Korrektur von extrem überhöhten Niveaus ausging. Der S&P 500 beispielsweise hat sich um fast 20 % von seinem Höchststand zurückgebildet, liegt aber immer noch 14 % über den Höchstständen von 2019 vor der Pandemie (siehe Abbildung 9).
Abbildung 9: Obwohl die US-Aktienkurse deutlich korrigiert haben, liegen sie immer noch weit über den Höchstständen vor der Pandemie …
S&P-500-Index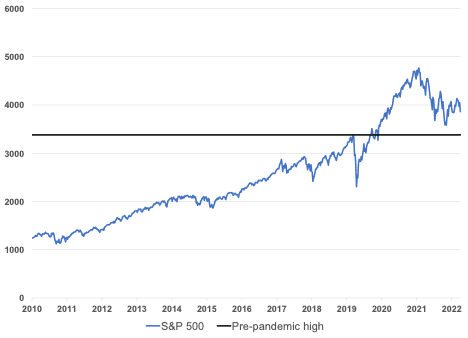
Quelle: S&P, Goldmoney Analysen
Der Immobilienmarkt hat sich erheblich verlangsamt, doch bislang sind die Preise nicht eingebrochen (siehe Abbildung 10). Und obwohl es viele Frühwarnzeichen gibt, wurde die Fed in der Vergangenheit erst dann besorgt, als ein bröckelnder Wohnungsmarkt die Banken zu belasten begann. Zwar haben wir in den vergangenen Tagen Turbulenzen im Bankensektor erlebt, diese standen bislang jedoch nicht im Zusammenhang mit dem Hypothekengeschäft.
Abbildung 10: … und die Hauspreise sind – trotz der deutlichen Trendwende – bislang nicht eingebrochen
Case-Shiller US National Home Price Index, nicht saisonbereinigt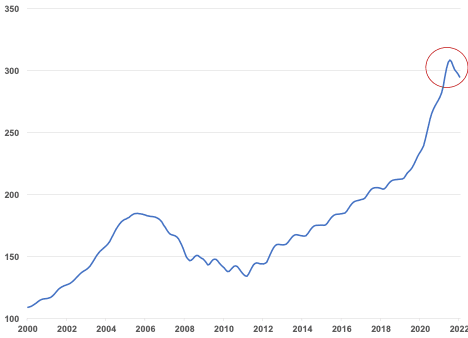
Quelle: S&P, Goldmoney Analysen
Auf den ersten Blick scheint es daher für den Goldmarkt kaum Anlass zu geben, ein Szenario einzupreisen, in dem die Fed die Kontrolle über die Inflation verliert. Es gibt jedoch zahlreiche Warnzeichen dafür, dass sich die Lage bald ändern dürfte. Unserer Ansicht nach ist die Korrektur am Aktienmarkt noch lange nicht abgeschlossen. Als die beiden letzten Blasen platzten, korrigierten die Aktien deutlich tiefer und länger (siehe Abbildung 11).
Abbildung 11: Bei den beiden letzten Blasen kam es zu wesentlich stärkeren Korrekturen der Aktienkurse
Veränderung des S&P-500-Index in % (y-Achse), Wochen seit dem Höchststand (x-Achse)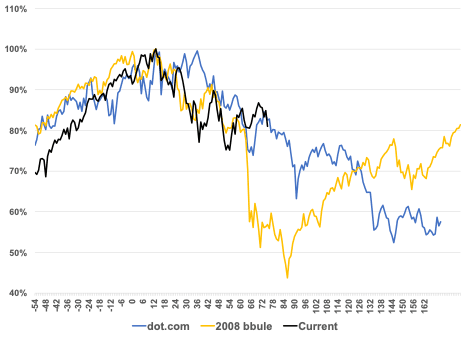
Quelle: S&P, Goldmoney Analysen
Allein dies wird beginnen, das verfügbare Einkommen nicht nur der amerikanischen Verbraucher, sondern weltweit zu belasten. Wir sehen Anzeichen dafür in den unterschiedlichsten Märkten. So waren beispielsweise die Gebrauchtwagenpreise bis vor etwa einem Jahr aufgrund von Lieferkettenproblemen in Verbindung mit überschüssigem verfügbarem Einkommen stark gestiegen. Seit die Fed jedoch begonnen hat, die Zinsen anzuheben, sind die Gebrauchtwagenpreise etwas zurückgegangen (siehe Exhibit 12). Das ist durchaus positiv für Personen, die ein Auto bar bezahlen möchten, und wirkt zudem dämpfend auf die Inflationszahlen. Der Grund dafür ist jedoch nicht, dass plötzlich deutlich mehr Autos produziert werden, sondern dass höhere Zinsen die Finanzierung von Fahrzeugen verteuern und die Nachfrage daher nachlässt.
Exhibit 12: Manheim-Gebrauchtwagenindex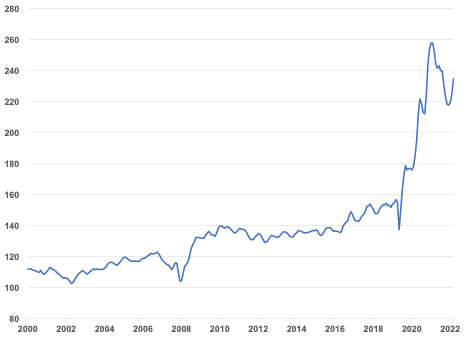
Quelle: Bloomberg, Goldmoney Analysen
Bestimmte Bereiche des Immobilienmarktes zeigen zudem mehr Anzeichen von Belastung, als die Korrektur der Immobilienpreise allein vermuten lässt. So sind beispielsweise die Holzpreise von ihren spektakulären Höchstständen vollständig eingebrochen und liegen nun wieder auf dem Niveau vor der Pandemie (siehe Exhibit 13).
Exhibit 13: Die Holzpreise sind wieder auf den Boden zurückgekehrt
Quelle: Goldmoney Analysen
Ähnlich wie bei der Entwicklung auf dem Gebrauchtwagenmarkt mag dies für Personen, die ein neues Haus bauen möchten, vorteilhaft sein, es deutet jedoch auf eine erhebliche Verlangsamung der Bautätigkeit hin. Dies lässt sich unmittelbar an den Wohnungsbaudaten ablesen. Die Zahl der Baubeginne liegt um 28 % unter dem Wert vom Frühjahr 2022 (siehe Exhibit 14).
Exhibit 14: Die Daten zu den Baubeginnen zeigen eine erhebliche Verlangsamung der Bautätigkeit
Tausend Einheiten
Quelle: FRED, Goldmoney Analysen
Darüber hinaus sind die Hypothekenkosten explodiert. Eine Hypothek mit zehnjähriger Zinsbindung verteuerte sich von 2,5 % vor einem Jahr auf nunmehr 6,3 % (siehe Exhibit 15). Dies wird zweifellos die Kauflust für Immobilien dämpfen und das verfügbare Einkommen belasten, wenn bisherige Festzinshypotheken refinanziert werden müssen. Angesichts der aktuellen Hypothekenzinsen ist es überraschend, dass der Immobilienmarkt noch nicht deutlich stärker korrigiert hat.
Exhibit 15: Die Hypothekenzinsen sind in den vergangenen 12 Monaten explodiert
%
Quelle: Bankrate.com, Goldmoney Analysen
Eine Vielzahl weiterer Indikatoren, von einbrechenden Frachtraten (siehe Exhibit 16) über Entlassungen im Transport- und Technologiesektor bis hin zu schwächelnden Ölpreisen trotz rekordhoher Ausfälle und Lagerbestände, deutet darauf hin, dass die ultrarestriktive Politik der Fed (und zunehmend auch anderer Zentralbanken) die Realwirtschaft sowohl im Inland als auch weltweit beeinträchtigt.
Exhibit 16: Die Frachtraten waren nach der Covid-19-Pandemie stark gestiegen, sind aber nun wieder auf normalem Niveau
Containerfracht, USD je 40-Fuß-Container, Shanghai nach Los Angeles
Quelle: Goldmoney Analysen
Die Folge wird eine Phase weltweiter wirtschaftlicher Kontraktion sein. Die Fed könnte diesen Rückgang der Inflation als Bestätigung dafür betrachten, dass ihre Politik bei der Inflationsbekämpfung wirkt, obwohl er lediglich eine einbrechende Wirtschaft widerspiegelt. Wichtig ist: Sobald die Rezession einsetzt, wird bald auch die Arbeitslosigkeit steigen. Sobald die Arbeitslosigkeit zu steigen beginnt, wird die Fed ihre Zinserhöhungen verlangsamen und schließlich beenden müssen. Die eigentliche Ursache der Inflation – Anleihekäufe der Fed von über 8 Billionen – wird bis dahin jedoch nur geringfügig zurückgeführt worden sein. Das bedeutet, dass die Fed dann eine Entscheidung treffen muss: entweder die Arbeitslosigkeit oder die Inflation zu bekämpfen.
Wir halten es für die wahrscheinlichste Erklärung für die jüngste Rally der Goldpreise gegenüber den zugrunde liegenden Treibern unseres Modells, dass der Markt zunehmend einpreist, dass die Fed die Kontrolle über die Inflation verlieren wird, sobald sie gezwungen ist, die Zinserhöhungen zu beenden. Vor der Wahl zwischen jahrelang hoher Arbeitslosigkeit und einer erodierenden Wirtschaft einerseits und anhaltend hoher Inflation andererseits geht der Goldmarkt davon aus, dass sich die Fed für Letzteres entscheiden wird. Dies wäre ein echter Paradigmenwechsel, und ab diesem Zeitpunkt könnten die Goldpreise beginnen, eine längere Phase hoher Inflation einzupreisen (und unser Modell könnte dies möglicherweise nicht richtig erfassen).
Der Zusammenbruch der Silicon Valley Bank (SVB) vor einigen Tagen hat an den Finanzmärkten erhebliche Turbulenzen ausgelöst. Die Fed sprang zwar ein und kündigte ein neues Kreditprogramm an, das die Bank faktisch rettete, doch führte dies auch zu einer deutlichen Veränderung der Markterwartungen an die Fed. Vor der Rettung deuteten die Fed-Funds-Futures darauf hin, dass der Markt in diesem Jahr mit mehreren weiteren Zinserhöhungen der Fed und danach nur mit einer schrittweisen Lockerung rechnete. Eine Woche später preist der Markt nun ein, dass die Fed die Zinsen nur noch bis Mai anheben, dann die Richtung wechseln und mit Zinssenkungen beginnen wird (siehe Abbildung 17).
Abbildung 17: Der Zusammenbruch und die anschließende Rettung der SVB führten zu einer deutlichen Neubewertung der Fähigkeit der Fed, die Zinsen anzuheben
Implizite Zinssätze der Fed-Funds-Futures, in %
Quelle: Goldmoney Analysen
Der Goldmarkt preist weiterhin einen deutlich düstereren Ausblick mit höherer und anhaltender langfristiger Inflation ein. Ob diese Sichtweise zutrifft, wird nur die Zeit zeigen. Unserer Einschätzung nach ist sie recht vorausschauend, und Gold scheint derzeit der einzige Markt zu sein, der so vorausschauend ist. Die impliziten 10-Jahres-Inflationserwartungen in TIPS liegen beispielsweise bei lächerlich niedrigen 2,2 %. Damit die vom Modell prognostizierten Preise mit den beobachteten Goldpreisen übereinstimmen, müsste die implizite 10-Jahres-Inflation um rund 1,5 % höher liegen, nämlich bei 3,75 %. Das erscheint nicht völlig ausgeschlossen. Doch selbst wenn sich der Goldmarkt letztlich als richtig erweist, wird es eine Weile dauern, bis der übrige Markt diese Sichtweise teilt, und höchstwahrscheinlich folgt in der Zwischenzeit eine Phase deutlich sinkender realisierter Inflation. Da Aktien in diesem Szenario jedoch noch fragiler erscheinen und Anleihen sowie Bargeld in Phasen hoher Inflation unbeliebte Anlageklassen sind, könnte Gold schlicht die einzige Option sein, bis seine Zeit als ultimativer Inflationsschutz gekommen ist.