
Gold und Silber sind auf Wochensicht kaum verändert. Sie haben die Versuche überstanden, Gold am Dienstag unter die Marke von 1.300 US-Dollar und Silber unter 21,25 US-Dollar zu drücken. Die Edelmetalle sind nicht die einzigen Märkte, die nach der Entscheidung der Fed, die Anleihekäufe nicht zu drosseln, auf eine neue Richtung warten, auch wenn Gold im frühen Handel heute eine gewisse Verbesserung zeigt.
Das allgemein geringe Interesse zeigen die nachstehenden Charts, in denen das Open Interest an der Comex nun auf sehr niedrigem Niveau liegt.

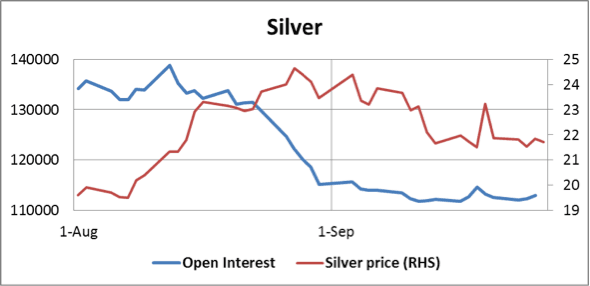
Auffällig ist, wie stark das Open Interest seit den Tiefständen im August gefallen ist; bei Silber beträgt der Rückgang fast 30 %. Die Short-Positionen sind von Extremwerten auf ein lediglich noch ungewöhnliches Niveau gesunken, und die Long-Positionen liegen in den meisten Händlerkategorien eher niedrig. Dass diese Augusttiefs trotz des geringen Interesses halten, ist jedoch ein Zeichen relativer Stärke und sollte Inhaber von Short-Positionen angesichts der starken Nachfrage nach physischem Gold, die nachstehend zusammengefasst ist, beunruhigen.
Die offiziellen Goldreserven Russlands sind auf 1.015,5 Tonnen gestiegen und haben damit die Chinas von 1.054 Tonnen fast eingeholt. Angesichts seiner enormen Öl- und Gasüberschüsse wird Russland voraussichtlich weiter Gold anhäufen und China bald überholen. Kasachstan hält nun 134,5 Tonnen, und die Türkei baut ihren Bestand mit nunmehr 487,4 Tonnen weiter aus.
Im privaten Sektor verlangsamte sich die Nettoauflösung des GLD-ETF im bisherigen Verlauf des Septembers auf rund 10 Tonnen, nach 17 Tonnen im August, und ist kein bedeutender Faktor. Zudem erfahren wir diese Woche laut der Bank von Thailand, dass die thailändischen Goldimporte in den ersten sieben Monaten einen Wert von 10,9 Mrd. US-Dollar hatten, was etwa 240 Tonnen entspricht, verglichen mit einer ähnlichen Menge für das gesamte Jahr 2012.Thailand schlägt aufgrund der stark steigenden Nachfrage des Landes einen neuen offiziellen Goldmarkt in Bangkok vor. Anderswo in der Region hat China über die Shanghai Gold Exchange (SGE) allein bereits genug Gold geliefert, um die gesamte Minenproduktion außerhalb Asiens aufzunehmen. Hinzu kommen noch die Handelsstatistiken Hongkongs für nichtmonetäres Gold, bereinigt um regionale Doppelzählungen. Die verfügbaren Zahlen für allein diese drei Handelsplätze sind in der nachstehenden Tabelle dargestellt.

Vor diesem außergewöhnlichen Hintergrund, in dem allein ein Teil der gesamten asiatischen Nachfrage das weltweite Minenangebot um eine enorme Spanne übersteigt, sorgen sich die westlichen Kapitalmärkte nervös um die kurzfristigen Aussichten für den Goldpreis. Woher dieses Gold stammt, ist eine längere Geschichte, doch es besteht kaum Zweifel, dass die physische Nachfrage bei den aktuellen Preisen das verfügbare Angebot mühelos übersteigt.
Nächste Woche
Die kommende Woche ist arm an Ankündigungen. Der Höhepunkt ist möglicherweise am Mittwoch zu erwarten, wenn die EZB ihre Zinsen voraussichtlich unverändert lässt, doch eine Pressekonferenz am frühen Nachmittag könnte einige geldpolitische Aussagen enthüllen.
Montag: Eurozone: Geldmenge M3. Großbritannien: Leistungsbilanzdefizit. USA: Erstanträge auf Arbeitslosenhilfe. Japan: Kernverbraucherpreisindex.
Dienstag: Japan: Fahrzeugverkäufe. Großbritannien: Halifax-Hauspreisindex. Eurozone: Einkaufsmanagerindex des verarbeitenden Gewerbes; Arbeitslosigkeit. USA: Einkaufsmanagerindex des verarbeitenden Gewerbes; Bauausgaben; ISM-Index für das verarbeitende Gewerbe; Fahrzeugverkäufe.
Mittwoch: Eurozone: Erzeugerpreise; EZB-Zinssatz. USA: ADP-Beschäftigungsbericht.
Donnerstag: China: Verbraucherpreise; Erzeugerpreise. Eurozone: Gesamt-Erzeugerpreise; Erzeugerpreise im Dienstleistungssektor; Einzelhandelsumsatz. USA: Erstanträge auf Arbeitslosenhilfe; Auftragseingänge der Industrie; ISM-Index für den nichtverarbeitenden Sektor.
Freitag: USA: Beschäftigtenzahl außerhalb der Landwirtschaft; Arbeitslosigkeit. Japan: Ankündigung der geldpolitischen Entscheidung der Bank of Japan.