
Hinweis: Dieser Artikel stellt keine Anlageberatung dar und darf nicht als solche verstanden werden. Er ist eine Analyse, die ausschließlich auf der Wirtschaftstheorie und empirischen Belegen beruht.
Die globalen Wirtschaftsaussichten verschlechtern sich. Die Staatsverschuldung in den Defizitländern wird daher weiter zunehmen. Die TIC-Daten des US-Finanzministeriums bestätigen, dass Ausländer bereits damit begonnen haben, Dollar-Vermögenswerte zu veräußern, was die künftigen Finanzierungsschwierigkeiten der US-Regierung noch verschärft. Die nächste Welle der Geldmengenausweitung, die zur Finanzierung der Haushaltsdefizite und zur Sicherung der Zahlungsfähigkeit der Banken erforderlich ist, wird einen schweren Bärenmarkt bei Finanzanlagen nicht verhindern, denn das Ausmaß der monetären Verwässerung wird so groß sein, dass die Kaufkraft des Dollars und anderer Währungen untergraben wird. Das Scheitern der Fiat-Währungen deutet darauf hin, dass die auf dem Dollar basierende Finanzordnung ihrem Ende entgegengeht. Doch bis auf wenige Ausnahmen besitzen Anleger ausschließlich Anlagen, die von Fiat-Währungen abhängen. Der einzige Schutz für das Portfolio vor diesen potenziellen Gefahren besteht darin, auf solides Geld zu setzen – Gold.
Die Weltwirtschaft steht an einem Scheideweg: Der internationale Handel stockt und schwächt die Binnenwirtschaften. Einige Zentralbanken, namentlich die Europäische Zentralbank, die Bank of Japan und die Bank of England, belebten ihre Volkswirtschaften weiterhin durch niedrig gehaltene Zinsen, und die EZB hatte ihre quantitative Lockerung erst im Dezember beendet. Die Fed und die Volksbank von China hatten 2018 ihre Geldpolitik gestrafft. Die chinesische Zentralbank wechselte im November rasch in den Stimulierungsmodus, und die Fed hat die geldpolitische Straffung und weitere Zinsschritte bis zu weiteren Entwicklungen ausgesetzt.
Es ist sehr wahrscheinlich, dass dieser neue Abschwung erheblich ausfallen wird. Dass der Höhepunkt des Kreditzyklus mit Handelsprotektionismus zusammenfiel, gab es zuletzt 1929, und die darauffolgende Depression war verheerend. Besorgniserregend ist heute, dass ein stockender Handel die Kapitalströme unterbricht, die Haushaltsdefizite finanzieren, insbesondere in Amerika, wo die Sparer nicht über das freie Kapital verfügen, um in Staatsanleihen zu investieren. Schlimmer noch: Ausländer investieren nicht nur nicht mehr in Dollar und auf Dollar lautende Schuldtitel, sondern ziehen plötzlich Mittel ab. Den jüngsten TIC-Daten des US-Finanzministeriums zufolge beliefen sich diese Abflüsse im Dezember und Januar auf insgesamt 257,2 Mrd. US-Dollar.[i] Bei diesem Tempo muss das US-Finanzministerium nicht nur ein Defizit finanzieren, das im Haushaltsjahr 2019 voraussichtlich eine Billion Dollar übersteigen wird, sondern die US-Märkte müssen zudem erhebliche Verkäufe von Ausländern aufnehmen.
Kurz gesagt: Amerika steht vor einer Finanzierungskrise. Dass dieses Finanzierungsproblem mit dem Ende der Kreditausweitung am Höhepunkt des Kreditzyklus zusammenfällt, ist eine tödliche Kombination, die bislang nicht als der wichtigste Faktor für die Aussichten der amerikanischen und der globalen Wirtschaft erkannt wird. Das Problem wird zwangsläufig in den kommenden Monaten zutage treten.
Der heutige Handelsprotektionismus ist zwar weniger aggressiv als der Smoot-Hawley Tariff Act, doch die sich hinziehenden Handelsdrohungen Amerikas wirken ähnlich destabilisierend. Der Höhepunkt des Kreditzyklus 1929 verlief konventionell; seine Hauptwirkung bestand darin, 1927–29 einen spekulativen Börsenrausch anzufachen.
Dieses Mal ist die Kreditblase im Verhältnis weit größer, und ihr Platzen droht noch heftiger zu werden. Regierungen weltweit sind bis über beide Ohren verschuldet, ebenso die Verbraucher. Die privaten Ersparnisse in Amerika, im Vereinigten Königreich und in einigen EU-Staaten sind praktisch nicht vorhanden. Das Potenzial für eine Kredit-, Wirtschafts- und Systemkrise ist daher heute erheblich größer als vor neunzig Jahren.
Berücksichtigt man, dass der Dow Jones von seinem Höchststand 1929 um knapp 90 % fiel, deutet der Vergleich mit diesen empirischen Fakten darauf hin, dass wir einen nahezu vollständigen Einbruch der Werte von Finanzanlagen erleben könnten. Es gibt jedoch einen wichtigen Unterschied zwischen damals und heute: Während des Börsencrashs an der Wall Street war der Dollar an den Goldstandard gebunden. Mit anderen Worten: Der Preiseffekt der Depression zeigte sich in der steigenden Kaufkraft des Goldes. Heute ist keine Fiat-Währung durch Gold gedeckt, sodass sich eine schwere Kredit-, Wirtschafts- und Systemkrise in einer sinkenden Kaufkraft der Fiat-Währungen niederschlagen wird.
Die Finanzen jeder Regierung, deren ungedeckte Währung als nationales Preismedium dient, sind entscheidend für die künftigen allgemeinen Preisniveaus. Nehmen wir allein den US-Dollar als Beispiel: Die Schuldenquote der Regierung, gemessen am BIP, liegt bei über 100 % (1929 lag sie unter 40 %). Auf dem Höhepunkt des Zyklus sollte der Staat einen Einnahmenüberschuss aufweisen, der die zugrunde liegende Vollbeschäftigung und den Höchststand der Steuereinnahmen widerspiegelt. 1929 betrug der Überschuss 0,7 % des geschätzten BIP; heute liegt ein Defizit von 5,5 % des BIP vor. 1929 hatte der Staat nur geringe gesetzlich verankerte Sozialverpflichtungen, deren Barwert daher unbedeutend war. Die Defizite der 1930er Jahre entstanden durch sinkende Steuereinnahmen und freiwillige staatliche Programme der Präsidenten Hoover und Roosevelt. Heute ist der Barwert künftiger Sozialverpflichtungen gewaltig; allein für die USA reichen die Schätzungen bis zu 220 Billionen Dollar, noch vor der Berücksichtigung künftiger Währungsentwertung.[ii]
Andere Länder befinden sich möglicherweise in einer noch schlechteren Lage, insbesondere in Europa. Ein globaler Konjunktureinbruch jeden Ausmaßes, geschweige denn einer, der an die Depression der 1930er Jahre heranreicht, wird sich drastisch auf sämtliche Staatsfinanzen auswirken. Die Steuereinnahmen werden einbrechen, während die Sozialverpflichtungen steigen. Manche Regierungen sind stärker gefährdet als andere, doch die Finanzen der Regierungen der USA, des Vereinigten Königreichs, Japans und der EU werden außer Kontrolle geraten. Zudem beschränkt sich ihre Möglichkeit zu Ausgabenkürzungen auf Ausgaben, die nicht gesetzlich vorgeschrieben sind. Selbst bei verantwortungsvoller Amtsführung der Politiker kann die Ausweitung der Haushaltsdefizite nur durch Geldmengenausweitung finanziert werden.
Das ist die Schuldenfalle, und sie ist bei minimalen Zinsen bereits zugeschnappt. Als vorübergehende Lösung können sich Regierungen nur an die Zentralbanken wenden, damit diese die ausufernden Staatsdefizite mit inflationären Mitteln finanzieren. Die Ausweitung von Geld und Kredit ist das Allheilmittel der Zentralbanker. Inflation dient nicht nur der Finanzierung der Regierungen, sondern auch dazu, den Geschäftsbanken die Mittel zur Konjunkturbelebung bereitzustellen. Eine Beschleunigung der Geldmengenausweitung ist daher durch eine globale Konjunkturabschwächung garantiert, sodass die Kaufkraft der Fiat-Währungen erneut einen Rückschlag nach unten erleiden wird, sobald die Verwässerung aufgenommen ist. Diese Botschaft müssen wir berücksichtigen, wenn wir über physisches Gold diskutieren, die einzige Form von Geld, die frei von allen Verbindlichkeiten ist.
Gold kann den Verlust an Kaufkraft einer Fiat-Währung während eines Konjunktureinbruchs nur annähernd abbilden, da die Kaufkraft des Goldes selbst gleichzeitig steigen wird. Zwischen 1930 und 1933 fiel der Großhandelspreisindex in Amerika um 31,6 % und die Verbraucherpreise um 17,8 %.[iii] Diese Preisänderungen spiegelten die steigende Kaufkraft des Goldes wider, da es damals fest in den Dollar umtauschbar war.
Die Veränderung der Kaufkraft einer Fiat-Währung ist daher nur ein Teil der Geschichte. Der Vergleich zwischen der Kaufkraft von Gold und der von Fiat-Währung ist jedoch der praktischste Ausdruck für die Veränderung der Kaufkraft einer Fiat-Währung, denn für Wirtschaftsakteure, für die Gold eine monetäre Rolle spielt, besteht die Wahl darin, das eine dem anderen vorzuziehen.
Es ist ein fortlaufender Prozess, der sich demnächst beschleunigen dürfte. Grafik 1 zeigt, wie vier wichtige Währungen in den letzten fünfzig Jahren, gemessen in Gold, an Wert verloren haben. Der Yen hat 92,4 % verloren, der Dollar 97,42 %, das Pfund Sterling 98,5 % und der Euro 98,2 % (vor 2001 wird der Eurokurs auf Grundlage seiner Bestandteile berechnet).

Der endgültige Bankrott der währungsausgebenden Regierungen, der durch den bevorstehenden Einbruch voraussichtlich offengelegt wird, wird sich in einem erneuten Absturz der Kaufkraft der Währungen niederschlagen.
Technische und Marktanalyse der Position von Gold
Im weiteren Verlauf dürfte deutlich werden, dass der Goldpreis in Fiat-Währungen weiter steigen wird. Die Gründe sind der Mehrheit der Portfolioanleger und Spekulanten noch nicht klar, doch es ist wahrscheinlich, dass die vorausschauenderen unter ihnen zu erkennen beginnen, dass der Goldpreis in US-Dollar im Falle einer erheblichen Rezession, eines Einbruchs oder einer Depression deutlich steigen wird.
Vorerst werden sie sich voraussichtlich auf das Timing konzentrieren und dazu die technische Analyse nutzen, anstatt wirtschaftliche Zusammenhänge zu durchdenken. Grafik 2 zeigt die aktuelle technische Lage.
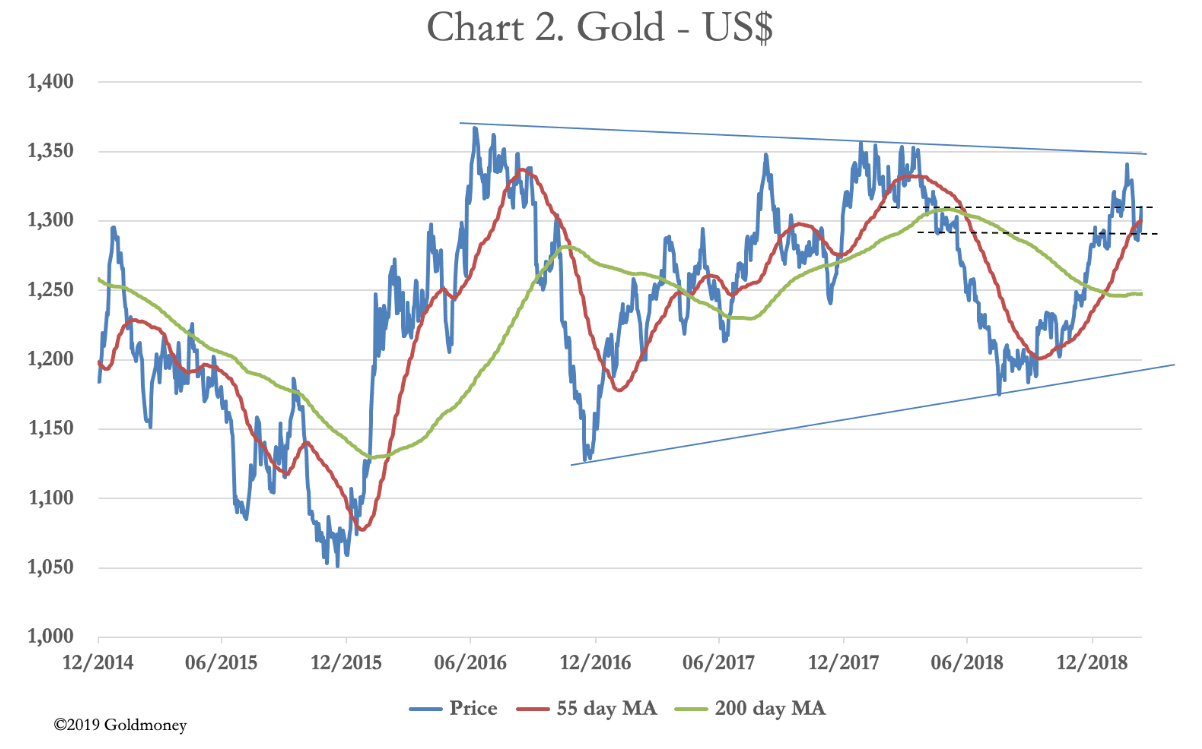
Nach seinem Höchststand im September 2011 fand Gold im Dezember 2015 bei 1.047 $ einen Boden. Darauf folgte eine Rally von 31 % auf 1.375 $ im Juli 2016, seitdem hat Gold ein dreieckiges Konsolidierungsmuster ausgebildet. Im vergangenen August fiel der Preis auf 1.160 $ und war damit so stark überverkauft wie nie zuvor. Dies bildete den zweiten Punkt eines steigenden Trends, der durch die untere durchgezogene Linie markiert ist.
Im Februar unternahm der Goldpreis einen Vorstoß in Richtung der oberen Grenze der Konsolidierungsspanne, bevor er zurückfiel und die etablierte Unterstützung bei 1.280 bis 1.305 $ testete, dargestellt durch die gestrichelten Linien.
Es besteht eine gute Chance, dass bald ein weiterer Versuch unternommen wird, die Marke von 1.350 $ zu durchbrechen, und dass dieser gelingt. Die folgenden Punkte fassen dieses positive Szenario zusammen:
- Die aktuelle Rally begann aus einer rekordhaften Überverkauftheit an der Comex. Der Ausverkauf entsprach einer extremen Verkaufserschöpfung und deutet auf einen bedeutenden Wendepunkt hin.
- Die Netto-Position der Managed-Money-Teilnehmer an der Comex zeigt, dass der Goldkontrakt weiterhin mäßig überverkauft ist. Allerdings läuft der April-Kontrakt aus, was bedeutet, dass bis Ende dieses Monats (März) noch rund 200.000 auslaufende Kontrakte verkauft, zur Lieferung gestellt oder prolongiert werden müssen. Dies legt nahe, dass möglicherweise noch etwas mehr Konsolidierung nötig ist, bevor Gold einen Anlauf auf die Marke von 1.350 $ unternimmt.
- Der 55-Tage- und der 200-Tage-Durchschnitt haben kürzlich ein bullisches Golden Cross vollzogen; der Kurs oberhalb beider Linien signalisiert einen Aufwärtstrend. Ein erneuter Test des 55-Tage-Durchschnitts zu Beginn dieses Monats ist normal.
- Sollte sich, wie die Grafik nahelegt, ein Dreiecksmuster herausbilden, handelt es sich um ein aufsteigendes Dreieck, das bullisch ist. Ein aufsteigendes Dreieck hat eine flache Oberseite und eine ansteigende Basis. Zwar fällt die obere Linie leicht ab, aber nicht genug, um das Muster den symmetrischen Dreiecken zuzuordnen, bei denen die Richtung des späteren Ausbruchs unsicherer ist.
- Es ist möglich, dass der Goldpreis innerhalb des Dreiecks noch eine weitere Abwärtsbewegung vollzieht, bevor er endgültig nach oben ausbricht. In diesem Fall könnte der Goldpreis in Richtung der unteren 1.200er fallen, bevor er nach oben ausbricht.
Die Möglichkeit, dass das aufsteigende Dreieck mehr Zeit zur Entfaltung benötigt, führt zu der gängigen technischen Empfehlung, abzuwarten, bis Gold die Marke von 1.350 bis 1.365 $ durchbricht, bevor man für die nächste Phase des Bullenmarktes kauft.
Grafik 3 bietet eine längerfristige Perspektive auf die Bewertung von Gold. Sie zeigt den Goldpreis, bereinigt um das Minenangebot und um Veränderungen der Fiat-Geldmenge. Vereinfacht gesagt ist die Fiat-Geldmenge (FMQ) die Summe aus Bargeld, Bankeinlagen und Sparkonten sowie den bei der Fed gehaltenen Bankreserven. Sie ist der Gesamtbetrag des Fiat-Geldes, das sowohl im Umlauf als auch für den Umlauf verfügbar ist.

In Dollar von 1934, bereinigt um die Zunahme der Fiat-Geldmenge, ist Gold auf die Extremtiefs zurückgekehrt, die bisher nur zweimal zu beobachten waren. Das erste Mal war dies der Fall, als der Londoner Goldpool in den 1960er-Jahren scheiterte, gefolgt vom Zusammenbruch des Bretton-Woods-Abkommens im Jahr 1971. Damals wurde der Rückgang des um die Fiat-Geldmenge (FMQ) bereinigten Goldpreises seit 1934 durch monetäre Expansion angetrieben, bis ein Punkt erreicht war, an dem es nicht mehr weitergehen konnte. Dies führte zu einer explosiven Erholung, die den bereinigten Goldpreis auf das Niveau von 1934 zurückbrachte.
Die Erkenntnis, dass dem Dollar eine unkontrollierte Preisinflation drohte, zwang die Fed dazu, die Zinsen anzuheben, sodass der Prime Rate der Banken im Dezember 1980 über 21 % lag. Dies reichte aus, um weitere Anstiege des Goldpreises zu verhindern, und physisches Gold wurde anschließend zur bevorzugten Sicherheit für einen sich entwickelnden Carry Trade. Verkäufe der Zentralbanken sollten die Demonetisierung des Goldes signalisieren und Käufer abschrecken. Die Zentralbanken verliehen erhebliche Mengen an Edelmetall für den Carry Trade, was das Angebot künstlich erhöhte und den Goldpreis wieder auf dieselben extremen Bewertungstiefs der 1960er-Jahre drückte. Das war in den Jahren 2000 bis 2002.
Nachdem sich der Preis von diesen Extremtiefs bis zu einem nominalen Hoch im September 2011 erholt hatte, haben ein Anstieg des Angebots an Derivaten sowie die zunehmend optimistische Sicht des Bank- und Anlage-Establishments auf Fiat-Währungen maßgeblich dazu beigetragen, Gold wieder auf die Bewertungstiefs der 1960er-Jahre und der Jahre 2000 – 2002 zurückzuführen.
In diesem Zusammenhang sollte das in Grafik 2 prognostizierte Ergebnis betrachtet werden. Sollten Amerika und der Rest der Welt, wie weiter oben in diesem Artikel dargelegt, vor einem globalen Einbruch stehen, dürfte sich ein Aufschlag für physisches Gold gegenüber den systemischen Risiken von Gold-Substituten wie Derivaten und sogar physisch gedeckten ETFs herausbilden. In diesem Fall bedeutet eine Rückkehr zum Preisniveau von 1934 für Gold, in FMQ-bereinigten Werten und vor einer weiteren monetären Verwässerung, einen nominalen Goldpreis von etwa 24.000 US-Dollar.
Diese Schlussfolgerung zeigt lediglich ein oberes Ziel für den um die historische Geldentwertung bereinigten Goldpreis auf. Sollte es, wie wahrscheinlich, infolge der heutigen Ereignisse zu einer sich entwickelnden Kreditkrise kommen, wird die Menge des im Umlauf befindlichen Fiat-Geldes gegenüber dem aktuellen Niveau deutlich steigen, da Staatsschulden monetisiert werden. Angesichts der in Grafik 3 erkennbaren extremen Unterbewertung von Gold ist daher kaum vorstellbar, wie der in Dollar gemessene Goldpreis noch wesentlich tiefer fallen könnte.
Definition des Goldmarktes und schwindende Liquidität
Der Goldmarkt besteht aus drei grundlegenden Elementen. Es gibt einen zugrunde liegenden Bestand von rund 170.000 Tonnen, der um etwa 3.000 Tonnen pro Jahr wächst. Es lässt sich nicht bestimmen, welcher Anteil des gesamten oberirdischen Bestands Währungsgold ist, nicht zuletzt weil Schmuck in Asien als Wertspeicher gekauft und als Sicherheit für Kredite verwendet wird. Klassifiziert man asiatischen Schmuck jedoch als nicht monetäres Gold, so macht Währungsgold in Form von Barren und Münzen nach Ansicht vieler Experten zwischen dreißig und vierzig Prozent des Gesamtbestands aus. Bei einer mittleren Schätzung von 35 % sind das 60.000 Tonnen, von denen nach Angaben 33.760 Tonnen in den nationalen Reserven liegen. Damit verbleiben schätzungsweise 26.240 Tonnen Anlagegold in privater Hand, im Wert von 1,1 Billionen US-Dollar. Ein Großteil davon kann als langfristig eingelagert betrachtet werden. Für Marktzwecke ist der physische Markt für sich genommen relativ illiquide.
Zweitens gibt es regulierte Futures- und Optionsmärkte, deren wichtigster die amerikanische Comex ist. Derzeit sind etwa 520.000 Comex-Kontrakte zu je 100 Unzen ausstehend, die zusammen einen Wert von 68 Mrd. US-Dollar haben. Optionen auf Futures belaufen sich auf weitere 220.000 Kontrakte, die sich nominal nicht bewerten lassen, da es sich um Puts und Calls mit unterschiedlichen Ausübungspreisen handelt.
Drittens gibt es unregulierte OTC-Derivate, überwiegend Terminkontrakte in London. Die jüngste Statistik der Bank für Internationalen Zahlungsausgleich schätzt den Gesamtwert der Goldforwards und -swaps auf 419 Mrd. US-Dollar, mehr als das Sechsfache der Comex. Hinzu kamen OTC-Optionen im Wert von 149 Mrd. US-Dollar.
Die Liquidität beschränkt sich im Wesentlichen auf die Comex, Londoner Forwards und andere OTC-Instrumente. Dabei handelt es sich durchweg um Derivate, bei denen nur minimal physisch geliefert wird. Folglich wird der Preis für physisches Gold nicht durch Grenzangebot und Grenznachfrage nach Edelmetall bestimmt, sondern spiegelt fast ausschließlich finanzielle Faktoren im Bankensystem wider. Sollten sich die Finanzmarktbedingungen aus den weiter oben in diesem Artikel beschriebenen Gründen dem Zeitraum 1929–32 annähern, dürfte es zu einer Bankenkrise oder zumindest zu einer ernsten Störung der Finanzmärkte kommen. Daher ist es möglich, dass Anlagefonds und Privatpersonen genau dann versuchen, sich im Portfolio am Goldpreis zu beteiligen, wenn sich die Möglichkeiten dazu verringern oder sogar ganz verschwinden.
Ein solches Ergebnis hängt von der Tiefe und dem Tempo der wirtschaftlichen Verschlechterung ab. Ob die derzeitige rasche Eintrübung der Konjunkturaussichten das Vorbild von 1929–32 wiederholt, wird die Zeit zeigen, doch es wird zunehmend schwieriger, dagegen zu argumentieren. In diesem Fall könnte der Goldpreis aufgrund seiner derzeitigen Unterbewertung, eines Mangels an Währungsgold außerhalb der Zentralbankreserven, einer systemischen Störung der Papiermärkte und eines erneut beschleunigten Tempos der Geldentwertung rasch steigen, noch bevor die Anlegergemeinschaft des Fiat-Geldes erkennt, was geschieht.
Umschichtung von Fiat-Geld in Gold im Portfolio
Sollte das Zusammenspiel aus einer sich entwickelnden Kredit- und Handelskrise zu einer modernen Version der globalen Wirtschaftskrise von 1929–32 führen, werden die Werte von Finanzanlagen stark fallen. Diesmal kommt jedoch als zusätzlicher Faktor eine erneute Beschleunigung der Geldmengenausweitung hinzu, die den Aktienkursen irgendwann eine gewisse Stütze bieten könnte, zumindest in nominalen Währungseinheiten. In jeder Hyperinflation kann ein Aktienindex auf dieser Basis gut abschneiden, doch um den Verlust der Kaufkraft der Währung bereinigt erleiden die Aktienkurse tatsächlich erhebliche Verluste.
Dies setzt natürlich voraus, dass die übrige Weltwirtschaft im Großen und Ganzen stabil ist, was in unserem Szenario mit ziemlicher Sicherheit nicht der Fall sein wird.
Darüber hinaus bedeuten die inflationären Bedingungen in der Endphase einer Papierwährung, dass der Markt allem, auch den Anleihekursen, zunehmend höhere Zeitpräferenzen auferlegt. Der Abschlag zwischen Marktpreisen und endgültigen Rückzahlungswerten vergrößert sich daher dramatisch. Regierungen und andere Kreditnehmer stehen vor einer nahezu unlösbaren Finanzierungsaufgabe, sofern sie nicht bereit sind, immer höhere Zinskupons zu zahlen. Anders als in der Weltwirtschaftskrise, als die Zinssätze jene des Goldes widerspiegelten, werden die Renditen von Anleihen in Papierwährungen diesmal steigen und weiter steigen.
Dies führt zu einer anderen Abfolge bemerkenswerter Entwicklungen als in den Jahren 1929–32. Eine ungefähre Abfolge, wie sich diese entwickeln könnten, wird im Folgenden beschrieben:
1. Hinweise auf eine drohende Rezession werden immer deutlicher. Die Zentralbanken reagieren auf ihre bewährte Weise, indem sie die Geldpolitik lockern und die stockende Kreditschöpfung durch zusätzliche Zentralbankgeldmenge ersetzen. Staatsanleihen steigen im Kurs, da sie bei unsicheren Konjunkturaussichten als die risikoärmste Anlage gelten, und Aktien erholen sich nach einem anfänglichen Ausverkauf. Gleichzeitig nehmen die kreditgebenden Banker ein wachsendes Risiko bei der gewerblichen Kreditvergabe wahr und reagieren darauf, indem sie Kreditlinien still und leise zurückziehen, mit Ausnahme der größten Warenhersteller und Dienstleistungsanbieter. Dies entspricht in etwa der gegenwärtigen Lage.
2. Bei zunehmenden unverkauften Lagerbeständen wird die Industrieproduktion gedrosselt, und immer mehr Arbeitnehmer werden entlassen. Analysten revidieren ihre Prognosen für die Unternehmensgewinne nach unten, und die Zahl der Unternehmensinsolvenzen steigt. Anleihehändler passen ihre Erwartungen an die Staatsverschuldung an, und die Zentralbanken führen die quantitative Lockerung wieder ein, um sicherzustellen, dass Staatsanleihen zu gedrückten Zinssätzen begeben werden können. In dieser Phase sehen sich Anleger einer besorgniserregenden Kombination gegenüber: fallenden Aktienkursen, die die sich verschlechternden Konjunkturaussichten widerspiegeln, und zugleich einer unerwarteten Geldmengenausweitung in Form der quantitativen Lockerung.
3. Ausländer lösen ihre Anlagen in den USA auf, um Dollar (die Reservewährung – dies scheint bereits früh begonnen zu haben) zu verkaufen und Mittel zur Unterstützung ihrer Kerngeschäfte zurückzuführen. Anleihehändler, die einem Überangebot an Staatsanleihen gegenüberstehen, erwarten weiter steigende Anleiherenditen. Die Aktienmärkte geben nach, und damit wächst die Erkenntnis, dass sich die Rezession zu einer vermögensvernichtenden Krise entwickelt.
4. Da die Forderungen der Märkte nach höherer Zeitpräferenz die Finanzen aller Schuldner untergraben, meiden Anleger zunehmend Anleihen und Aktien und geben die Hoffnung auf eine Erholung der Preise von Finanzanlagen auf. Die Absicherung über Goldminen und Gold-ETFs nimmt an Fahrt auf, und die Kaufkraft des Goldes steigt weiter, gemessen sowohl an den Papierwährungen als auch am Rohstoff- und Energiekomplex.
5. Nachdem sie hinter die vom Markt geforderte Zeitpräferenz zurückgefallen sind, sehen sich die Zentralbanken widerwillig gezwungen, die Tagesgeldzinsen anzuheben, um die Währung zu schützen und die Preisinflation unter Kontrolle zu bringen. Sie haben keine Wahl, doch Anleger werten dies als Kapitulation. Die Kosten für Wohnungsbaukredite steigen stark an und treiben Verbraucher in die negative Eigenkapitalposition, da die Immobilienpreise unter Zwangsverkäufen leiden. In Ländern, in denen das Eigenheim zum wichtigsten Vermögenswert der Mittelschicht geworden ist, sind die Auswirkungen auf die Konsumausgaben verheerend. Die Regierungen müssen schließlich Kreditgeber durch Rettungsmaßnahmen oder Gläubigerbeteiligungen stützen und versuchen zugleich, die Zinskosten für Hypotheken zu begrenzen.
6. Zu diesem Zeitpunkt beginnt der in ungedeckter Währung gemessene Goldpreis, eine anhaltende Beschleunigung der Geldmengenausweitung einzupreisen. Der Goldpreis wird in allen Währungen, einschließlich des Dollars, ein Vielfaches der heutigen Niveaus betragen.
7. Das Gefühl einer Krise verstärkt sich, und zunehmende uneinbringliche Forderungen bei den Banken lassen eine systemische Bankenkrise wahrscheinlich werden. Trotz Einlagensicherungssystemen beginnen Einleger, ihre Bankguthaben zu verringern. Da die Möglichkeit, Bankeinlagen in Bargeld umzutauschen, streng begrenzt ist, wird die Nachfrage nach Alternativen zu Einlagen bei zahlungsunfähigen Banken hoch sein. Dies werden Gold, Silber und andere vermeintliche Wertspeicher sein. Kryptowährungen könnten als Ausweg aus dem Halten von Einlagen im Bankensystem zur Geltung kommen.
8. Wer versucht, dem systemischen Risiko zu entkommen, indem er Bankguthaben gegen Alternativen tauscht, reicht die Bankeinlagen lediglich an die Verkäufer weiter. Das ist unproblematisch, solange die Verkäufer bereit sind, das systemische Risiko zu tragen. Andernfalls müssen die Preise alternativer Wertspeicher steigen, um dies auszugleichen. Es entsteht eine klassische Flucht aus dem Geld in beliebige andere Werte, die durch das Fehlen einer Bargeldalternative noch dringlicher wird.
9. Die Währung verliert rasch an Kaufkraft und geht ihrem Lebensende entgegen. Staatsanleihen haben, in Gold gemessen, nahezu ihren gesamten Wert verloren, und die Regierungen werden die inflationäre Finanzierung weiter beschleunigen, da eine Anleihefinanzierung ohne den Ankauf durch die Zentralbank nicht möglich sein wird.
Ein heftiger Bärenmarkt vernichtet Vermögen. Irgendwann werden Anleger erkennen, dass ihre Portfolios fast vollständig dem Risiko von Papierwährungen ausgesetzt sind. Die Annahme, dass Inflationsschutzstrategien wie eine Übergewichtung von Aktien und eine Untergewichtung von Anleihen vor extremer Geldinflation schützen, wird widerlegt werden. Anleger werden einen grundlegend neuen Ansatz benötigen, der solides Geld als Maßstab für die Wertentwicklung verwendet. Dies kann kein Inflationsindex sein, der voraussichtlich zunehmend durch statistische Methoden manipuliert wird. Es muss Gold sein, anstelle von rasch an Wert verlierenden Papierwährungen.
Das Problem, vor dem Anleger dann stehen, ist mathematischer Natur. Sich in privaten Händen befinden wahrscheinlich weniger als 30.000 Tonnen monetäres Gold, asiatischen Schmuck ausgenommen, das heute einen Wert von etwa 1,1 Billionen US-Dollar hat. Laut der Boston Consulting Group[iv] gab es 2015 Portfoliovermögen in Höhe von 71,4 Billionen US-Dollar, davon 36,1 Billionen in US-Dollar. Da das außerhalb der Staatsreserven gehaltene monetäre Gold etwa 1,5 % des Portfoliovermögens ausmacht: Wie ersetzt man nicht mehr rentable, von Papierwährungen abhängige Vermögenswerte durch ein Portfolio, das auf solidem Geld beruht?
Aus diesem Grund wird die Rückkehr zu solidem Geld das Finanzsystem des Westens zerstören. Die Kaufkraft von Gold steigt dabei, gemessen an Rohstoffen, Gütern und Dienstleistungen, während die von Papierwährungen gegen null tendiert. Die Vernichtung finanzieller Vermögen könnte durchaus mit den Jahren 1929 bis 1932 vergleichbar sein, und wenn dabei Papierwährungen ausgelöscht werden, wird sie noch schlimmer ausfallen.
Der Wegfall von Bargeld als wirksamer Fluchtweg für Anleger, die vor systemischen Risiken fliehen, verwandelt das systemische Risiko unmittelbar in eine einbrechende Präferenz für Geld gegenüber Gütern, Gold, Kryptowährungen und anderem. Sobald dies beginnt, könnte es sehr schnell gehen.
[i] Siehe https://home.treasury.gov/news/press-releases/sm630
[ii] Lawrence Kotlikoff, November 2012.
[iii] NBER Working Paper Nr. 3174 von Stephen Cecchetti, Tabelle 1, S. 3
[iv] http://www.agefi.fr/sites/agefi.fr/files/fichiers/2016/07/bcg-doubling-down-on-data-july-2016_tcm80-2113701.pdf
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.