
Nach einem Rückblick auf das laufende Jahr, um eine Perspektive für 2022 zu gewinnen, fasst dieser Artikel die Aussichten für den Dollar, den Euro und deren Finanzsysteme zusammen. Das zentrale Thema ist der Zinsausblick und die Frage, wie er sich auf die Finanzmärkte auswirken wird, die auf die Folgen der massiven Ausweitung von Währung und Kredit in den vergangenen zwei Jahren völlig unvorbereitet sind.
Wir betrachten kurz die geopolitischen Faktoren und kommen zu dem Schluss, dass die Präsidenten Putin und Xi Präsident Biden und seine Regierung als grundlegend schwach eingeschätzt haben. Putin treibt nun einen Keil zwischen die USA und das Vereinigte Königreich auf der einen Seite und die kleinmütigen, uneinigen EU-Staaten auf der anderen, wobei er Energielieferungen und den Truppenaufmarsch an der ukrainischen Grenze als Hebel einsetzt, um Druck auszuüben. Entweder eskaliert die Lage zu einer Invasion der Ukraine (unwahrscheinlich), oder Amerika weicht unter dem Druck der EU zurück. Unterdessen wird China seine Präsenz im Südchinesischen Meer und seinen globalen Einfluss durch seine Seidenstraßen weiter ausbauen. Weniger beachtet wird, dass China und Russland weiterhin Gold anhäufen und sich vom Dollar abwenden.
Und schließlich betrachten wir Silber, das gegenüber den Papierwährungen zum Spitzenreiter werden dürfte, getrieben von einer Kombination aus geringer Liquidität, ESG-bedingter industrieller Nachfrage und der Erkenntnis der Anleger, dass der Preis im Vergleich zu Lithium, Uran und Kupfer erheblichen Aufholbedarf hat. Die Möglichkeit eines Zusammenbruchs der Papierwährungen gibt es obendrein dazu.
2021 – Das Jahr, das war
Dieses Jahr war für Anleger in Edelmetalle enttäuschend. Abbildung 1 zeigt, wie sich Gold und Silber seit dem 31. Dezember 2020 entwickelt haben.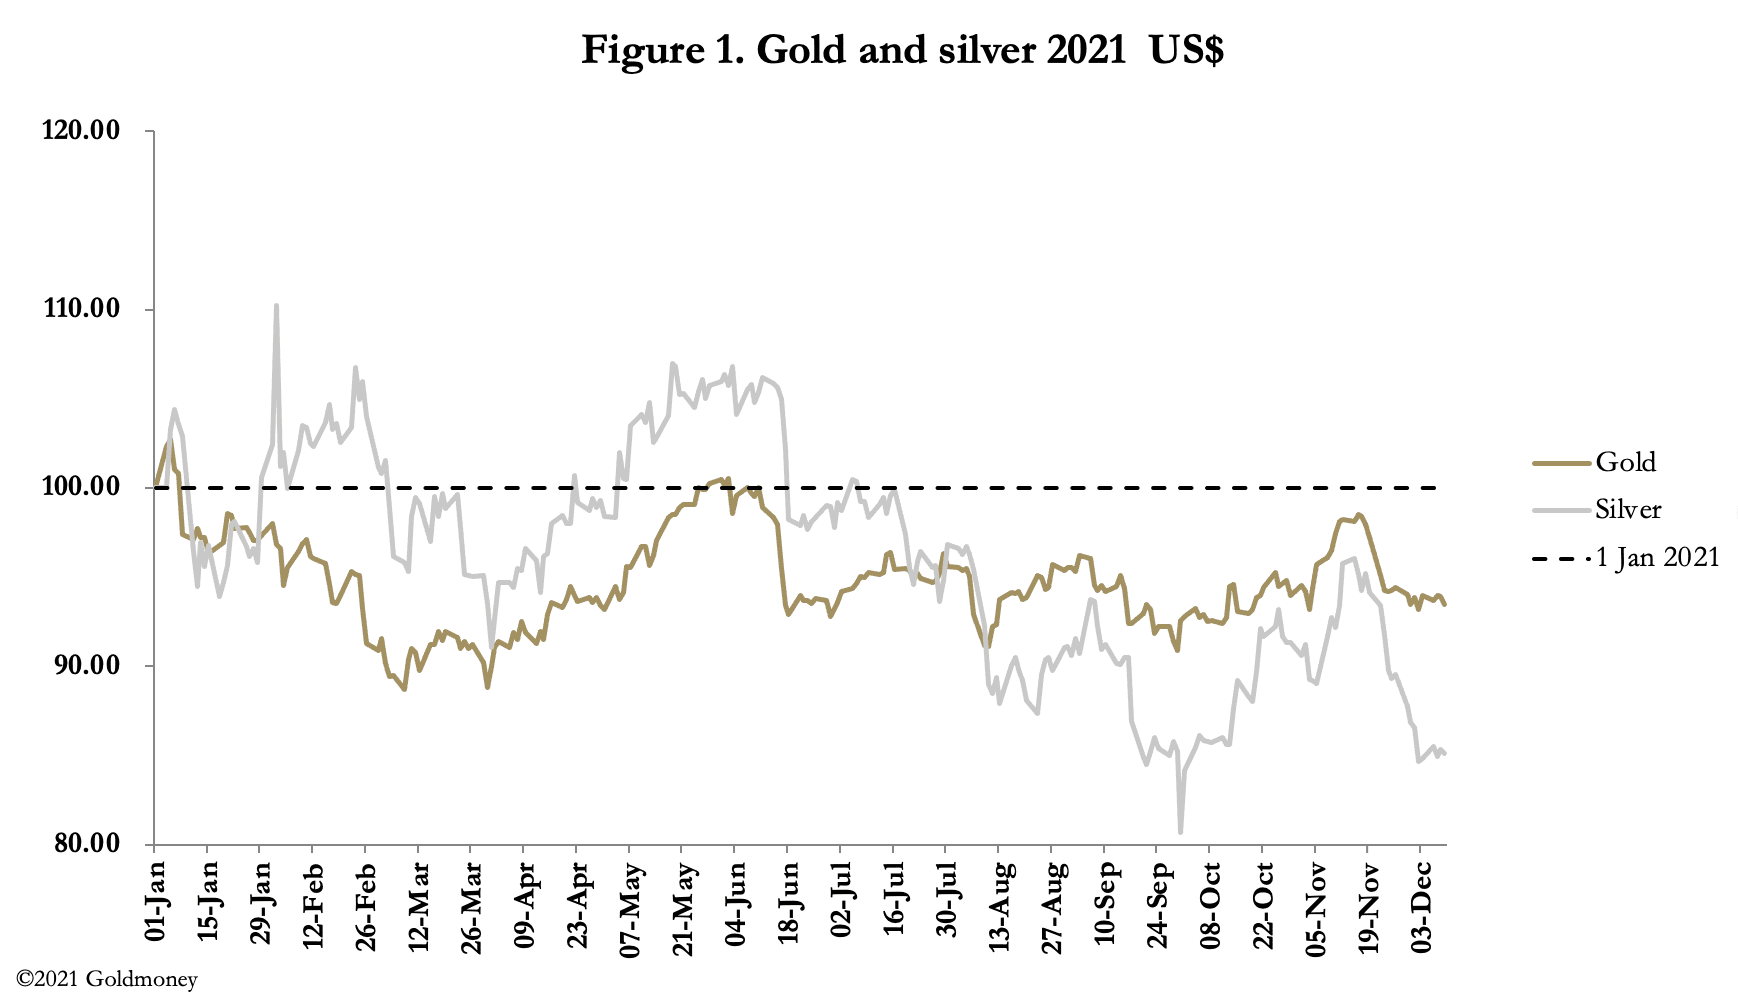
Nach einem Verlust von zeitweise bis zu 11,3 % liegt Gold derzeit 6,5 % im Minus. Silber, das zwischenzeitlich um 19,3 % gefallen war, liegt 15 % im Minus. Allerdings folgten diese Renditen auf kräftige Gewinne im Jahr 2020, sodass sich 2021 als Jahr der Konsolidierung beschreiben lässt.
Dieses Ergebnis war jedoch angesichts des geldpolitischen Umfelds nicht zu erwarten. Die Bilanzsummen der fünf großen Zentralbanken (Fed, EZB, BoJ, PBoC und BoE) stiegen zwischen Februar 2020 und heute von 20,4 Mrd. $ auf 32,5 Mrd. $. Das entspricht einem durchschnittlichen annualisierten Anstieg von 32 % in jedem von zwei aufeinanderfolgenden Jahren. Seit 2006 haben sich die Bilanzsummen dieser Zentralbanken um 500 % erhöht.
Seit Februar 2020 ist die US-Geldmenge M2 über fast zwei aufeinanderfolgende Jahre mit einer annualisierten Rate von 20,2 % gewachsen und liegt nun bei über 90 % des BIP, nachdem sie zur Jahrtausendwende bei 44,4 % des BIP gelegen hatte. Wie im weiteren Verlauf dieses Artikels gezeigt wird, beträgt die tatsächliche Menge an M2, bereinigt um den vorübergehenden Liquiditätsentzug durch Reverse-Repos, jedoch praktisch 100 % des BIP.
Ohne Zweifel befindet sich ein Überschuss an Dollar im Umlauf, und ebenso an allen anderen wichtigen Währungen. Dieser globale Zustand hat sich seit März 2020 erheblich verschärft. Die Inflationsrate von Währung und Kredit war auf globaler Basis noch nie so hoch. Dennoch haben Gold und Silber dies kaum widergespiegelt.
Dahinter steht der folgenschwere, aber verbreitete Fehler, steigende Preise nicht mit der Entwertung der Währung in Verbindung zu bringen. In keiner Stellungnahme einer der großen Zentralbanken zur Geldpolitik wurde die Währungsmenge erwähnt, sondern nur die Folgen für Preise und Zinsen. Zudem besteht unter den Zentralbanken ein breiter Konsens, dass Zinserhöhungen nur als letztes Mittel eingesetzt werden sollen. Das Recht, so viel Währung auszugeben, wie die Zentralbanken wünschen, bleibt unantastbar. Dass die Preise über das übliche Ziel von 2 % steigen und dort bleiben werden, muss geleugnet werden.
Vorerst akzeptieren schafsgleiche Anleger diese Darstellung ohne Widerspruch. Auch die Behörden verfolgen fälschlicherweise eine inflationäre Politik, um das BIP zu steigern. Politische Entscheidungsträger, etablierte Ökonomen und Anlagestrategen verstehen gleichermaßen nicht, dass ein Anstieg des BIP keine Verbesserung der wirtschaftlichen Lage anzeigt – Fortschritt ist immateriell und nicht quantifizierbar. Das BIP spiegelt lediglich die Menge an Währung und Kredit in der Wirtschaft wider. Die bemerkenswerte Erholung nach dem Einbruch des BIP im Jahr 2020 war keine wirtschaftliche Erholung; sie war schlicht Ausdruck stark ausgeweiteter, unproduktiver staatlicher Defizitausgaben. Und die sprunghaft gestiegene Sparquote war nicht mehr als ein vorübergehendes Reservoir an durch Konjunkturschecks aufgeblähten Bankeinlagen. Besorgniserregend sollte für uns alle sein, dass offenbar niemand, der für die Wirtschafts- und Geldpolitik verantwortlich ist, geschweige denn die breitere Öffentlichkeit, diesen grundlegenden Fehler begreift.
Es liegt nicht in ihrem Interesse, dies zu tun, denn ohne das BIP bricht das gesamte Argument für staatliche Eingriffe zusammen. Aus diesem Grund muss das Bekenntnis zur Geldmengenausweitung vollständig sein. Frei nach Noël Coward lässt sich folgern: „Hurra, hurra, hurra, die Inflation bleibt uns erhalten!“[i]
Die Abneigung, diesen grundlegenden Fehler anzuerkennen, steckt hinter der verworrenen Marktreaktion auf inflationäre Bedingungen – mit der möglichen Ausnahme der Kryptowährungs-Enthusiasten. Doch selbst bei ihnen reicht das Inflationsargument nur so weit, den Unterschied zwischen der unbegrenzten Möglichkeit, nationale Währungen auszugeben, und den strengen Beschränkungen bei der Ausgabe von Bitcoin zu erkennen. Kein „Hodler“ hat bislang eine überzeugende Erklärung dafür geliefert, wie Bitcoin gescheiterte Fiat-Währungen als allgemein akzeptiertes Tauschmittel ablösen soll. Es war diese Verwirrung darüber, was Geld wirklich ist, und über den Unterschied zwischen Geld und Fiat-Währung, die 2021 ein breiteres Interesse an physischem Gold und Silber unterdrückt hat.
Zu dieser Verwirrung kommen strukturelle Veränderungen im Bankensystem hinzu, nämlich die Einführung der Net Stable Funding Ratio (NSFR) nach Basel 3. Die meisten Banken müssen die NSFR inzwischen einhalten; die bemerkenswerte Ausnahme sind bislang die britischen Banken, zumindest bis zum Jahreswechsel. Ziel ist es, sicherzustellen, dass die Verbindlichkeiten einer Bank im Verhältnis zur Finanzierung ihrer Aktiva stabil sind, um so das Risiko von Finanzierungsengpässen und deren systemische Folgen zu verringern. Nach den neuen Regeln muss eine Bank, die wesentliche Positionen in Derivaten aller Art hält, einen Finanzierungsaufschlag hinnehmen. Und selbst wenn eine Bank den Derivatehandel für so profitabel hält, dass sich die Zahlung des Aufschlags lohnt, wird ihr Management kaum bereitwillig Geschäftsfelder ausbauen, die ihrem Ansehen bei den Aufsichtsbehörden schaden könnten.
2021 war daher ein Jahr, in dem die Banken mit der Einführung der NSFR versuchten, ihre Derivatepositionen zu mäßigen, und diese Maßnahmen dürften sich 2022 fortsetzen. Edelmetallbanken werden ihre Verbindlichkeiten aus nicht zugeteilten Edelmetall-Einlagenkonten verringern wollen – das lässt sich einfach durch geänderte Kontobedingungen erreichen. Die Short-Seite regulierter Terminkontrakte lässt sich dagegen nicht per Federstrich beseitigen. Sie muss glattgestellt oder der NSFR-Aufschlag in Kauf genommen werden. Ich vermute, dass die Banken ihre Derivatepositionen zunächst auf regulierte Terminmärkte beschränken werden, weil sich diese aus Reputationssicht leichter verteidigen lassen.
Verglichen mit den außerbörslichen Termingeschäften und Swaps in London sind die regulierten Terminkontrakte der Comex mit etwa einem Achtel der Größe der bei Weitem kleinere Markt. Und wenn die Banken ihr Derivaterisiko verringern, ist zu erwarten, dass das Schrumpfen der Terminmärkte verborgene physische Nachfrage freisetzt. Physische Rohstoffe, einschließlich Edelmetalle, sind nicht reguliert, ein nicht zugeteiltes Bankkonto, das an einen Rohstoffpreis gekoppelt ist, hingegen schon. Für Anleger, die ihr eigenes Geld verwalten, mag das unproblematisch sein, doch jeder regulierte Vermögensverwalter, der im Auftrag von Kunden nicht zugeteilte Goldeinlagen hält, wird diese Möglichkeit verlieren. Und wenn ein Verwalter das Preisrisiko beibehalten möchte, wird er gezwungen sein, ETFs zu kaufen oder seinen Compliance-Beauftragten zu überzeugen, stattdessen eine zugeteilte physische Anlage freizugeben.
Wenn der Londoner Terminmarkt schrumpft, dürfte die Struktur der Comex stärker in den Fokus geraten: Die Kategorie der Swaps sowie die Banken in der Kategorie Produzent/Händler/Verarbeiter/Nutzer werden dort als Nicht-Spekulanten eingestuft, obwohl sie tatsächlich Spekulanten und keine echten Absicherer sind. Auslöser einer solchen Debatte dürfte ein insgesamt nachlassende Marktliquidität sein, wenn der Londoner Markt an Bedeutung verliert, was zu größerer Preisvolatilität und ausgeprägter Backwardation führt, sobald das Derivateangebot versiegt. Und während wir auf die Auswirkungen von Basel 3 auf Edelmetalle verweisen können, dürfen wir die Folgen für andere Rohstoff- und Energiekontrakte nicht außer Acht lassen. Nach den jüngsten globalen Entwertungen der Fiat-Währungen befinden sich viele Rohstoffkontrakte in anhaltender Backwardation. Die Verringerung der Derivateliquidität wird die physischen Engpässe bei Rohstoffen insgesamt gewiss verschärfen und ihre Preise weiter in die Höhe treiben.
 Für die geldpolitischen Entscheidungsträger in den Zentralbanken könnten diese Veränderungen kaum zu einem ungünstigeren Zeitpunkt kommen. Erneute Preissteigerungen bei Rohstoffen und Handelsgütern lassen vernünftigerweise einen weitaus stärkeren Verlust der Kaufkraft staatlicher Währungen auf Verbraucherebene erwarten, als er bisher eingetreten ist. Es scheint daher, dass der Rückgang der Kaufkraft des US-Dollars und anderer Währungen kaum begonnen hat.
Inflationsausblick für den US-Dollar
Zunächst müssen wir Inflation definieren: Sie ist die Zunahme der Geld-, Währungs- und Kreditmenge, die im Allgemeinen durch die gesamten Einlagenverbindlichkeiten des Bankensystems dargestellt wird. Sie ist kein Anstieg der Preise. Veränderungen des allgemeinen Preisniveaus sind die Folge einer Kombination aus Veränderungen der Menge an Depositengeld und Veränderungen darin, in welchem Maße die Öffentlichkeit Depositengeld im Verhältnis zu ihrem Güterbesitz hält. Einlagen können wir statistisch erfassen, menschliches Verhalten dagegen nicht quantifizieren.Doch auch Statistiken dürfen nicht für bare Münze genommen werden. Die Liquidität der Einlagen wird durch Eingriffe der Zentralbank mittels Wertpapierpensionsgeschäften und umgekehrten Pensionsgeschäften (Repos bzw. Reverse Repos, RRPs) gesteuert. Mit einem Repo führt eine Zentralbank dem Finanzsystem gegen als Sicherheit gehaltene Sicherheiten Liquidität zu und erhöht dadurch die großen Einlagen bei den Banken. Die Liquiditätskrise im September 2019 wurde auf diese Weise bewältigt, als die Overnight-Repos der Fed auf einen Rekordwert von 80 Mrd. US-Dollar hochschnellten.
Mit RRPs entzieht eine Zentralbank dem Finanzsystem Liquidität. Sowohl Repos als auch RRPs sind von vorübergehender Natur und haben meist eine Laufzeit über Nacht. Da sie nur vorübergehend sind, müssen wir die Geldmenge M2 für ein zutreffenderes Bild bereinigen, indem wir die Repos abziehen und die Reverse Repos hinzurechnen. Das Ergebnis zeigt Abbildung 3.

Die Repo-Bestände waren im Juli 2020 auf null gesunken, und RRPs wurden erst im vergangenen April bedeutsam. Zusammen erklären sie die Abweichung der blauen Linie von M2 (der roten Linie) seit Dezember 2019. Legt man den jüngsten RRP-Wert von 1.748 Mrd. US-Dollar zugrunde, beträgt das bereinigte M2 rund 23.100 Mrd. US-Dollar. Das entspricht einem Anstieg von 48,2 % bzw. 24,1 % pro Jahr über zwei aufeinanderfolgende Jahre.[ii]
Die derzeit in RRPs verborgene Überschussliquidität ist die Folge nicht gedeckter staatlicher Defizitausgaben. Es sind Staatsausgaben, die als überschüssige Einlagen im Bankensystem enden, ohne dass sie durch die Zeichnung von Staatsschulden durch die Öffentlichkeit ausgeglichen würden. Zur Verschärfung des Problems trägt die quantitative Lockerung (QE) bei: Pensionsfonds und Versicherungsgesellschaften erhalten Depositengeld im Austausch gegen Wertpapiere, die in der Bilanz der Fed landen.
Die Auswirkung dieser Inflation auf die Preise setzt sich in der US-Wirtschaft noch fort. Es ist wichtig zu erkennen, dass die Ausweitung der Bankeinlagen die Hauptursache für den Anstieg der Rohstoff-, Produktions- und Verbraucherkosten und -preise ist und nicht Störungen der Lieferketten. Zentralbanker sind unaufrichtig, wenn sie beteuern, steigende Preise seien ein vorübergehendes Phänomen. Die Ausweitung der Einlagen und der Überschussliquidität, insbesondere seit dem vergangenen April, zeigt uns, dass selbst ohne Veränderungen darin, wie viel Währung die Öffentlichkeit im Verhältnis zu Gütern hält, noch ein erheblicher Verlust an Kaufkraft des Dollars bevorsteht. Und die neokeynesianischen Argumente, eine nachlassende Nachfrage werde das Gleichgewicht zwischen Angebot und Nachfrage bei Konsumgütern wiederherstellen, sind unzutreffend.
Wir gehen daher mit der Aussicht auf weitere Beschleunigungen der Produktionskosten und der Verbraucherpreise in das Jahr 2022. Dass die Zinsen deutlich zu steigen beginnen werden, ist gewiss. Schon jetzt, bei einem jährlichen Anstieg des US-Verbraucherpreisindex von 6,8 %, akzeptieren etablierte Anleger eine negative Realrendite von 5,4 % auf zehnjährige US-Staatsanleihen. Und für diejenigen, die John Williams’ Shadowstats.com verfolgen, wo die Verbraucherpreissteigerung „im Einklang mit den Methoden der Berichterstattung zum Gesamt-VPI vor 1980“ mit 14,9 % berechnet wird, beträgt die Realrendite der zehnjährigen Anleihe minus 13,5 %![iii]
Wie weit die Zinsen in den kommenden Monaten steigen werden, ist noch nicht klar, doch es ist wahrscheinlich, dass sie deutlich stärker und früher steigen, als derzeit eingepreist ist. Zudem soll das Auslaufenlassen der QE beschleunigt werden, was auf Umwegen die Unterstützung der Staatsfinanzierung durch die Fed verringert. Ohne diese Unterstützung werden die Märkte mit nahezu völliger Sicherheit zumindest weniger negative Realrenditen auf Staatsanleihen verlangen, was die Nominalrenditen erheblich nach oben treiben würde. Der Schock einer Bewegung hin zur Marktrealität könnte gewaltig und unerwartet sein.
Höhere Nominalrenditen bei Anleihen bedeuten erhebliche Anlageverluste für Anleihenportfolios, und auch die Grundlage der Aktienbewertungen wird stark untergraben. Ein ausgeprägter Bärenmarkt bei allen Finanzanlagen wird mit jedem Tag wahrscheinlicher. Zudem bedrohen höhere Kreditkosten die Zombie-Unternehmen, die auf ihre Kredite keine ausreichenden Erträge erzielen können. Es ist eine Lage, die die Fed zu vermeiden versucht hat, indem sie mit QE niedrige Anleiherenditen und hohe Marktwerte stützte.
Mit dem Beschluss, die monatlichen QE-Impulse zu verringern, ist ein Bärenmarkt bei Finanzanlagen wahrscheinlicher geworden. Um dem entgegenzuwirken, wird die Fed die QE wohl erneut ausweiten, um die Marktpreise zu stützen, wie sie es im März 2020 tat. Doch QE und die Rückkehr dazu ist unverhohlenes Gelddrucken, das die Kaufkraft des Dollars nur noch weiter untergraben und letztlich eine noch höhere Ausgleichsrendite bei Anleihen erfordern kann: Es ist nicht mehr als ein vorübergehendes Pflaster auf einer eiternden Wunde.
Ein sich entwickelnder Einbruch der Wirtschaftstätigkeit infolge höherer Nominalzinsen wird zudem das Defizit der Bundesregierung vergrößern, indem er die Steuereinnahmen verringert und die Sozialausgaben erhöht. Keine heutige Regierung, insbesondere nicht die Biden-Regierung, hat ein Mandat, dieses Problem anzugehen, und wir müssen aus dieser Entfernung annehmen, dass es sich nur durch die Ausgabe weiterer Schulden zu immer höheren Renditen lösen lässt.
Die Lage gleicht derjenigen, vor der ein früher Proto-Keynesianer, John Law, im Jahr 1720 stand. Um seine Mississippi-Blase aufrechtzuerhalten, stützte er den Aktienkurs, indem er seine Währung, den Livre, großzügig ausgab, um am Markt Aktien zu kaufen, was er als Kontrolleur der Währung tun konnte. Es dauerte nicht lange, bis die Kaufkraft des Livre vollständig untergraben war.
Während sich die gegenwärtige Lage des Dollars entfaltet, dürfte seine Kaufkraft ähnlich sinken wie die des französischen Livre vor drei Jahrhunderten. Es gibt jedoch auch ein hässliches systemisches Problem im Netz der Geschäftsbanken, das wir nur verstehen können, wenn wir unseren Blick auf Europa richten.
Der drohende Zusammenbruch des Euro
Wie die Fed sträubt sich auch die EZB gegen Zinserhöhungen, obwohl die Erzeuger- und Verbraucherpreise stark steigen. Die Verbraucherpreisinflation in der Eurozone wurde zuletzt mit 4,9 % erfasst, wodurch die reale Rendite der fünfjährigen deutschen Staatsanleihe minus 5,5 % beträgt. Die deutschen Erzeugerpreise stiegen im Oktober jedoch um 19,2 % gegenüber dem Vorjahr. Es kann kein Zweifel daran bestehen, dass sich die Erzeugerpreise noch nicht vollständig in den Verbraucherpreisen niedergeschlagen haben und dass die steigenden Verbraucherpreise noch einen weiten Weg vor sich haben, was die Beschleunigung der Geldentwertung durch die EZB in den vergangenen Jahren widerspiegelt.[iv]Daher werden die Negativzinsen real nicht nur bereits stärker negativ, sondern sie werden aufgrund der steigenden Erzeuger- und Verbraucherpreise noch weiter in einen Rekordbereich im Minus vordringen. Sofern sie den Euro nicht gänzlich seinem Schicksal an den Devisenmärkten überlässt, wird die EZB gezwungen sein, einen Anstieg ihres Einlagensatzes von derzeit −0,5 % zuzulassen, um die Abwertung des Euro auszugleichen. Und angesichts des enormen Ausmaßes der jüngsten Geldmengenausweitung müssten die Eurozinsen erheblich steigen, um eine stabilisierende Wirkung zu entfalten.
Der Euro teilt dieses Problem mit dem Dollar. Doch selbst wenn die Zinsen nur in einen leicht positiven Bereich stiegen, müsste die EZB ihre Geldschöpfung beschleunigen, nur um die hoch verschuldeten Regierungen der Eurozone über Wasser zu halten. Die Devisenmärkte werden die sich entwickelnde Lage zwangsläufig erkennen und den Euro bestrafen, sowohl wenn die EZB die Zinsen nicht anhebt, als auch wenn sie es tut. Der Kursverfall des Euro wird sich nicht auf die Wechselkurse gegenüber anderen Währungen beschränken, die in unterschiedlichem Maße vor ähnlichen Dilemmata stehen, sondern wird gemessen an den Preisen für Rohstoffe und lebensnotwendige Güter besonders ausgeprägt sein. Man kann argumentieren, dass die Abwertung des Euro an den Devisenmärkten bereits begonnen hat.
Es gibt jedoch einen weiteren Faktor, der im Allgemeinen nicht ausreichend gewürdigt wird: die enorme Größe des Euro-Repomarkts und die Gefahr, die steigende Zinsen für ihn darstellen. Die Nachfrage nach Sicherheiten, gegen die Liquidität beschafft werden kann, hat zu einer erheblichen Geldmengenausweitung geführt, wobei der Repomarkt nicht, wie in anderen Bankensystemen, als marginales Instrument des Liquiditätsmanagements dient, sondern als eine sich ansammelnde Kreditquelle. Dies wird in Abbildung 4 veranschaulicht, die eine Umfrage der ICMA unter 58 führenden Instituten im Eurosystem zeigt.[v]

Das Gesamtvolumen dieser Form der kurzfristigen Finanzierung stieg bis Dezember 2019 auf 8,31 Billionen € an ausstehenden Kontrakten. Die Sicherheiten umfassen alles von Staatsanleihen und Schatzwechseln bis hin zu vorab gebündelten Schuldtiteln von Geschäftsbanken. Laut der ICMA-Umfrage ist die Doppelzählung, bei der Repos durch umgekehrte Repos (Reverse Repos) aufgerechnet werden, minimal. Das ist von Bedeutung, wenn man bedenkt, dass ein Reverse Repo die Gegenseite eines Repos ist; da die Repos zusätzlich zu den erfassten Reverse Repos bestehen, ist die Summe beider ein gültiges Maß für die Größe des Repo-Marktes. Der Wert der Repos, die im Rahmen geldpolitischer Operationen mit Zentralbanken abgeschlossen wurden, war in der Umfrage nicht enthalten und bleibt „sehr beträchtlich“. Repos mit Zentralbanken im Rahmen der gewöhnlichen Finanzierung sind hingegen enthalten.[vi]
Selbst ohne die Zentralbank-Repos im Zusammenhang mit geldpolitischen Operationen dürfte diese Zahl heute mit ziemlicher Sicherheit deutlich über 10 Billionen € liegen, angesichts der beschleunigten Geldmengenausweitung seit der ICMA-Umfrage und wenn man Teilnehmer jenseits der 58 erfassten Händler berücksichtigt. Ein wichtiges Element dieses Marktes sind die Zinssätze: Bei einem Einlagensatz der EZB von minus 0,5 % können sich die Banken Euro-Liquidität kostenlos beschaffen.
Die Kostenfreiheit des Repo-Geldes wirft die Frage nach den Folgen auf, falls der Einlagensatz der EZB wieder in den positiven Bereich gezwungen wird. Der Repo-Markt dürfte dann schrumpfen, was einem Rückgang der ausstehenden Bankkredite gleichkommt. Die Banken wären gezwungen, Vermögenswerte aus ihren Bilanzen zu veräußern. Das würde alle negativen Anleiherenditen in den positiven Bereich und darüber hinaus treiben und die Kontraktion der Bankkredite weiter beschleunigen, da die Werte der Sicherheiten einbrechen. Zudem dürfte die mit dem Rückzug der Repo-Finanzierung verbundene Kontraktion der Bankkredite mit ziemlicher Sicherheit rasch eine Liquiditätskrise in einer Bankengruppe mit außergewöhnlich hoher Bilanzhebelung auslösen.
Hinzu kommt die Frage der Qualität der Sicherheiten. Während die US-Notenbank als Repo-Sicherheiten nur Wertpapiere von sehr hoher Qualität akzeptiert, wird bei den nationalen Zentralbanken der Eurozone und der EZB nahezu alles akzeptiert – das musste so sein, als Griechenland und die übrigen PIGS-Staaten gerettet wurden. Und die verdeckten Rettungen italienischer Banken, bei denen zweifelhafte Kredite zu Repo-Sicherheiten gebündelt wurden, waren der Weg, sie aus den Bilanzen der nationalen Banken zu entfernen und im TARGET2-System zu verbergen.
Die Folge ist, dass die ersten Repos, die von privaten Gegenparteien nicht verlängert werden, jene mit schlechten oder zweifelhaften Sicherheiten sind. Wir wissen nicht, wie hoch der Umfang ist. Doch angesichts des Anreizes für die nationalen Aufsichtsbehörden in den PIGS-Staaten, notleidende Kredite als bonitätsstark einzustufen, damit sie als Repo-Sicherheiten dienen konnten, dürften die Beträge erheblich sein. Nachdem die nationalen Zentralbanken diese schlechten Sicherheiten akzeptiert haben, können sie sie aus Furcht vor einer Bankenkrise in ihrem eigenen Zuständigkeitsbereich nicht mehr zurückweisen. Darüber hinaus müssen sie voraussichtlich zusätzliche Repo-Sicherheiten akzeptieren, wenn diese von privaten Gegenparteien abgelehnt werden und Bankenpleiten verhindert werden sollen.
Die betroffenen Summen sind größer als die zusammengefassten Bilanzen der EZB und der nationalen Zentralbanken.
Die Krise infolge steigender Zinsen in der Eurozone wird sich von jener an den US-Dollar-Märkten unterscheiden. Da die global systemrelevanten Banken (G-SIBs) der Eurozone mit einer Hebelung von bis zu dem Dreißigfachen, gemessen als Verhältnis von Aktiva zu Eigenkapital, aufgestellt sind, dürften bereits Anleiherenditen von kaum mehr als einigen wenigen Prozent das gesamte Euro-System zum Einsturz bringen. Das systemische Risiko würde sich auf Japan ausbreiten, wo die G-SIBs ähnlich stark gehebelt sind, auf das Vereinigte Königreich und die Schweiz und schließlich auf die USA und China, die über die operativ am wenigsten gehebelten Bankensysteme verfügen.
Es würde erfordern, dass die großen Zentralbanken die größte Rettungsaktion für ein Bankensystem starten, die es je gab und die die Lehman-Krise in den Schatten stellen würde. Die dafür notwendige Ausweitung von Währung und Kredit durch das Netzwerk der Zentralbanken ist unvorstellbar und käme zu der massiven Geldmengenausweitung der letzten zwei Jahre hinzu. Somit steht ein Zusammenbruch der Kaufkraft des gesamten Systems der Papierwährungen in Aussicht, ebenso wie der Werte von allem, was davon abhängt. Der einzig sichere Ausweg für den Normalbürger besteht darin, das Geld der Geschichte physisch zu besitzen, das nicht verfälscht werden kann und das, wenn die staatliche Geldtheorie erneut widerlegt wird, zum einzig akzeptablen Tauschmittel wird. Das sind physisches Gold und Silber.
Geopolitische Faktoren
In diesem Jahrtausend hat sich Kiplings „Great Game“ aus dem Zentralasien des neunzehnten Jahrhunderts und dem Nahen Osten heraus bewegt und ist wirklich global geworden: Auf der einen Seite stehen Amerika und seine engen Verbündeten der „Five Eyes“, auf der anderen Seite eine Koalition aus China und Russland. Zufällig stehen die beiden Hauptakteure auch in Geld- und Währungsfragen auf unterschiedlichen Seiten: China und Russland haben die Kontrolle über das weltweit vorhandene physische Gold an sich gebracht, während Amerika darauf besteht, dass Gold in modernen Währungssystemen keine Rolle spielt.An anderer Stelle habe ich dargelegt, dass China heimlich enorme Mengen an Gold angehäuft hat, vermutlich mindestens 20.000 Tonnen, möglicherweise sogar mehr, und dass seine Bürger weitere 17.000 Tonnen angesammelt haben.
Kurz gefasst stellt sich die Beweislage wie folgt dar: Die Volksbank von China wurde 1983 per Verordnung damit beauftragt, die Gold- und Silberbestände des Staates zu erwerben und zu verwalten, als Erweiterung ihres Devisenmonopols. Folglich hatte die PBOC während des Bärenmarktes von 1981 bis 2002 freie Bahn beim Goldkauf, während es chinesischen Bürgern untersagt war, eines der beiden Metalle zu besitzen. Im Jahr 2002 wurde die Shanghai Gold Exchange gegründet, und das Verbot des Gold- und Silberbesitzes für die Öffentlichkeit wurde aufgehoben. Die Kommunistische Partei warb sogar für die Vorteile des Besitzes von Gold und erzeugte so eine beträchtliche Nachfrage in der Bevölkerung – daher der auf 17.000 Tonnen geschätzte private Besitz.
Zugleich investierte der Staat massiv in Bergbau und Raffination. Dadurch wurde China aus dem Nichts zur mit Abstand größten Goldbergbaunation und hat diese Position bis heute behauptet. Es durfte kein Gold exportiert werden, und die einzigen chinesischen Barren, die in den Schweizer Raffinerien ankamen, waren sehr wenige und wurden vermutlich geschmuggelt.
Wir können die Zahlen zwar nicht mit Sicherheit bestimmen, doch der Beleg dafür, dass die Kommunistische Partei der Anhäufung von Gold und, in geringerem Maße vielleicht, von Silber Priorität eingeräumt hat und nun ein hohes Maß an monopolistischer Kontrolle über die asiatischen Goldmärkte ausübt, ist unwiderlegbar.
Ebenso hat Präsident Putin der Anhäufung von Gold Priorität eingeräumt, wobei seine Überlegungen teilweise von den amerikanischen und IWF-Sanktionen infolge der russischen Invasion in der Ukraine 2014 bestimmt waren. Russlands strategische Verwundbarkeit liegt in der Bezahlung seiner Energieverkäufe, die überwiegend in Dollar erfolgt – der Währung seines Feindes. Darüber hinaus verfügen die USA im Rahmen des Korrespondenzbankensystems über Erkenntnisse zu jedem Dollar, den Russland hält, und zu allen seinen Dollartransaktionen. Putins Antwort bestand darin, die durch Energie- und Rohstoffexporte erworbenen Dollar zugunsten von Gold und anderen Währungen abzustoßen.
Russlands politische Strategie besteht darin, sich über die Shanghaier Organisation für Zusammenarbeit und andere asiatische politische Zusammenschlüsse eng mit China zu verbünden, um gemeinsam die eurasische Landmasse und damit den Großteil der Weltbevölkerung zu kontrollieren. Als Energielieferant mit Schlüsselrolle für Westeuropa treibt Russland einen Keil zwischen Amerika und das Vereinigte Königreich auf der einen Seite und deren NATO-Partner auf der anderen. Derzeit droht es an der Ostflanke der Ukraine mit militärischer Gewalt, doch die Absicht dürfte eher darin bestehen, die Interessen der EU-Mitgliedstaaten auszunutzen und die EU aus dem Einflussbereich der USA herauszulösen.
Ebenso droht China mit militärischer Gewalt in Bezug auf Taiwan und das Südchinesische Meer. Auch dies soll Druck auf Amerika ausüben. Der gemeinsame Faktor ist die Einschätzung der Biden-Regierung durch Russland und China, die sie offenbar für grundlegend schwach halten.
Im Hinblick auf Gold und Silber lässt sich die aktuelle geopolitische Lage wie folgt zusammenfassen: Russland, China und ihre asiatischen Verbündeten sind der Marktbeherrschung bei physischem Gold gemeinsam schon sehr nahe gekommen. Sie testen nun die Biden-Regierung, und Putin hat die klare Absicht, Amerika von Westeuropa zu isolieren. Unterdessen verfolgt die Fed eine Geldpolitik, die, sofern sie nicht umgekehrt wird (wofür es kein denkbares Mandat gibt), aufgrund der goldfreundlichen Politik Chinas und Russlands unweigerlich wirtschaftliche Macht an diese beiden Länder übergeben wird. Und sollten Amerika und seine Verbündeten ungemütlich werden, haben China und Russland durch ihre gemeinsame Dominanz über physisches Gold und dessen Märkte die Mittel, den ungedeckten Fiat-Dollar zu zerstören.
Silber
Silber scheint erheblich fehlbewertet zu sein. Mehrere Faktoren führen zwangsläufig zu diesem Schluss.Laut dem Silver Institute stieg das physische Angebot im Jahr 2021 gegenüber dem schwachen Jahr 2020 um 8 % auf 1.056 Millionen Unzen, liegt damit aber weiterhin unter der Produktion der Jahre 2014 bis 2016. Die Nachfrage hingegen ist in diesem Jahr um 15 % auf 1.033 Mio. Unzen gestiegen, sodass nur ein marginaler Überschuss von 23 Mio. Unzen verbleibt. Es stellt sich naheliegenderweise die Frage nach den Nachfragemustern der kommenden Jahre, in denen die Investitionen in nicht fossile Energie und Elektrizität zunehmend an Tempo gewinnen. Für Silber lassen sich die steigende Nachfrage nach Elektrofahrzeugen und die Aufrüstung der Mobilfunknetze auf 5G zur Nachfrage aus der Photovoltaik hinzurechnen. Eine Prognose des Gleichgewichts von Angebot und Nachfrage ist bei Silber stets schwierig, da sich die Verwendung erheblich und unvorhersehbar ändern kann (man denke an die Fotografie), doch erscheint die Annahme vernünftig, dass Silber zu einer kleinen Gruppe von Gewinnern der globalen Umweltpolitik gehören wird.
Der Bergbausektor sieht sich in vielen Ländern zusätzlichen Kostenbelastungen gegenüber, da er seine Betriebe an Vorschriften und Leitlinien zu Umwelt, Soziales und Unternehmensführung (ESG) anpassen muss. Internationale Bergbauunternehmen werden bei der Kapitalbeschaffung behindert, wenn sie diese nicht einhalten, selbst für ihre Minen in Ländern, die ihre ESG-Politik noch nicht nach westlichen Standards formuliert haben. Höhere Kosten, wie sie etwa durch die Einhaltung von ESG-Vorgaben entstehen, dürften Minen dazu zwingen, höhere Erzgehalte abzubauen, um den Cashflow zu halten. Erzen mit niedrigerem Gehalt wird daher nur dann ein Wert zukommen, wenn die Preise schneller steigen als die Kosten. Die Wirkung von ESG wird die längerfristigen Prognosen für das Minenangebot daher voraussichtlich nach unten korrigieren.
Lithium, Uran und Kupfer, drei weitere Nutznießer von ESG, verzeichneten 2021 steigende Preise. Der Preis für Lithiumcarbonat ist seit Januar um 520 % gestiegen, Uran legte um 54 % zu, und Kupfer stieg um 25 %, zusätzlich zu einem kräftigen Anstieg seit März 2020. Im Fall von Silber ist ein Schwankungsfaktor die Investition in ETFs, die sich im letzten Jahrzehnt zwischen 200 und 300 Mio. Unzen bewegt hat. Im Gegensatz zu Lithium, Uran und Kupfer ist der Silberpreis in diesem Jahr um 15 % gesunken.
Als Maßstab für das Gesamtinteresse ist die physische Silbernachfrage jedoch nur die Spitze eines weitaus größeren Derivate-Eisbergs. Laut der Bank für Internationalen Zahlungsausgleich belaufen sich ausstehende Termingeschäfte und Swaps zwischen Edelmetallbanken auf rund 3.750 Mio. Unzen-Äquivalent, hinzu kommen weitere Verbindlichkeiten zwischen Banken und ihren Einlegern mit nicht zugeteilten Konten. Darüber hinaus gibt es 715 Mio. Papierunzen im regulierten Comex-Silberkontrakt, was zusammen mit anderen regulierten Börsen auf mindestens 4.500 Mio. Unzen zusätzliche Long-Positionen in Derivaten schließen lässt. Das ist das 20-Fache der geschätzten physischen Netto-Investitionsnachfrage dieses Jahres. Dabei sind regulierte und unregulierte Optionen noch nicht berücksichtigt.[vii]
Während die industrielle Nachfrage nach Silber offenbar deutlich steigen wird, ist auch die Bewertung von Silber in Papierwährungen mit einem Achtzigstel des Goldpreises in einer Zeit zunehmender Preisinflation, treffender als Währungsentwertung zu verstehen, anomal. Die verfehlte Geldpolitik garantiert mittlerweile praktisch das Ende der Papierwährungen, und die einzige Rettung wird darin bestehen, sie durch glaubwürdige Goldsubstitute zu ersetzen oder in solche umzuwandeln, da die meisten Zentralbanken zumindest etwas Gold in ihren Reserven halten.
Vor diesem Hintergrund wird physisches Silber als Grundlage für Münzgeld wieder eine monetäre Rolle übernehmen. Sein Vorkommen in der Erde im Verhältnis zu Gold soll weniger als das Zehnfache betragen, und sein historisches Verhältnis unter bimetallischen Standards lag bei etwa fünfzehn zu eins. Der Niedergang der Papierwährungen dürfte das Gold-Silber-Verhältnis in Richtung dieser Werte lenken, sodass das aktuelle Verhältnis von achtzig zu eins eine offenkundige Anomalie ist.
Sofern keine unmittelbare Krise des Papiergeldsystems eintritt, dürften Änderungen in der bilanziellen Behandlung von Derivaten durch die Banken zu einem Rückgang der offenen Positionen führen. Die Einführung der Net Stable Funding Ratio (NSFR) nach Basel 3 soll Derivaterisiken generell begrenzen. Der im Laufe der Zeit erfolgende Rückzug der Banken aus dem Handelsgeschäft aufgrund der NSFR wird die Liquidität sowohl bei außerbörslichen (OTC) als auch bei regulierten Derivaten verringern und zu stärkeren Preisschwankungen führen. Zudem dürfte der Rückgang ausstehenden Papiersilbers das schwindende Papierangebot in eine höhere physische Nachfrage übersetzen.
Anekdotischen Hinweisen zufolge reichen die Auftragsbücher der Raffinerien für Silber derzeit bis Mitte 2022, wobei große industrielle Abnehmer sich hektisch um Lieferungen bemühen. Jeder Anstieg der monetären Nachfrage dürfte daher überproportional auf den Silberpreis nach oben wirken.
Zusammenfassung und Ausblick
Das zu Ende gehende Jahr war für Anleger in Edelmetalle ein schlechtes Jahr. Doch „Stacker“, die die nächste Finanzkrise erwarten, werden sich über den unerwarteten Glücksfall freuen, den ihnen die Preisdrückung durch die Bullion-Banken beschert. Naive Anleger, sofern sie überhaupt ein rudimentäres Verständnis von monetärer Inflation hatten, wurden in Kryptowährungen gelenkt. Gold und Silber blieben jenen überlassen, die echten Schutz vor den bevorstehenden monetären und wirtschaftlichen Entwicklungen suchen. Darüber hinaus haben sich die politischen Planer und ihre Epigonen, die die Märkte steuern, entweder nicht bereit gezeigt, die Tatsachen zur Inflation anzuerkennen, oder sie sind schlicht ahnungslos.Das Establishment hat gewöhnlichen Menschen ein Zeitfenster eröffnet, um sich gegen die finanziellen und wirtschaftlichen Ereignisse abzusichern, die nun so offensichtlich vor ihnen liegen. Wer grundlegende wirtschaftliche Zusammenhänge versteht und gesunden Menschenverstand einsetzt, weiß, dass die Zinsen nun steigen werden, und zwar bald. Angesichts außergewöhnlich hoher negativer Anleiherenditen sind die Finanzmärkte für dieses Szenario falscher bewertet als zu jedem anderen Zeitpunkt der aufgezeichneten Geschichte.
Es kann kaum Zweifel daran geben, dass die Zentralbanken im Umgang mit dem unvermeidlichen Marktschock, der bevorsteht, weiterhin immer größere Mengen ihrer Währungen ausgeben werden, in dem vergeblichen Versuch, ihre Volkswirtschaften zu stabilisieren und die Defizite der Staaten zu decken. Und angesichts des zunehmend wahrscheinlichen Zusammenbruchs des Eurosystems und seiner Geschäftsbanken können wir eine inflationäre „Whatever it takes“-Reaktion der EZB erwarten.
Während ihre Welt um sie herum zusammenbricht, werden die Zentralbanker wie der sprichwörtliche Elefant im Porzellanladen agieren und mit wachsender Panik ihre Glaubwürdigkeit und ihre Währungen noch stärker zerstören. Vor diesem Hintergrund werden Käufer von physischem Gold und Silber nicht deshalb kaufen, weil sie sich einen Gewinn davon versprechen, sondern um angesichts des drohenden Chaos etwas zu bewahren. Ausgelöst wird dieses Chaos durch steigende und dann in die Höhe schnellende Zinsen, während die Zeitpräferenzen der Währungen eskalieren und ihre Kaufkraft zusammenbricht.
[i] Aus „There are bad times just around the corner“. Der Zweizeiler besagte, dass das Elend bleiben wird, doch er beschreibt treffend die Auswirkungen der Inflation.
[ii] Zum Zeitpunkt der Erstellung lag M2 für November noch nicht vor. Es wird daher angenommen, dass es gegenüber dem Oktoberwert moderat gestiegen ist.
[iii] Siehe FLASH (10. Dez.) unter www.shadowstats.com
[iv] Die Bilanz des Eurosystems, also die der EZB zuzüglich der nationalen Zentralbanken, ist von 4.500 Mrd. € im Dezember 2019 auf heute 8.500 Mrd. € gestiegen.
[v] ICMA European repo market survey No. 38.
[vi] Die konsolidierte Zentralbankbilanz des Eurosystems weist Ende 2020 „Wertpapiere für geldpolitische Zwecke“ in Höhe von insgesamt 3,694 Billionen € sowie „Verbindlichkeiten gegenüber Kreditinstituten im Euro-Währungsgebiet aus geldpolitischen Operationen …“ in Höhe von insgesamt 3,489 Billionen € aus. Repo- und Reverse-Repo-Geschäfte sind in diesen Zahlen enthalten und stellen auf der Passivseite einen Anstieg von 93 % gegenüber 2019 dar. Dies belegt die zunehmende Liquiditätsunterstützung für Geschäftsbanken, die zu einem großen Teil über die Repo-Märkte erfolgt, und zeigt, dass die ausstehenden Repos erheblich höher sind als zum Zeitpunkt der oben genannten ICMA-Umfrage.
[vii] Siehe die BIS-Gesamtwerte für OTC-Derivate unter https://stats.bis.org/statx/srs/table/d5.2
[iii] Siehe FLASH (10. Dez.) unter www.shadowstats.com
[iv] Die Bilanz des Eurosystems, also die der EZB zuzüglich der nationalen Zentralbanken, ist von 4.500 Mrd. € im Dezember 2019 auf heute 8.500 Mrd. € gestiegen.
[v] ICMA European repo market survey No. 38.
[vi] Die konsolidierte Zentralbankbilanz des Eurosystems weist Ende 2020 „Wertpapiere für geldpolitische Zwecke“ in Höhe von insgesamt 3,694 Billionen € sowie „Verbindlichkeiten gegenüber Kreditinstituten im Euro-Währungsgebiet aus geldpolitischen Operationen …“ in Höhe von insgesamt 3,489 Billionen € aus. Repo- und Reverse-Repo-Geschäfte sind in diesen Zahlen enthalten und stellen auf der Passivseite einen Anstieg von 93 % gegenüber 2019 dar. Dies belegt die zunehmende Liquiditätsunterstützung für Geschäftsbanken, die zu einem großen Teil über die Repo-Märkte erfolgt, und zeigt, dass die ausstehenden Repos erheblich höher sind als zum Zeitpunkt der oben genannten ICMA-Umfrage.
[vii] Siehe die BIS-Gesamtwerte für OTC-Derivate unter https://stats.bis.org/statx/srs/table/d5.2
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney sichert jedoch nicht zu, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.