
Silber erreicht neue Jahrestiefs, während Gold droht nachzuziehen. Trotz der wirtschaftlichen und schuldenbedingten Verschlechterung, die zu einer globalen Krise führt, bleiben Edelmetalle das Spielzeug der Papierhändler.
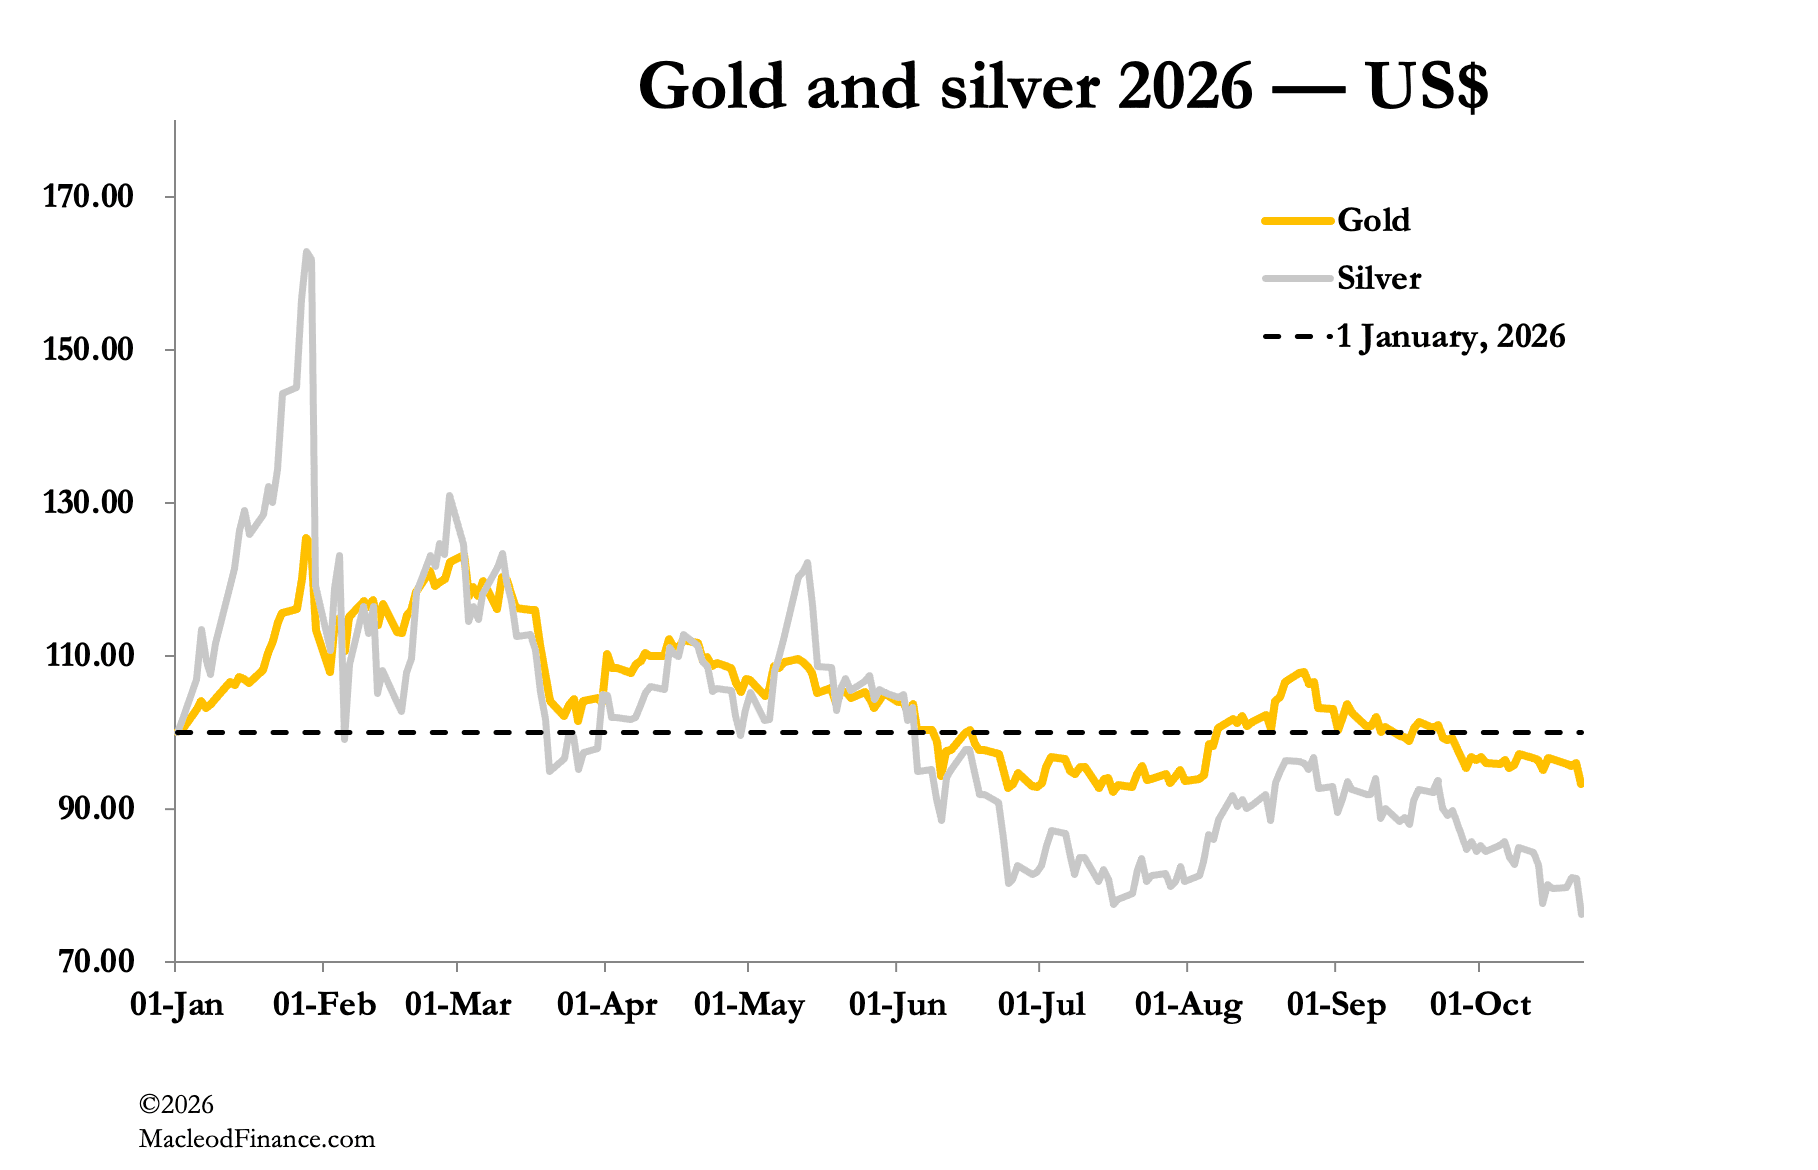
Betrachtet man die obige Grafik, die den Rückgang von Gold und Silber im Verlauf des Jahres 2026 zeigt, würde man nicht meinen, dass die Welt vor die Hunde geht. Stattdessen spiegeln die Gold- und Silberpreise ein sinkendes Risiko wider, in Unkenntnis der Tatsachen. Derzeit entsteht die Gelegenheit für Leerverkäufer, die Edelmetallpreise zu drücken, durch eine Pause im Anstieg der Anleiherenditen, die die Angst mindert, während die Ölpreise moderat steigen.
Die Rendite der zehnjährigen US-Staatsanleihe ist zurückgegangen, was wie eine normale Korrektur aussieht, begünstigt durch geringfügige Portfolioumschichtungen aus Aktien, die sichtbar unter Druck stehen:
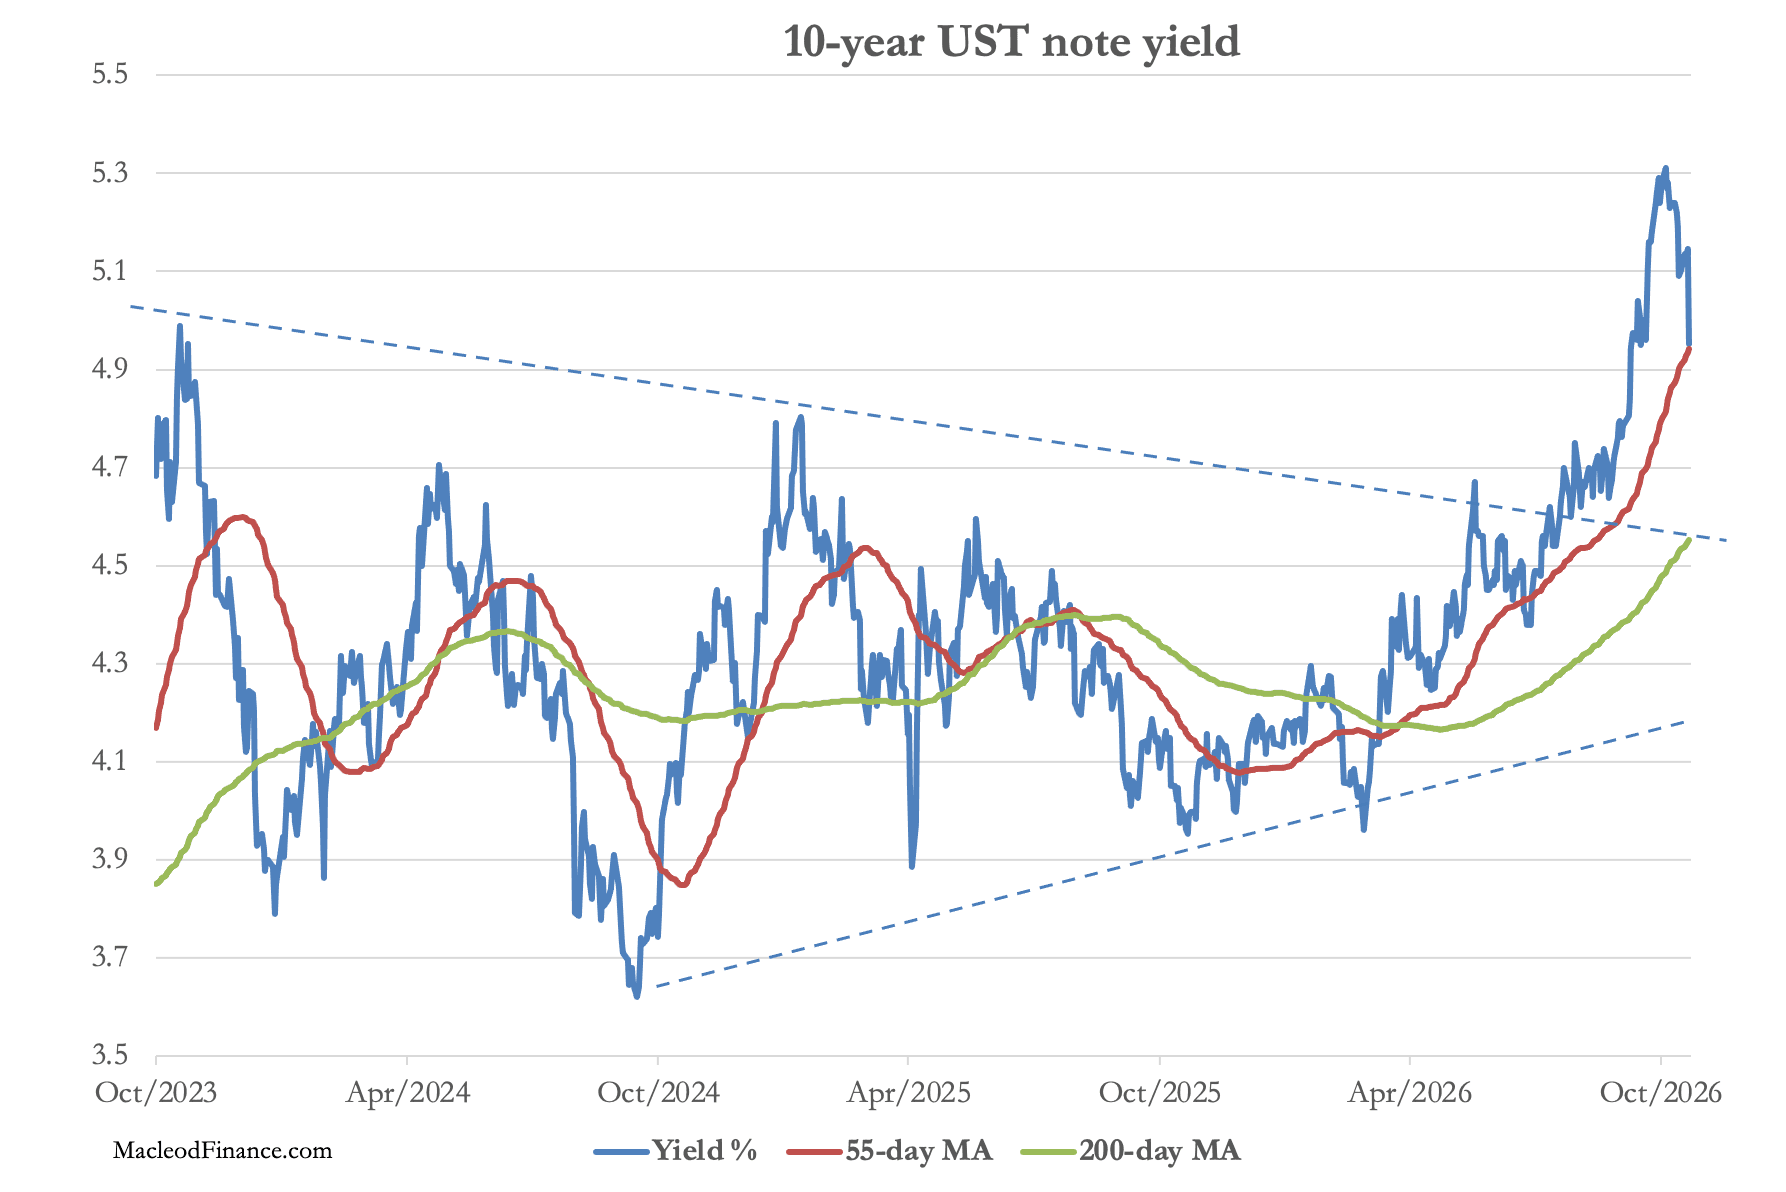
Dies erweckt den Anschein, dass an den Anleihemärkten wieder Stabilität einkehrt, und mit Ausnahme der französischen OATs, deren Renditen weiter gestiegen sind, haben auch alle übrigen Anleiherenditen der G7 nachgegeben.
Die westliche Unterstützung für die Ukraine schwindet, nachdem die USA versucht haben, Selenskyj zum Eingeständnis der Niederlage zu bewegen. Nun ist von einem Dreiertreffen beim APEC-Gipfel in China Mitte November die Rede, bei dem womöglich Fortschritte in der Persischen-Golf-Krise sowie bei der Aufteilung der Ukraine erzielt werden könnten. Die Angst ist auf dem Rückzug, ebenso die Gold- und Silberhändler.
Zumindest möchten die Edelmetallbanken, dass Sie das glauben. Sie erzielen Handelsgewinne, indem sie auf der Gegenseite von Gier und Angst der Öffentlichkeit stehen. Heute herrscht die Angst, das Spiel sei für Gold und Silber vorbei, was es den Marktmachern erlaubt, in London und New York netto long in Papiergold und -silber zu gehen. Haben sie dann „die Trottel“ abgeschüttelt, können sie mit ihren Long-Positionen die nächste Aufwärtsfahrt genießen und Anleger an der Marktspitze zu Optimisten machen. Und das Ganze von vorn.
Dieses Spiel wird seit Mitte der Achtzigerjahre gespielt, und für die Edelmetallbanken war es äußerst profitabel. Deshalb raten wir bei MacleodFinance unseren Abonnenten davon ab, eine Trading-Mentalität anzunehmen – werden Sie nicht zum Kanonenfutter eines Komplotts des Establishments.
Es gibt zwei weitere Probleme zu überwinden: die makroökonomische Analyse, die die Märkte antreibt, und die Regierungspropaganda über die wahre Lage im Nahen Osten. Ein makroökonomischer Konsens treibt die Märkte, bis er versagt, was periodisch geschieht. Regierungspropaganda ist ein tückischerer Gegner, weil ihr weithin geglaubt wird. Was auch immer das Tagesgeschehen bringt: Der einzige Weg, sein Vermögen in diesen sehr schwierigen Zeiten zu schützen, ist der stetige Aufbau von Beständen, wobei man Kursrückgänge als Gelegenheit begrüßt, mehr Gold und Silber zu horten. Ein gutes Beispiel für eine ähnliche Situation wie die heutige waren die Jahre 1973—1974, als die OPEC ihre Referenzpreise zweimal anhob:
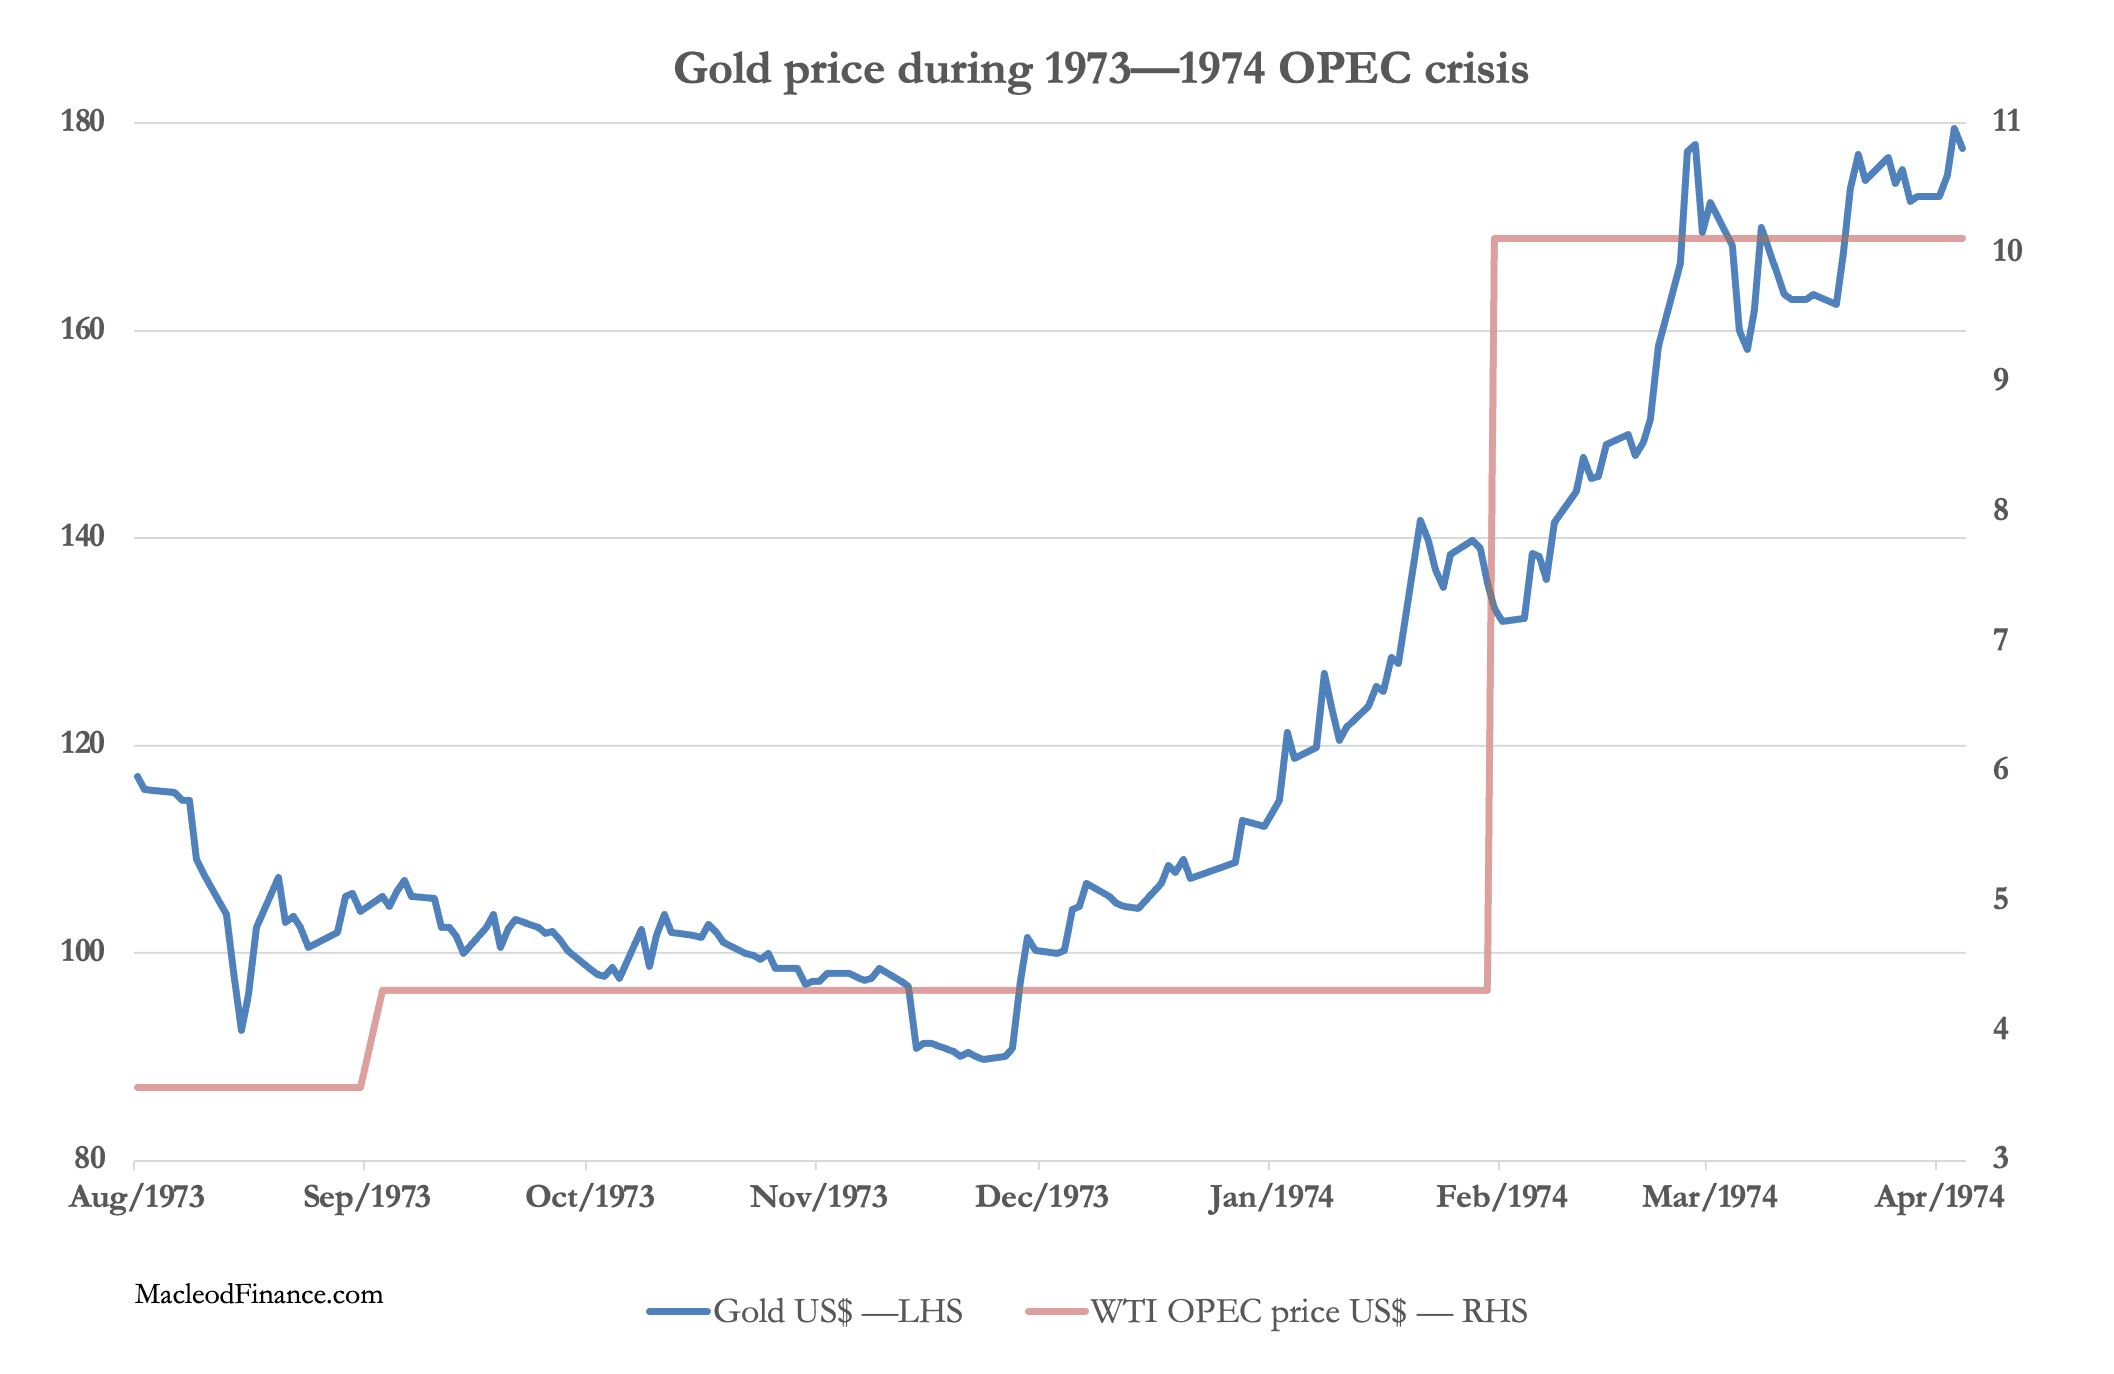
Nach der ersten Erhöhung des OPEC-Preises fiel Gold weiter auf 90 US-Dollar. Dann, vor der zweiten Erhöhung, die im Voraus erwartet wurde, begann Gold zu steigen, und als der Referenzpreis um mehr als das Doppelte angehoben wurde, hatte sich Gold bis Anfang April gegenüber seinem Dezembertief verdoppelt.
Die globale Lage war damals weitaus gesünder, mit einer durchschnittlichen Schuldenquote der G7 von nur 27 % des BIP gegenüber 125 % heute. Warum also dümpeln Gold und Silber heute dahin, obwohl die Lage nachweislich schlechter ist? Mit einem Wort: Selbstgefälligkeit.
Selbstgefälligkeit gegenüber den Inflationsfolgen, gegenüber Anleiherenditen und Schuldenfallen. Selbstgefälligkeit gegenüber den Folgen für Märkte, die eine Kreditblase genießen. Selbstgefälligkeit gegenüber den Folgen für Hersteller und Zombie-Schuldner. Und die Weigerung, sich der Frage zu stellen: Wie kommen wir bloß aus dieser Mutter aller Krisen heraus?