
Anleger vermuten zunehmend, dass die Finanzmärkte möglicherweise grundlegend falsch bewertet sind, und nirgends trifft dies mehr zu als bei Edelmetallen.
Mit Blick auf die Entwicklung der Gold- und Silberpreise befinden sich die Märkte offenbar in einer ähnlichen Lage wie im Dezember 1973, nachdem die OPEC erstmals ihren Referenzpreis angehoben hatte und bevor die zweite, größere Erhöhung folgte.
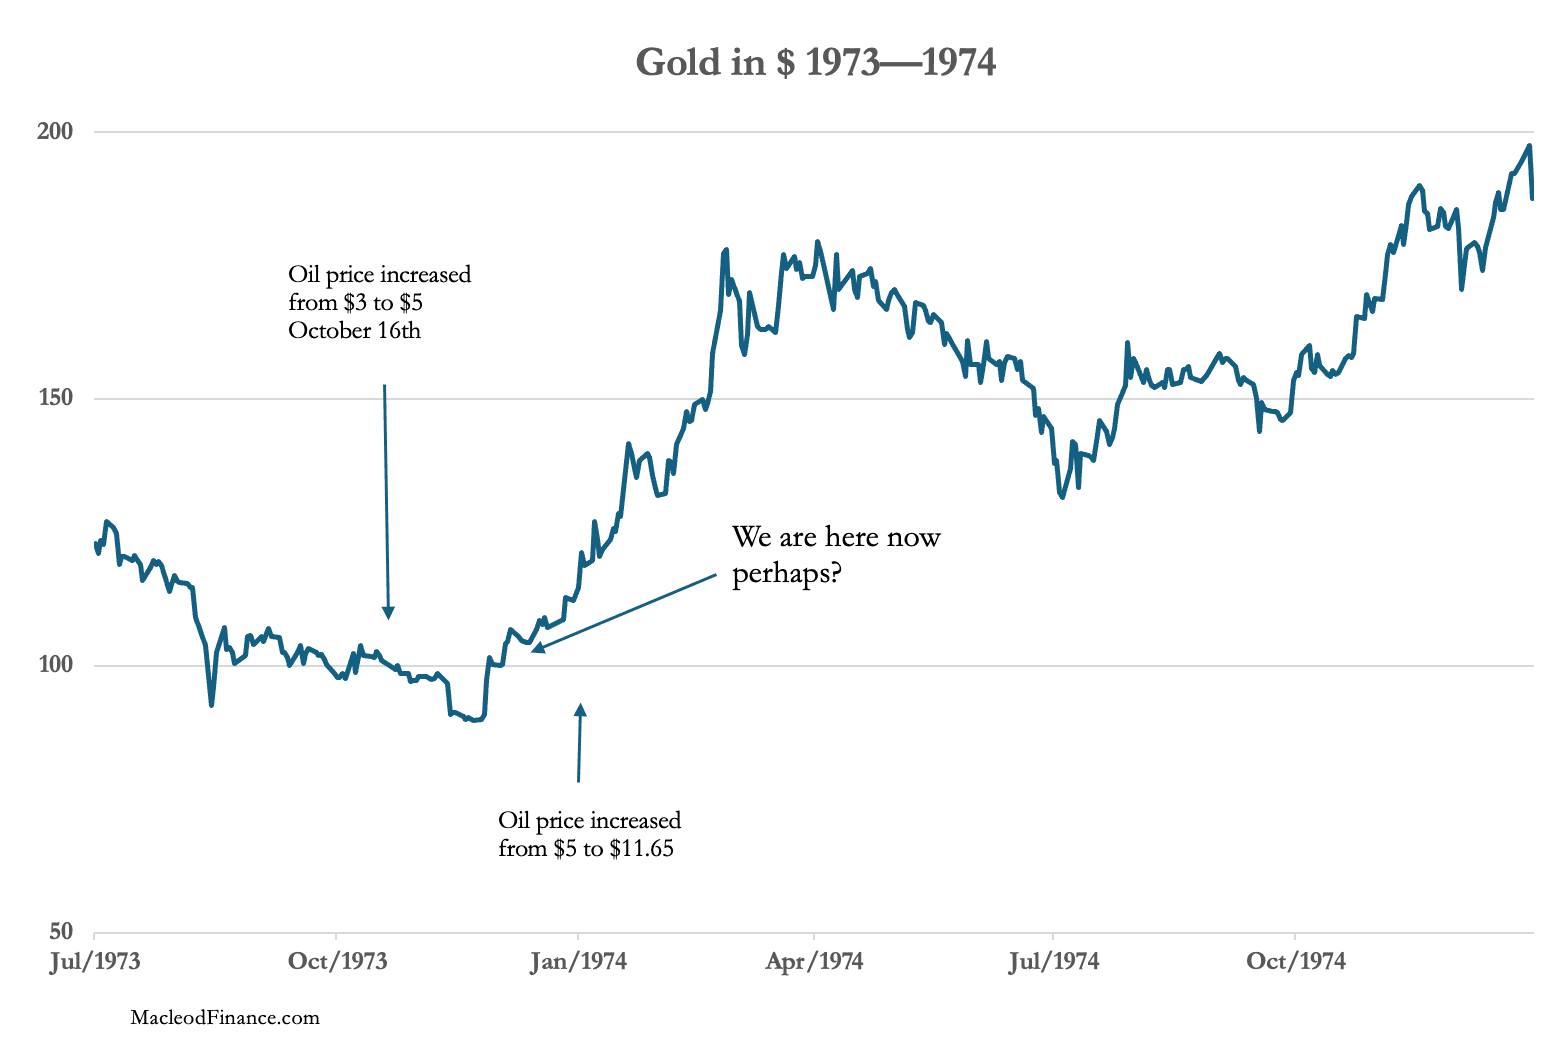
Ein Grund für den Vergleich mit der heutigen Lage ist, dass die Preisdämpfung durch die Entnahmen aus den strategischen Reserven der USA ausläuft und die Rohölpreise aufgrund der lang anhaltenden Sperrung der Straße von Hormus und nun auch der Meerenge Bab el-Mandeb mit hoher Wahrscheinlichkeit zu steigen beginnen. Wir scheinen dem Präzedenzfall von 1973–1974 zu folgen.
Gold und Silber haben sich gemeinsam mit den Ölpreisen nach oben bewegt, was sich in beiden Metallkontrakten an der Comex zeigt. Dies wird in der Grafik zu Gold und dessen offenen Positionen (Open Interest) deutlich:
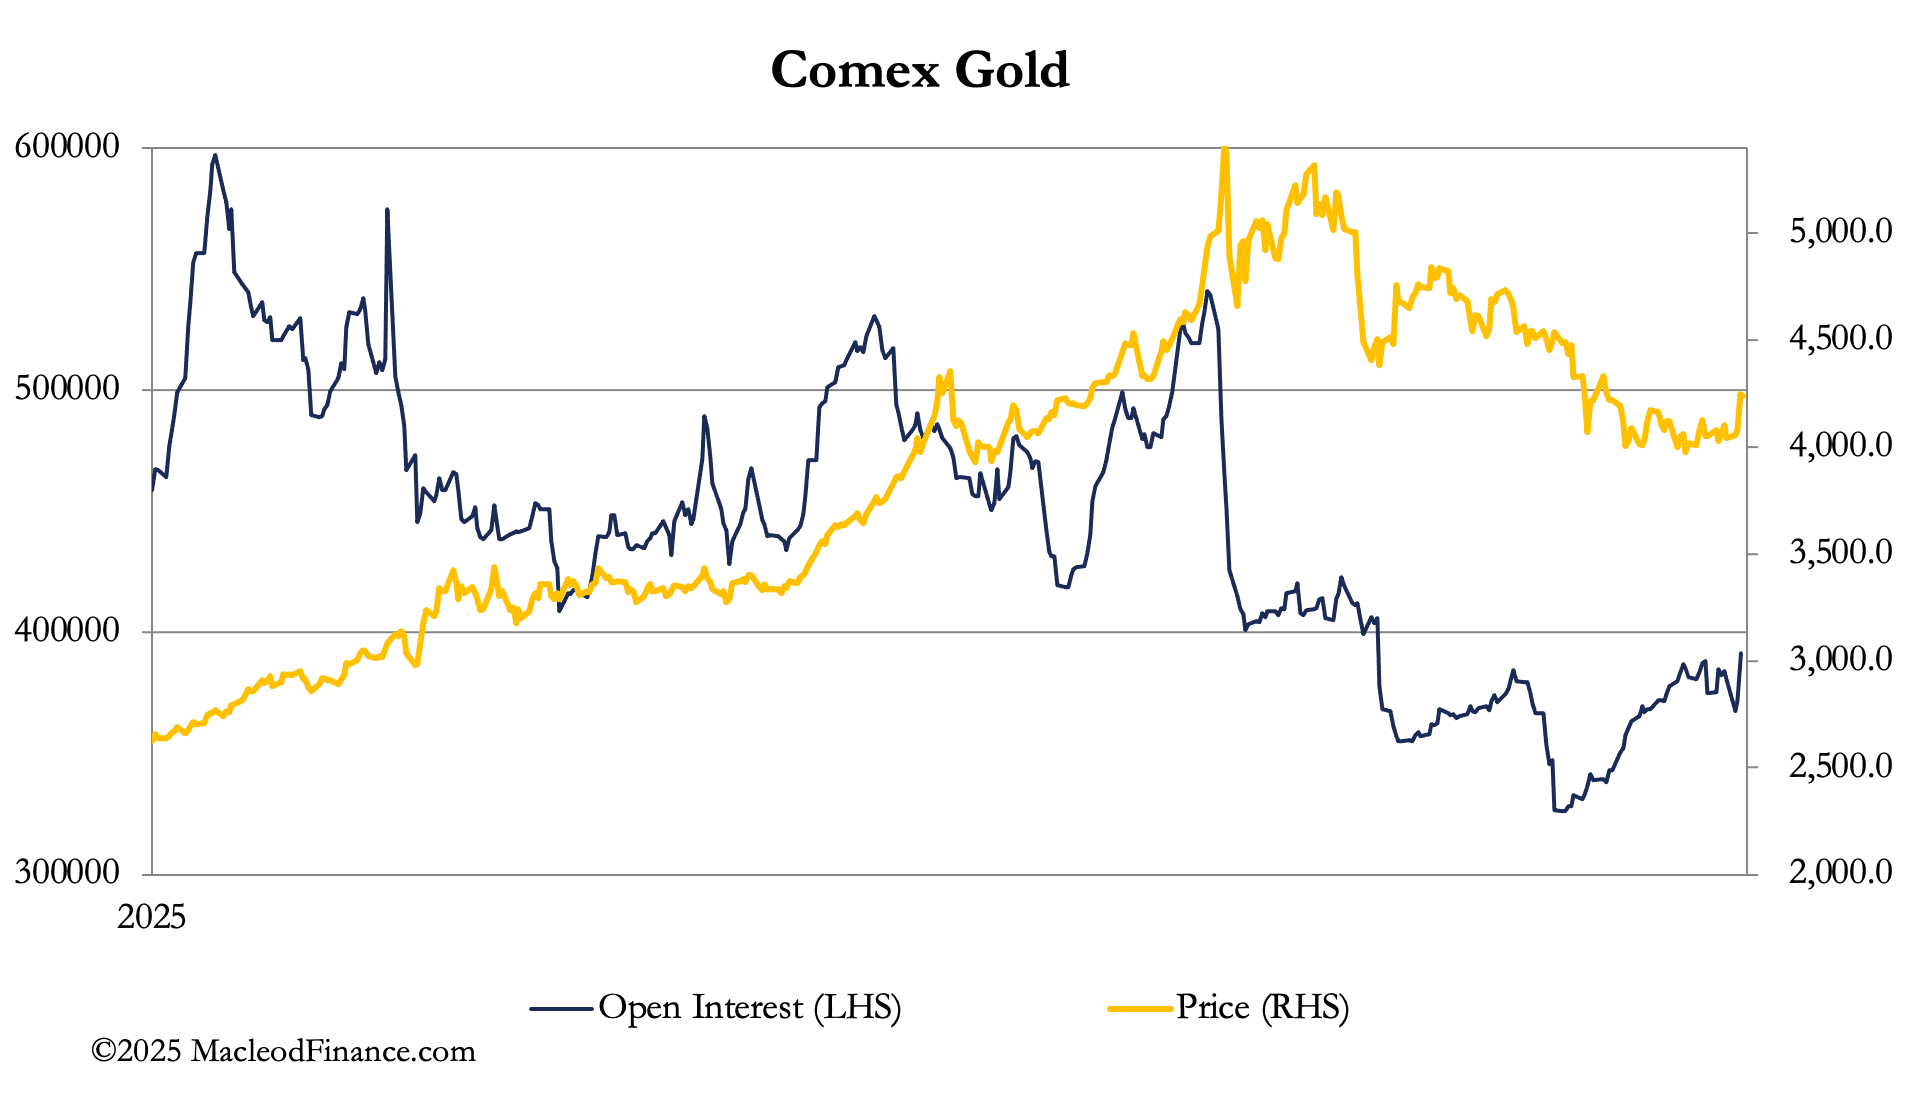
Das Open Interest erreichte im Juni den niedrigsten Stand seit Jahrzehnten. Seither haben die Kategorien „Managed Money“, „Other Reported“ und „Non-Reported“ bis Ende Juli über 30.000 Long-Positionen aufgebaut. Die größte Kategorie mit 18.493 Long-Positionen ist „Non-Reported“, in der man sogenannte Stacker vermuten würde. Sie haben Long-Positionen in der Preisspanne von 4.000–4.500 US-Dollar aufgebaut, und die physischen Lieferungen beliefen sich in diesem Zeitraum auf 19.887 Kontrakte (61,9 Tonnen).
Zusammengefasst: Während Privatanleger zunehmend mutlos wurden und mit ihnen viele Chartanalysten, hat das große Geld Bestände aufgebaut. Und nun scheint sich das Open Interest in einem angespannten Markt zu erholen.
Was für Gold gilt, trifft auch auf Silber zu:
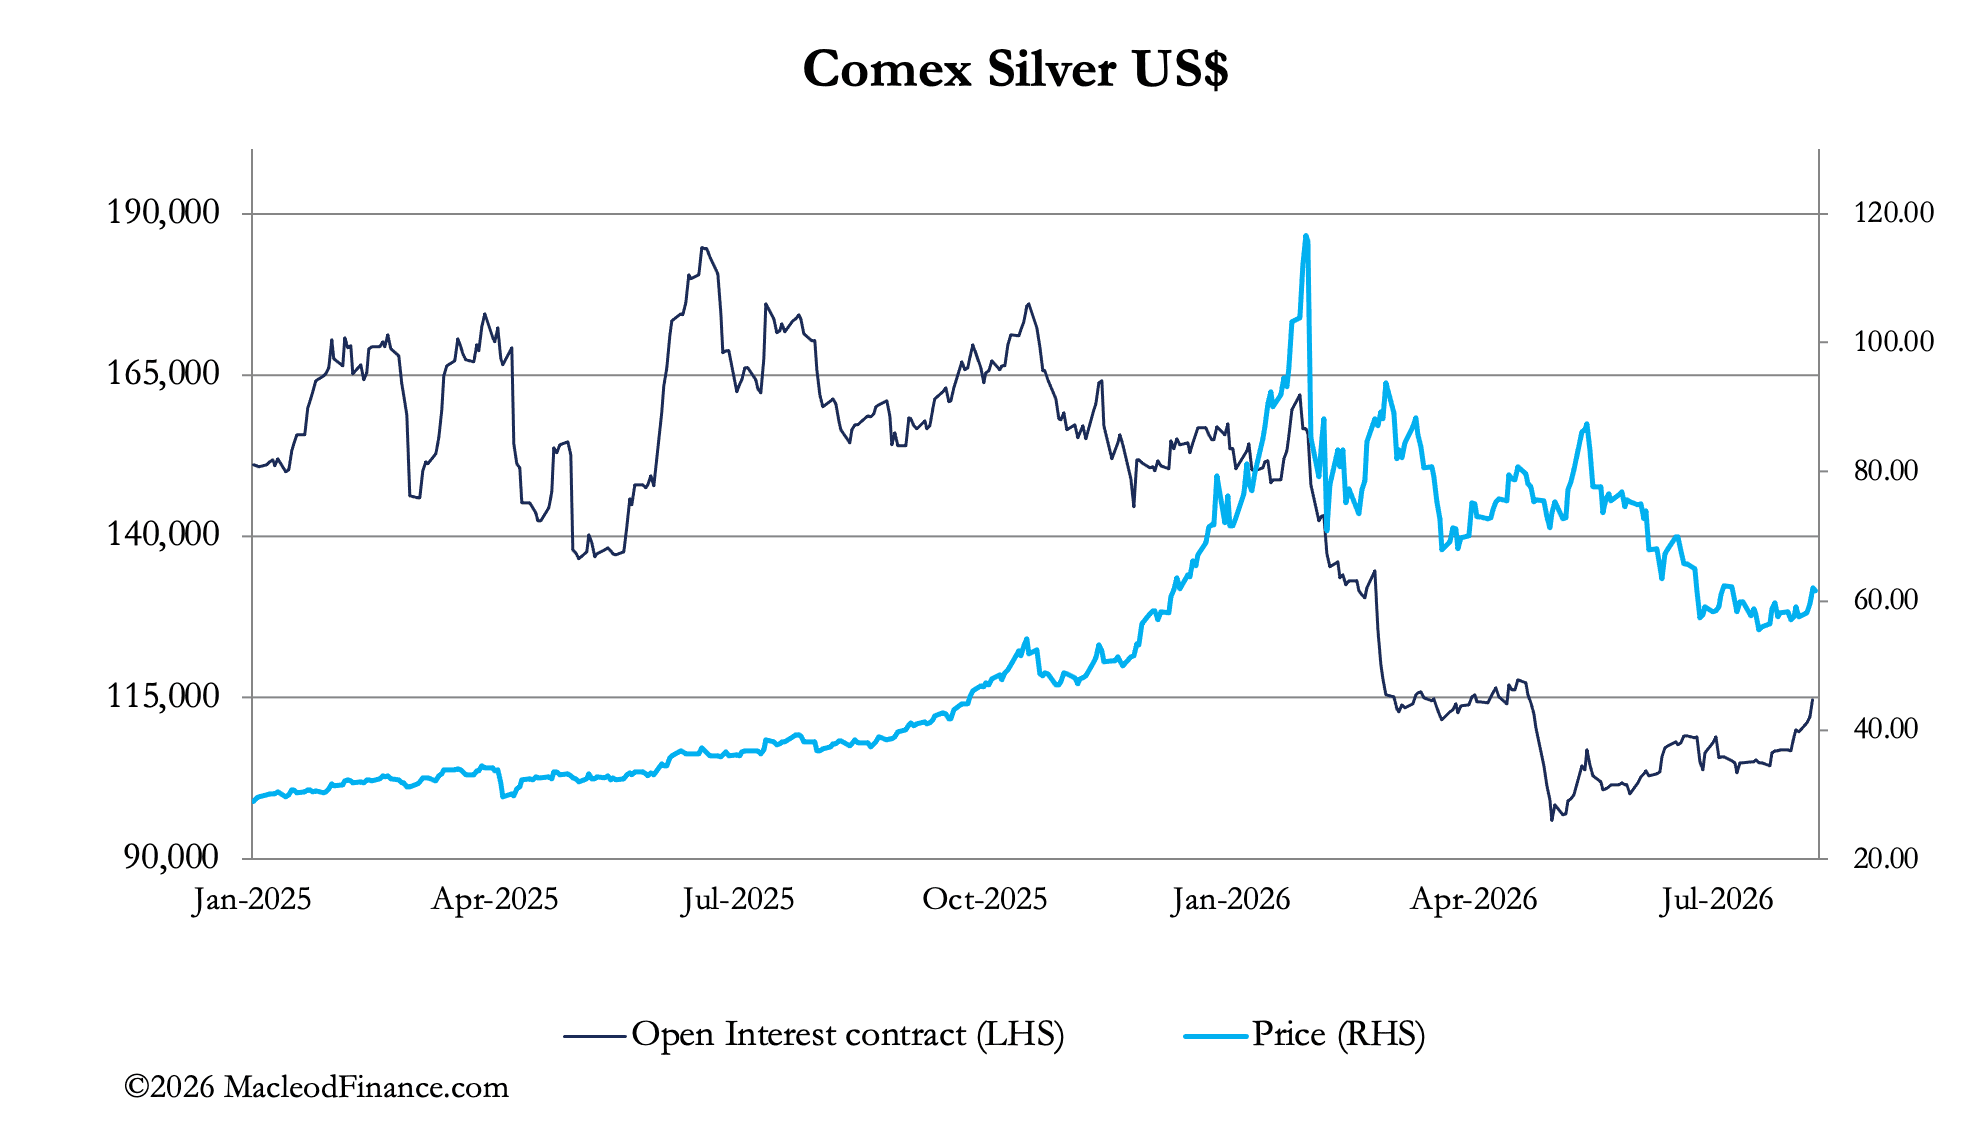
Es ist klar, dass die Swap-Händler (Market Maker und Händler der Bullion-Banken) ihre Short-Positionen in beiden Kontrakten nicht werden verringern können, und ihre Absicherungsgeschäfte werden die Preise in London nach oben treiben. Und sie werden sich absichern, denn es ist ein offenes Geheimnis, warum Zentralbanken Gold anhäufen: um sich gegen das wachsende Währungsrisiko abzusichern. Das ist wahrscheinlich auch der Grund, weshalb einige sehr große, weit aus dem Geld liegende Call-Optionen gekauft wurden.
Denken Sie einen Moment darüber nach. Das von den Zentralbanken angeführte Establishment weiß, dass das Spiel mit dem Papiergeld vorbei ist. Wir sind wahrscheinlich nahe an dem Punkt, an dem alle Maßnahmen des US-Finanzministeriums und der Fed von den Märkten negativ aufgefasst werden und sie keinen Vertrauensvorschuss mehr genießen. Und diese Woche hat uns dafür ein hervorragendes Beispiel geliefert.
Finanzminister Bessent hat gemeinsam mit seinem japanischen Amtskollegen einen massiven Short-Squeeze beim Yen ausgelöst. Dies zeigt unsere nächste Grafik:
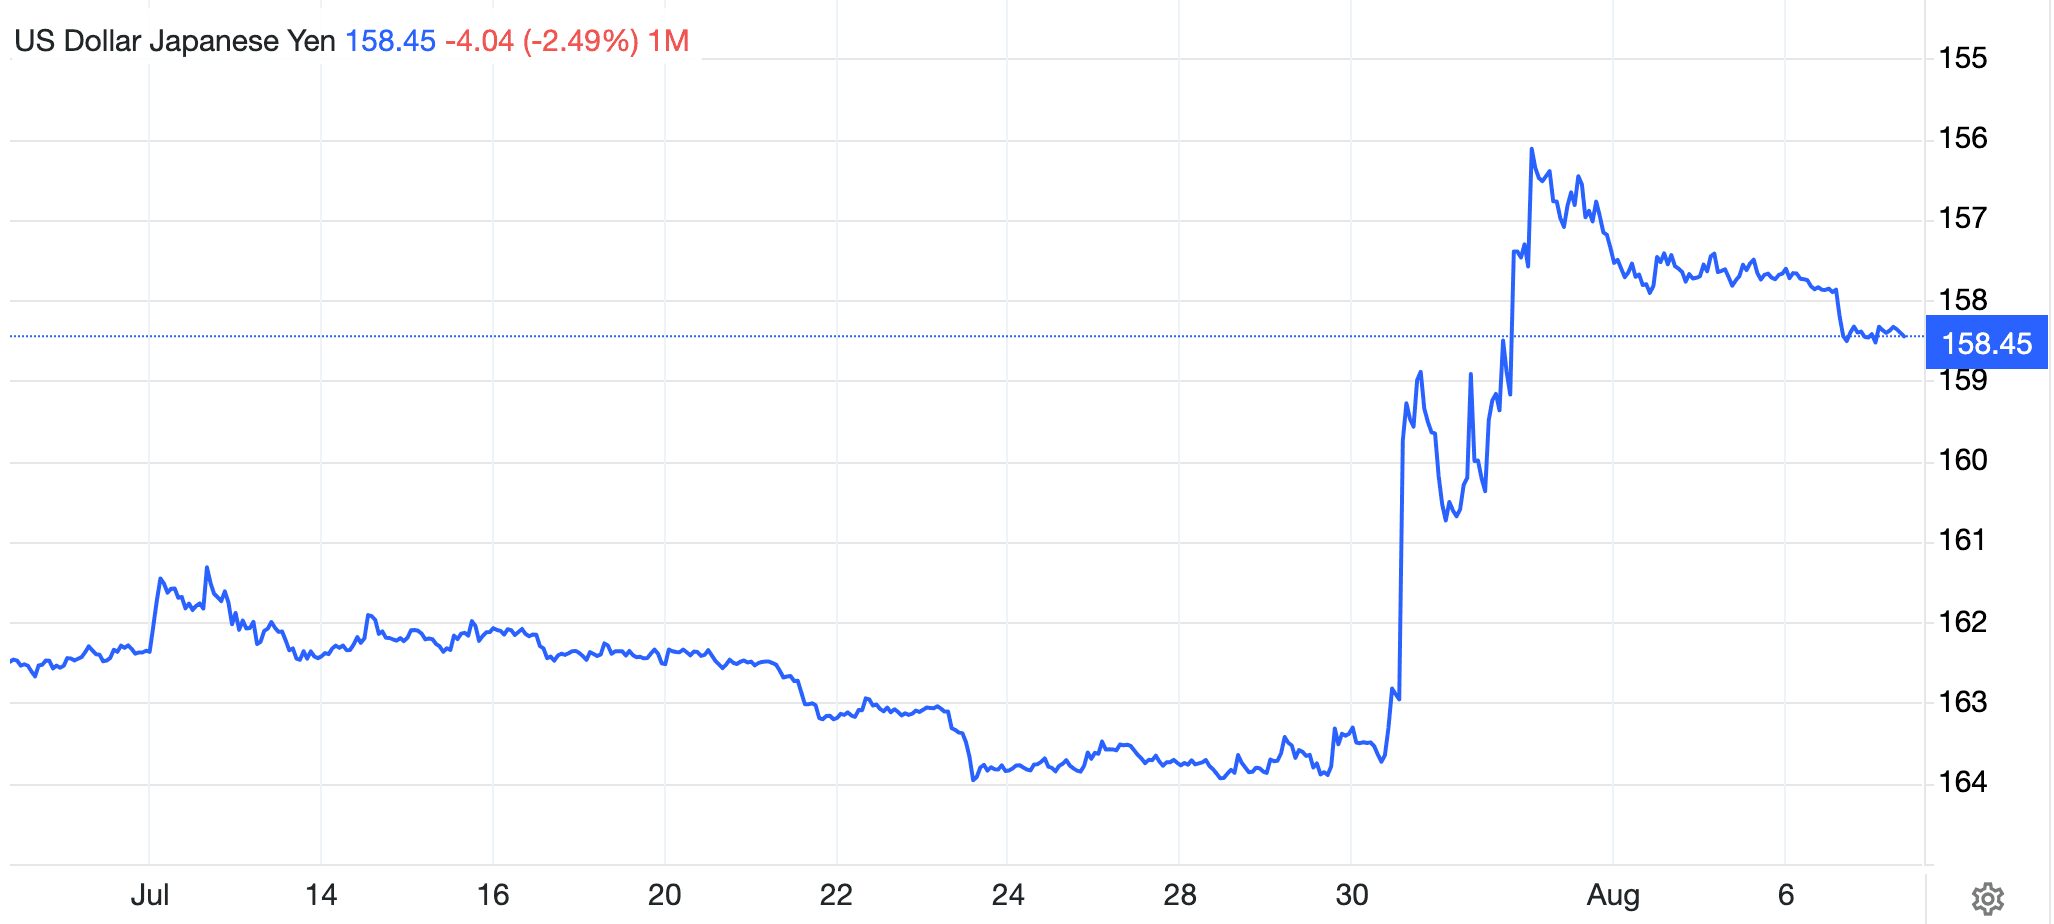
Kommentatoren, die vorgeben zu wissen, warum Bessent so gehandelt hat, haben verschiedene Erklärungen vorgebracht. Ich komme zu dem Schluss, dass es ein strategischer Fehler ist, und werde am Sonntag einen Substack-Artikel für die zahlenden Abonnenten von MacleodFinance veröffentlichen, in dem ich erkläre, warum das so ist. Entscheidend ist hier aber, dass es keinem der beiden Finanzministerien nützt, Verwirrung an den Märkten zu stiften. Wie ein altes chinesisches Sprichwort sagt:
Ein kluger Kaufmann setzt sich auf das Loch in seinem Teppich, um seinen Ruf zu schützen.
Manche sagen, Bessent sei eingeschritten, um japanische Institutionen vom Verkauf von US-Staatsanleihen abzuhalten. Doch der profitabelste Teil der Bestände japanischer Institutionen an US-Staatsanleihen resultiert aus dem fallenden Yen. Eine Intervention dieser Art ist das Letzte, was sie wollen, und sie dürften kaum weiter US-Staatsanleihen kaufen, wenn der Verkauf von Yen gegen Dollar weniger profitabel ist. Dasselbe gilt für Hedgefonds, die Yen-Short-Positionen als Grundlage ihres Carry Trades in US-Staatsanleihen nutzen.
Tatsache ist, dass die japanische Staatsverschuldung, die bereits 240 % des BIP beträgt, auf die Mauer höherer Kreditkosten zusteuert. Bessents Vorgehen hat lediglich die Aufmerksamkeit auf Japans Finanzierungsprobleme gelenkt und macht zugleich auf diejenigen der USA aufmerksam.
Maßnahmen dieser Art untergraben das Vertrauen in den Papier-Yen und nun auch in den Dollar. Als Weckruf erklärt dies möglicherweise, warum die Gold- und Silberpreise nun spürbar steigen. Gold ist diese Woche von einem Tiefstand von 4.030 US-Dollar auf 4.317 US-Dollar zum Zeitpunkt der Erstellung gesprungen. Und Silber um 8 US-Dollar von 56,50 auf 64,50 US-Dollar.
Außerdem scheint es an den Märkten verspätet wachsende Sorgen über die wirtschaftlichen und inflationären Folgen der Pattsituation im Nahen Osten zu geben, die keine Anzeichen einer baldigen Lösung zeigt. Darüber hinaus laufen die Entnahmen aus den strategischen Ölreserven der USA aus, was mit hoher Wahrscheinlichkeit zu höheren Ölpreisen und höheren Renditen für Staatsanleihen führt.
Bemerkenswerterweise führt dies nun zu steigenden Gold- und Silberpreisen, da die Märkte nicht mehr auf die Renditedifferenzen zwischen den Leihzinsen für Metalle und den Zinssätzen von Fiat-Währungen blicken, sondern das Risiko der aktuellen Entwicklungen für den Status der Fiat-Währungen bewerten. Zur Erinnerung wiederhole ich unsere einleitende Grafik, die zeigt, wann die Welt zuletzt vor einer ähnlichen Situation stand:
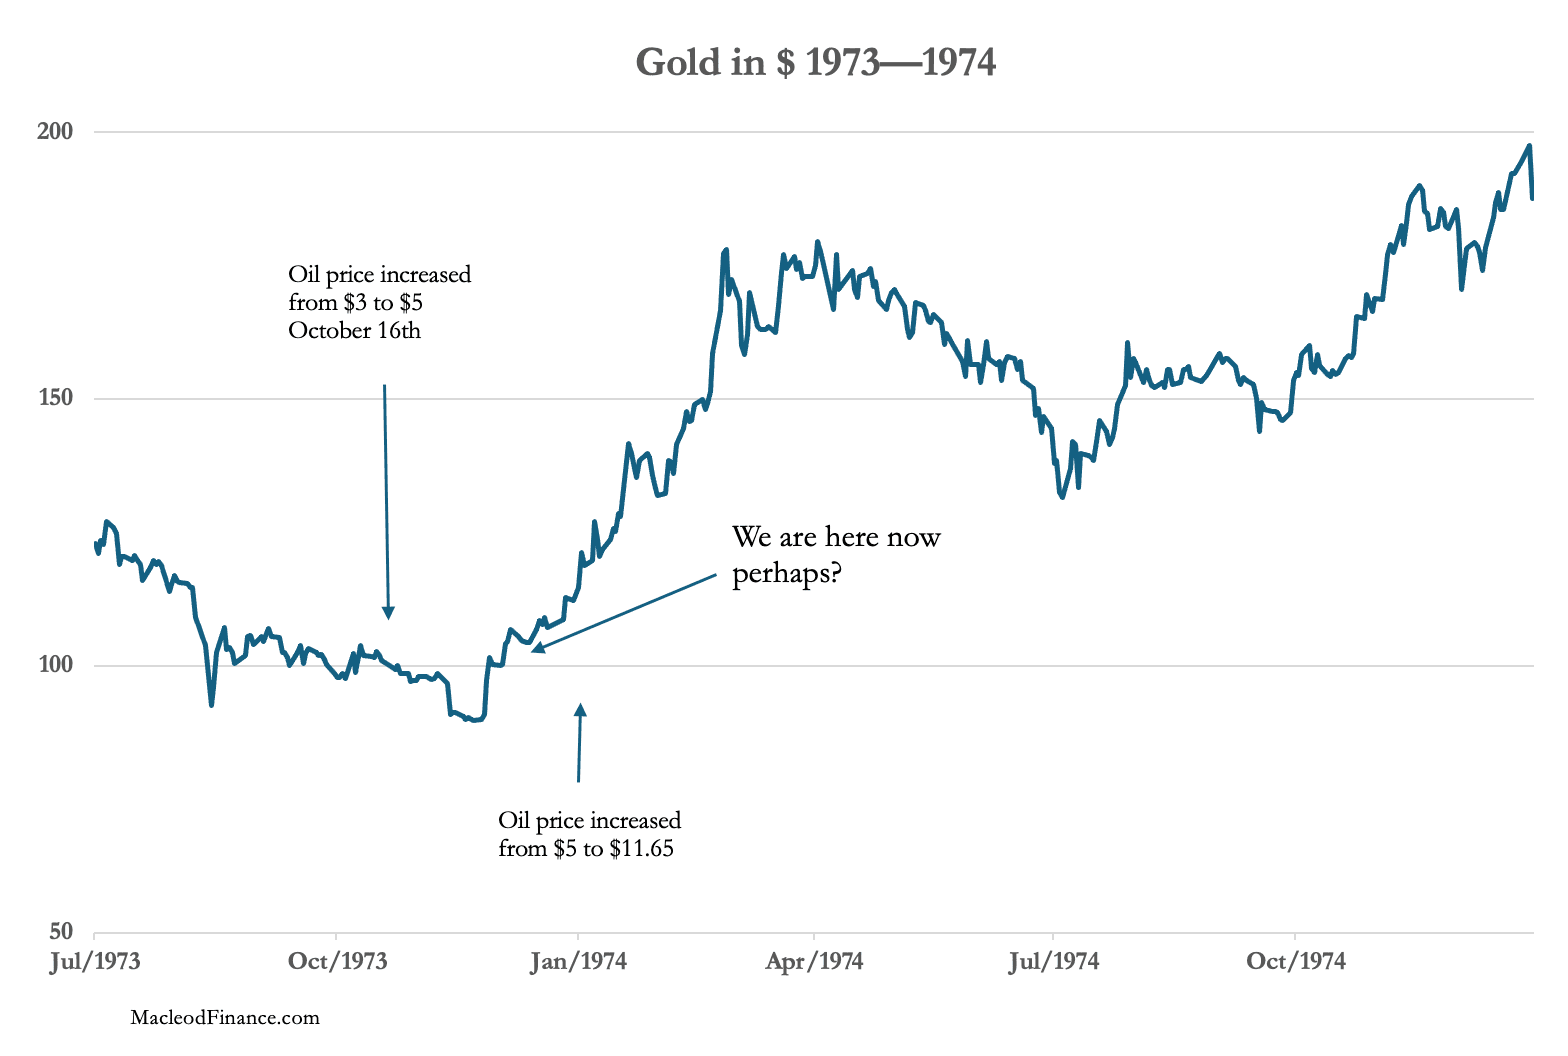
Selbst wenn sich die heutigen Ereignisse nur in ähnlicher Weise wie vor 53 Jahren wiederholen und sich der Goldpreis heute ebenso schnell verdoppelt wie damals, bedeutet dies für den Dollar einen erheblichen Einbruch seiner Kaufkraft und eine existenzielle Krise für das gesamte Fiat-Währungssystem.