
Angesichts von Anzeichen einer sich verschärfenden Derivatekrise bei Silber beginnt Gold wahrscheinlich, Störungen an den Papiermärkten einzupreisen. Westliche Spekulanten stehen am Rand.
Ein Blick in das Innenleben der COT-Berichte zeigt, dass der Anstieg des Open Interest bei Gold an der Comex weniger auf Momentum-Käufe von Managed-Money-Akteuren zurückzuführen ist. Vielmehr spiegelt er den Globex-Handel wider, in dem überwiegend Käufer aus Asien Futures erwerben, vermutlich mit der Absicht, die physische Lieferung zu übernehmen.
Ist dies der Grund, warum die Comex ab dem 15. Januar die Meldung der Lieferandienungen (Stand-for-Deliveries) für beide Kontrakte eingestellt hat? Ist es ein Warnsignal für Probleme im Derivatemarkt?
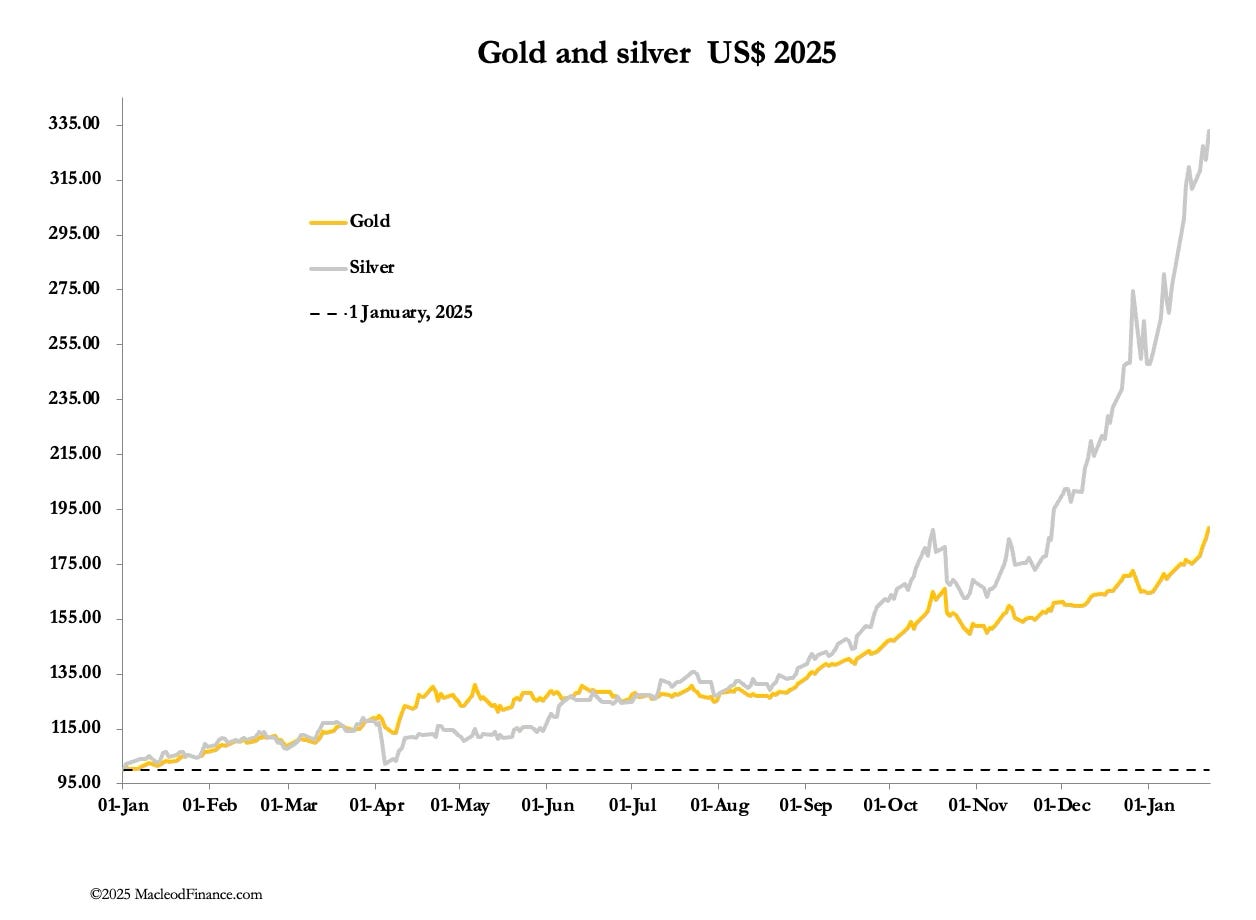
Gold und Silber stiegen diese Woche weiter und erreichten beide neue Rekordpreise in allen Währungen. Im frühen europäischen Handel schloss Gold die Woche bei 4.915 US-Dollar, ein Plus von 308 US-Dollar, und Silber lag bei 98,20 US-Dollar, ein Plus von 8,10 US-Dollar. Über Nacht erreichten sie 4.967 US-Dollar beziehungsweise 99,30 US-Dollar.
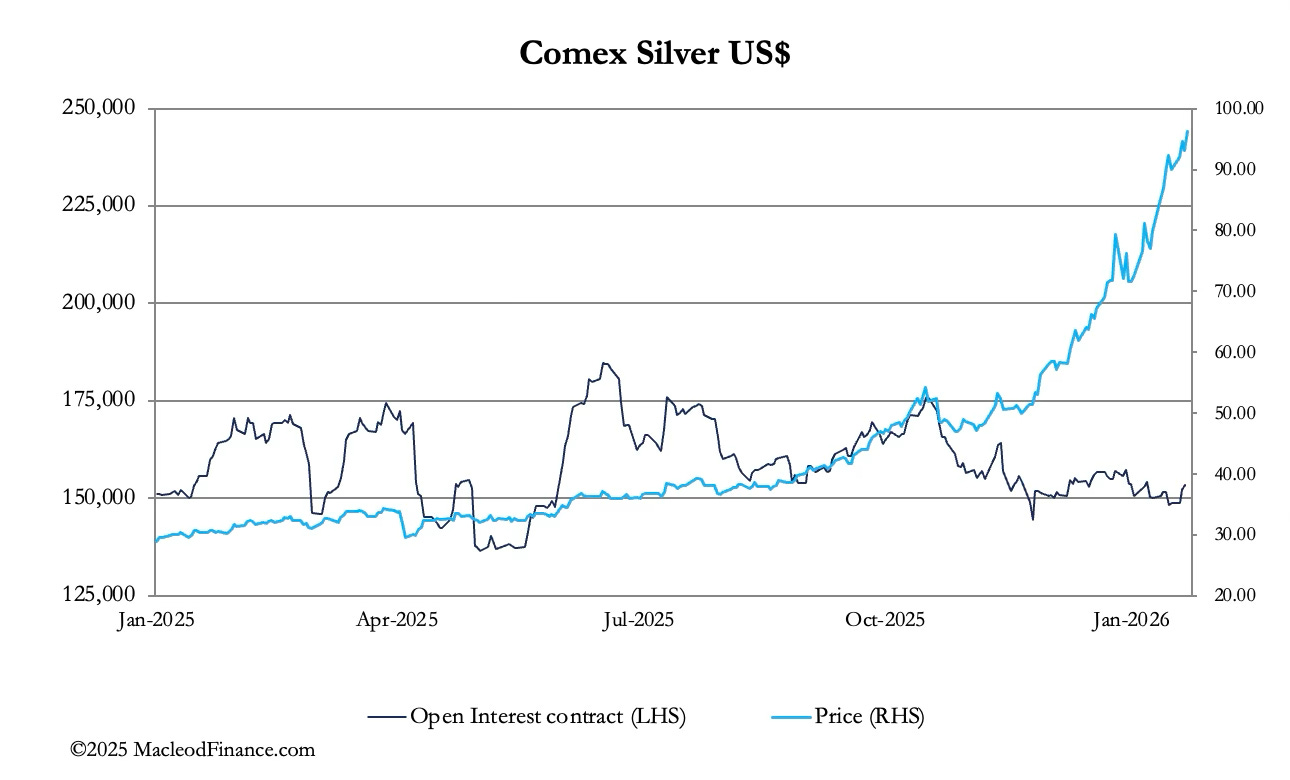
An der Comex waren die Handelsvolumina in beiden Kontrakten diese Woche hoch, bei Silber gingen sie mit steigendem Preis jedoch etwas zurück, ein Beleg für einen sich verschärfenden Squeeze auf Papier-Short-Positionen.
Warum spielen Hedgefonds das Silberspiel nicht mit? Man darf vernünftigerweise annehmen, dass sie aus diesem Short Squeeze Gewinn ziehen müssten, doch offenbar tun sie es nicht. Stattdessen scheinen sie von der enormen Volatilität des Silbers abgeschreckt zu sein. Die nächste Grafik veranschaulicht diesen Sachverhalt weiter:
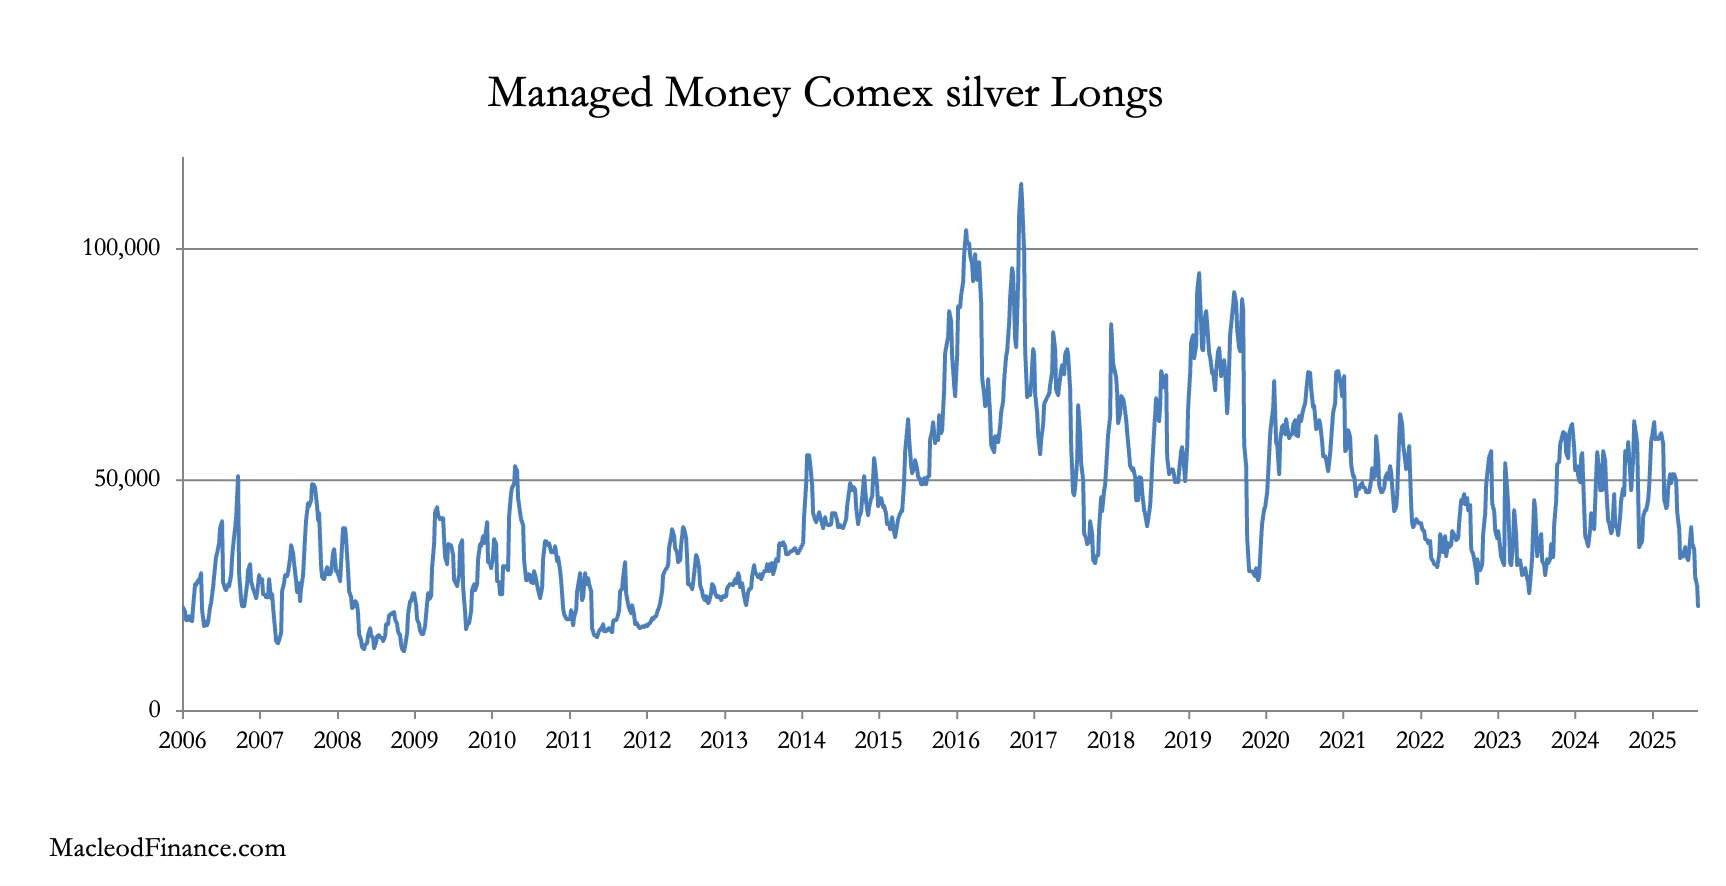
Zu diesem Befund kommen die Managed-Money-Long-Positionen aus den Commitment-of-Traders-Zahlen der CFTC hinzu. Sie nähern sich den niedrigsten Werten der letzten 20 Jahre:
Darüber hinaus sitzt das „smarte Geld“, das die Entwicklung anführt, in China, wo die Silberpreise gut 10 % über denen im scheinbar zögerlichen London und an der Comex liegen.
Wir können nicht mit Sicherheit sagen, dass China darauf abzielt, die westlichen Kapitalmärkte zu zerstören, doch es gibt Belege dafür, dass es unserem Finanzsystem gegenüber unfreundlich auftritt. China hat ein Zahlungssystem außerhalb des Dollars aufgebaut, das zunehmend als Alternative zum Fiat-Dollar für die Abwicklung von Handelssalden im globalen Süden genutzt zu werden scheint. Zudem entzieht es dem Westen Seltene Erden, was vermutlich auch auf die Silberpolitik ausgeweitet wird. Das bedeutet, dass der Dollar an den Rand gedrängt und abgestoßen wird, ein Prozess, der sich möglicherweise beschleunigt. Ein weiterer Hinweis darauf, dass der Westen vom Geschehen ausgeschlossen ist, zeigt sich bei Gold. Die nächste Grafik zeigt die US-Managed-Money-Long-Positionen an der Comex:
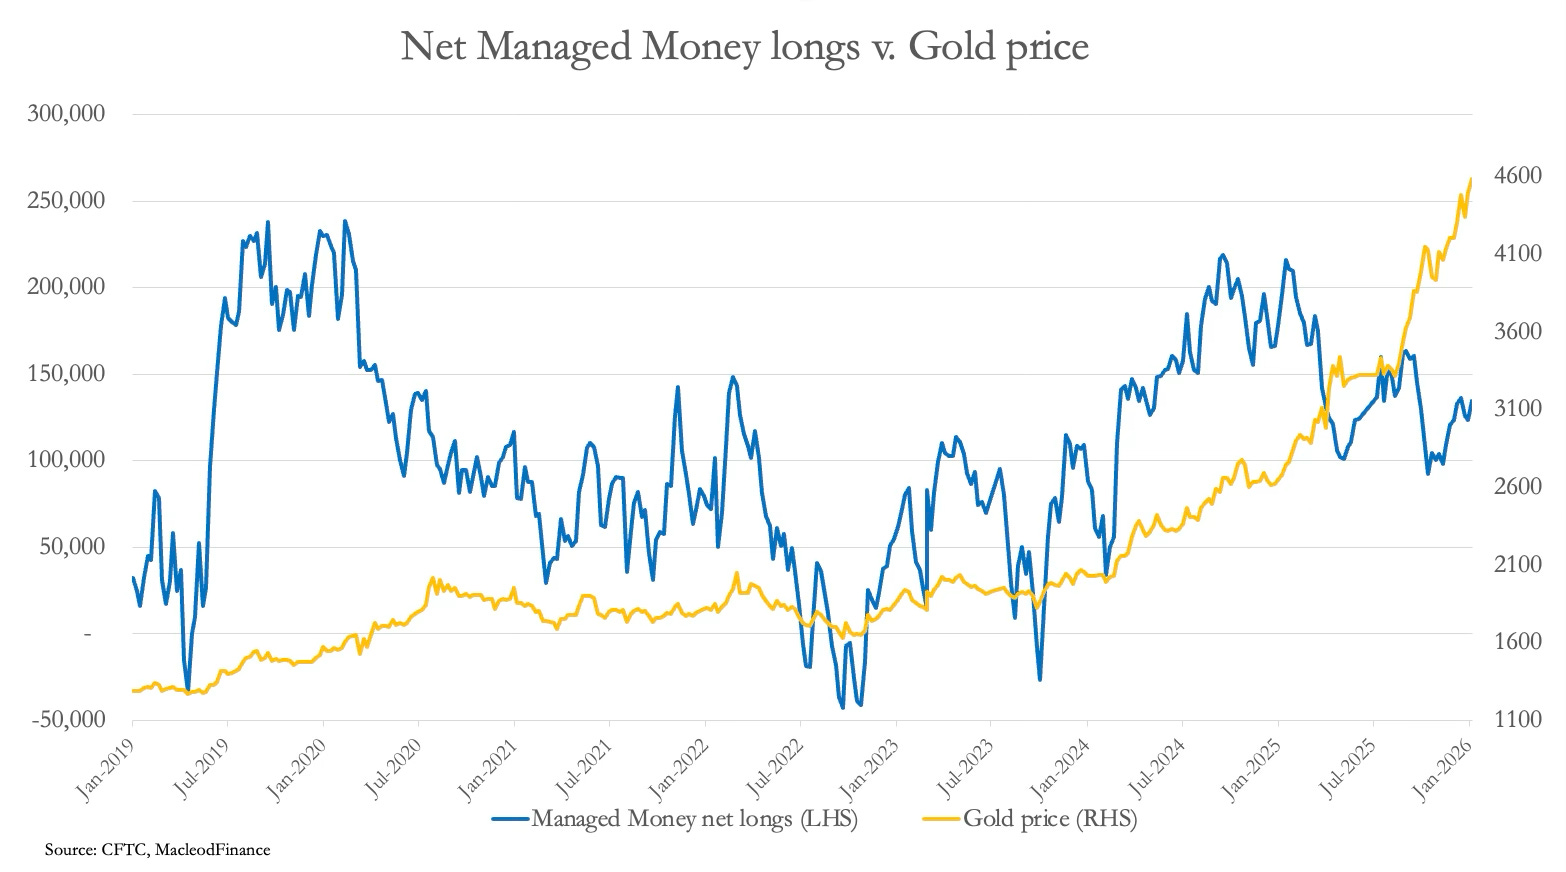
Zwar hat die Nettoposition seit Ende Oktober leicht zugelegt, doch als Indikator für überkaufte/überverkaufte Märkte liegt sie auf dem Niveau des langfristigen Durchschnitts. Die Positionen der Kategorien „Other“ und „Non-reported“ bestätigen, dass sich das Long-Interesse überwiegend dort befindet:
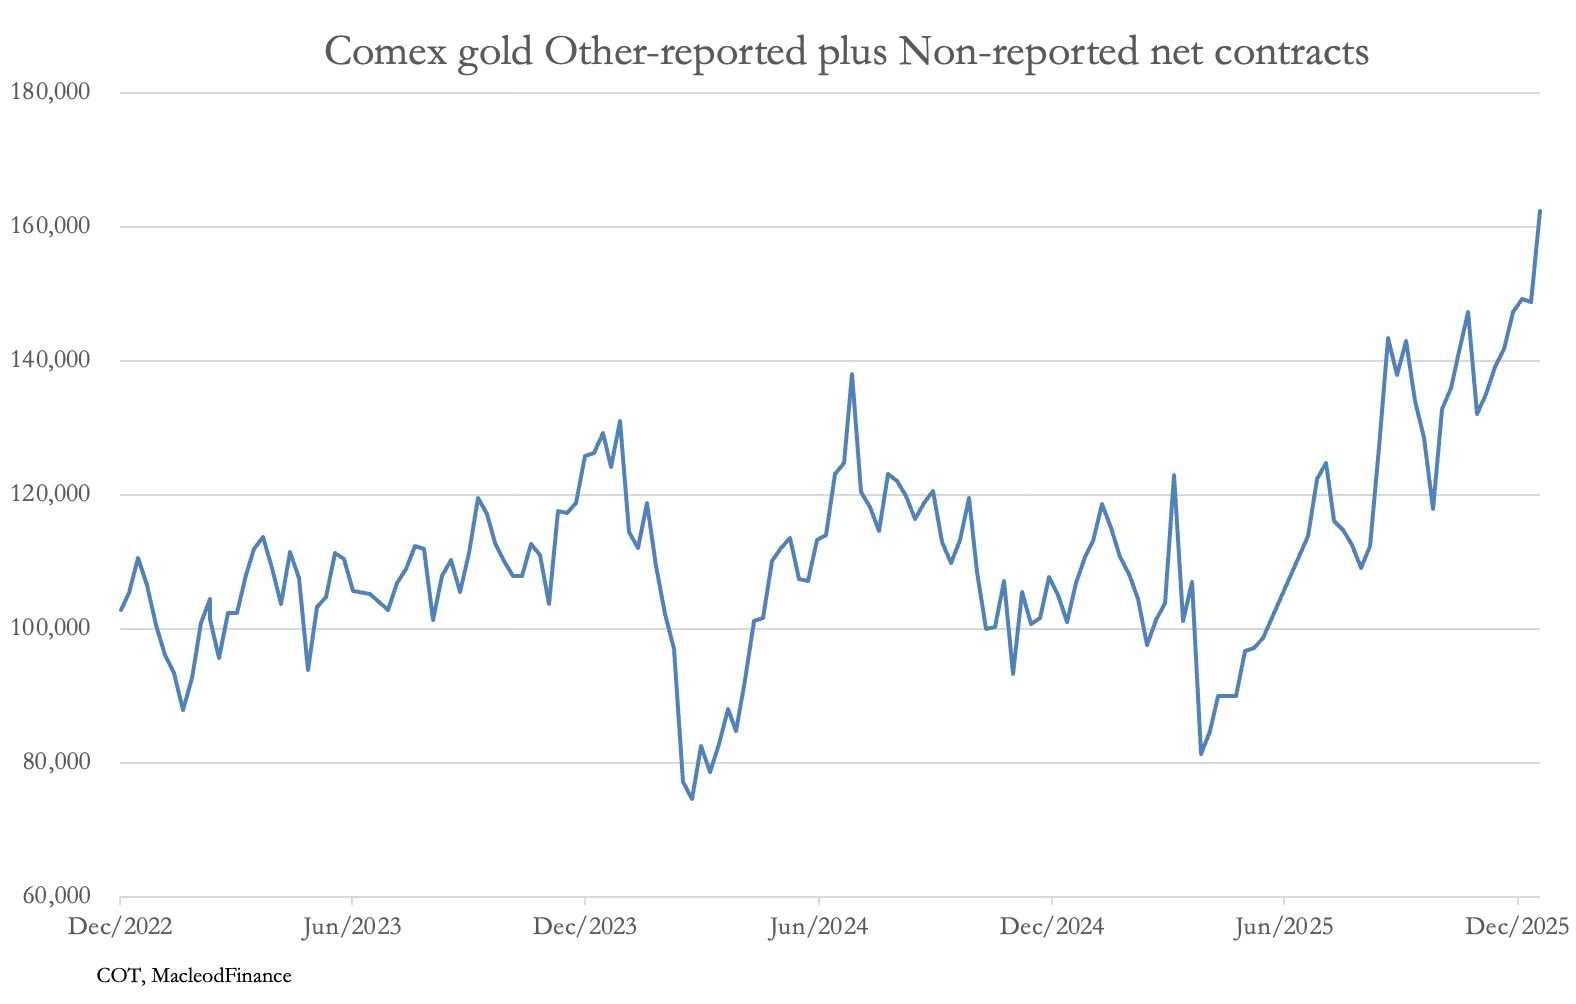
In diesen Kategorien findet sich das Interesse außerhalb der USA und größtenteils außerhalb Europas, darunter Zentralbanken, staatliche Vermögensfonds und asiatische Family Offices.
Bislang können wir annehmen, dass Edelmetallbanken und Market Maker in der Swaps-Kategorie in Londoner Termingeschäften long abgesichert sind, auch wenn ihre Short-Position an der Comex inzwischen regelrecht beängstigend ist:
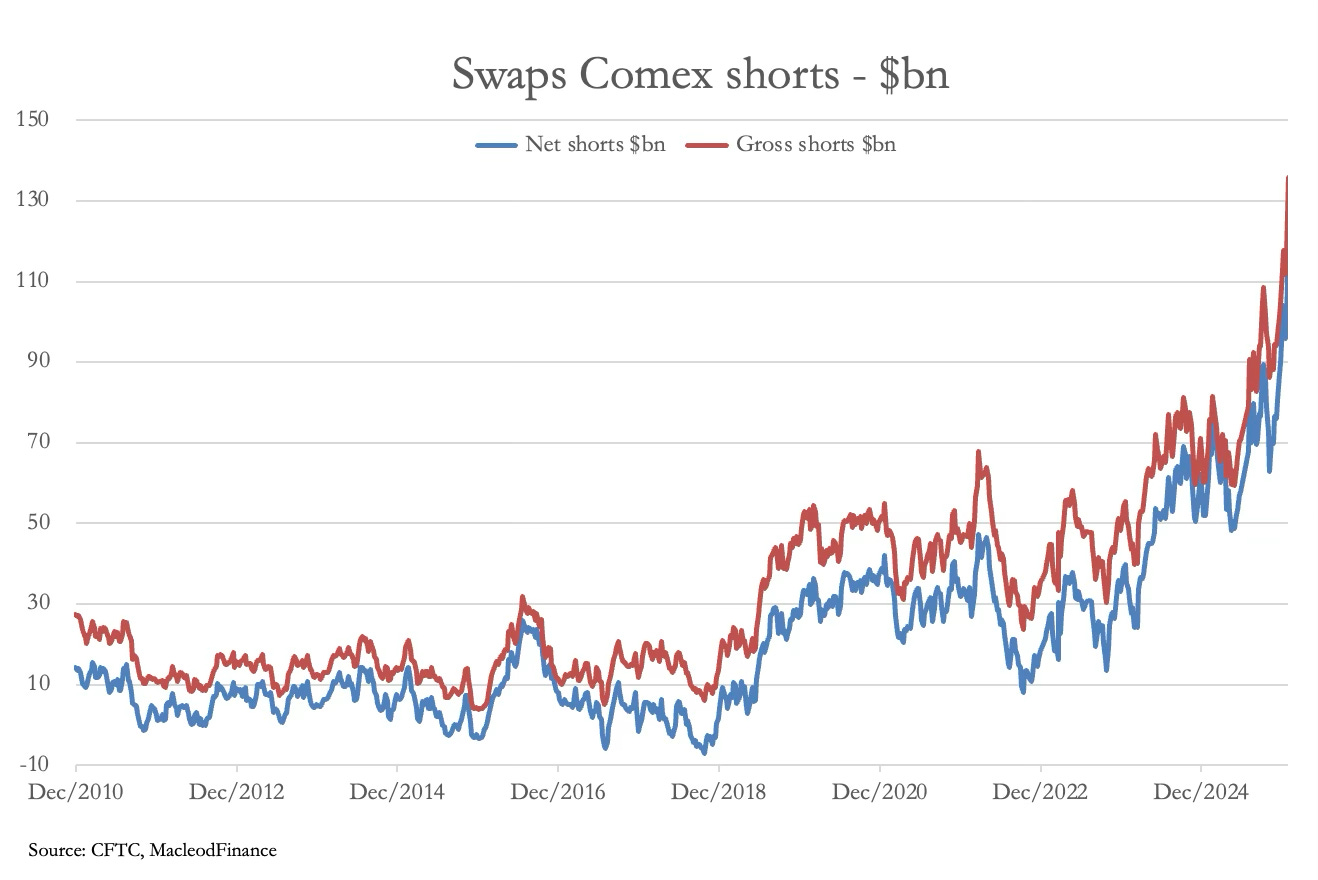
Long in London und short an der Comex zu sein, setzt voraus, dass die Integrität beider Märkte gewahrt bleibt, was wiederum davon abhängt, dass das Kontrahentenrisiko nicht eskaliert. Wir können nur mutmaßen, wie die Comex ihre mögliche Haftung im Falle eines Ausfalls von Kontrahenten einschätzt und ob sie bereit wäre, ihre eigene Glaubwürdigkeit zu zerstören, indem sie höhere Gewalt (Force Majeure) erklärt, was sie nach ihren eigenen Regeln tun kann. Auch die LBMA und die Bank of England dürften die Londoner Terminmärkte mit einiger Sorge beobachten.
Im Endspiel der Ära der Fiat-Währungen sind diese Marktstörungen ein Zwischenereignis. Die Ausbreitung des Kontrahentenrisikos über das gesamte Derivatesystem würde jedoch den Niedergang des Kredits beschleunigen, einschließlich des Wertes der Fiat-Währungen. Wir haben noch nicht erlebt, dass Vermögensverwalter dieses Risiko berücksichtigen und auf die einzige Weise reagieren, die ihnen bleibt: den Versuch, physisches Gold und Silber zu erwerben.
Die Panik von rund 300 Billionen US-Dollar an globalen Anlageportfolios, die ihr Engagement von derzeit weniger als 0,5 % verzweifelt erhöhen wollen, steht noch aus. Und wenn sie kommt, dürfte sie gewaltig ausfallen.