
Die Frage, vor der Händler von Edelmetallen stehen, lautet, ob Gold, Silber und Platingruppenmetalle zu Giffen-Gütern geworden sind. Falls ja, werden weitere Preisanstiege neue Nachfrage schaffen, während sich die Verkäufer zurückziehen.
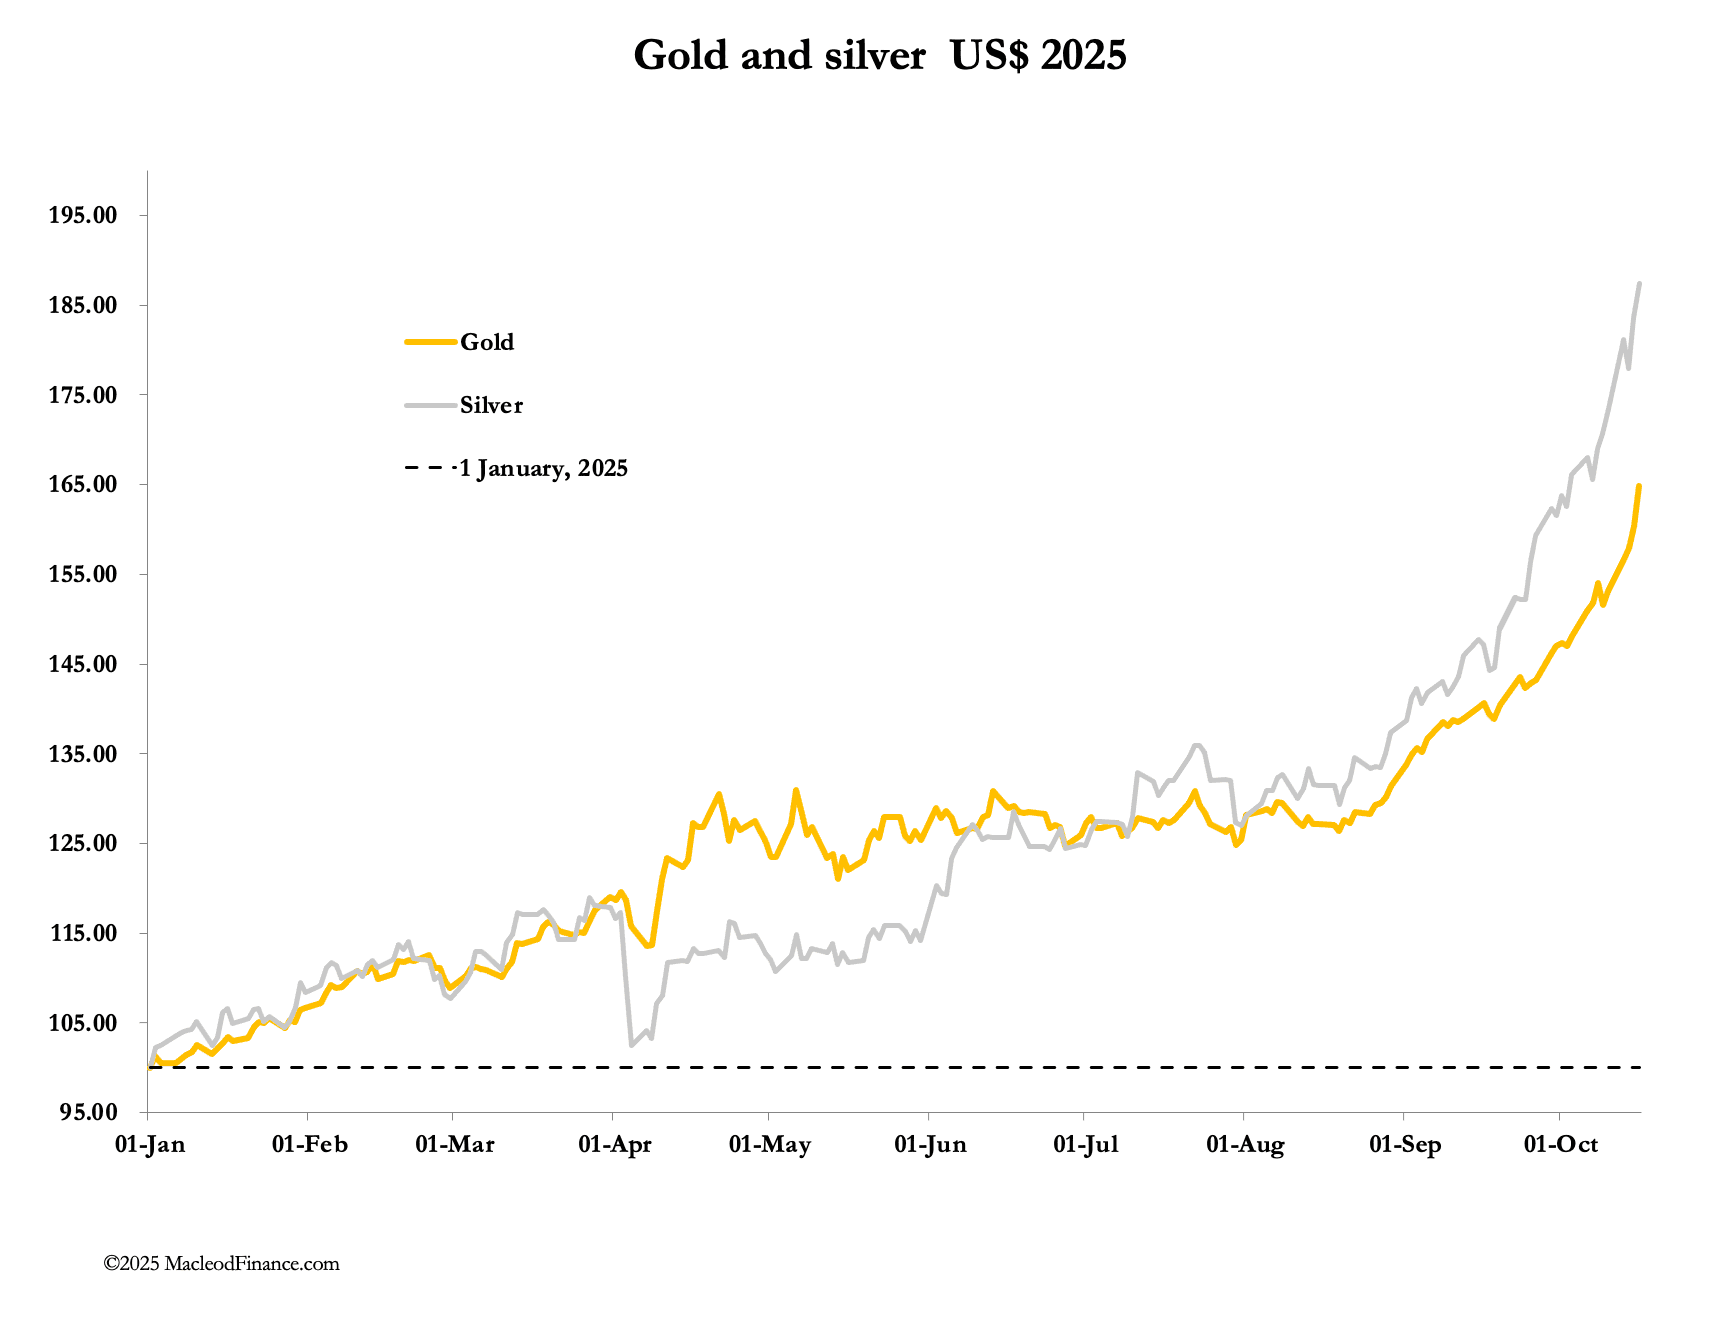
Gold und Silber haben eine stürmische Woche hinter sich, in der ihre Preise nahezu senkrecht gestiegen sind. Im europäischen Vormittagshandel lag Gold bei 4.340 US-Dollar, also 320 US-Dollar über dem Schlusskurs vom vergangenen Freitag. Silber stieg auf 54 US-Dollar und legte damit um fast 4 US-Dollar zu. Verstärkt wird der Eindruck eines sich anbahnenden Ansturms auf die Edelmetallbestände durch Berichte aus aller Welt über Schlangen von Privatkäufern, die sich von hohen Preisen nicht mehr abschrecken lassen und kleine Barren und Münzen in beiden Metallen kaufen wollen, bevor die Preise noch weiter steigen.
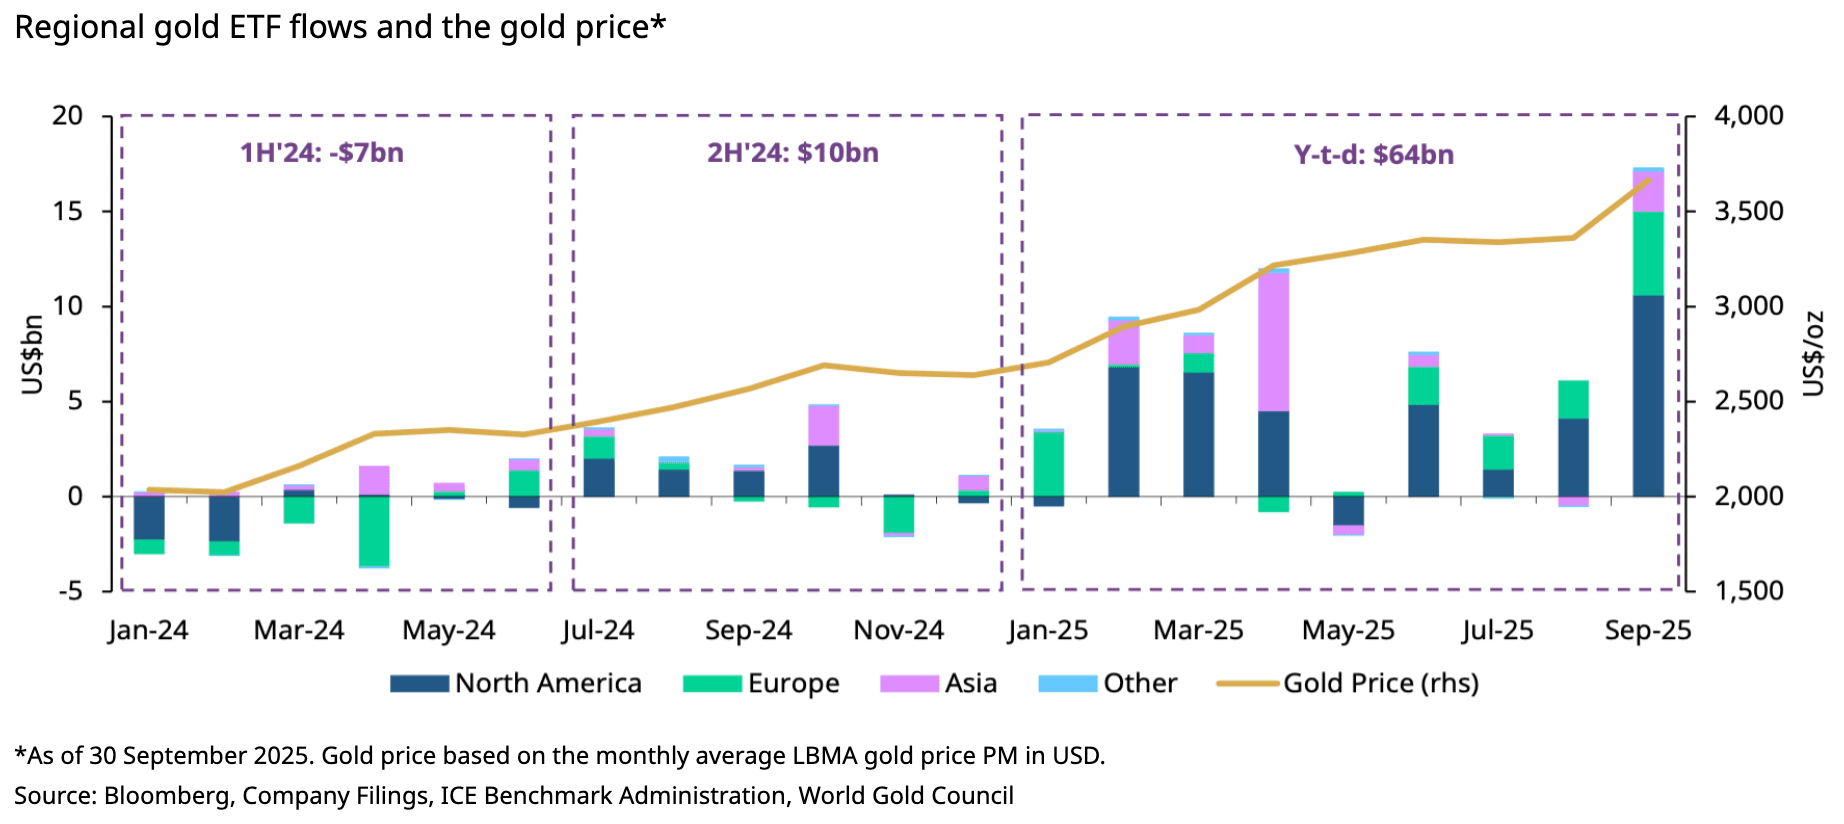
Auch Anleger haben etwas verpasst und steigen nun verspätet in ETFs ein, allerdings in einem Umfang, der im Vergleich zu den anlagefähigen Mitteln noch sehr gering ist. Die folgende Grafik des World Gold Council zeigt, wie stark die ETF-Zuflüsse im September gestiegen sind:
Die Backwardation zwischen Silber im Spothandel und dem aktiven Comex-Kontrakt ging in den letzten Tagen auf knapp unter 1 US-Dollar zurück, ist heute Morgen jedoch auf 1,25 US-Dollar gestiegen, ein Hinweis darauf, dass die Liquiditätsengpässe nicht verschwinden. Bei einer solchen Arbitragemöglichkeit könnte man erwarten, dass Händler in London verkaufen und an der Comex kaufen. Doch der Kanal, über den diese Geschäfte laufen, das Exchange-for-Physical der Comex, verzeichnet keine Ausschläge, was bestätigt, dass es in London zu keinem Preis Verkäufer gibt.
Gleichzeitig sind die Stand-for-Deliveries an der Comex außergewöhnlich hoch: Seit Monatsbeginn wurden über 80 Tonnen Gold und 560 Tonnen Silber aus Papierkontrakten in physische Ware umgewandelt. Zudem kaufen Händler weiterhin auslaufende Oktober-Kontrakte, offensichtlich, um mehr Gold und Silber als Edelmetall zu erhalten. Bei Silber fällt dies mit Berichten über Flugzeuglieferungen nach London zum Zweck der Arbitrage zusammen.
Realistisch betrachtet ist der voraussichtliche Umfang des Silber-Squeezes in London zu groß, als dass er mit ein paar Dutzend Flugzeugladungen zu je 10 Tonnen befriedigt werden könnte. Der ungeordnete Silbermarkt wiederholt sich jedoch nicht bei Gold, wo Leasingraten und Contangos normaler sind. Warum steigt Gold dann so stark?
Der Bear Squeeze besteht weiterhin, wie das Verhältnis zwischen dem Open Interest an der Comex und dem Preis zeigt:
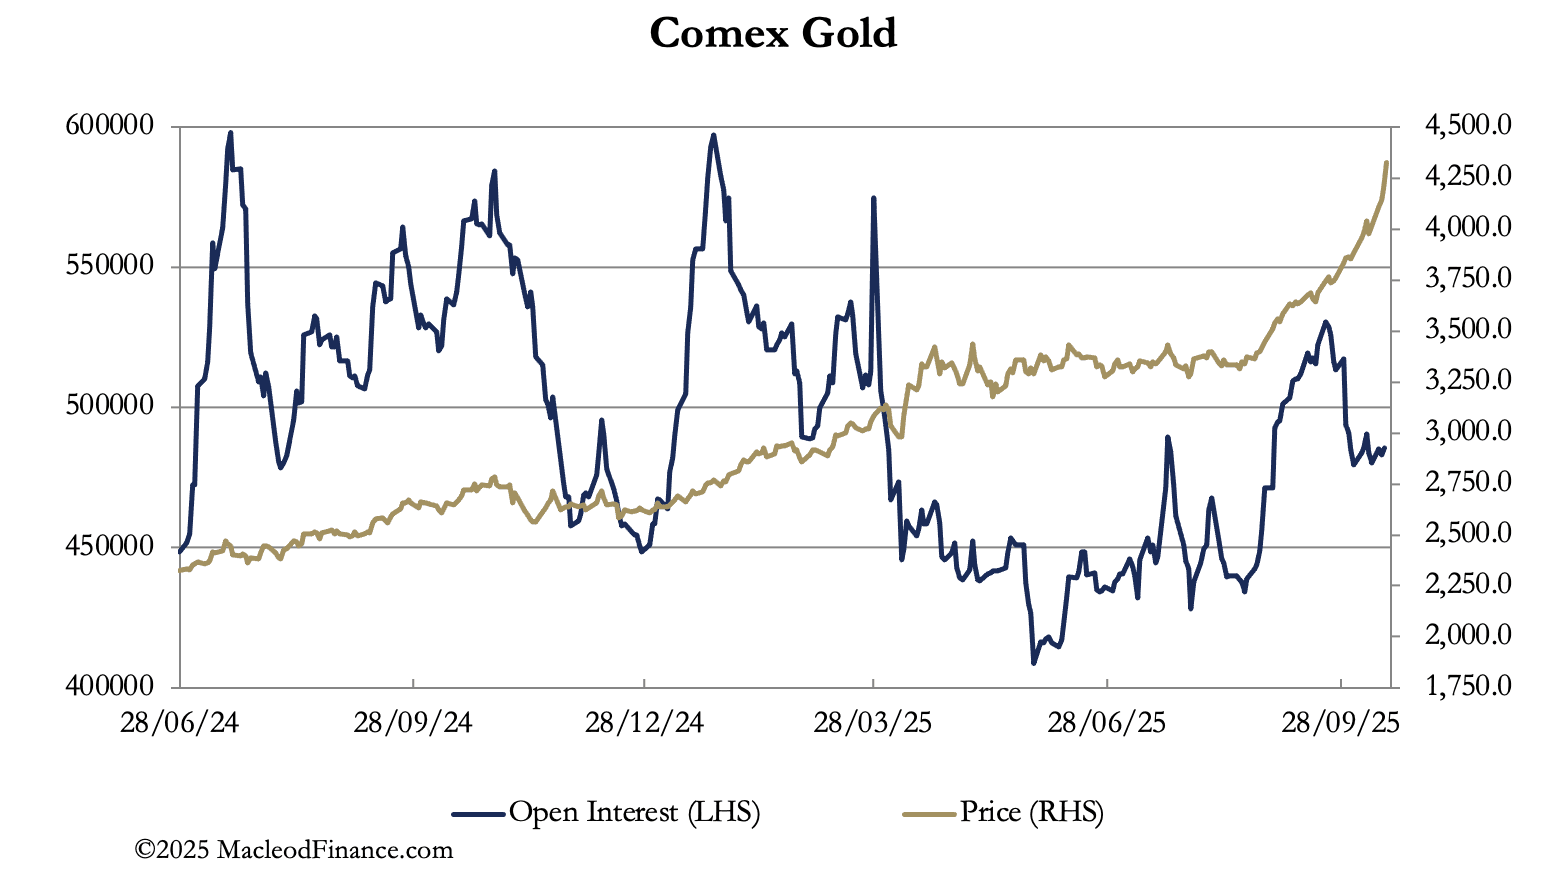
Man beachte, dass es Phasen gab, in denen das Open Interest sank, während der Preis weiter stieg. Üblicherweise wird ein steigender Preis durch zunehmende Käufe getrieben; hier aber ist das Open Interest bei steigendem Preis zeitweise zurückgegangen. Das kann nur auf die Swaps (meist Handelsabteilungen von Edelmetallbanken) an der Comex zurückzuführen sein, die Käufer durch Preiserhöhungen abschrecken. Besonders auffällig ist dies seit Mitte September: Seither ist das Open Interest deutlich gefallen, während der Preis in die Höhe geschnellt ist.
Dass diese ungewöhnliche Lage nicht zu Backwardations und stark steigenden Leasingraten führt, dürfte daran liegen, dass die Short-Positionen an der Comex weitgehend durch Long-Positionen in London abgesichert sind. Der Großteil dieser Absicherung besteht in Terminkontrakten und Optionen und nicht in Edelmetall. Allerdings ist die zugrunde liegende Liquidität bei Gold größer als bei Silber, sodass die Edelmetallbanken bei den Lieferungen noch keinen Squeeze erleben.
Es ist jedoch zu beachten, dass stark steigende Leasingraten und Backwardations bei Silber den Höhepunkt eines Squeezes markieren, nicht seinen Beginn. Diese Aussicht liegt bei Gold noch vor uns. Zudem sollten wir bedenken, dass Anleger erst beginnen, in ETFs einzusteigen, und eine Fortsetzung dieses Trends wird letztlich auch bei Gold zu einer Liquiditätskrise führen.
Zusammenfassend ist bei Gold das letzte Wort noch nicht gesprochen. Eine Atempause in der rasanten Aufwärtsbewegung des Goldes ist jedoch nie auszuschließen, denn für kurzfristig orientierte Händler, die Gold leerverkaufen wollen, weil sie es für überkauft halten, wirkt es massiv überdehnt.
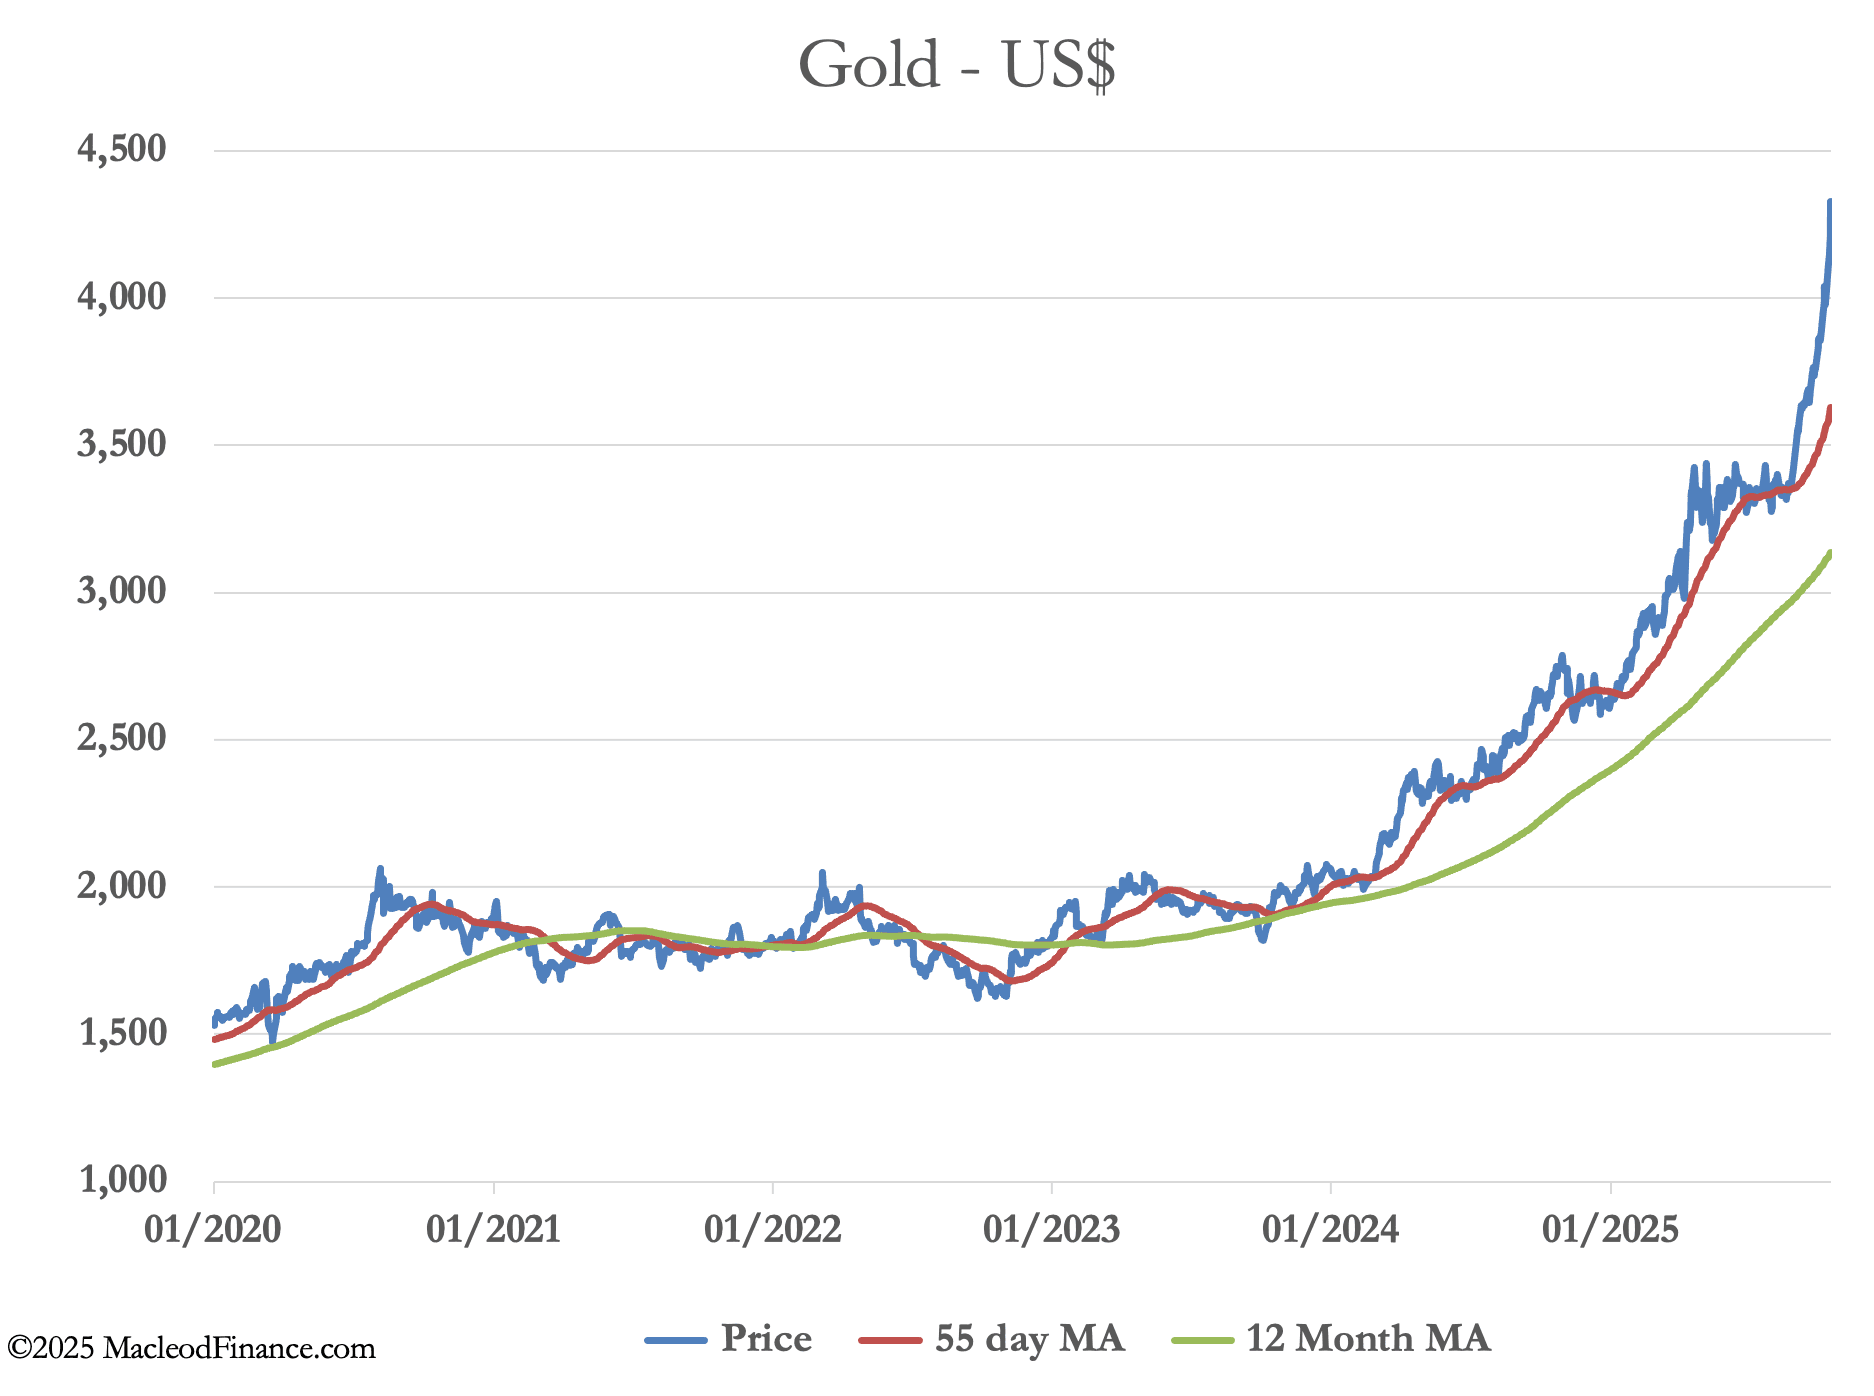
Da der Anstieg des Goldpreises nicht von Spekulanten, sondern von echten Hortern getragen wird, dürfte jeder Rücksetzer zum Kauf genutzt werden, was das Abwärtspotenzial begrenzt. Bei Silber ist das möglicherweise deutlicher zu erkennen, bei Gold noch nicht; beide Metalle scheinen sich jedoch zu Giffen-Gütern zu entwickeln.
Ein Giffen-Gut ist ein Gut, bei dem steigende Preise das Angebot abwürgen und mehr Nachfrage erzeugen, womit sich die üblichen Angebots- und Nachfragebeziehungen umkehren. Genau das tun derzeit die Kleinanleger, die vor Edelmetallhändlern Schlange stehen, und ihnen folgt, weniger sichtbar, die Nachfrage nach ETFs.
Jetzt herrscht FOMO – die Angst, etwas zu verpassen.