
Manche Analysten behaupten, der Goldpreis falle im Krieg. Das ist Unsinn. Warum hätten Länder in der Vergangenheit sonst in Kriegszeiten ihren Goldstandard ausgesetzt?
Für die schwache Entwicklung von Gold und Silber in den vergangenen Wochen werden einige vordergründige Argumente angeführt, und das obige ist nur eines davon. Das Interessante an den aktuellen Finanzmärkten ist jedoch, dass das gesamte Anlage-Establishment mit sehr wenigen Ausnahmen keynesianisch geprägt ist. Wir können dies mit einem einfachen Satz beschreiben: Es herrscht der unbegründete Glaube, dass Regierungen wirtschaftliche Ergebnisse steuern können.
Das Problem dabei ist, dass Regierungen durch die Steuerung von Ergebnissen die Lage stets verschlimmern. Und gelegentlich ist die Folge eine Krise. Lässt man das keynesianische Wunschdenken beiseite, lässt sich die nahende Krise klar erkennen. Sie hat eine Reihe von Elementen, die MacleodFinance reichlich Stoff liefern, doch der Zweck dieses Berichts ist es, sie im Hinblick auf Edelmetalle zu betrachten.
Diese Woche zeigten Gold und Silber nach ihren starken Rückgängen seit Ende Januar Anzeichen einer Wende. Heute Morgen legen sie leicht zu, doch Anleger sollten das große Ganze im Blick behalten.
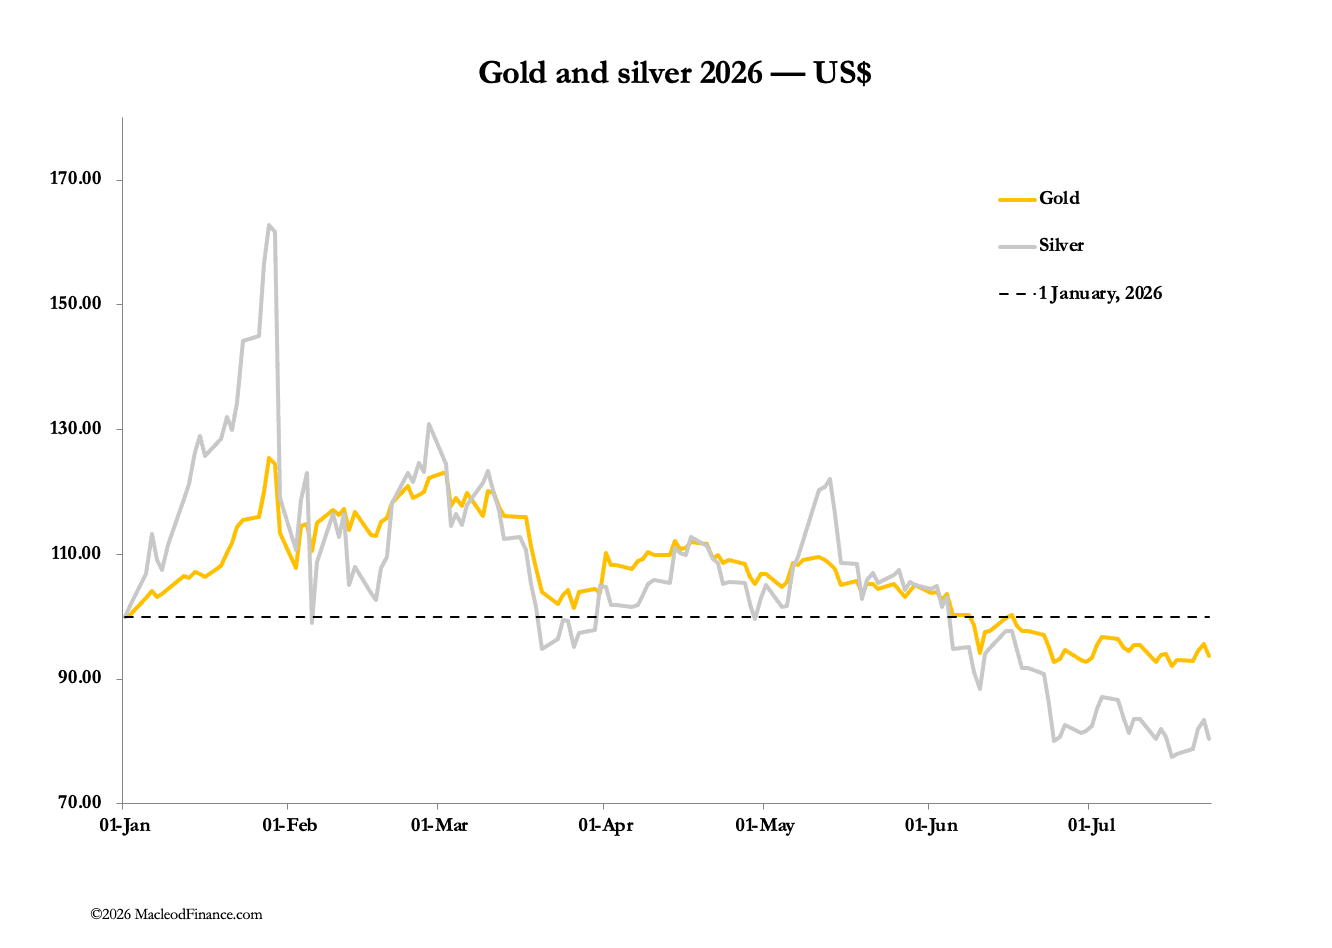
Der Krieg der USA gegen den Iran verschärft sich, und an diesem Wochenende droht eine weitere Eskalation. Die Ölpreise steigen bereits, wobei WTI die Marke von 90 US-Dollar herausfordert. Zudem greift die Krise auf das Rote Meer über und schließt das saudische Terminal in Yanbu, über das Berichten zufolge etwa 5.000.000 Barrel pro Tag geliefert werden. Die Krise scheint sich zu beschleunigen, und die Ölpreisanstiege treten in eine zweite Phase ein.
Es lohnt sich, eine ähnliche Situation in der Vergangenheit näher zu betrachten, was uns zur OPEC-Krise 1973–74 führt. Das Verhältnis zwischen Gold und Öl ist unten dargestellt:
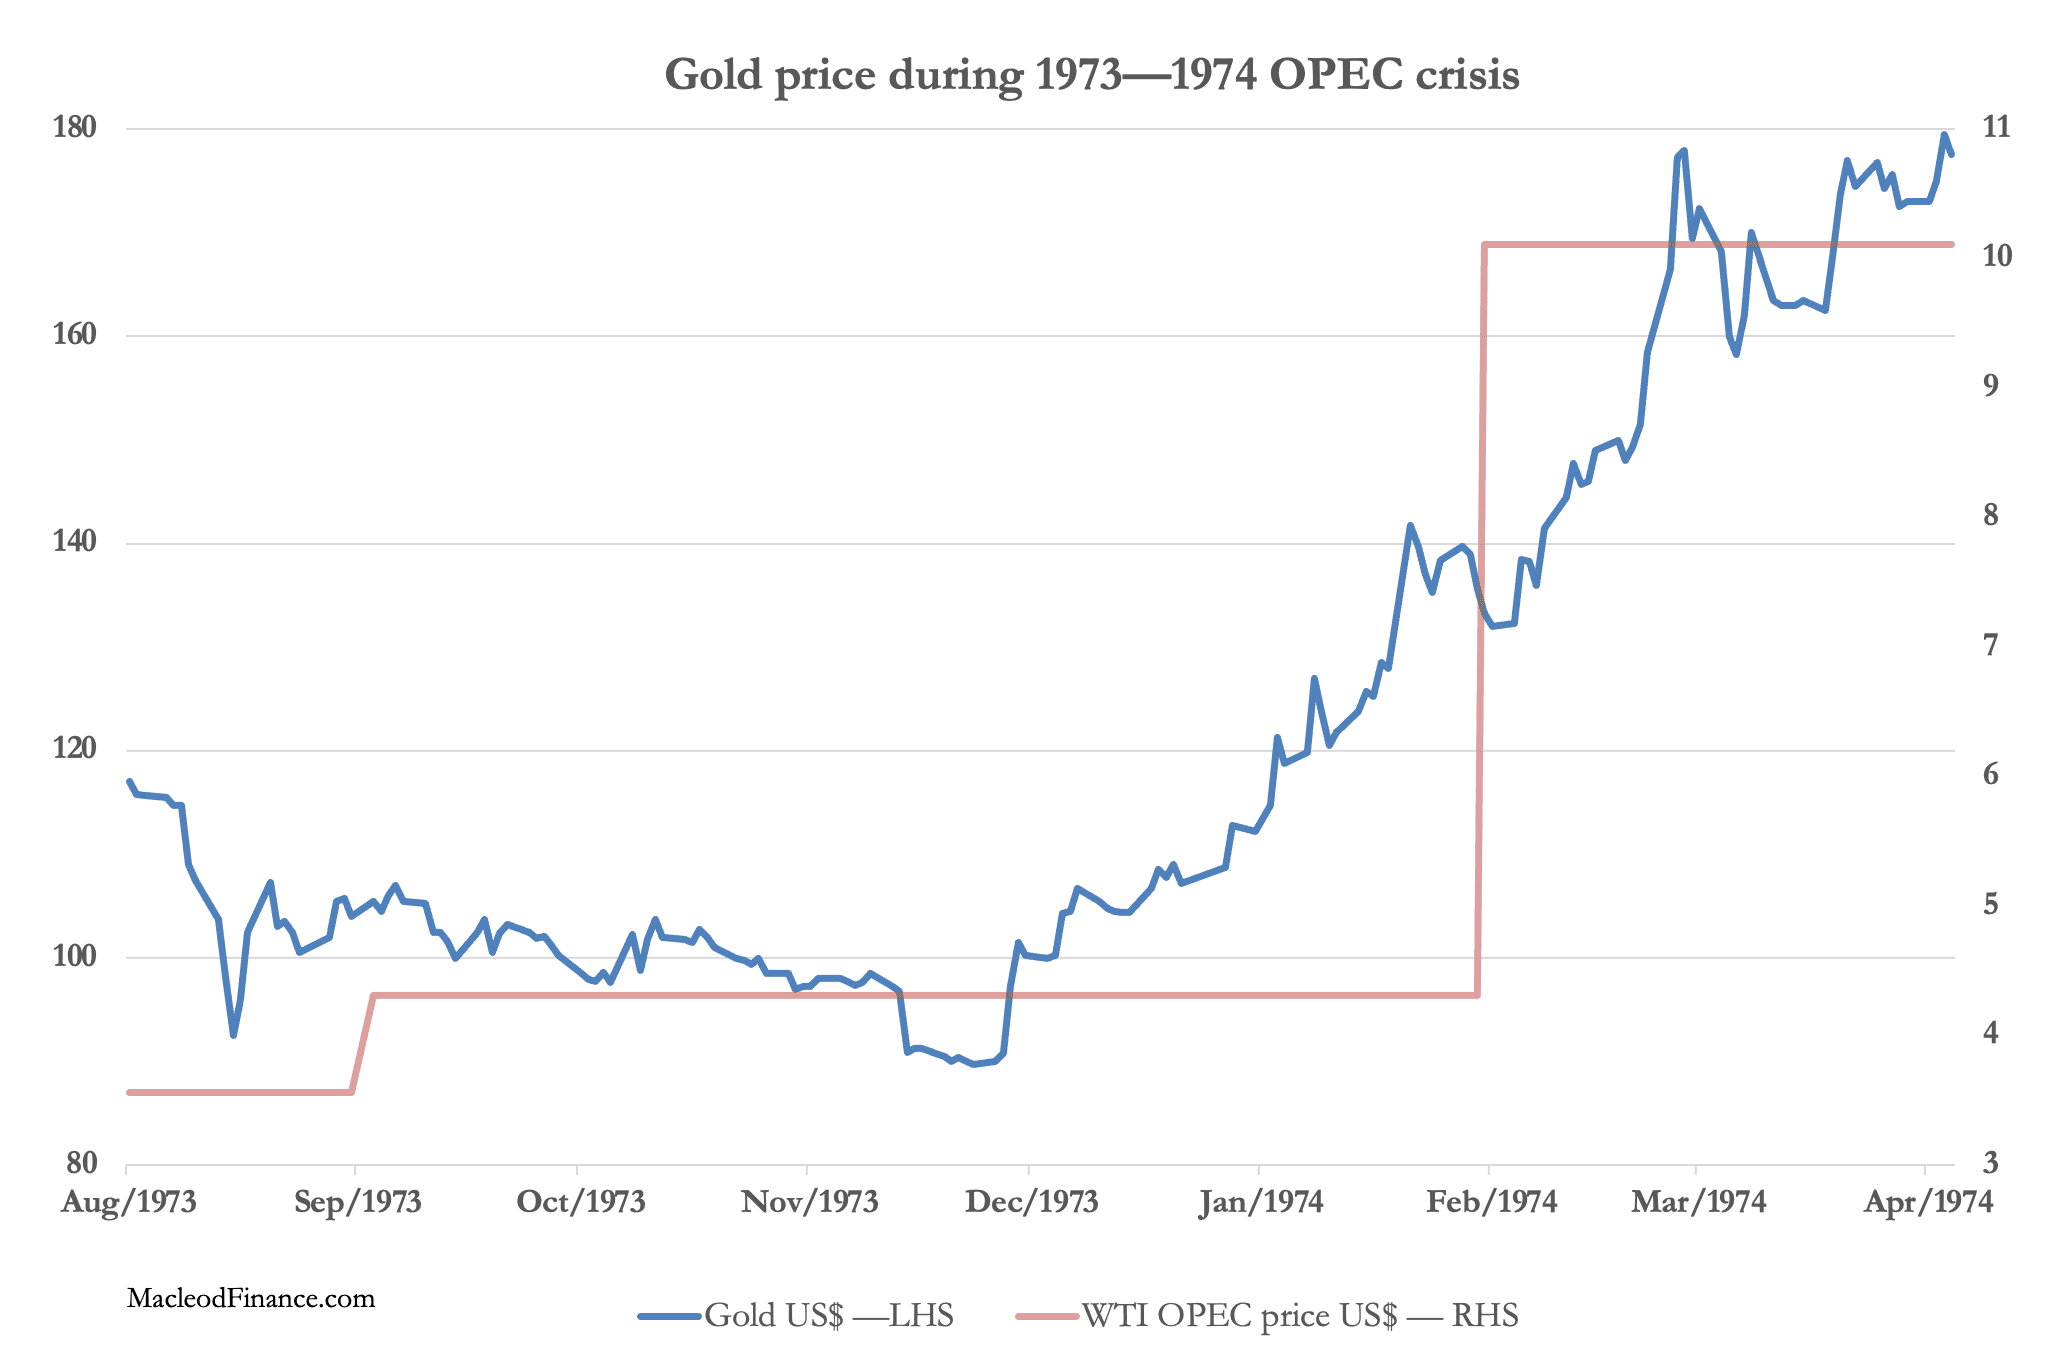
Im August 1973 hob die OPEC den Referenzpreis für ein Barrel Öl von 3,56 auf 4,31 US-Dollar an, eine Steigerung von 21 %. Der Goldpreis setzte seinen Rückgang fort und erreichte am 26. November mit 90 US-Dollar seinen Tiefpunkt. Gleichzeitig senkte die Fed ihren Leitzins (Federal Funds Rate) von 10,75 % auf 10 %. Die Aktien legten aufgrund dieser Senkungen um rund 14 % zu, bevor sie bis zum Jahresende wieder abverkauft wurden. Anfang 1974 konsolidierten die Aktien kurzzeitig, da die Fed ihre Lockerung fortsetzte, eine Politik, die mit der zweiten OPEC-Ölpreiserhöhung auf 10,11 US-Dollar Ende Januar umgekehrt wurde. Danach setzten die Aktien ihren heftigen Bärenmarkt bis ins vierte Quartal fort, ausgelöst durch die Anhebung des Leitzinses von 9 % im Februar 1974 auf 9,3 % im März und dann auf 10,5 % im April.
Mehrere Punkte fallen auf, der wichtigste aber ist, dass in der Anfangsphase einer Ölpreiserhöhung als sicherer Hafen bei Risikoscheu Bargeld in Dollar gilt, nicht Gold. Als jedoch deutlich wurde, dass Scheich Yamani, der die OPEC anführte, mit der ersten Preiserhöhung nicht zufrieden war und eine weitere, größere durchsetzen würde, begann Gold zu steigen, da sich die Risikowahrnehmung rasch von Bargeld in Dollar hin zu Gold verlagerte. Als Yamani Ende Januar die zweite, größere Erhöhung durchsetzte, war Gold bereits in nur zwei Monaten um 50 % gestiegen, auf das Äquivalent von heute 6000 US-Dollar, und verdoppelte sich bis zum 27. Februar nahezu.
Die heutige Lage scheint der OPEC-Erfahrung zu ähneln. Die Märkte beginnen zu erkennen, dass Trump keinen Ausweg aus dem Krieg gegen den Iran hat, was dadurch bestärkt wird, dass die Huthi das Rote Meer für Tanker sperren, die im saudischen Hafen Yanbu laden. Diese Abkehr von der Vorstellung, Bargeld sei risikofrei, scheint zu beginnen, wobei der Goldpreis weiteren Rückgängen standhält.
Der Präzedenzfall von 1973–74 ist eindeutig. Alle Finanzmärkte stehen vor einem dramatischen Umschwung, wenn der Ernst des Golfkriegs und seine unvermeidlichen Folgen für die Weltwirtschaft, für hoch verschuldete Regierungen sowie die geopolitischen Konsequenzen unmissverständlich deutlich werden. Es ist nun leichter vorstellbar, dass Anleihen einbrechen, Aktien einbrechen, Schuldenfallen der Staaten zuschnappen und sich der Goldpreis in nur wenigen Monaten verdoppelt.
Für die Neokeynesianer wird es ein sehr unangenehmes böses Erwachen sein.