Das Drama um die Zwischenwahlen treibt Gold und Silber deutlich nach oben, während Öl, Anleiherenditen und der Dollar nachgeben.
Es gibt Gründe für die Annahme, dass das Aufwärtspotenzial der Gold- und Silberpreise explosiv sein könnte. Den Hintergrund bilden eine gravierende Fehlbewertung aufgrund von Kriegspropaganda, der anhaltende Abzug physischen Metalls aus den westlichen Kapitalmärkten und ein geringes Spekulanteninteresse. Könnte es sein, dass diese Verzerrungen nun durch den dramatischen Erfolg der Demokraten bei den Zwischenwahlen aufgedeckt werden?
Offenbar war der überraschende Erfolg der Demokraten, beide Kammern von den Republikanern zu übernehmen, das Signal für einen erheblichen Short-Squeeze bei den Leerverkäufern in Gold und Silber. Die nachstehende Grafik zeigt, wie sich das Open Interest bei Gold an der Comex in den letzten fünf Monaten allmählich von extrem niedrigen Niveaus erholt hat und bei 400.000 Kontrakten lediglich überverkauft ist.
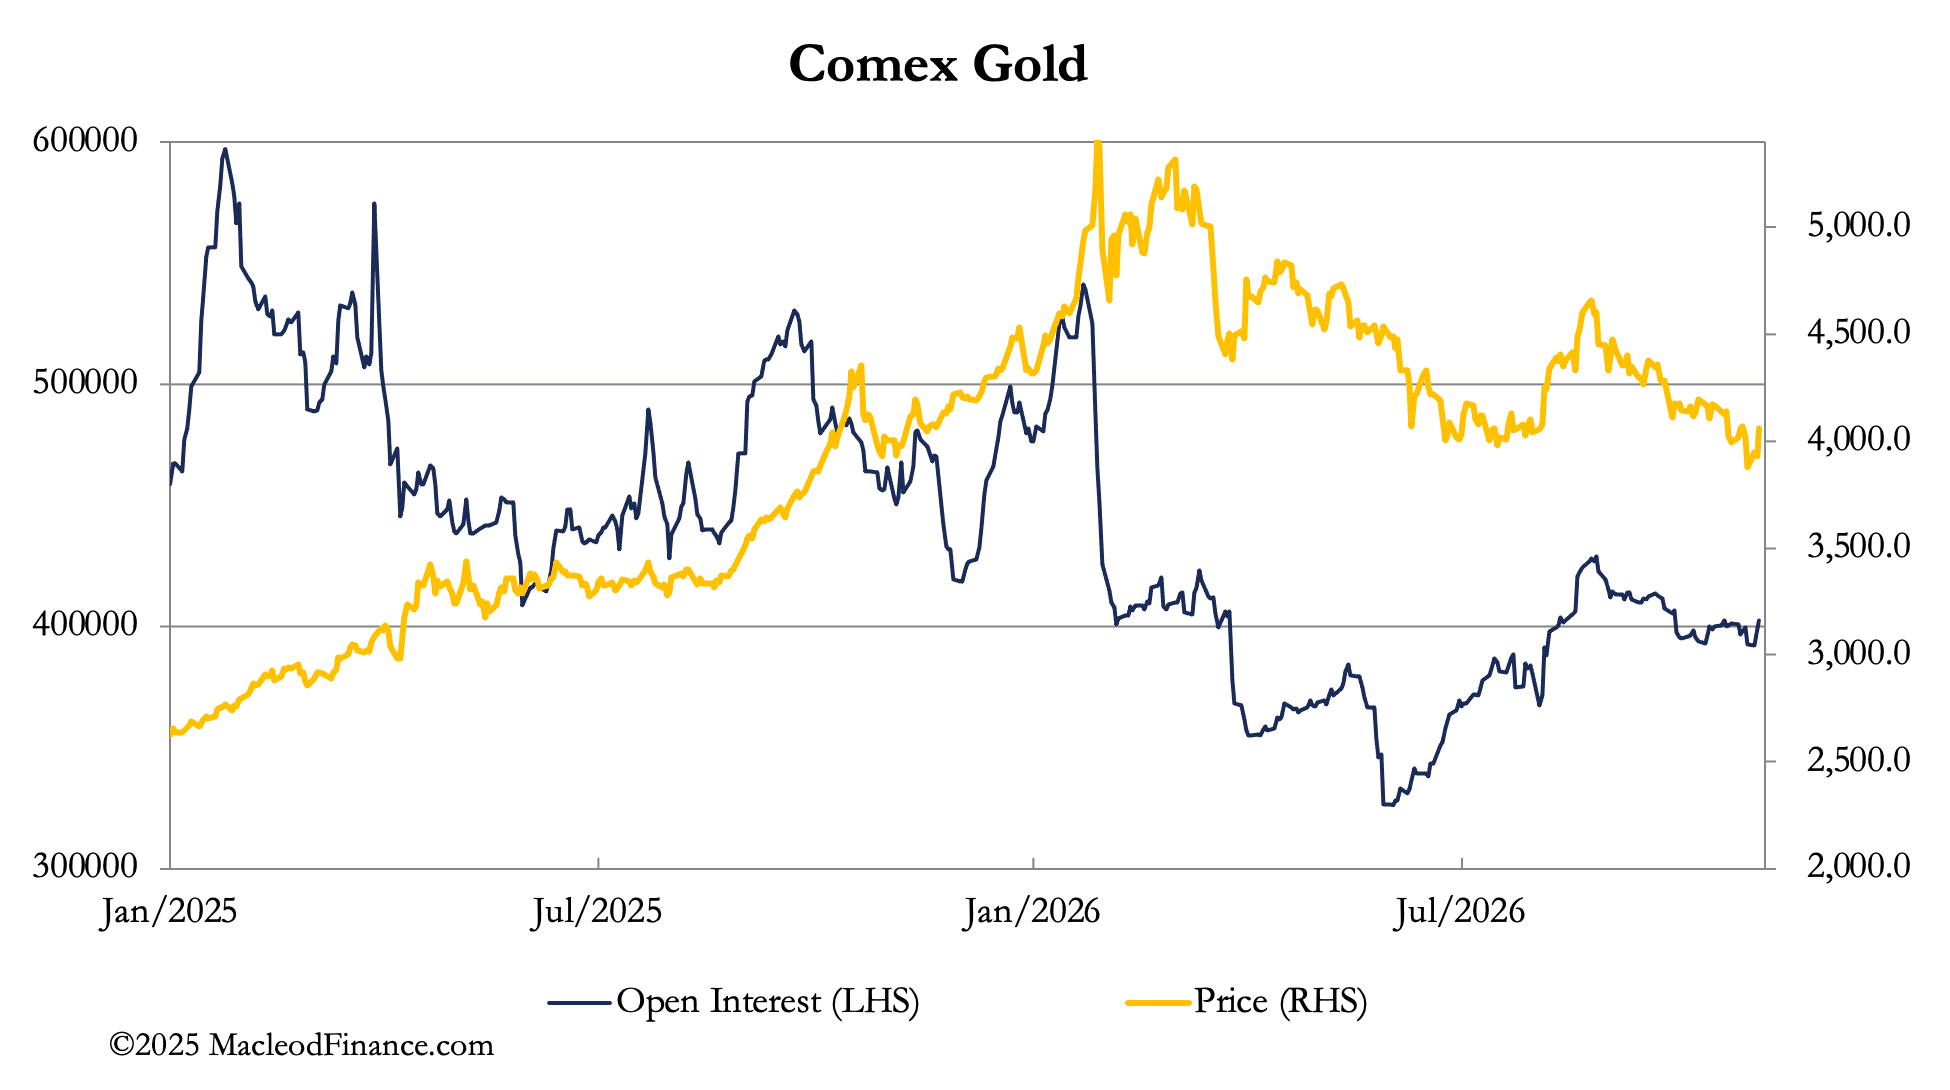
Dies spiegelt eine gewisse Akkumulation bei niedrigen Preisen wider, doch es gibt Hinweise darauf, dass der Papiermarkt ins Abseits gerät. Zolldaten bestätigen, dass China bis August dieses Jahres 1.220 Tonnen importiert hat, einschließlich Währungsgold, und die letzten beiden Monate dürften diese Summe erheblich erhöht haben. Soweit die Comex einen Beitrag zum physischen Markt leistet: Ihr Lieferverfahren hat in diesem Jahr bislang 621 Tonnen in die Hände von Käufern gebracht. Die Käufer sind groß und wenden sich meist direkt an die Raffinerien. Papierderivate spiegeln daher Preisabsicherungsaktivitäten gegen außerbörsliche Lieferungen wider und nicht echte Angebots- und Nachfragefaktoren.
Statt die Entwicklungen am Papiermarkt zu verfolgen, sollten Anleger besser jene Faktoren beobachten, die die Kaufkraft des Dollars wahrscheinlich verändern werden. Das bedeutet, die Propaganda zu durchschauen, die offenbar den Dollar und die Finanzmärkte stützen soll. In den US-Medien wird vielfach behauptet, die Ölströme durch die Straße von Hormus hätten mit bis zu 16 Millionen Barrel pro Tag nahezu wieder das Normalniveau erreicht. Die Analyse des IWF legt jedoch etwas anderes nahe:
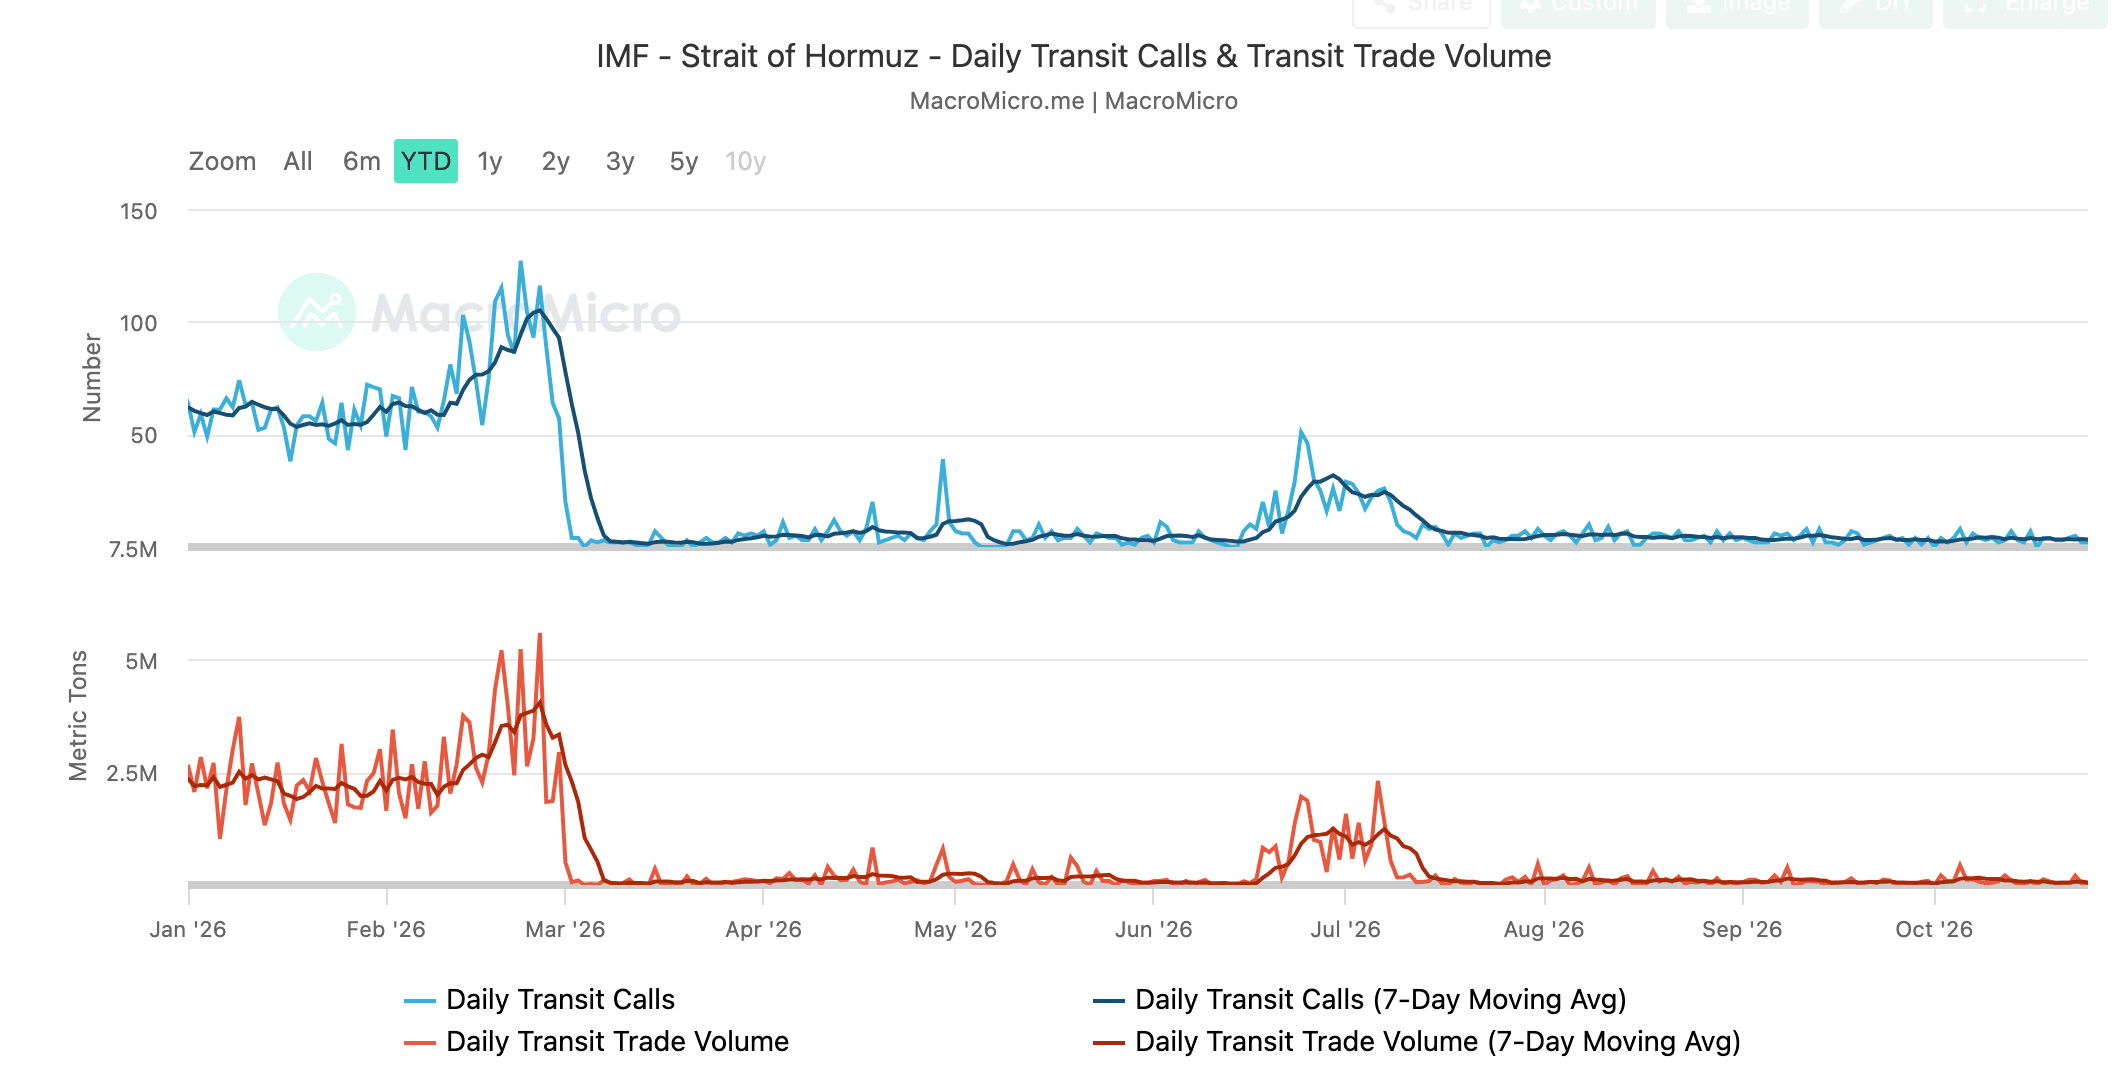
Laut den Tracking-Daten des IWF passierten in den sieben Tagen bis zum 25. Oktober durchschnittlich nur 3 Schiffe die Meerenge, an diesem Stichtag lediglich 2 Schiffe. Berichten zufolge werden bis zu 2 Mio. Barrel pro Tag aus den VAE über Land gepumpt, doch die Aktivitäten der Huthi haben vermutlich die saudische Pipeline nach Janbu faktisch geschlossen, wodurch bis zu 6 Mio. Barrel pro Tag wegfallen, die andernfalls als fließend angenommen werden.
Es besteht kaum Zweifel daran, dass die Finanzmärkte über die tatsächliche Menge des aus dem Nahen Osten stammenden Öls gründlich in die Irre geführt wurden und dass ein Informationsschock bevorsteht. Unterdessen beginnt die Kreditblase an den Aktienmärkten bereits zu schrumpfen: KI- und Halbleiteraktien fielen gestern deutlich. Das folgende Diagramm zeigt die stündlichen Bewegungen des S&P500-Index:
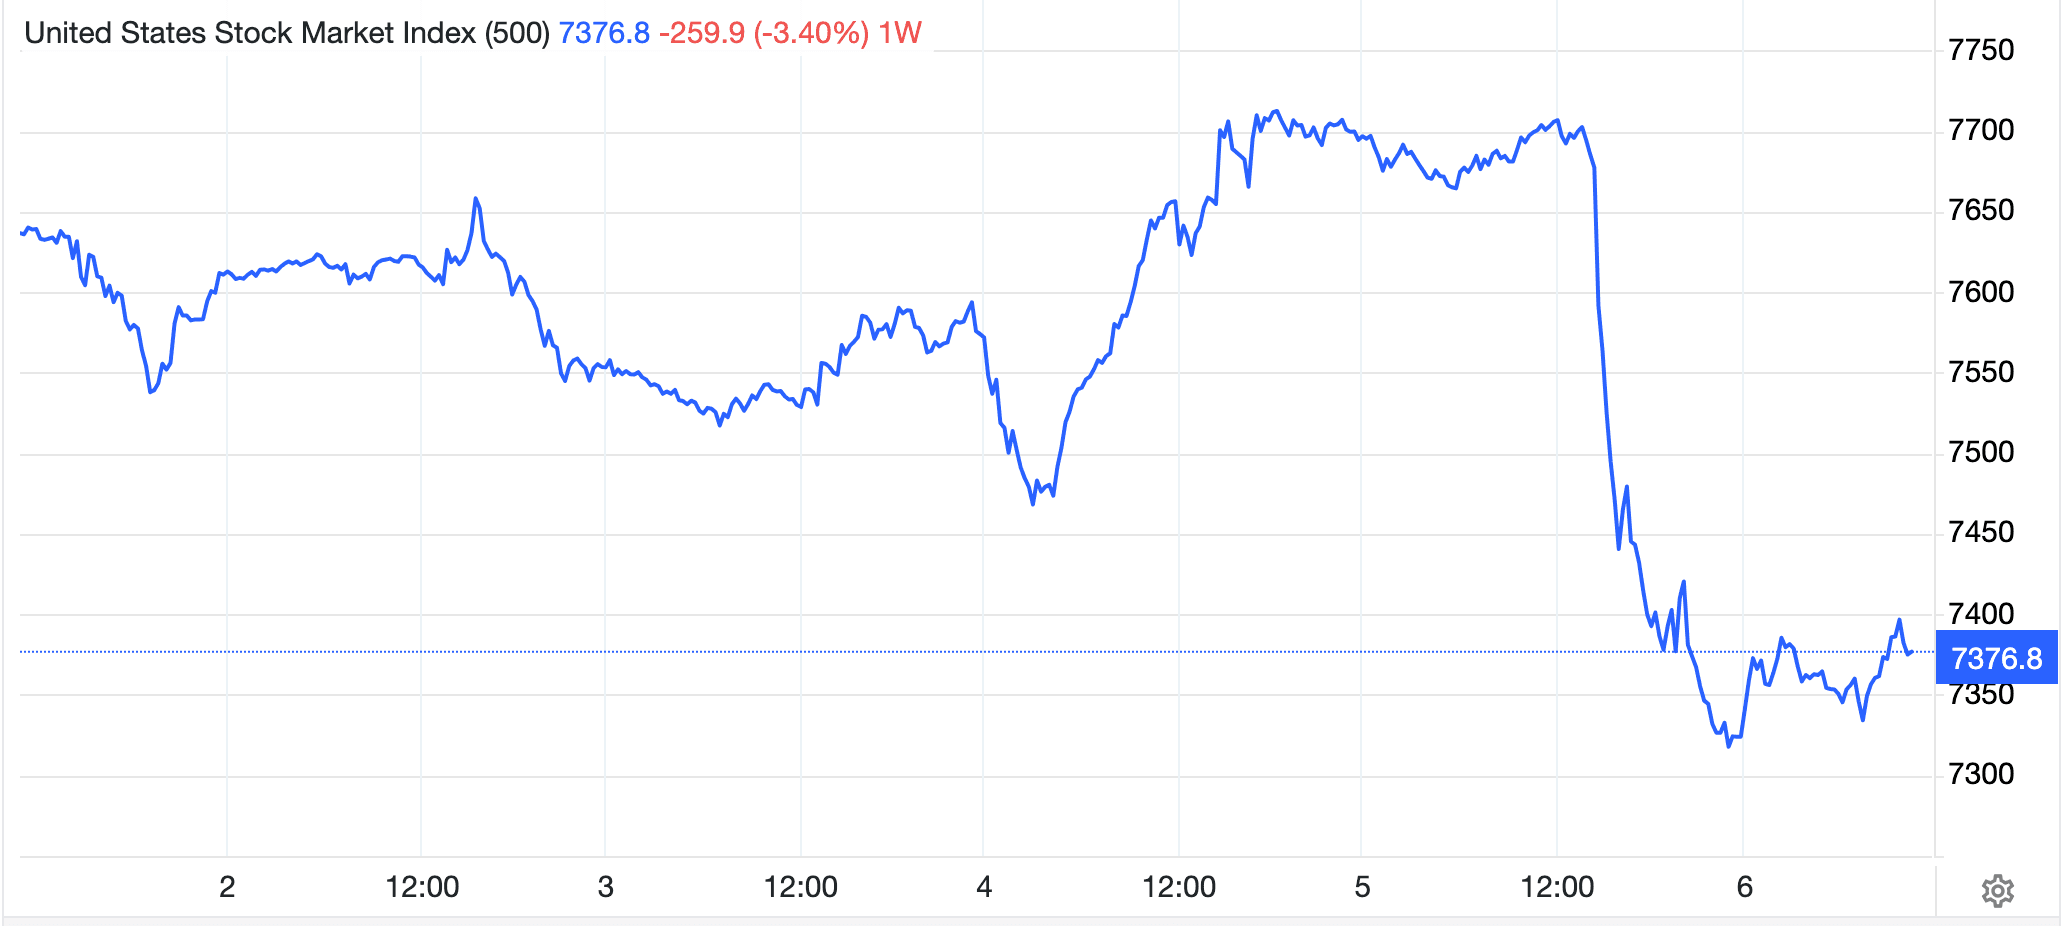
Ist dies der Beginn einer umfassenderen Auflösung an den Finanzmärkten? Anleger werden das nicht hoffen. Doch es wird eine allgemeine Instabilität an den Finanzmärkten sichtbar, noch bevor die Wahrheit über die Ölversorgung aus dem Persischen Golf an die Märkte gelangt.
Anders ausgedrückt: Das Kreditrisiko nimmt zu, sei es aufgrund von Desinformation oder durch den Abbau übermäßiger Kreditvergabe. Und nachdem China seine eigene Spekulantenklasse beseitigt hat, hat es das verfügbare physische Gold aufgekauft, ohne die Preise nach oben zu treiben.
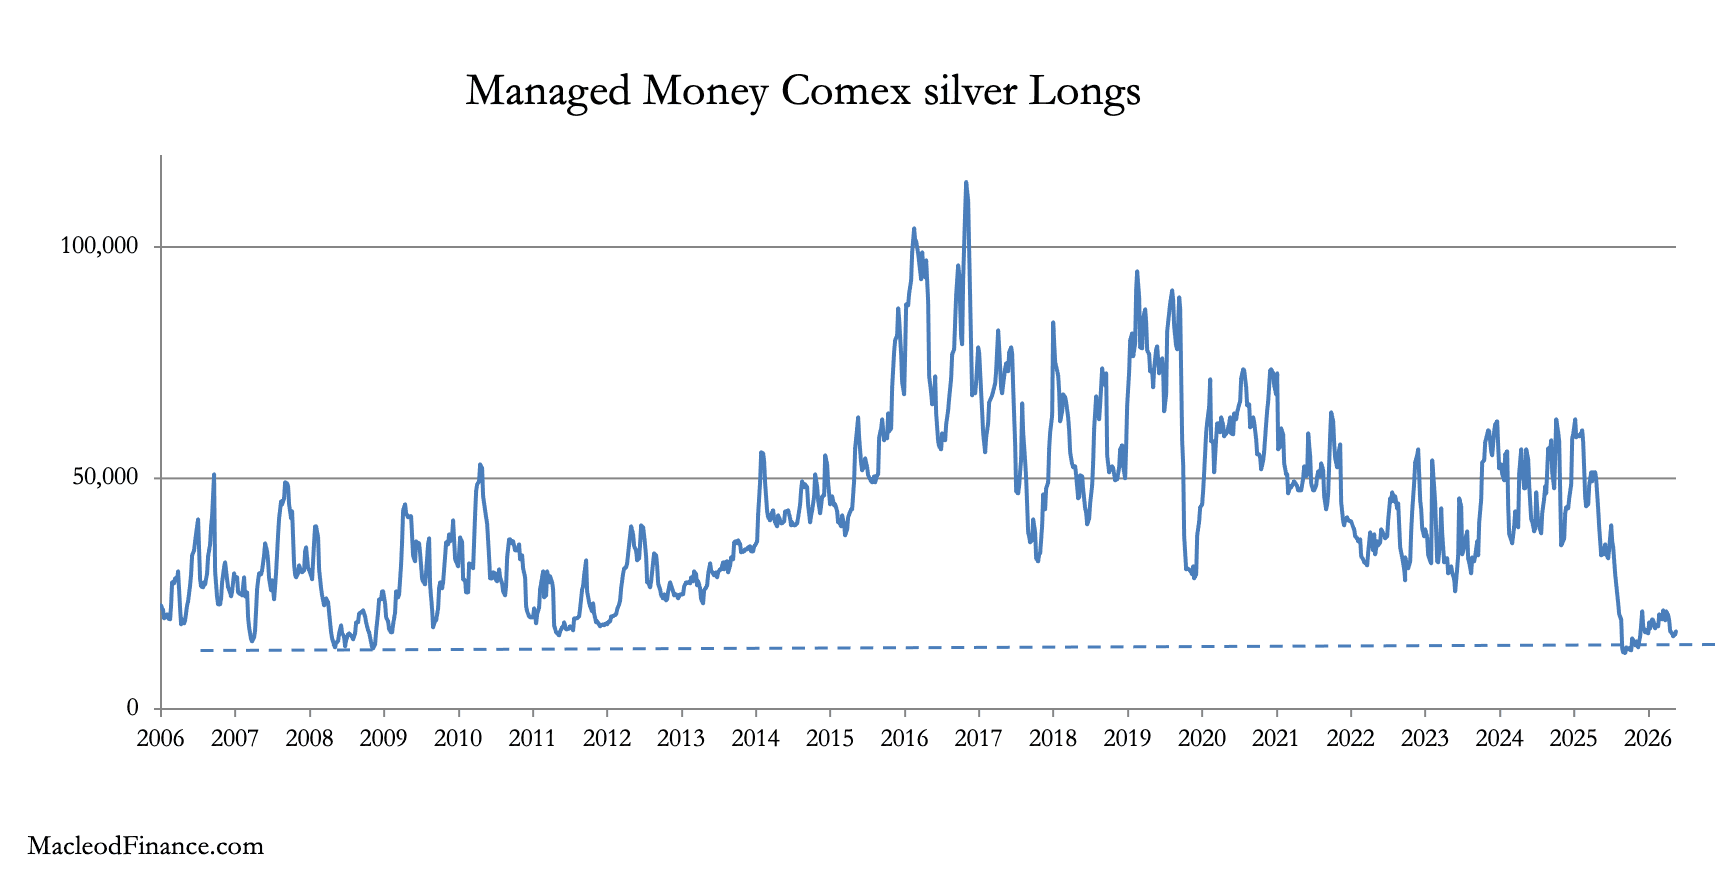
Schließlich scheint die Angebotslage bei Silber weiterhin angespannt zu sein, was eine anhaltende Volatilität im Verhältnis zu Gold sicherstellt. Die Lieferungen an der Comex belaufen sich in diesem Jahr bislang auf insgesamt 9.500 Tonnen, und die Lagerbestände sind um 3.575 Tonnen gesunken. Gleichzeitig befinden sich die spekulativen Long-Positionen der Hedgefonds weiterhin auf dem niedrigsten Stand seit 20 Jahren: