
Wir erleben derzeit die Anfangsstadien einer Währungs-, Kredit- und Bankenkrise. Getrieben wird sie von einer Preisinflation, einer Kontraktion der Bankkredite und einer pathologischen Angst vor einer Rezession. Man kann sich vorstellen, dass die großen Zentralbanken uns beinahe eine milde Rezession wünschen, damit sie die Zinsen niedrig und die Anleiherenditen gedrückt halten können.
Der Schlüssel zum Verständnis der Entwicklung liegt darin, dass der Bankkreditzyklus nach unten dreht und dass die Faktoren, die diese Kontraktion antreiben, diesmal stärker sind als alles, was wir seit den 1930er Jahren erlebt haben, und möglicherweise als alles in der gesamten modernen Geldgeschichte.
Dieser Artikel verbindet die Punkte zwischen Inflation und Rezession und rückt das Verhältnis zwischen Geld (das ausschließlich Gold ist), Währungen, Krediten und Rohstoffpreisen in die richtige Perspektive.
Der Abschwung der Bankkredite …
Es wird zunehmend offensichtlich, dass die wirtschaftlichen Kosten der Sanktionen gegen Russland enorm sind, und es mehren sich die Anzeichen dafür, dass alle großen Volkswirtschaften mit einem Rückgang der Wirtschaftstätigkeit konfrontiert sind. Um den Grund zu erkennen, müssen wir uns nicht auf BIP-Prognosen stützen. Intuitiv gilt: Wenn Nahrungsmittel- und Energieknappheit uns alle treffen, werden allein die höheren Preise dafür unsere Ausgaben für weniger wichtige Güter und Dienstleistungen beeinflussen.
Das ist für vernünftige Bürger nachvollziehbar. Finanzanalysten bestehen jedoch darauf, es mit ihren Modellen zu quantifizieren. Ihr wichtigster Maßstab ist der Gesamtwert aller erfassten Transaktionen, das BIP. Sie gehen scheinbar ohne Bewusstsein für den Unterschied vor zwischen dem Wert der Wirtschaftstätigkeit für die Verbesserung der menschlichen Lebensbedingungen, der sich nicht messen lässt, und einer bedeutungslosen Gesamtsumme, die nur aus Währung und Kredit besteht und sich messen lässt. Folglich erfassen sie am Ende lediglich Veränderungen in der Menge an Währung und Kredit, die in der Wirtschaft eingesetzt wird.
Natürlich gilt grundsätzlich: Wenn die Menge an Währung und Kredit schrumpft, sinkt das BIP. Und wenn der Rückgang stark ist, tendiert auch die Wirtschaftstätigkeit dazu zu sinken. Beides jedoch so weit gleichzusetzen, dass eine Abweichung von weniger als etwa einem Prozent von den modellierten Prognosen etwas bedeutet, ist Unsinn. Eine zutreffende Beurteilung der wirtschaftlichen Lage geht dabei verloren.
Stattdessen ist ein Bewusstsein für die Rolle der Bankkredite erforderlich. Banken schaffen Kredit, der in die BIP-Summe einfließt, wenn sie hinsichtlich der Kreditvergabe optimistisch sind. Und wenn sie die Aussichten als sich verschlechternd einschätzen, ziehen sie Kredit zurück, was die BIP-Summe verringert. Das führt zu einem sich wiederholenden Zyklus aus Aufschwung und Abschwung. Wir treten nun in eine Phase ein, in der Banken am Rand versuchen, ihr Risiko notleidender Kredite zu verringern. Daher wird das BIP schrumpfen. Und wir können beurteilen, wo es schrumpfen wird. So einfach ist es wirklich.
Das Beste ist, einen Schritt zurückzutreten und die Exzesse der Kreditvergabe und die Förderung von Fehlinvestitionen aus dem System herauswaschen zu lassen. Das letzte Mal geschah dies in der kurzen, aber sehr scharfen Rezession von 1920–1921 in den USA. Die damalige Regierung verstand, dass es nicht ihre Aufgabe war einzugreifen, und sie war ohnehin nicht in der Lage, die Dinge zu verbessern.
Seitdem wird die Geldpolitik jedoch zunehmend von Zentralbanken gesteuert, die ihre Volkswirtschaften mit Blick in den Rückspiegel lenken und auf Informationen reagieren, statt vorauszuschauen. Aber selbst wenn sie wirtschaftliche Trends vorhersehen könnten, fehlt ihnen der kaufmännische Verstand, um damit umzugehen. Stattdessen wird ihre übliche Reaktion auf ein sinkendes BIP darin bestehen, zu „stimulieren“. Sie haben nicht nur das Mandat, Vollbeschäftigung aufrechtzuerhalten, sondern auch den keynesianischen Glauben, dass ein Rückgang des BIP ausschließlich auf sinkende Nachfrage zurückzuführen ist. Sinkende Nachfrage, so sagen sie, führt zu niedrigeren Preisen, sodass die Inflationszahlen im Verbraucherpreisindex fallen werden. Die Erzeugerpreise werden fallen. Alle Rohstoffpreise werden fallen. Die untenstehende Grafik nährt diese hoffnungsvolle Denkweise.

Dieser Rohstoffkorb hat innerhalb eines Monats 17 % an Wert verloren. Entwarnung. Sogar die Preise für Weizen und Soja sind gefallen. „Dr. Kupfer“ ist im Minus. Indem sie sich an diese Strohhalme klammern, sind die Zentralbanken zweifellos erleichtert, dass die Inflation am Ende doch nur vorübergehend sein könnte.
So glauben sie zumindest. Es besteht kein Zweifel, dass wir extreme Preisschwankungen erleben. Wenn sie ausschließlich darauf zurückzuführen wären, dass Verbraucher beschließen, nicht mehr zu kaufen, weil ihnen die Preise zu hoch sind, wäre das eine Sache. Wenn aber Banken Kredite zurückziehen, sind die Folgen wesentlich andere.
Das Bestreben einer Zentralbank, den Konsum der Verbraucher aufrechtzuerhalten, könnte die Banken zumindest anfangs davon abhalten, die Kreditvergabe an Verbraucher einzuschränken. Zudem zeigen ihre Risikomodelle, dass einzelne Verbraucher, die Kredite nutzen, zwar oft ein hohes Risiko darstellen, die Verbriefung dieses Risiko jedoch auf magische Weise in der Gesamtheit in ein niedriges Risiko verwandelt. Es wird zu einem Zahlenspiel. Daher gehören Kreditkarten- und andere auf Verbraucher ausgerichtete Kreditsparten mit sehr hohen Kreditmargen nicht zu den Ersten, die ins Visier genommen werden. Und ohnehin würde dies die Führungskräfte der Bank in Konflikt mit der Zentralbank bringen.
Stattdessen ziehen die Banken in der Anfangsphase eines Kreditabschwungs Kredite vor allem von Geschäftskunden ab, die Kontokorrentkredite nutzen. Ein Unternehmen, das häufig auf Kontokorrentkredite zurückgreift, gilt in der Einschätzung jeder Bank als risikoreich. Aus diesem Grund erliegen schwächere Unternehmen als Erste dem Kreditabschwung. Weitere frühe Opfer der Kreditverknappung sind Finanzspekulanten, da ihre Sicherheiten leicht zu verwerten sind. Wir haben gesehen, dass der bisherige Rückgang der US-Aktienindizes mit einem Abbau der Wertpapierkredite (Margin Lending) um 200 Mrd. US-Dollar einherging. Es steht noch deutlich mehr bevor.
Wie der Ökonom Irving Fisher in den 1930er Jahren darlegte, kann das Kündigen von Krediten zur Verringerung des Bankkredits zu einer sich selbst verstärkenden Wertvernichtung werden. Was er nicht verstand: In einem ernsten Abschwung lässt sich dies nicht vermeiden, denn es ist die Kehrseite der früheren Kreditausweitung und die Rückabwicklung unsolider Kreditvergabe. Sowohl das Verständnis dessen, was die periodischen Kontraktionen des Bankkredits antreibt, als auch der empirische Befund, dass sie sich seit Beginn der Aufzeichnungen ungefähr jedes Jahrzehnt in der einen oder anderen Form wiederholt haben, besagen, dass man sie nicht aufhalten, sondern ihren Lauf nehmen lassen sollte. Man vergleiche die kurze Rezession von 1920–1921 in den USA mit der lang anhaltenden Rezession der 1930er Jahre, die zunächst von Präsident Herbert Hoover und dann von Präsident Franklin Roosevelt gesteuert wurde.
Aus dem Verständnis, dass der Bankkredit zyklisch verläuft, sollten wir auch wissen, dass die Höhe der jüngsten Expansionsphase, gemessen am Verhältnis der gesamten Bilanzaktiva der Banken zu ihrem Eigenkapital, auf die voraussichtliche Schwere der anschließenden Kreditkontraktion hindeutet. Sie spiegelt die Einlagenverbindlichkeiten gegenüber den Kunden einer Bank im Verhältnis zum Vermögen ihrer Aktionäre wider. Traditionell galten Verhältnisse von Aktiva zu Eigenkapital von mehr als dem Acht- bis Zehnfachen als riskant. Einige Großbanken, insbesondere in der EU und in Japan, liegen inzwischen beim Mehr als Zwanzigfachen. Zwar sind die US-Banken weniger stark verschuldet, doch die systemischen Risiken, denen sie durch andere nationale Bankensysteme in dieser finanziell vernetzten Welt ausgesetzt sind, sind so hoch wie nie zuvor.
Für die unmittelbare Zukunft lassen sich zwei Dinge erkennen. Erstens dürfte die Produktion von Waren und Dienstleistungen aufgrund fehlender Bankkredite stärker eingeschränkt sein als der Konsum, was der keynesianischen Fehlvorstellung, es handle sich um ein Problem unzureichender Nachfrage, den Boden entzieht. Das ist jedoch nur eine Anfangsphase. Danach ist zu erwarten, dass die Kontraktion des Bankkredits noch schärfer wird, weil die Banken sich zurückziehen, um ihre Aktionäre vor einer Rezession nach Art von Irving Fisher zu schützen. In dieser anschließenden zweiten Phase werden sowohl Produzenten als auch Verbraucher mit enormen finanziellen Schwierigkeiten konfrontiert sein.
Ohne ein entschiedenes Eingreifen der Zentralbanken wird die Korrektur der übermäßigen Kreditvergabe, die die Bankbilanzen über gefährliche Verschuldungsgrade hinausgetrieben hat, schlicht eine Rezession des BIP anheizen. Die Zentralbanken werden eingreifen, nicht nur um ihr Mandat für Vollbeschäftigung zu erfüllen, sondern auch um die staatlichen Haushaltsdefizite zu finanzieren, die unter diesen sich entwickelnden Umständen stark ansteigen werden.
Preise in einer Rezession
Die letzte echte Rezession, in der die Kräfte hinter der Kontraktion des Bankkredits wohl weniger stark waren, fand in den 1930er Jahren nach dem Börsenkrach an der Wall Street statt. Damals waren der Dollar und das Pfund Sterling, zusammen die wichtigsten internationalen Währungen der Welt, beide an den Goldstandard gebunden. Die Preise für Rohstoffe, Grundstoffe und landwirtschaftliche Erzeugnisse brachen ein, effektiv gemessen in Gold über diese beiden Währungen. Die politischen Spannungen führten dazu, dass Großbritannien 1932 seinen Edelmetallstandard aufgab und der Goldmünzenstandard der USA 1933 für US-Bürger ausgesetzt wurde, gefolgt von einer Dollarabwertung um 40 % im Januar 1934.
Der Zusammenbruch des Bankkredits machte das Zahlungsmittel in Dollar und Pfund Sterling knapp und erhöhte damit deren Kaufkraft. Insoweit stieg auch die Kaufkraft des Goldes, da es an die Währungen gebunden war. Während Gold dem Dollar und dem Pfund Sterling Glaubwürdigkeit verlieh, war es die Kontraktion des Bankkredits, die den Preisverfall antrieb, doch die Schuld wurde dem Gold zugeschrieben.
Wir wissen, dass die Preise für Rohstoffe, Grundstoffe und landwirtschaftliche Erzeugnisse, in Gold bewertet, im Zeitverlauf bemerkenswert stabil sind. Störungen der Preisrelationen gehen nicht vom Gold aus. Das folgende Diagramm des auf 1950 normierten WTI-Ölpreises veranschaulicht die Preise in Pfund Sterling, Dollar und Euro, in denen es enorme Preisschwankungen gibt. Dem steht Gold (die gelbe Linie) gegenüber, dessen Preis heute rund 30 % unter dem Stand von 1950 liegt, bei minimaler Volatilität im Verlauf.

Unsere nächste Grafik verdeutlicht diesen Punkt anhand von Basismetallen, Brennstoffen und nichtzyklischen landwirtschaftlichen Rohstoffen, die alle in Gold umgerechnet wurden.
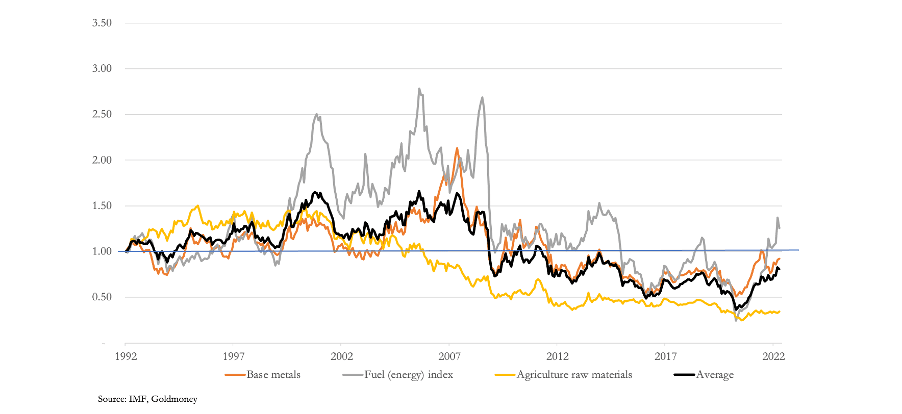
Seit 1992, dem frühesten gemeinsamen Datum, für das wir diese Reihen haben, ist ein ungewichteter durchschnittlicher Goldwert dieser Reihen netto um 19 % gefallen (schwarze Linie). Brennstoffe waren mit bis zu dem 2,5-Fachen des Preises von 1992 am volatilsten, doch aus der vorherigen Grafik geht hervor, dass sie in US-Dollar 2007/08 netto um das 12-Fache über dem Niveau von 1992 lagen. In Gold gerechnet ist die vergleichsweise geringe Volatilität dieser Rohstoffgruppen das Nächste, was wir an freien Marktwerten in solidem Geld erreichen können. Und selbst dann wissen wir, dass die Goldpreise an den Märkten manipuliert werden. Wir dürfen zudem annehmen, dass die Ursache dieser Volatilität nicht beim Gold liegt, sondern in den heftigen Preisschwankungen der Fiat-Währungen, ihren Zinssätzen und deren Verzerrungen der Nachfrage nach Rohstoffen.
Diese Befunde widerlegen gängige Ansichten zur Preisbildung. Die Belege zeigen, dass es nicht zutrifft, dass Fiat-Währungen in ihrem Verhältnis zu den Rohstoffpreisen rein objektiv sind. Prognostiker für Rohstoffpreise gehen fälschlicherweise davon aus, dass sich auf der Währungsseite nichts verändert. Doch die Schwankungen gehen eindeutig überwiegend von den Währungen selbst aus.
Damit kommen wir zur wahrscheinlichen Wirkung einer Wirtschaftskrise auf die Preise. In unserer Analyse nehmen wir zunächst an, dass sich der Wunsch der Öffentlichkeit, Fiat-Währungen im Verhältnis zu Rohstoffen und Konsumgütern zu halten, kaum verändert. Unter dieser Annahme sehen wir, dass Veränderungen der im Umlauf befindlichen Währungs- und Kreditmenge die Preise bestimmen. Eine Verringerung dieser Menge wird tendenziell die Preise senken. Keynesianische Ökonomen könnten daraus schließen, dass auch die Preise der Edelmetalle als Rohstoffe gegenüber Fiat-Währungen fallen werden, zumal Fiat-Währungen nicht mehr an Gold gebunden sind.
Der Fehler in dieser Argumentation besteht darin, dass tatsächlich weitere Faktoren eine Rolle spielen und die Folgen für die Währungs- und Kreditmenge in einer Krise berücksichtigt werden müssen. Unabhängig von Änderungen der Geldpolitik steigen in sozialisierten Volkswirtschaften die Haushaltsdefizite stark an und müssen durch eine Ausweitung der Währungsmenge finanziert werden, wenn Bankkredite nicht verfügbar sind. Mit anderen Worten: Trotz der Neigung der Banken, die Kreditvergabe an den Privatsektor einzuschränken, und selbst wenn die Zentralbanken ihre Geldpolitik nicht ändern, wird dies durch eine Ausweitung der Währung, die über die Haushalte des Staates in die Wirtschaft gelangt, mehr als ausgeglichen.
Darüber hinaus wird sich unter diesen Umständen auch die Geldpolitik ändern. Nach dem anfänglichen Entzug von Überziehungskrediten für Unternehmen und von Bankdarlehen für Finanzspekulationen dürfte die Konsumnachfrage nachlassen, da die Kreditvergabestandards strenger werden und die finanzielle Unsicherheit der Verbraucher zunimmt. Die Zentralbanken werden bemerken, dass der Rückzug von Bankkrediten zu einem Einbruch der Konsumnachfrage führt. Sie werden mit nahezu völliger Sicherheit die Zinsen senken und die quantitative Lockerung wieder einführen, um die schrumpfenden Bankkredite zu ersetzen und die erlahmende Wirtschaftstätigkeit anzuregen. Sie haben in jedem Bankkreditzyklus seit den 1930er-Jahren an diesem Punkt gelockert und stimuliert, und es gibt keinen Grund anzunehmen, dass sie es heute anders handhaben.
Eine Zunahme von Währung und Kredit, die nicht von den Geschäftsbanken, sondern von der Zentralbank ausgeht, wird zusammen mit wachsenden Haushaltsdefiziten die Währung in Gold gerechnet weiter entwerten. Die Währung wird auch gegenüber Rohstoffen entwertet werden. Doch trotz einer gewissen, von der Währungsseite ausgehenden Volatilität können wir erwarten, dass die grundsätzliche Beziehung zwischen Rohstoffen und Gold bestehen bleibt.
Ein Systemversagen ist absehbar
All dies setzt voraus, dass es im Rahmen des Bankkreditzyklus kein erhebliches Systemversagen gibt. Da die Kräfte hinter der heutigen Kreditverknappung stärker sind als zu jedem Zeitpunkt seit den 1930er-Jahren und möglicherweise in der gesamten modernen Geldgeschichte, ist das eine vergebliche Hoffnung. Letzte Woche habe ich auf die drohende Katastrophe für das Euro-System und den Euro hingewiesen. Eine ähnliche Geschichte lässt sich über den japanischen Yen erzählen. Und das Pfund Sterling ist lediglich eine Version des Dollars für Arme, ohne dessen Hegemonialstatus.
Im Falle einer Systemkrise wird es Aufgabe der Zentralbanken sein, ihr gesamtes Geschäftsbankensystem abzusichern. Die Folgen der Lehman-Insolvenz im letzten Zyklus der Bankkreditverknappung dienten verschwenderischen Bankern nicht als Warnung. Stattdessen blickten wir alle in einen systemischen Abgrund, und dieser Fehler wird sich nicht wiederholen. In einer heutigen Systemkrise wird es eine beispiellose Schaffung von Währung und Kredit durch die Zentralbanken erfordern, um die Finanzwelt zu retten. Und es ist diese Entwertung, die am Ende die Fiat-Währungen kollabieren lassen wird.
In der Zwischenzeit dürfen wir erwarten, dass die Zentralbanken die Geschichte von der vorübergehenden Inflation bis zum Äußersten ausreizen. Man solle vergessen, dass der Verbraucherpreisindex um mehr als 8 % steigt, werden sie sagen. Er werde bald auf das Ziel von 2 % zurückkehren, sobald die Rezession greife. Doch das ist nur eine weitere Ausrede für eine Lockerung der Politik. Das mag noch ein wenig Zeit verschaffen, bevor die Krise eintritt. Verlassen sollte man sich darauf aber nicht.
Manipulation wird offiziell
Anfang dieses Monats mussten sich drei Händler von JPMorgan Chase in Chicago vor einem Bundesgericht verantworten. Ihnen wird vorgeworfen, einen großangelegten, acht Jahre andauernden Plan ausgeheckt zu haben, um die internationalen Märkte für Edelmetalle, darunter Gold und Silber, durch Spoofing zu manipulieren. JPMorgan war bereits 2020 mit einer Geldstrafe von 920 Mio. US-Dollar belegt worden.
Zufällig hat Peter Hambro, der in den Anfangstagen des Derivatemarktes als Goldhändler in London tätig war, beschrieben, wie die Edelmetallbanken nicht zugeteilte Goldkonten geschaffen haben. Einer von Hambros interessanteren Kommentaren betraf die Rolle der Behörden:
„Desinformation hat dieses Pulverfass viele Jahre lang unter Verschluss gehalten, und seit 2018 befolgen die Financial Stability Desks der Zentralbanken weltweit die Anweisung der Bank für Internationalen Zahlungsausgleich, die Wahrnehmung der Inflation zu verbergen, indem sie den Goldmarkt manipulieren.“
Es ist vielleicht kein allzu großer Sprung der Fantasie, anzunehmen, dass die drei JPMorgan-Chase-Händler, denen in Chicago eine Strafverfolgung droht, im Stich gelassen werden, obwohl sie lediglich im Auftrag der BIZ und anderer Zentralbanken gehandelt haben.
Den Anlass für Hambros Äußerungen dürfte eine Grafik gegeben haben, die das US-Amt des Währungskontrolleurs (Office of the Comptroller of the Currency) in seinem vierteljährlichen Derivatebericht veröffentlicht hat. Sie ist unten mit den zugehörigen Anmerkungen wiedergegeben.

Gegenüber dem Vorquartal zeigt das erste Quartal 2022 im Vergleich zum vierten Quartal 2021 einen Anstieg der Edelmetallderivate um 520 %. Wie die Anmerkung erläutert, ist dies auf eine Umklassifizierung von Gold-Derivaten von Wechselkursen zu Edelmetallen zurückzuführen. Nicht erwähnt wird, dass dadurch der aufsichtliche Faktor von 4 % auf 18 % steigt. Die folgende Definition aufsichtlicher Faktoren stammt aus dem OCC-Bulletin 2020-7:
„Der Standard des Basler Ausschusses verwendet aufsichtliche Faktoren, die die während der Finanzkrise an den Derivatemärkten beobachteten Volatilitäten widerspiegeln. Die aufsichtlichen Faktoren spiegeln die potenzielle Schwankungsbreite des primären Risikofaktors des Derivatekontrakts über einen Zeithorizont von einem Jahr wider.“
Im Kontext dieses Artikels liegt der Grund für die Umklassifizierung des gesetzlichen Geldes (denn das ist Gold) von Wechselkursderivaten zu Rohstoffen darin, dass man nach umfangreichen Rückvergleichen (Backtests) feststellte, dass Gold stärker mit Rohstoffen als mit Währungen korreliert. Bravo! Genau darauf weisen die früheren Grafiken in diesem Artikel hin, welche die Stabilität der in Gold gemessenen Rohstoffpreise im Zeitverlauf zeigen. Der Fehler der Regulierer besteht darin, die Preisvolatilität bei den Rohstoffen zu vermuten, obwohl sie tatsächlich bei den Papierwährungen liegt. Sie sollten Gold einen aufsichtlichen Faktor von null zuweisen, Rohstoffen 4 % und Währungen 18 %. Doch wie Peter Hambro darlegt, hat die BIZ, die die Basler Bankenregulierung beaufsichtigt, gemeinsam mit den großen Zentralbanken eine geheime Kampagne zur Unterdrückung des Goldpreises betrieben.
Die Manipulatoren bei der BIZ mögen glauben, dass die Herausnahme von Gold aus der Währungskategorie ein weiterer Nagel zu Golds Sarg ist, doch die Maßnahme könnte nach hinten losgehen. Nach dieser Entscheidung beansprucht das Halten umfangreicher Derivatepositionen erheblich mehr Bilanzraum, und Bank-Treasurer dürften angesichts ihres Auftrags, die Bilanzhebelung zu verringern, eine Begrenzung offener Positionen anstreben. Diese Beobachtung leitet zu einem weiteren Gedanken über.
Die Märkte für außerbörsliche und regulierte Derivate sind seit Mitte der Achtzigerjahre gemeinsam mit der Finanzialisierung des Bankgeschäfts gewachsen. Seit fast vierzig Jahren dient der Dollar als Rückgrat der Finanzialisierung, wobei die großen New Yorker Banken als dessen Recycler fungieren. Zwei Ereignisse läuten das Ende dieser Phase ein. Erstens ist der langfristige Rückgang der Zinsen zu Ende gegangen, während die Kaufkraft des Dollars immer schneller sinkt. Und zweitens haben die Sanktionen gegen Russland der Vormachtstellung des Dollars schwer geschadet. Sie kündigen womöglich eine neue Ära asiatischer Währungen an, die Rohstoffe widerspiegeln oder an Rohstoffe gebunden sind. Tatsächlich ist eine Handelswährung für die Eurasische Wirtschaftsunion (EAWU) mit einem bedeutenden Rohstoffanteil geplant. Sie wird möglicherweise nie das Licht der Welt erblicken, doch im panasiatischen Handel stehen Rohstoffe, nicht Finanzaktivitäten, im Mittelpunkt, und die Nachfolger des Dollars dürften dies widerspiegeln.
Sogar Saudi-Arabien hat Interesse an einer Annäherung an die BRICS-Gruppe gezeigt, die sich ihrerseits der Shanghaier Organisation für Zusammenarbeit annähert, zu deren Mitgliedern alle EAWU-Staaten gehören. Saudi-Arabien ist wichtig, denn es war die Vereinbarung des Königreichs mit Präsident Nixon, die den Petrodollar hervorbrachte. Mohammed bin Salman, der das Königreich heute politisch führt, scheint sich also von der Nixon-Vereinbarung abzuwenden, Öl ausschließlich gegen Dollar zu verkaufen. Das ist das Totengeläut für den Petrodollar.
Hinzu kommen die Bilanzüberlegungen im finanzzentrierten Bankensystem. Steigende Zinsen verknappen die Verfügbarkeit von Bankkrediten, die zur Aufrechterhaltung des Bullenmarktes bei Aktien- und Anleihekursen nötig sind. So wie ein langfristiger Bullenmarkt, getragen von einem anhaltenden Zinsrückgang, die Ausweitung der Derivate vorangetrieben hat, wird das Ende dieses Bullenmarktes zwangsläufig zu einer Kontraktion führen. Und wenn die Treasury-Verantwortlichen der Geschäftsbanken der Bilanzverkürzung Priorität einräumen, werden Positionen mit einem hohen aufsichtsrechtlichen Faktor, wie etwa Derivate auf Edelmetalle und Rohstoffe, ihre Aufmerksamkeit auf sich ziehen.
Das Vorgehen der BIZ zur Unterdrückung der Goldpreise wird sich auflösen, während die globale Währungsentwertung sich beschleunigt. Es sieht danach aus, als stünde ein Doppelschlag bevor, der die Glaubwürdigkeit der weltweiten Papiergeldwährungen untergraben wird. Derzeit ist es der Dollar, der den aufziehenden Sturm widerspiegelt, wie der seltsame Rückgang des Meeresspiegels vor einem Tsunami. Der Kollaps von Yen, Euro und Pfund sowie einer wachsenden Zahl kleinerer Währungen gleicht einem herannahenden Tsunami, bei dem der Meeresspiegel zunächst sinkt.
Das Gleiche geschah in der letzten Bankenkreditkrise, als Lehman scheiterte und jede andere US-Bank von der Fed gerettet wurde. Es gab zunächst eine Flucht in den Dollar, wodurch die Goldpreise fielen. Das Problem risikoscheuer, keynesianisch geschulter Anleger besteht darin, dass sie ihre Gewinne und Verluste in Papiergeldwährungen verbuchen. Sie müssen riskante Anlagen gegen Bargeld in ihren Rechnungswährungen verkaufen. International ist dies überwiegend der Dollar, weshalb der Dollar in den Anfangsphasen einer systemischen Krise in der Regel ein sicherer Hafen ist.
Nach dem anfänglichen Ansturm werden Dollar und andere Währungen dann gegen echtes Geld verkauft, und das ist und war schon immer Gold.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.