
Seit einiger Zeit entwickeln sich die Preise von Gold und Silber auseinander, wobei die Underperformance von Silber seit dem 2. April nun korrigiert wird. Dieser Bericht beleuchtet die Preistreiber von Silber.
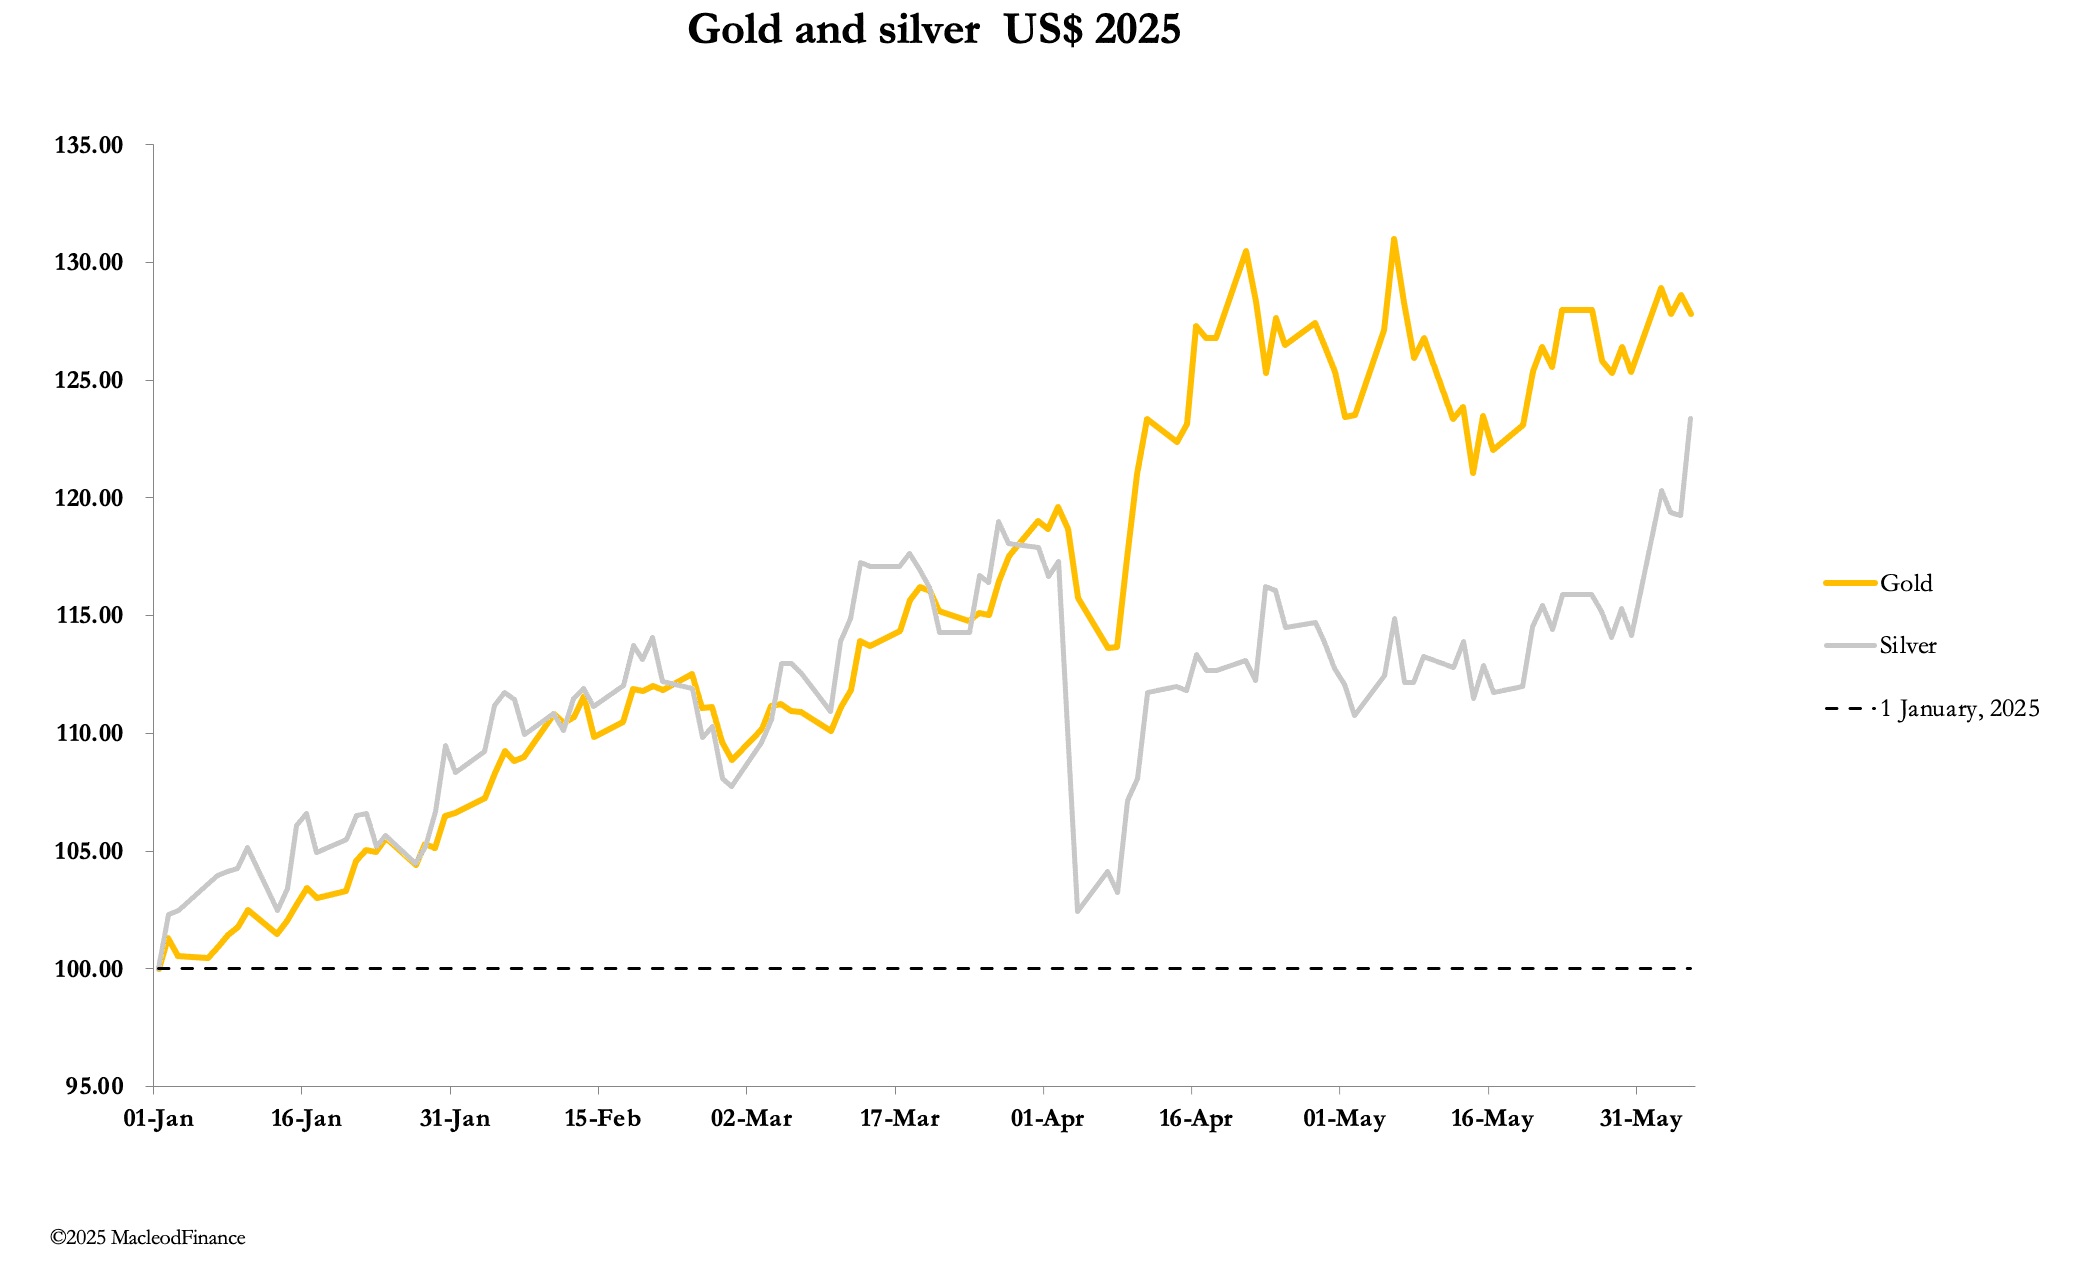
Diese Woche ist Silber bei enormen Handelsvolumina an der Comex auf ein 12-Jahres-Hoch ausgebrochen, während Gold mit festem Unterton seine jüngste Konsolidierung fortsetzte. Im europäischen Vormittagshandel lag Gold bei 3.360 US-Dollar, 70 US-Dollar über dem Schlusskurs vom vergangenen Freitag. Silber notierte bei 36,10 US-Dollar, ein Plus von 3,15 US-Dollar.
Gold und Silber verhalten sich unterschiedlich. Gemessen am Open Interest an der Comex ist Gold überverkauft und Silber überkauft, wie die folgenden Charts zeigen:
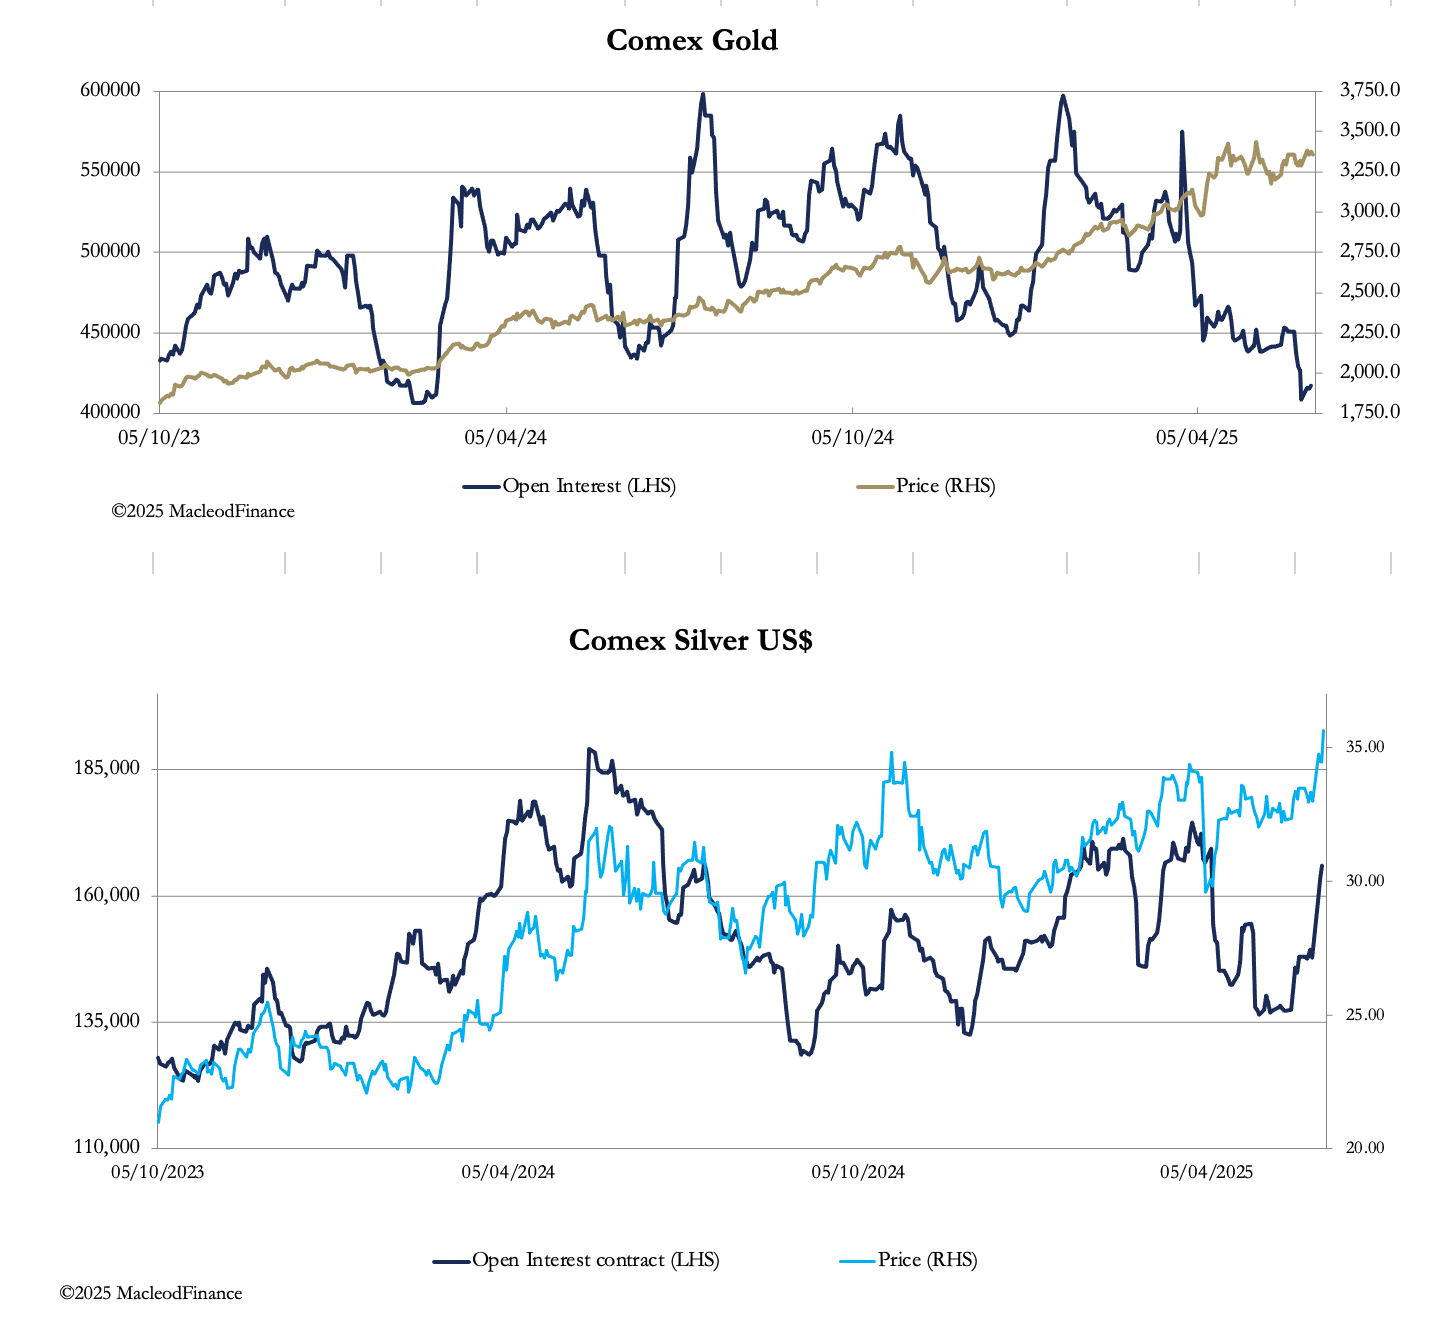
Beachten Sie, dass Gold steigt, obwohl Spekulanten verkauft haben. Und es sind nicht nur Spekulanten: Laut dem World Gold Council gingen die weltweiten Goldbestände der ETFs im Mai um 19 Tonnen zurück, wobei nur die Europäer ihre Positionen ausbauten. Nordamerikaner und Asiaten waren Nettoverkäufer, vermutlich um Gewinne mitzunehmen. Jeder technische Analyst wird Ihnen sagen, dass dies für Gold eine sehr bullische Konstellation ist, da die Charts darauf hindeuten, dass nur noch sehr wenige schwache Marktteilnehmer übrig sind.
Bei Silber ist es anders. Das stark steigende Open Interest an der Comex zeigt, dass Silber schnell überkauft wurde und eine Korrektur fällig ist. Ein Rücksetzer zum Test der Marke von 34–35 US-Dollar erscheint plausibel; er ist nahezu erforderlich, um weitere Kursgewinne zu stützen. Die schiere Stärke des Anstiegs ist jedoch charakteristisch für einen starken zugrunde liegenden Bullenmarkt und deutet auf höhere Niveaus hin. Nachfolgend sehen Sie den technischen Chart von Silber:
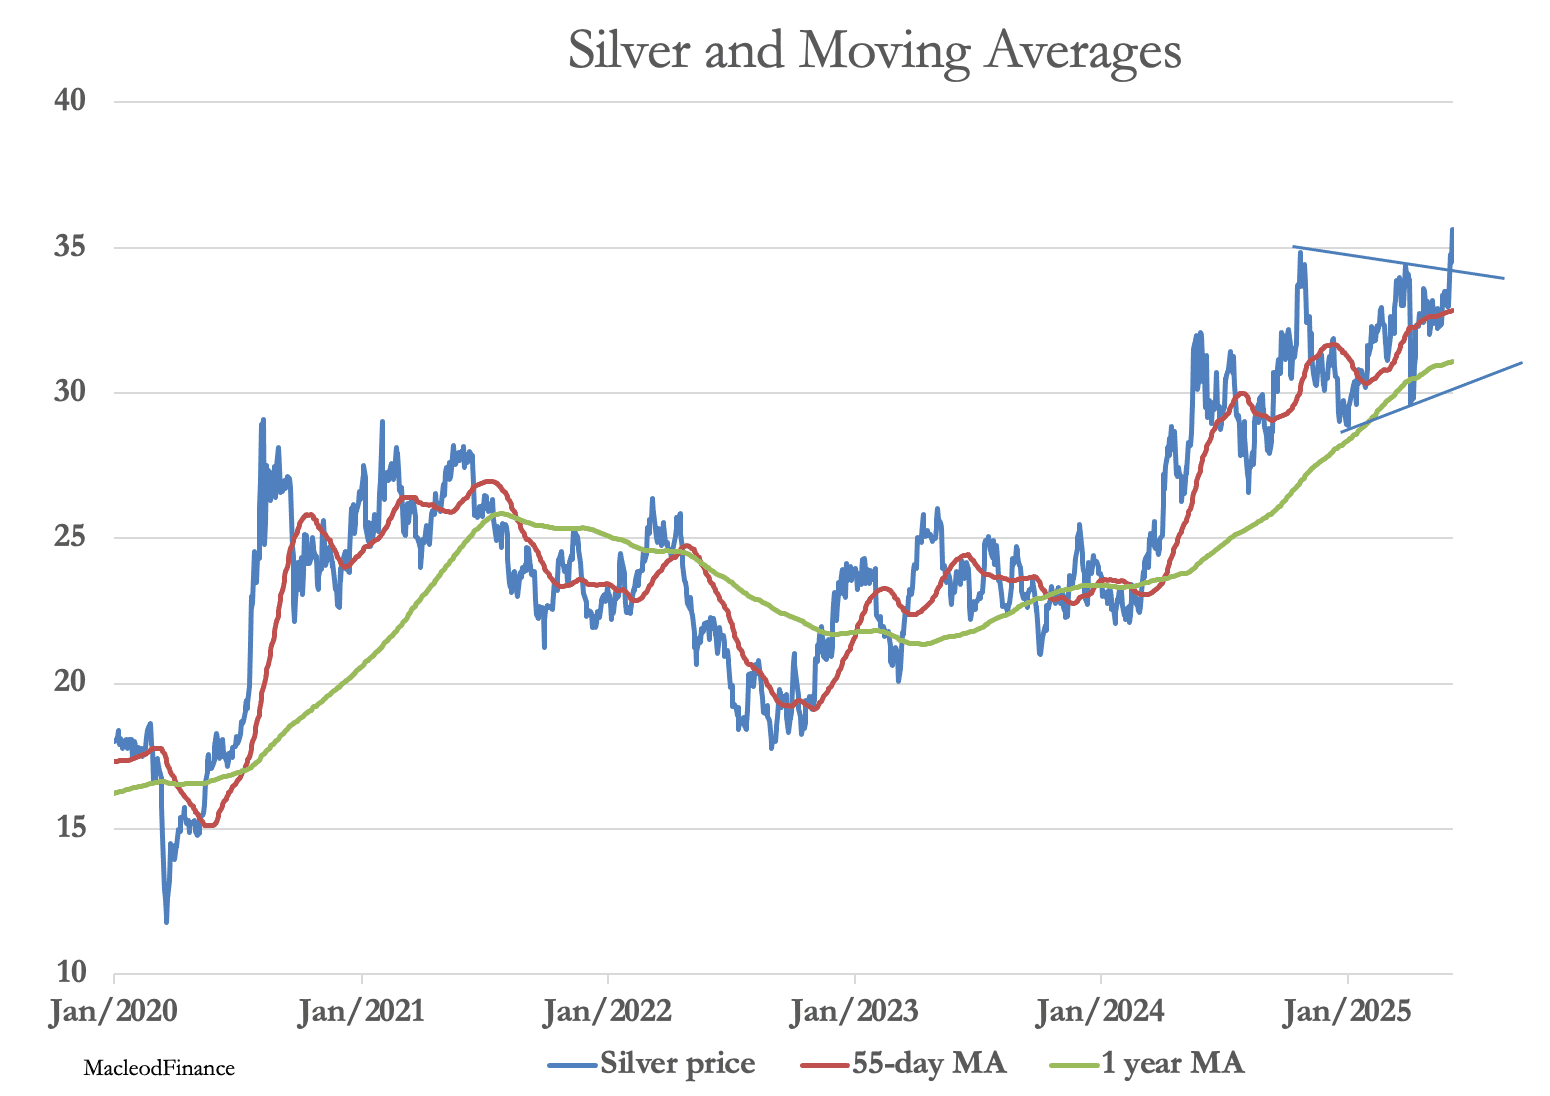
Silber hat soeben ein Wimpelmuster (Pennant) nach oben verlassen, das durch die beiden Trendlinien definiert ist, und signalisiert damit ein Kursziel von 48 US-Dollar. Edwards & Magee (Technical Analysis of Stock Trends – das Handbuch der technischen Analysten) sagen über Wimpelformationen:
„Diese hübschen kleinen Konsolidierungsmuster gelten zu Recht als eine der zuverlässigsten Chartformationen, sowohl hinsichtlich der Richtung als auch der Kursziele. Gelegentlich scheitern sie, aber fast nie, ohne vor der Vollendung des Musters selbst eine Warnung zu geben.“
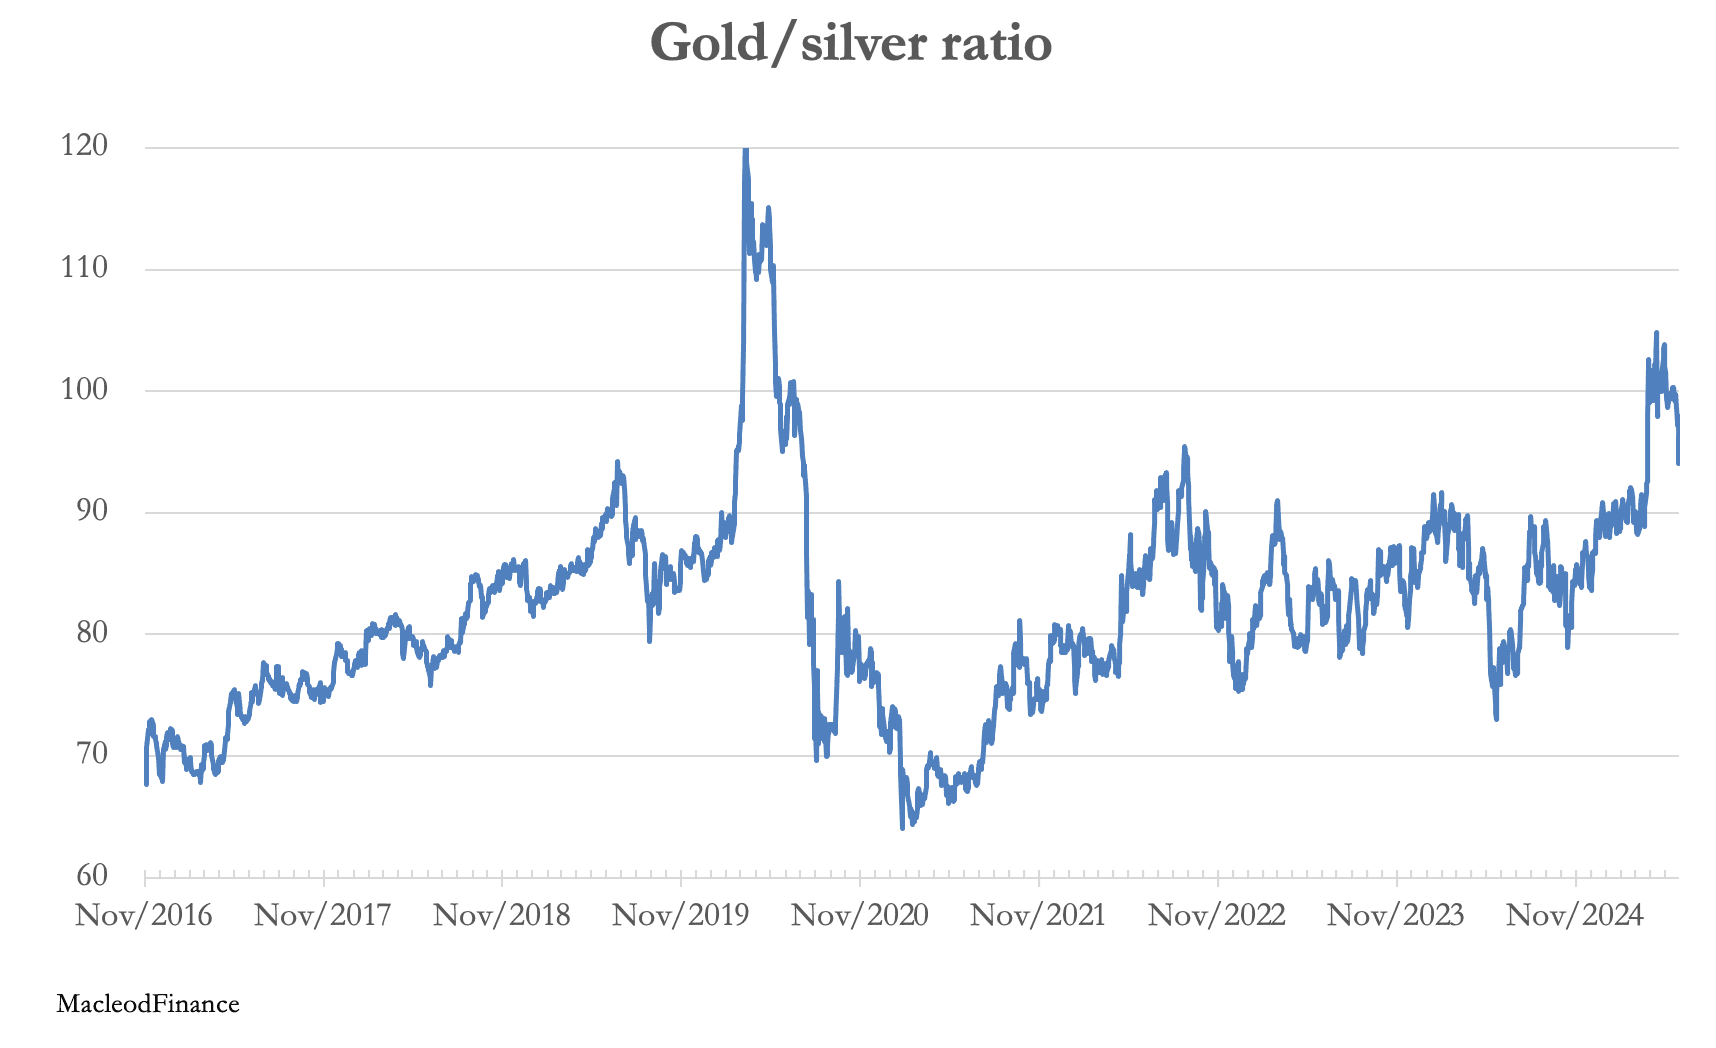
Als Hinweis auf die relative Günstigkeit von Silber gegenüber Gold ist das Gold-Silber-Verhältnis diese Woche deutlich gefallen und dürfte, sollte sich der Trend fortsetzen, in den Bereich von 75–80 sinken:
Wir dürfen die Fundamentaldaten nicht außer Acht lassen, die den plötzlichen Ausbruch von Silber wahrscheinlich ausgelöst haben. Abgesehen davon, dass Silber als monetäres Metall unterbewertet ist, kommen folgende Faktoren in Betracht:
- Seit fünf Jahren herrscht bei Silber ein Angebotsdefizit. Die Indizien deuten darauf hin, dass China seit Jahrzehnten den Preis drückt, um kostengünstig erhebliche Reserven aufzubauen, und dass dieses Vorgehen zu Ende geht. In den vergangenen Jahren musste China einen Teil seines Silbers verkaufen, um die Preise zu deckeln, eine Politik, die nicht länger haltbar ist.
- Die Volksbank von China ist die einzige Zentralbank, die mit der Verwaltung nationaler Silberreserven betraut ist. China hat eine jüngere Geschichte von Silberstandards und gab den letzten erst 1935 auf, was vermutlich erklärt, warum die Führung der KPCh Silber als monetäres Metall betrachtete, als sie diese Aufgabe 1983 an die PBOC übertrug. Daher haben jüngste Entwicklungen, die die Glaubwürdigkeit des US-Dollars untergraben, wahrscheinlich dazu geführt, dass die PBOC keine Silberexporte mehr genehmigt.
- Die Lieferungen in die Comex-Lagerhäuser haben ihren Höhepunkt überschritten, was in Verbindung mit zunehmenden Lieferanforderungen („Stands for Delivery“) die physische Versorgungslage verknappt. In diesem Jahr belaufen sich die Lieferanforderungen bisher auf 218.400.000 Unzen, verglichen mit Lagerbeständen von 495.544.188 Unzen – ein Deckungsverhältnis von 2,27. Da China sich offenbar als marginaler physischer Anbieter zurückzieht, dürfte dies für die Edelmetallbanken ein Grund zur Sorge sein.
- Moderate Gewinnmitnahmen bei Gold-ETFs deuten darauf hin, dass sich die Nachfrage der Öffentlichkeit nach ETFs, Barren und Münzen zu Silber verlagert. Das Verhalten asiatischer Anleger ist in dieser Hinsicht besonders interessant.
In einem Interview mit Adam Taggart von Thoughtful Money Substack berichtete Joanne Hsu, Direktorin der Verbraucherumfragen an der University of Michigan, dass die Verbraucherstimmung in den USA „in nahezu jeder Hinsicht“ rapide nachlasse. Es besteht kaum Zweifel, dass sich dieser Vertrauensverlust der Verbraucher in künftigen Wirtschaftsstatistiken niederschlagen wird. Wenn ja, ist das schlecht für die Schuldenfalle der US-Bundesregierung und damit für den Dollar, dessen handelsgewichteter Index offenbar weiter fallen dürfte:
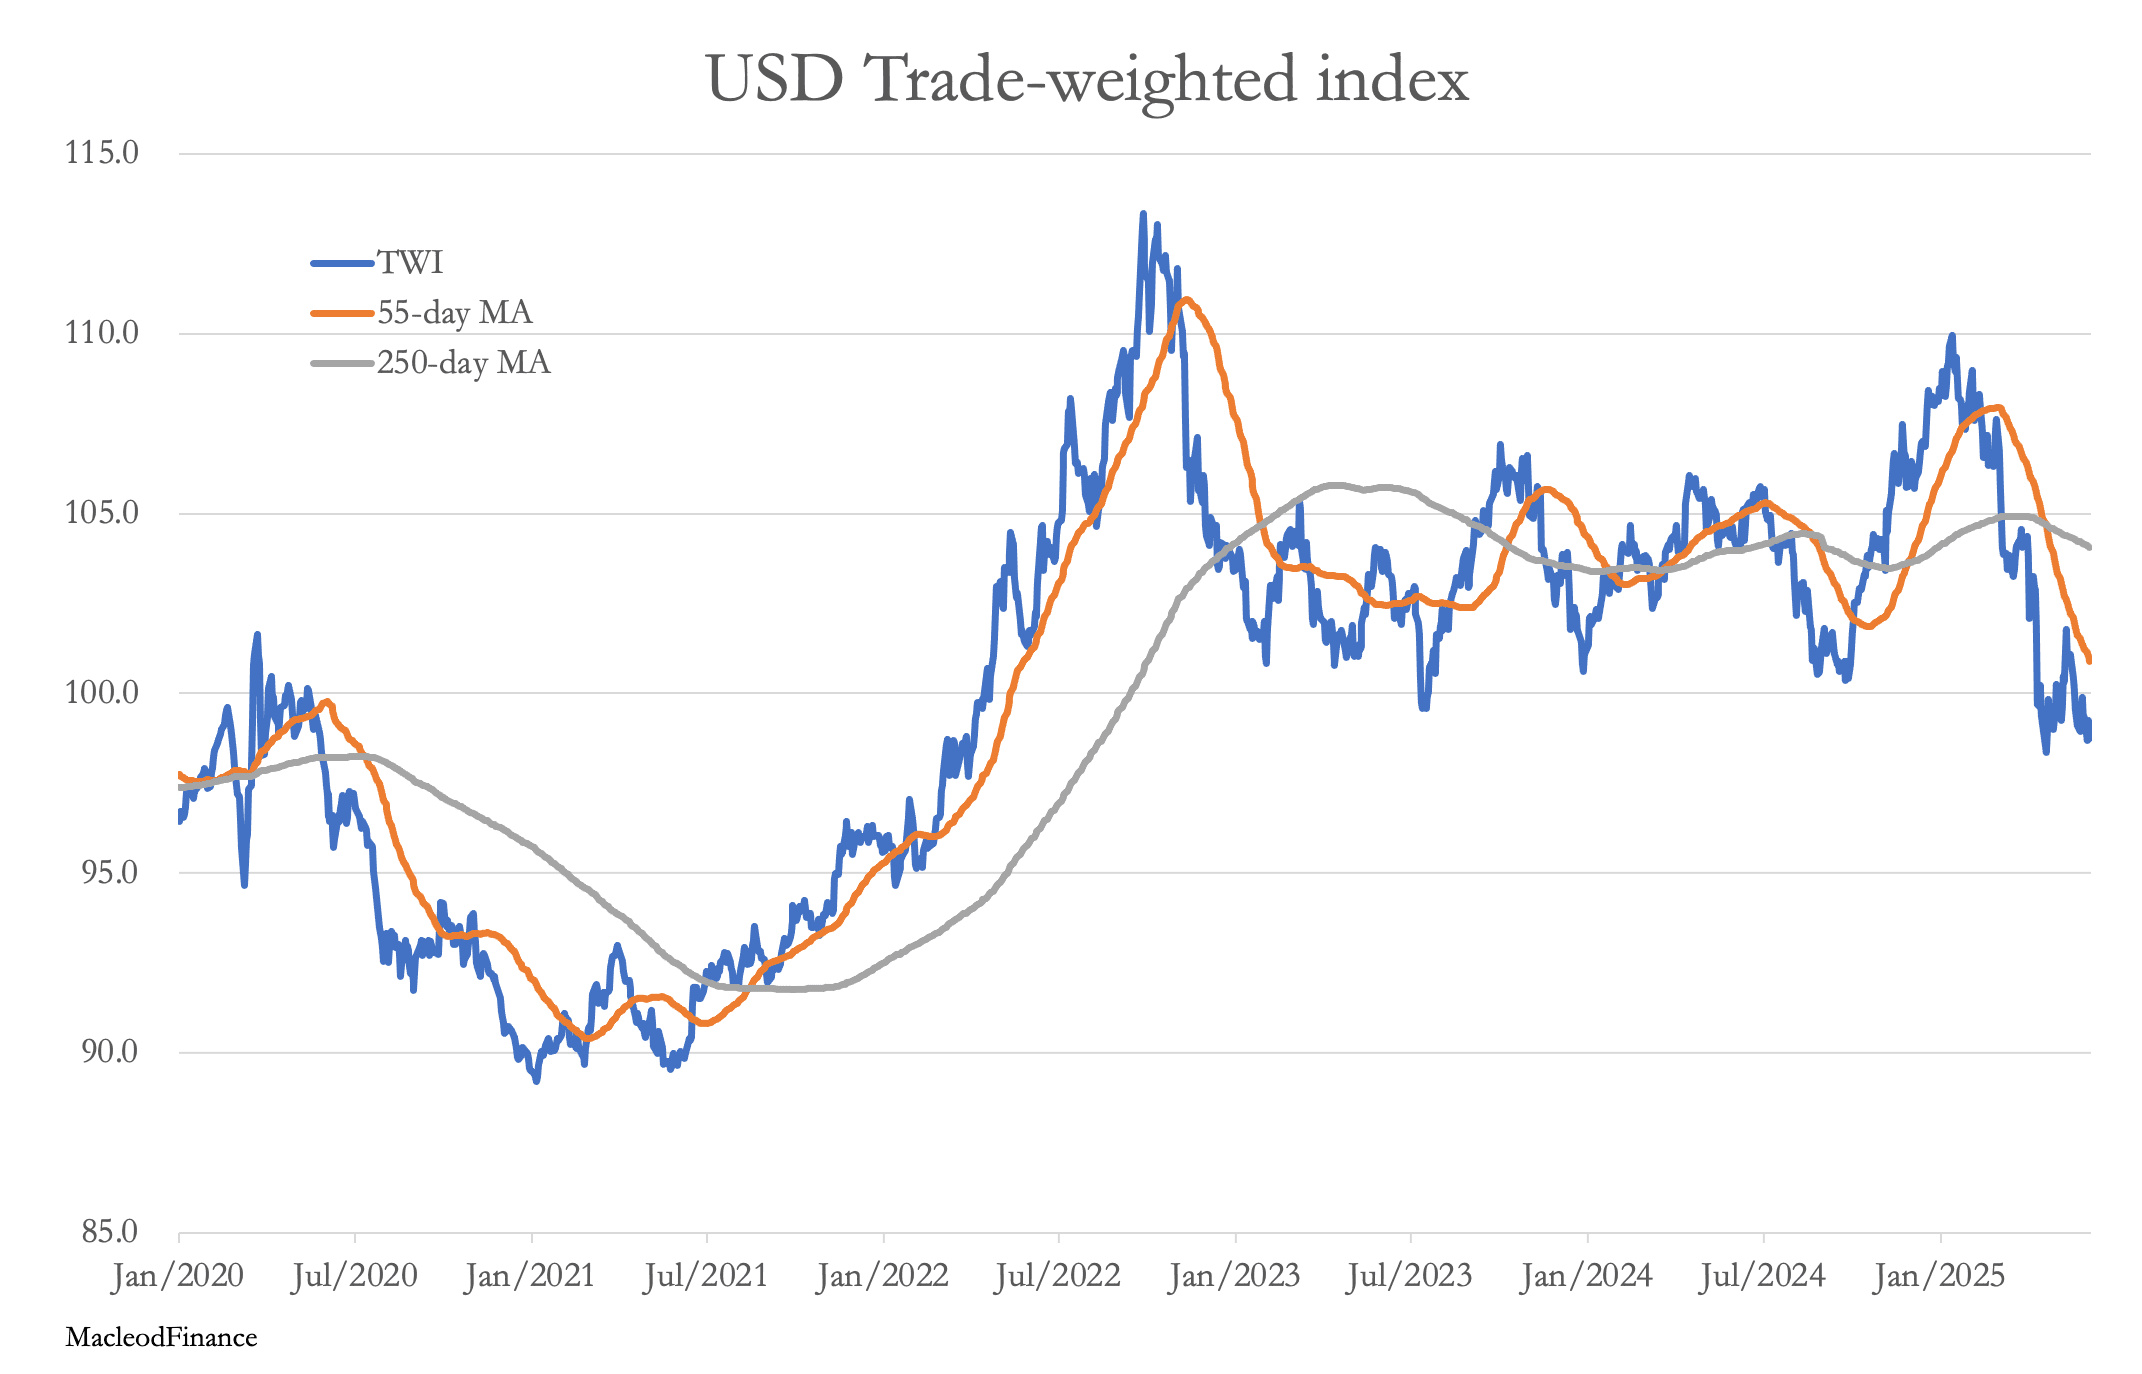
Dies ist der eigentliche Grund für den Anstieg von Gold und Silber: der Verfall des Dollars.