
Dieser Artikel besteht aus zwei Teilen. Teil 1 untersucht, wie die Aussichten für Gold aus monetärer und volkswirtschaftlicher Sicht zu beurteilen sind, und weist darauf hin, dass es die Kaufkraft von Gold ist, die stabil bleibt, und nicht die der Fiat-Währungen. Folglich haben Analysten, die Gold als eine Anlage betrachten, die in nationalen Währungen eine Rendite erbringt, einen grundlegenden Fehler begangen, der in diesem Artikel nicht wiederholt wird.
Teil 2 behandelt geopolitische Fragen, darunter das Scheitern der US-Politik bei der Eindämmung Russlands und Chinas sowie die Folgen für den Dollar. Anhand der Analyse jüngster Entwicklungen, darunter die Art und Weise, wie Russland seine eigene Währung abgesichert hat, die politische Abkehr des Golf-Kooperationsrats von einem westlichen Bündnis, das fossile Brennstoffe ablehnt, hin zu einem sich rasch industrialisierenden Asien sowie die sich konkretisierenden Pläne Chinas, den Petrodollar durch einen Petro-Yuan zu ersetzen, lässt sich erkennen, dass die Hegemonialrolle des Dollars rasch überflüssig werden wird. Da rund 30 Billionen US-Dollar in Dollar und in auf Dollar lautenden Finanzanlagen gebunden sind, werden Ausländer zwangsläufig zu erheblichen Verkäufern werden, zeitweise sogar in Panik.
Die Auswirkungen sind sehr weitreichend. Dieser Artikel beschränkt sich auf die großen Entwicklungslinien, die sich für 2023 abzeichnen, kann aber als Grundlage für eine weitere Diskussion dienen.
Teil 1 — Die monetäre Perspektive
Ob man Werte für Gold oder für Fiat-Währungen prognostizieren sollte
Es ist die Jahreszeit, in der Analysten von Edelmetallen das vergangene Jahr Revue passieren lassen und Prognosen für das kommende Jahr abgeben. Ihr üblicher Ansatz ist die Anlageanalyse – ihre Leserschaft besteht überwiegend aus Anlegern, die in ihren Heimatwährungen Gewinne erzielen wollen. Dieser Ansatz führt jedoch alle in die Irre, auch die Analysten selbst, indem er sie glauben lässt, Edelmetalle, insbesondere Gold, seien eine Anlage, obwohl sie in Wirklichkeit Geld sind.
Die meisten dieser Analysten wurden an Schulen und Universitäten, deren Lehrpläne die Makroökonomie, insbesondere den Keynesianismus, fördern, dazu erzogen, Gold nicht als Geld zu betrachten. Wäre ihre Ausbildung nicht auf diese Weise verfälscht worden und hätte man ihnen stattdessen die rechtliche Unterscheidung zwischen Geld und Kredit vermittelt, wäre ihr Ansatz zur Analyse von Gold vielleicht ein anderer gewesen. So aber halten diese Analysten von einer Zentralbank ausgegebene Banknoten für Geld, obwohl sie eindeutig ein Gegenparteirisiko aufweisen, so gering dieses üblicherweise auch ist, und in der Bilanz einer Zentralbank als Verbindlichkeit verbucht werden. Nach jeder Definition sind dies die Merkmale von Kredit und korrespondierenden Schuldverpflichtungen. Die Makroökonomen haben auch keine Erklärung dafür, warum Zentralbanken weiterhin enorme Mengen an Edelmetall in Barrenform in ihren Reserven horten. Darüber hinaus legen manche Regierungen zusätzlich zu den offiziellen Reserven ihrer Zentralbanken auch auf anderen Konten Goldbestände in Barrenform an.
Die Weitsicht der Zentralbanken und asiatischen Regierungen bei diesem Vorgehen zeigte sich in diesem Jahr, als das von Amerika angeführte westliche Bündnis die russische Zentralbank mit kaum mehr als einem Federstrich ihrer Währungsreserven beraubte. Dies ist die andere Seite des Beweises dafür, dass die rechtliche Unterscheidung zwischen Geld und Kredit fortbesteht, ungeachtet aller etatistischen Versuche, die eigene Währung als Geld umzudeklarieren. Dass man sich ihr gegenüber über Zusagen hinwegsetzen kann, bestätigt ihren Kreditcharakter zusätzlich.
Wir müssen daher unseren Ansatz zur Analyse von Gold und seinem Gefährten Silber ändern. Andere Edelmetalle waren nie Geld und sind daher nicht Teil dieser Analyse. Silber wurde vor langer Zeit als offizieller Währungsstandard aufgegeben, sodass wir uns auf Gold konzentrieren können. Hinsichtlich der Bewertung von Gold ist die empirische Evidenz eindeutig. Über Jahrzehnte, Jahrhunderte und sogar Jahrtausende hat sich seine Kaufkraft, gemessen an Rohstoffen und Waren, im Durchschnitt bemerkenswert wenig verändert. Wir müssen aber nicht Jahrhunderte zurückgehen: Eine Darstellung der Energiepreise seit der Zeit, als der Dollar an den Goldstandard gebunden war, hier am Beispiel von Rohöl, verdeutlicht den Punkt für uns.

Zunächst fällt auf, dass der Ölpreis in Dollar zwischen 1950 und 1971 bemerkenswert stabil war und kaum schwankte. Preisabsprachen hielten. Es war zugleich die Zeit des Abkommens von Bretton Woods, das 1971 ausgesetzt wurde. Bretton Woods band den Dollar glaubwürdig an Gold, bis die Ausweitung des Dollarkredits für das Abkommen zu groß wurde. Die Bindung wurde dann aufgehoben, und der Ölpreis in Dollar begann zu steigen.
In US-Dollar gerechnet war der Rohölpreis nicht nur äußerst volatil, sondern hatte sich bis Juni 2008, vor der Lehman-Krise, um das Vierundfünfzigfache erhöht. In Gold gemessen hatte er sich lediglich verdoppelt. Makroökonomen müssen sich daher der Frage stellen, ob ihr Dollar als Ersatz für Gold in dessen Rolle als stabiles Tauschmittel geeignet ist.
Die nächste Grafik zeigt vier Rohstoffgruppen, die eine erhebliche Zahl einzelner, nicht saisonaler Rohstoffe zusammenfassen, bewertet in Gold. In den letzten dreißig Jahren ist der Durchschnittspreis dieser Rohstoffe netto um 20 % gefallen, bei deutlich geringerer Volatilität als in jeder Fiat-Währung gerechnet. Wie auch immer wir die Beziehungen zwischen Rohstoffen und Tauschmitteln betrachten, der Befund ist stets derselbe: Die Preisvolatilität liegt überwiegend bei den Fiat-Währungen.
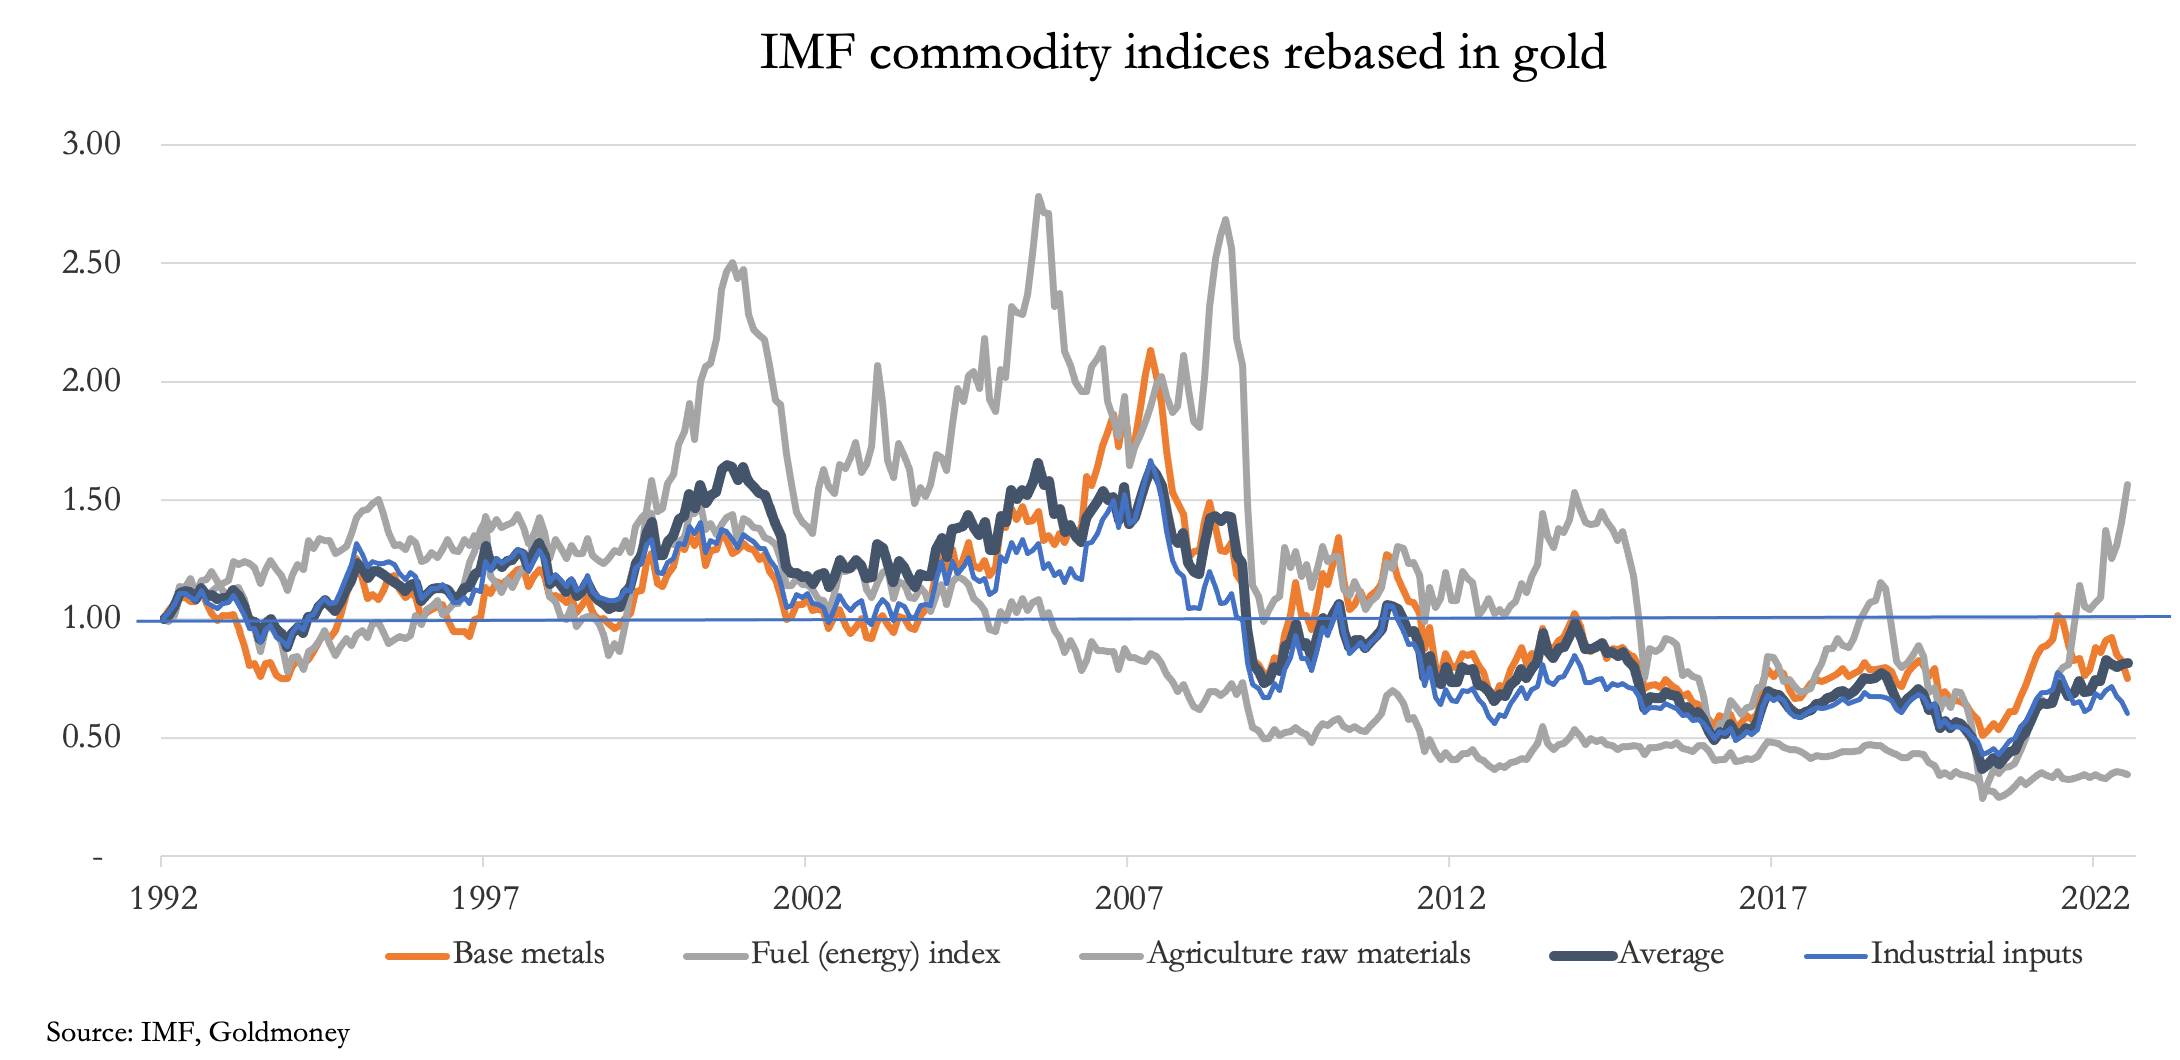
Die einzige mögliche Schlussfolgerung aus diesem Befund lautet, dass Fiat-Währungen, losgelöst vom Gold, als Geldersatz ihren Zweck nicht erfüllen. Unsere nächste Grafik zeigt, wie sich die vier wichtigsten Fiat-Währungen, bewertet in Gold, seit der endgültigen Aussetzung des Abkommens von Bretton Woods im Jahr 1971 entwickelt haben.
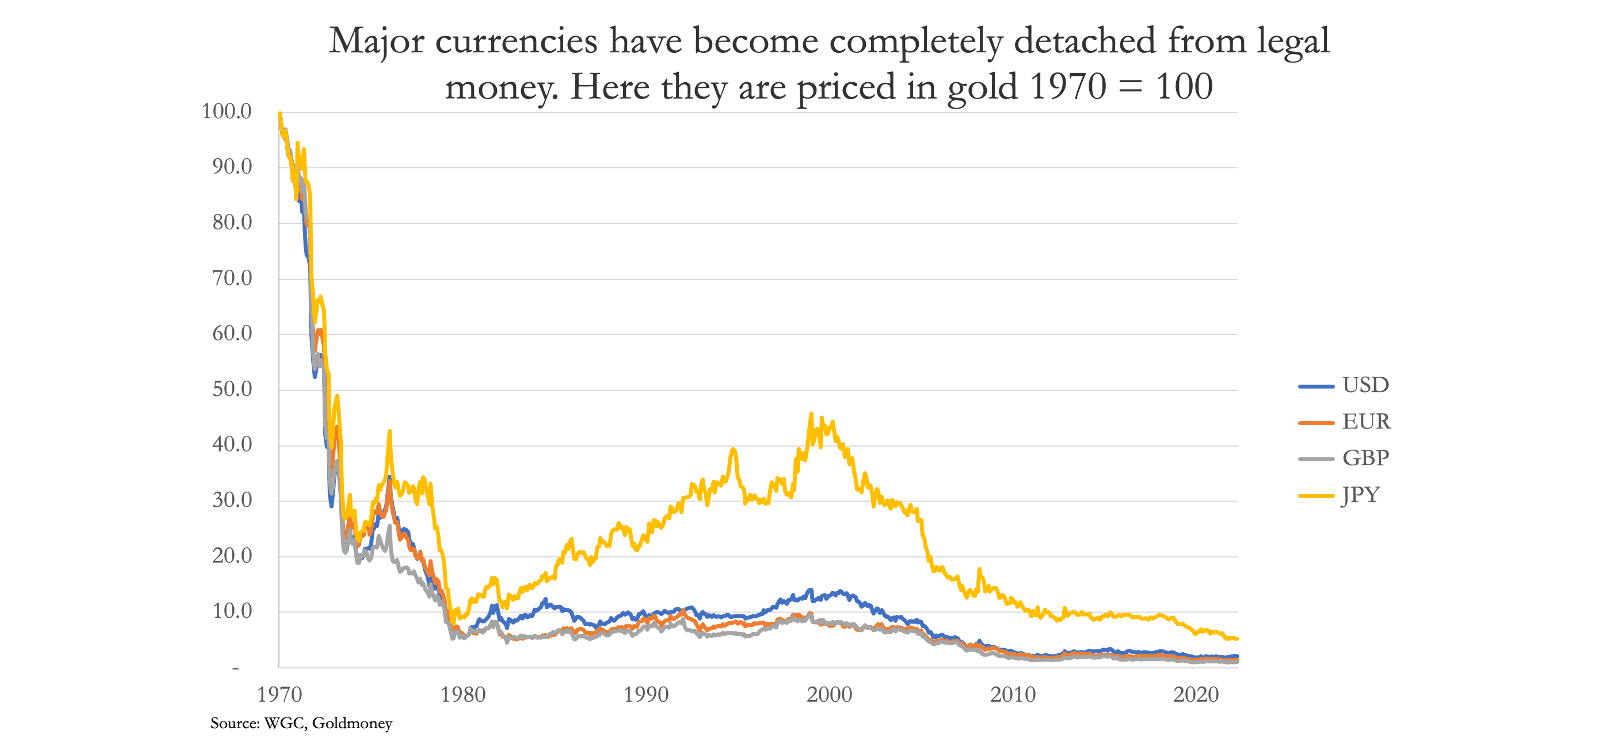
Seit 1970 hat der US-Dollar, den die etablierten Ökonomen als de facto Ersatz für Gold akzeptieren, in Gold gerechnet 98 % seiner Kaufkraft verloren. Gold erfüllt, wie wir festgestellt haben, weiterhin die Funktionen soliden Geldes, da es Rohstoffpreise mit minimalen Schwankungen abbildet. Die Entwicklung der drei anderen großen Währungen ist ähnlich verheerend.
Analysten, die die Aussichten für Gold untersuchen, gehen stets entgegen der Evidenz davon aus, dass Preisschwankungen vom Gold ausgehen und nicht von den vom gesetzlichen Geld losgelösten Währungen. Es hat wenig Sinn, dieser Konvention zu folgen, wenn wir wissen, dass sich Rohstoffpreise in gesetzlichem Geld und damit auch die Großhandelswerte von Industriegütern voraussichtlich kaum verändern. Der richtige Ansatz kann nur darin bestehen, die Aussichten der Fiat-Währungen selbst zu untersuchen, und genau das werde ich tun, beginnend mit dem US-Dollar.
2023 dürfte für den US-Dollar zur Entscheidung werden
Ausblick für Dollar-Kredit
Wir wissen, dass das Geschäftsbankensystem stark gehebelt ist, gemessen am Verhältnis der Bilanzaktiva zum Eigenkapital der Aktionäre, was typisch für die Lage am Höhepunkt des Bankkreditzyklus ist. Solange die Zinsen fest an der Nullgrenze verankert waren, wurden die Kreditmargen gedrückt, und eine zunehmende Bilanzhebelung war das Mittel, mit dem eine Bank ihren Gewinn unter dem Strich halten konnte.
Nun, da die Zinsen steigen, hat sich die kollektive Haltung der Banker zum Kreditvolumen grundlegend verändert. Sie sind sich Risikopositionen zunehmend bewusst, sowohl bei Krediten an den Finanzsektor als auch an den Nichtfinanzsektor. Bereits jetzt häufen sich Verluste an den Finanzmärkten, sowohl für ihre Kunden als auch für die Banken selbst, soweit sie Anleiherisiken in ihren Bilanzen halten. Folglich haben sie begonnen, ihre Geschäftsmodelle anzupassen, um ihr Risiko aus fallenden Vermögenswerten an den Anleihe-, Aktien- und Derivatemärkten zu verringern. Zwar erscheinen US-Banken weniger stark gehebelt als etwa die Bankensysteme der Eurozone und Japans, doch schränkt die Bereinigung des Eigenkapitals um immaterielle Werte und andere Positionen, um zur Definition des Kernkapitals (Tier 1) zu gelangen, die Fähigkeit einer amerikanischen Bank, ihre Bilanzsumme zu halten, erheblich ein.
Es gibt zwei Wege, wie eine Bank die Tier-1-Vorschriften von Basel 3 erfüllen kann: entweder durch Erhöhung des Aktionärskapitals oder durch Risikoabbau in ihrer Bilanz. Da die meisten großen US-Banken an den Märkten nahe ihrem Buchwert bewertet werden, ist die Ausgabe neuer Aktien zu stark verwässernd, sodass der Druck zur Verringerung des Kreditrisikos steigt. Dieser wird durch die in Basel 3 eingeführte Net Stable Funding Ratio (NSFR) bestimmt, das Verhältnis von verfügbarer stabiler Refinanzierung (ASF) zu erforderlicher stabiler Refinanzierung (RSF).
Die Anwendung der ASF-Regeln soll die Stabilität der Kreditquellen einer Bank sicherstellen (d. h. der Einlagenseite der Bilanz). Auf große Unternehmenseinlagen wird ein Abschlag von 50 % angewandt, während Privatkundeneinlagen, die als stabilere Refinanzierungsquelle gelten, nur einen Abschlag von 5 % erleiden. Dies erklärt, warum Goldman Sachs und JPMorgan Chase Privatkundensparten aufgebaut und große Einlagen abgewiesen haben, die über die Reverse-Repo-Fazilität der Fed bei dieser gelandet sind.
Die RSF bezieht sich auf die Aktiva einer Bank und legt die erforderliche Höhe der ASF-Zuordnung fest. Um ihre Bilanz zu entrisken, muss eine Geschäftsbank Engagements vermeiden bei Kreditzusagen mit einer Laufzeit von mehr als sechs Monaten, Einlagen bei anderen Finanzinstituten, Krediten an nichtfinanzielle Unternehmen sowie Krediten an Privat- und Kleinunternehmenskunden. Physisch gehandelte Rohstoffe, einschließlich Gold, werden ebenfalls benachteiligt, ebenso Derivatepositionen, die nicht ausdrücklich durch ein anderes Derivat ausgeglichen sind.
Die Folgen der Basel-3-NSFR-Regeln dürften dazu führen, dass sich das Geschäftsbankwesen zunehmend in einen risikolosen Stillstand zurückzieht, statt zu versuchen, die Bilanzsumme zu verringern, was eine Kontraktion der Einlagen erfordern würde. Einzelne Banken können ihre Einlagenverbindlichkeiten zwar senken, indem sie Kunden zum Wechsel zu anderen Banken bewegen, eine systemweite Bilanzverkürzung erfordert jedoch einen Nettorückgang der Einlagen und ähnlicher Verbindlichkeiten im gesamten Bankennetz. Abgesehen von der sehr begrenzten Möglichkeit, Einlagen gegen die zugehörigen notleidenden Kredite abzuschreiben, ist der Entstehungsprozess von Einlagen, die ihrem Ursprung nach stets das Gegenstück zu Bankkrediten sind, nicht umkehrbar, es sei denn, Banken fallen tatsächlich aus. Aus diesem Grund können systemweit notleidende Kredite nur gegen das Eigenkapital der Banken abgeschrieben werden, bereinigt um den Geschäfts- oder Firmenwert und andere Posten, die als Eigentum der Aktionäre gelten, etwa nicht beglichene Steuergutschriften. Aus demselben Grund wächst die US-Geldmenge (ein Fehlbegriff, wie er im Buche steht, da es sich nur um Kredit handelt – doch wir wollen uns nicht ablenken lassen) nicht mehr.
Solange keine einzelnen Banken ausfallen, ist ein Rückgang der systemweiten Einlagen daher kaum vorstellbar, doch die Banken haben große Einlagenbestände abgewiesen. Diese hat stattdessen die Fed übernommen, indem sie Nichtbanken umgekehrte Pensionsgeschäfte (Reverse Repos) anbietet. Bei einem Reverse Repo nimmt die Fed Einlagen herein und entzieht sie damit dem öffentlichen Umlauf. Vor allem aber entzieht sie sie dem Geschäftsbankensystem, das durch das Halten großer Einlagen belastet wird.
Das Volumen der Reverse Repos bei der Fed begann zu steigen, als die Einführung der Basel-3-Regeln mit einem neuen Aufwärtstrend der Zinsen zusammenfiel. Mit anderen Worten: Die Geschäftsbanken begannen, große Einlagenbestände nach den Basel-3-NSFR-Regeln abzuweisen, als sich eine neue Reihe von Risiken abzuzeichnen begann. Heute belaufen sich die Reverse Repos auf über 2,2 Billionen US-Dollar, was etwa 10 % der Geldmenge M2 entspricht.
Weitere Zinserhöhungen dürften die Werte von Finanzanlagen zwangsläufig weiter untergraben und die Banken dazu veranlassen, die in ihren Bilanzen gehaltenen Papiere zu verkaufen oder umzuklassifizieren. Laut der Federal Deposit Insurance Corporation sind im vergangenen Jahr die zur Veräußerung verfügbaren Wertpapiere von insgesamt 3,186 Billionen US-Dollar um 750 Mrd. US-Dollar gesunken, während die bis zur Endfälligkeit gehaltenen Wertpapiere zu fortgeführten Anschaffungskosten um 720 Mrd. US-Dollar gestiegen sind. Diese Art der Bilanzkosmetik erlaubt es den Banken, Verluste auf ihren Anleihepositionen nicht auszuweisen.
Diese Behandlung ist bei der Verwertung von Sicherheiten für finanzielle und nichtfinanzielle Kredite nicht möglich. Im nichtfinanziellen Sektor dürften viele Kreditnehmer sinkende und sehr niedrige Zinsen als selbstverständlich angesehen haben, was sie zu unproduktiver Verschuldung verleitet hat. Das fortgesetzte Überleben unwirtschaftlicher Unternehmen, die eigentlich scheitern müssten, wurde dadurch begünstigt.
Indem das Regelwerk von Basel 3 den Bankgeschäften eine Obergrenze setzt, scheint es sowohl die finanzielle als auch die nichtfinanzielle Wirtschaft von Bankkredit abzuschneiden. Ohnehin ist das Verhältnis zwischen dem Eigenkapital der Aktionäre und den Gesamtaktiva stark überdehnt. Auch ohne Bankenzusammenbrüche wird die Aufrechterhaltung der Kreditversorgung nun zunehmend auf den Schultern der Fed lasten, entweder indem sie die quantitative Straffung aufgibt und zur quantitativen Lockerung zurückkehrt, oder durch die inflationäre Finanzierung wachsender Staatsdefizite. Doch die Fed hat bereits erhebliche nicht ausgewiesene Verluste auf den durch QE erworbenen Vermögenswerten, die sie selbst für Ende September auf 1,1 Billionen US-Dollar beziffert. Nicht nur die US-Regierung gerät in eine Schuldenfalle, die bei steigenden Zinsen immer höhere Kreditaufnahmen erfordert, sondern auch die Fed steckt in einer Schuldenfalle, die sie sich selbst geschaffen hat.
Wir haben nun die Gründe dafür dargelegt, warum die weite Geldmenge nicht mehr wächst. Zudem sind die Geschäftsbanken dünn kapitalisiert, und einige von ihnen sind daher nach den Tier-1-Vorschriften, die Geschäfts- oder Firmenwert und andere immaterielle Werte aus dem Aktionärskapital herausrechnen, insolvenzgefährdet. Ausgehend von den FDIC-Bankenstatistiken für das gesamte US-Bankensystem zum Ende des dritten Quartals 2022 verringern diese Faktoren das tatsächliche Tier-1-Kapital des US-Bankensystems von 2.163 Mrd. US-Dollar auf nur 1.369 Mrd. US-Dollar, bei einer Gesamtbilanzsumme von 23.631 Mrd. US-Dollar. Die Umstellung bilanzieller Schuldtitel von der Marktbewertung auf das Halten bis zur Rückzahlung verschleiert Verluste auf weiteren 720 Mrd. US-Dollar.
Hinzu kommen Kontrahentenrisiken durch die hochverschuldeten Bankensysteme im Euroraum und in Japan, wo das Verhältnis von Aktiva zu Eigenkapital im Durchschnitt mehr als zwanzig beträgt; das systemische Risiko stellt für die großen amerikanischen Banken eine zusätzliche Bedrohung ihres Fortbestands dar. Die Fähigkeit der Fed, sicherzustellen, dass keine Großbank ausfällt, wird durch ihre eigene finanzielle Glaubwürdigkeit eingeschränkt. Und da der einzig mögliche Ausweg aus einer Krise der Bankkreditvergabe sowie aus den Schuldenfallen der US-Regierung und der Fed eine sich beschleunigende Geldinflation ist, geraten ausländische Halter von Dollar und auf Dollar lautenden Vermögenswerten unter Druck, zu Verkäufern von Dollar zu werden.
Das Euro-System hat seine eigenen Probleme
Das Risiko des Eurosystems (gemeinsam EZB und nationale Zentralbanken) durch Anleiheverluste ist proportional größer als das der amerikanischen Fed: Die Bilanzsumme des Eurosystems entspricht 58 % des BIP der Eurozone (die der Fed 37 %). Die Rendite der zehnjährigen deutschen Bundesanleihe liegt inzwischen über ihrem früheren Höchststand vom Oktober, was weitere Anleiheverluste in der Eurozone nach sich ziehen dürfte – zu einem Zeitpunkt, an dem die Regierungen der Eurozone ihren Finanzierungsbedarf erhöhen. Deutschland und die Niederlande verfügen über ein AAA-Rating und dürften bei der Finanzierung ihrer Defizite kaum Schwierigkeiten haben, doch das Problem der „Club-Med“-Staaten wird sich zuspitzen.
Da die EZB bei den Zinsen verspätet einen restriktiveren Kurs einschlägt, wird insbesondere Italien mit Sicherheit eine Finanzierungskrise treffen, die die Griechenland-Krise von 2010 wiederholt, allerdings in weit größerem Maßstab. Zudem werden angesichts fallender Kurse japanische Investitionen, die insbesondere die Kurse französischer Anleihen gestützt hatten, nun aufgelöst.
Die global systemrelevanten Banken (G-SIBs) der Eurozone sind stark verschuldet; das durchschnittliche Verhältnis von Vermögenswerten zu Eigenkapital beträgt 20,1. Steigende Zinsen bedrohen ihre Existenz stärker als die vergleichbarer US-Banken, zumal ein aufgeblähter Repo-Markt dafür sorgt, dass das systemische Risiko zwischen den Banken und dem Eurosystem selbst unauflöslich verflochten ist. Die nationalen Zentralbanken der „Club-Med“-Staaten haben für Repo-Geschäfte Sicherheiten von zweifelhafter Qualität akzeptiert, deren Ausfallrisiko bei weiter steigenden Zinsen zunehmen wird.
Man sollte bedenken, dass die EZB unter Mario Draghi und Christine Lagarde niedrige und negative Zinsen genutzt hat, um die Staatsschulden der Mitgliedstaaten zu finanzieren, ohne dass dies erkennbar zu steigender Preisinflation geführt hätte. Das hat sich nun geändert: Internationale Halter von Euro beobachten die Inflation genau. Vermutlich hat Lagarde deshalb einen restriktiveren Kurs eingeschlagen, um die internationalen Devisen- und Schuldenmärkte zu beruhigen. Doch kann ein Leopard wirklich seine Flecken ändern?
Eine kombinierte Banken- und Finanzierungskrise, die durch einen steigenden Zinstrend vorgezogen wird, zeichnet sich als größere kurzfristige Bedrohung für das Eurosystem und den Euro selbst ab als eine ungebremste Inflation. Deren Bedeutung wird dadurch heruntergespielt, dass offiziell ein Zusammenhang zwischen der Ausweitung der Kredite und steigenden Preisen bestritten wird. Stattdessen räumt die EZB, wie andere Zentralbanken auch, ein, dass steigende Preise ein Problem sind, aber nicht von ihr verursacht. Als Schuldiger gilt Russland, das die Energiepreise in die Höhe treibe. Als Reaktion haben die EU und andere Mitglieder des westlichen Bündnisses den Preis für russisches Öl auf 60 US-Dollar begrenzt. Das ist bedeutungslos, erlaubt der EZB aber, die Erzählung einer vorübergehenden Inflation aufrechtzuerhalten. Das Eurosystem hofft, dass die Diskrepanz zwischen der Verbraucherpreisinflation von 10,1 % in der Eurozone und dem derzeit bei 2 % liegenden Einlagensatz der EZB mit relativ geringen Zinserhöhungen übergangen werden kann.
Dies läuft auf eine Politik hinaus, die auf Hoffnung statt auf Realität beruht. Sie setzt zudem voraus, dass die Zentralbanken die Kontrolle über die Finanzmärkte behalten – eine Politik, die gemeinsam mit den anderen Zentralbanken verfolgt wird, welche die Finanzen des gesamten westlichen Bündnisses steuern. Doch die Devisenmärkte entgleiten ihrer Kontrolle, denn gemessen an der Zahl der Menschen umfasst das westliche Bündnis etwa 1,2 Milliarden Seelen, während der Rest der geschätzt 8 Milliarden Menschen zählenden Weltbevölkerung der Vorherrschaft des Bündnisses zunehmend ablehnend gegenübersteht.
Teil 2 – Geopolitische Faktoren
Der Einfluss des Devisenmarkts auf Währungswerte
Die Entwertung einer Währung und die Anpassung ihrer Kaufkraft vollziehen sich in zwei Bereichen. Zuallererst konzentrieren sich Ökonomen tendenziell auf die Auswirkungen auf die Preise in einer Volkswirtschaft im Inland. Doch fast immer erkennen zuerst ausländische Anleger und Halter der Währung die Folgen der Entwertung.
Laut dem TIC-System des US-Finanzministeriums hielten Ausländer im September Dollar-Bankeinlagen und kurzfristige Wertpapiere im Umfang von 7,422 Billionen US-Dollar sowie weitere 23,15 Billionen US-Dollar an langfristigen US-Wertpapieren, zusammen also 30,6 Billionen US-Dollar. Zu dieser enormen Summe kommen noch Eurodollar-Guthaben und Anleihen außerhalb des US-Geldsystems sowie ausländische Beteiligungen an nichtfinanziellen Vermögenswerten hinzu.
Diese Dollar-Verbindlichkeiten gegenüber ausländischen Haltern sind die Folge zweier Kräfte. Erstens ist der Dollar die Weltreservewährung, und für den Welthandel wird Dollar-Liquidität benötigt. Zweitens haben sinkende Zinsen in den vergangenen vierzig Jahren wegen der steigenden Vermögenswerte dazu ermutigt, Dollar-Anlagen zu behalten. Nun, da es einen neuen Aufwärtstrend bei den Zinsen gibt, kehrt sich der Portfolioeffekt um. Seit Oktober 2021 sind die Bestände ausländischer staatlicher Stellen an langfristigen Wertpapieren (einschließlich US-Staatsanleihen) um 767 Mrd. US-Dollar zurückgegangen, die des Privatsektors um 3.080 Mrd. US-Dollar. Ein großer Teil davon ist auf sinkende Portfoliobewertungen zurückzuführen, weshalb der handelsgewichtete Dollar-Index diesen Rückgang nicht vollständig widerspiegelt. Dennoch ist der Trend eindeutig.
Indem die US-Regierung den Dollar als Waffe einsetzte, wählte sie im Zusammenhang eines Finanzkriegs gegen Russland den denkbar ungünstigsten Zeitpunkt. Mit der Entwertung der gesamten Devisenreserven Russlands wurde allen anderen Staaten signalisiert, dass auch ihre Währungsreserven ebenso wertlos gemacht werden könnten, sofern sie sich nicht der amerikanischen Linie fügen. Zusammen mit den Sanktionen sollte die russische Wirtschaft lahmgelegt werden. Diese Maßnahmen sind völlig gescheitert, ein vorhersehbares Ergebnis, wie es jedem informierten Historiker von Handelskonflikten bewusst gewesen wäre.
Stattdessen haben die Währungssanktionen Russland Macht verschafft: Gemeinsam mit China und über die Mitgliedschaften in der Shanghaier Organisation für Zusammenarbeit, der Eurasischen Wirtschaftsunion und den BRICS, die faktisch aus Staaten bestehen, die sich gegen die amerikanische Hegemonie positionieren, verfügt Russland über enormen Einfluss. Dies zeigte sich im vergangenen Juni, als Putin auf dem Internationalen Wirtschaftsforum 2022 in St. Petersburg sprach. Daran nahmen 14.000 Personen aus 130 Ländern teil, darunter Staats- und Regierungschefs. Einundachtzig Länder entsandten offizielle Delegationen.
Der einleitende Teil von Putins Rede ist nachfolgend auszugsweise wiedergegeben, und seine Worte verdienen es, bedacht zu werden.
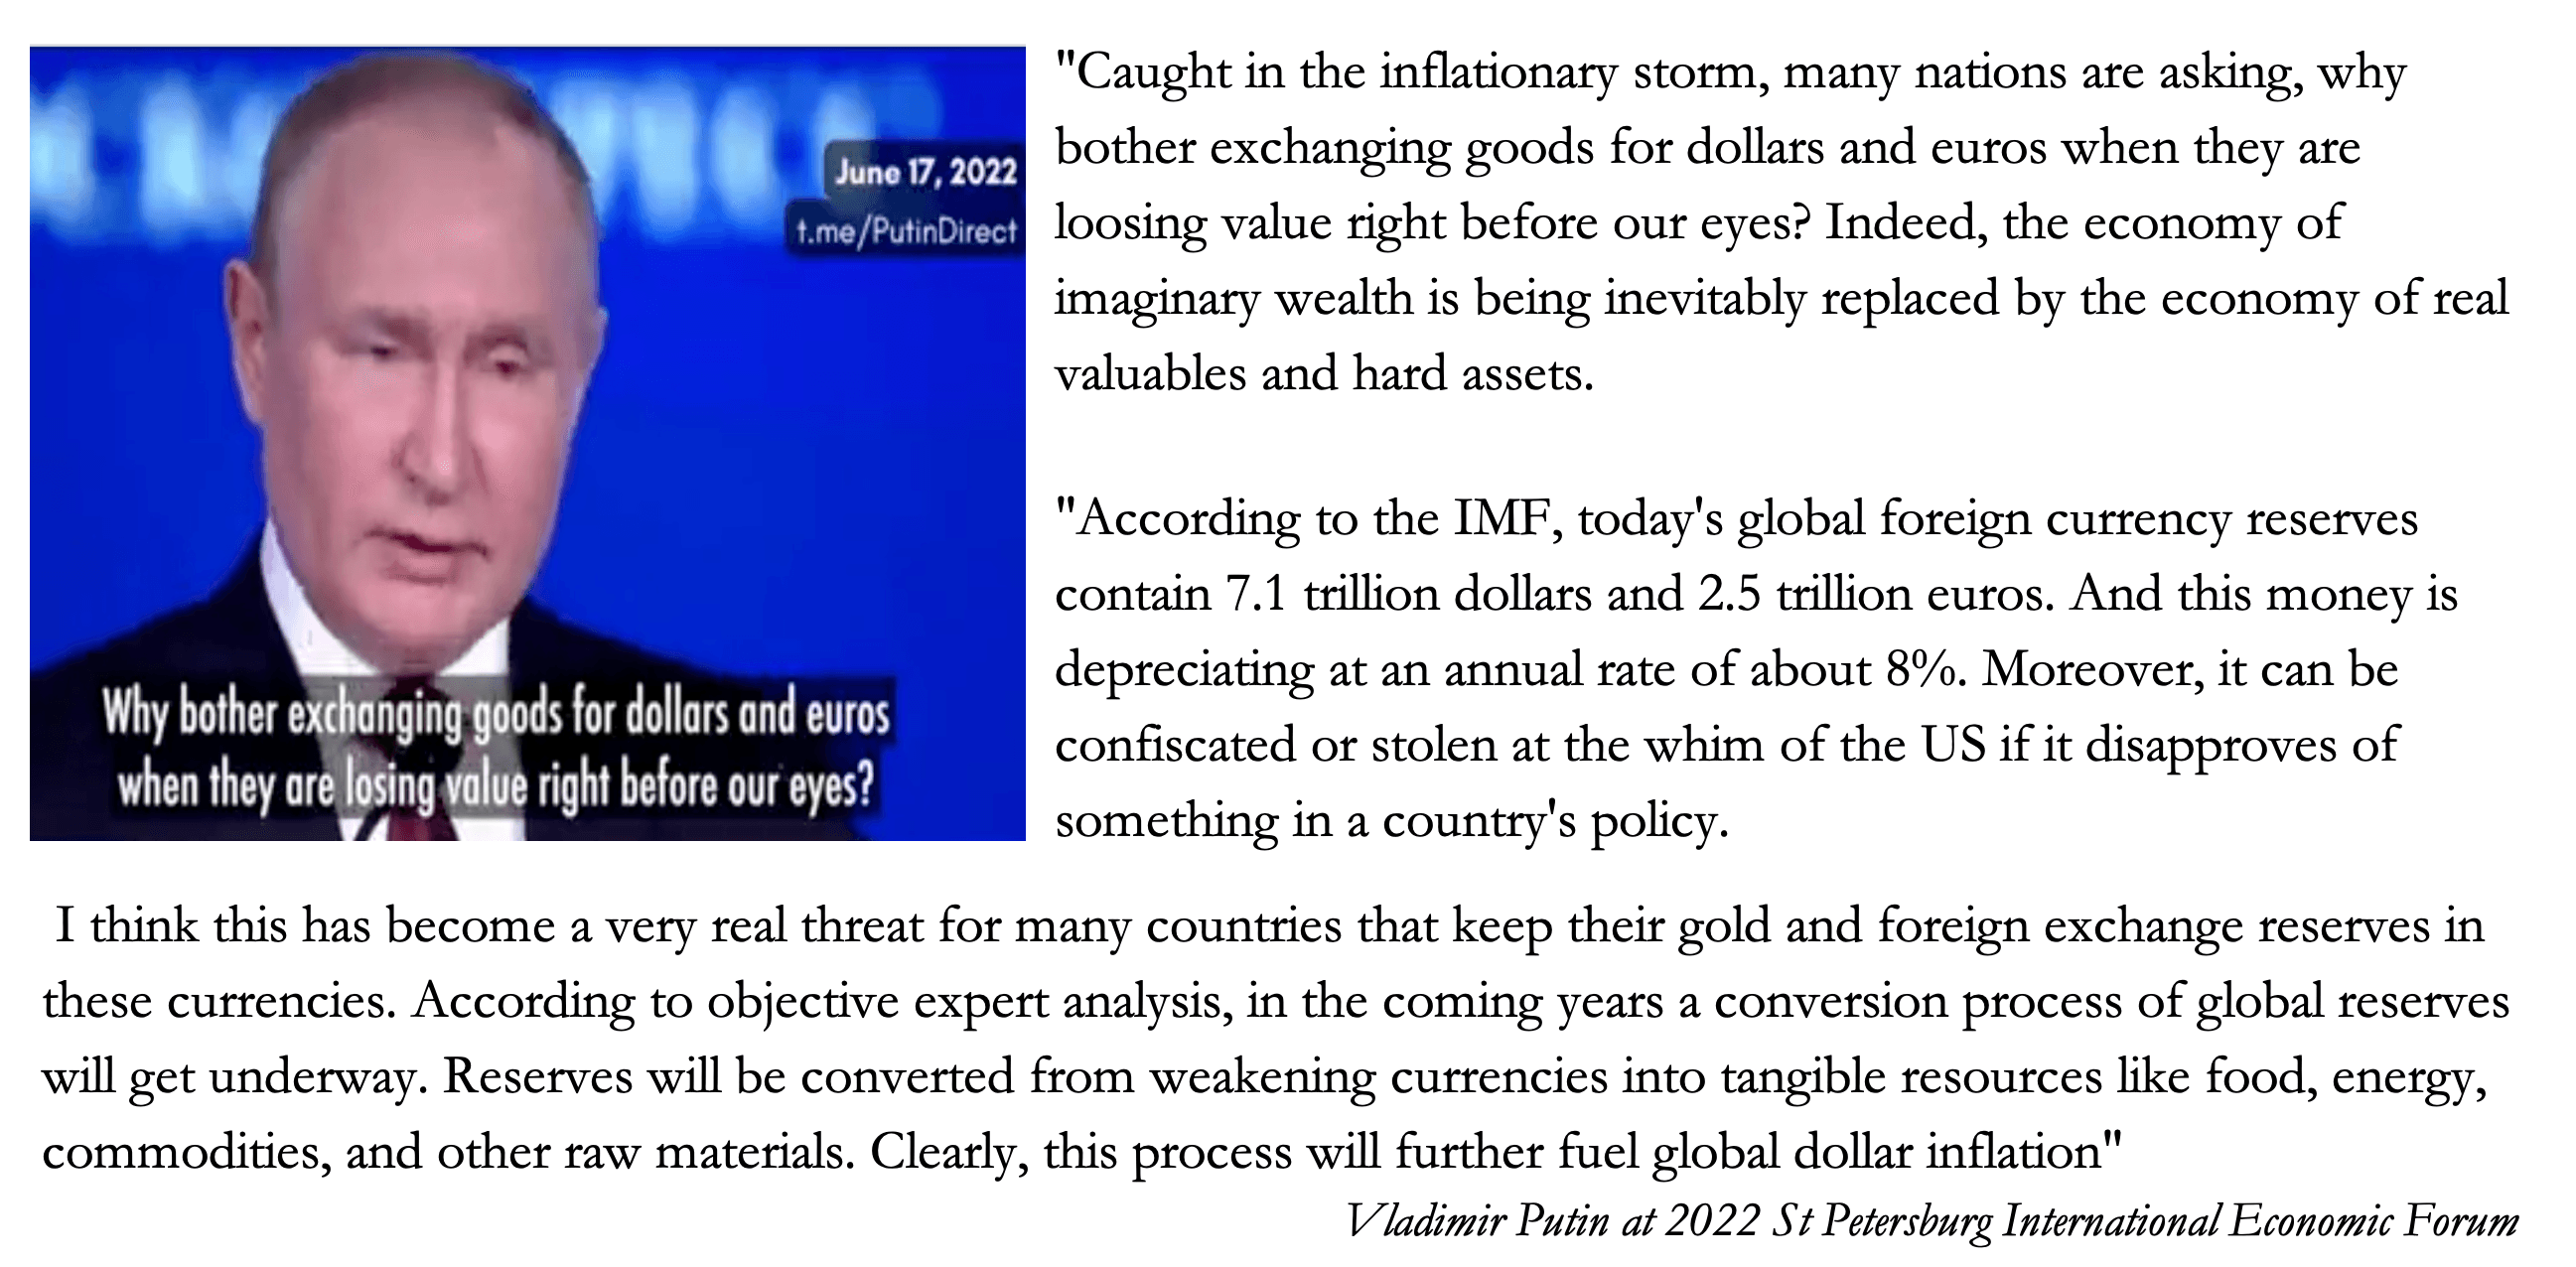
Sie läuft auf eine Aufforderung an alle teilnehmenden Regierungen hinaus, Dollar und Euro abzustoßen, Gold aus Finanzzentren zurückzuholen, die von Partnern des amerikanisch geführten westlichen Bündnisses kontrolliert oder beeinflusst werden, und eine Reservepolitik zu bevorzugen, die sich an Rohstoffen und rohstoffbezogenen Währungen orientiert.
Mehr noch, sie kommt einer Erklärung des Finanzkonflikts gleich. Sie zeigt uns, dass Russlands Antwort auf die Währungs- und Rohstoffsanktionen nicht mehr reaktiv, sondern aggressiv geworden ist, mit dem Ziel, die Währungen des Bündnisses gezielt zu untergraben. Da Russland von ihnen abgeschnitten ist, kann es nicht direkt handeln. Der Angriff auf den Dollar und die anderen Währungen des Bündnisses wird über die supranationalen Organisationen geführt, durch die Russland und China ihren Einfluss ausüben. Und Russland hat den Rubel vor einem Währungskrieg geschützt, indem es ihn an einen Ölpreis gekoppelt hat, den es selbst kontrolliert. Wie wir in der Erörterung des Zusammenhangs zwischen Ölpreisen und Gold in Teil 1 oben gesehen haben, ist der Rubel faktisch stärker an Gold gebunden als an das globale Papiergeldsystem.
Abgesehen von der Betrachtung des Dollar-Überhangs anhand der TIC-Statistiken des US-Finanzministeriums können wir die Kräfte, die sich hinter dem westlichen Bündnis und der Achse Russland-China formieren, nach der Bevölkerungszahl beurteilen. Das westliche Bündnis, einschließlich der Five-Eyes-Sicherheitspartner, Europas, Japans und Südkoreas, umfasst zusammen 1,2 Milliarden Menschen, die sich, indem sie fossilen Brennstoffen den Rücken kehren, selbst zur Deindustrialisierung verurteilen. Dagegen umfasst die Achse Russland-China über die SCO, die EAWU und die BRICS unmittelbar etwa 3,8 Milliarden Menschen, deren Volkswirtschaften sich rasch industrialisieren. Darüber hinaus sind die übrigen 3 Milliarden, hauptsächlich an den ostasiatischen Rändern, in Afrika und in Südamerika, zwar weitgehend neutral, aber in unterschiedlichem Maße wirtschaftlich von der Achse Russland-China abhängig.
In Handel und Finanzen haben sich die geopolitischen Kontinentalplatten stärker verschoben, als es im westlichen Bündnis offiziell wahrgenommen wird. Unter Führung Amerikas kämpft es darum, seine Hegemonie auf der Grundlage von Annahmen zu bewahren, die vor zwanzig Jahren möglicherweise gültig waren. In den letzten Monaten haben wir jedoch sogar erlebt, wie sich Saudi-Arabien, zusammen mit dem gesamten Nahen Osten, von Amerika und dem Petrodollar abgewandt hat. Zugegebenermaßen muss ein Teil der Ursache für das Ende des Petrodollars, der die Hegemonie des Dollars seit 1973 gestützt hat, in der Politik des westlichen Bündnisses zu fossilen Brennstoffen liegen, die Saudi-Arabien in den nächsten Jahrzehnten vollständig von den westlichen Märkten abschneiden soll. Man vergleiche dies mit China, das gern ein Gaslieferabkommen mit Katar für die nächsten 27 Jahre unterzeichnet, und mit dem herzlichen Empfang, den Mohammed bin Salman, der faktische Machthaber Saudi-Arabiens, Präsident Xi Anfang dieses Monats bereitete. Im Gegenzug für garantierte Öllieferungen wird China erhebliche Summen nach Saudi-Arabien und in die Golfregion zurückfließen lassen und diese damit in die Seidenstraßen und eine boomende panasiatische Wirtschaft einbinden.
Die Saudis wenden sich nicht nur vom Ölhandel mit dem westlichen Bündnis ab, sondern auch von dessen Währungen. Es gibt kein deutlicheres Beispiel für Putins Einfluss, wie er im Juni auf dem Forum in St. Petersburg erklärt wurde. Stattdessen werden sie Handelsüberschüsse gegenüber China in Yuan anhäufen und der Internationalen Shanghaier Goldbörse Geschäft zuführen, wobei sie sogar zumindest für einen Teil ihres Handelsüberschusses Edelmetall ansammeln.
Die Ausrichtung der Saudis und des Golf-Kooperationsrats an der Achse Russland-China verschafft Putin eine größere Kontrolle über die globalen Energiepreise. Bei einigermaßen stabiler weltweiter Nachfrage und mit der Zusammenarbeit seiner Partner kann er den Ölpreis mehr oder weniger nach Belieben festlegen. Jede Reaktion des westlichen Bündnisses könnte sogar zu einer Blockade der Straße von Hormus und/oder des Zugangs zum Roten Meer führen, mit freundlicher Unterstützung des Iran und der jemenitischen Huthi.
Wer den Ölpreis kontrolliert, kontrolliert die Kaufkraft des Dollars. Putin stehen folgende Mittel zur Verfügung:
- Putin kann zu einem Zeitpunkt seiner Wahl die Energiepreise in die Höhe treiben. Es wäre für ihn von Vorteil, abzuwarten, bis die europäischen Gasreserven in den kommenden Monaten zur Neige gehen und die weltweite Ölnachfrage ihren Höhepunkt erreicht.
- Indem er die Energiepreise in die Höhe treibt, untergräbt er die Kaufkraft des Dollars und der übrigen Währungen des westlichen Bündnisses. In einer Phase wirtschaftlicher Stagnation oder gar Rezession kann er die Zentralbanken des Bündnisses zwingen, ihre Zinsen anzuheben, um die Kapitalwerte von Finanzanlagen noch weiter zu schwächen und die Staatsfinanzen ihrer Regierungen durch steigende Kreditkosten zu belasten.
- Putin erhöht den Druck auf die Ukraine. Er tut dies, indem er die Energieinfrastruktur angreift, um der EU ein Flüchtlingsproblem aufzuzwingen. Gleichzeitig baut er seine militärischen Ressourcen wieder auf, möglicherweise für einen erneuten Angriff mit dem Ziel, die östlichen Provinzen der Ukraine einzunehmen, oder andernfalls, um in etwaigen Verhandlungen seine Verhandlungsmacht zu wahren.
- Er kann die Pläne für eine vorgeschlagene Handelswährung zur Abwicklung von Zahlungen vorantreiben, die derzeit von einem Ausschuss der Eurasischen Wirtschaftsunion geprüft wird. Die Entwicklung dieser Währung, die vorläufig durch einen Korb von Rohstoffen und teilnehmenden nationalen Währungen gedeckt sein soll, lässt sich leicht zu einer reinen Rohstoffalternative vereinfachen, die möglicherweise durch Gold in Barrenform (Edelmetall) als Stellvertreter für einen Rohstoffkorb repräsentiert wird.
- Indem er seine Strategie zur Schwächung des Dollars frühzeitig ankündigt, kann er den Verkaufsdruck auf den Dollar an den Devisenmärkten beschleunigen. Schon jetzt wissen die Mitglieder der russisch-chinesischen Achse, dass sie bei einer Verzögerung der Auflösung ihrer Dollar- und Euro-Positionen erhebliche Verluste auf ihre Reserven erleiden werden.
Solange er in der Lage ist, die Energiepreise zu kontrollieren, liegt es in Putins Interesse zu handeln. Aufgrund der Kombination aus einer Eskalation der Lage in der Ukraine, bevor die Schlachtfelder auftauen, und der Notwendigkeit, den Inflationsdruck auf das westliche Bündnis aufrechtzuerhalten, ist zu erwarten, dass Putin seinen Angriff auf die Währungen des westlichen Bündnisses in den nächsten zwei Monaten verschärfen wird.
Chinas Renminbi-(Yuan-)Politik
Während Putin sich ein Beispiel am amerikanischen Vorgehen nahm, indem er auf die Bezahlung von Öl in Rubel bestand, um dessen Kaufkraft zu schützen, hat China weniger auffällig eine ähnliche Regelung mit Saudi-Arabien vereinbart. Statt in Dollar wird in Renminbi gezahlt, dem sogenannten „Petro-Yuan“. Zahlungen für Öl- und Gaslieferungen an die Saudis und andere Mitglieder des Golf-Kooperationsrates werden über Chinas staatseigene Banken abgewickelt, die den nötigen Kredit schaffen, damit China und andere verbundene Länder, die Energie importieren, die Saudis bezahlen können. Durch die doppelte Buchführung sammelt sich der Kredit bei den Banken in Form von Einlagen zugunsten der Exporteure an, die sich wiederum in den Währungsreserven der Energieexporteure niederschlagen und die Dollar ersetzen, die nicht mehr benötigt werden.
Über seine Banken kann China weitere Kredite schaffen, um in Infrastrukturprojekte im Nahen Osten, in Groß-Asien, Afrika und Südamerika zu investieren. Genau das taten die USA nach der Vereinbarung mit den Saudis im Jahr 1973, was zur Entstehung des Petrodollars führte. Der Unterschied besteht darin, dass die USA diesen Mechanismus nutzten, um Regime zu kaufen, vor allem in Latein- und Südamerika, damit diese sich nicht mit der UdSSR verbündeten.
Wir können davon ausgehen, dass China eine kommerzielle und keine politische Strategie verfolgen wird. Man muss bedenken, dass es sowohl der chinesischen als auch der russischen Außenpolitik entspricht, sich nicht in die Innenpolitik anderer Staaten einzumischen, sondern die eigenen nationalen Interessen zu verfolgen. Daher wird die Ausweitung der chinesischen Bankkredite die Industrialisierung Großasiens zum Gesamtnutzen der chinesischen Wirtschaft beschleunigen. Solange die Kaufkraft des Yuan stabil gehalten wird, wird diese Petro-Yuan-Politik nicht nur erfolgreich sein, sondern auch eine Reserve- und Handelsnachfrage nach Yuan erzeugen. Es war die Politik, die zur Stabilisierung des Dollars selbst geführt hat. Wenn der Yuan voraussichtlich den US-Dollar ablöst, wird auch die Vormachtstellung des Dollars durch die des Yuan ersetzt werden.
Die Saudis sind sich ihrer Rolle bei der Stabilisierung des Dollars voll bewusst. Das Triffin-Dilemma beschreibt, dass eine Reservewährung in großen Mengen ausgegeben werden muss, um in dieser Rolle erfolgreich zu sein. Die Schaffung des Petrodollars hat dabei wesentlich geholfen. Im Fall der USA bestand das Gegenstück dazu in bewusst herbeigeführten Haushalts- und Handelsdefiziten. China hingegen hat eine Sparkultur, die tendenziell zu einem Handelsüberschuss führt. Daher muss es dem Triffin-Dilemma durch Kreditausweitung gerecht werden.
Blickt man über eine anfängliche Phase der Währungsturbulenzen hinaus, die wir zwangsläufig erleben werden, wenn die Märkte sich dem Petro-Yuan zuwenden, könnte China langfristig in die Lage geraten, die Kaufkraft des Yuan begrenzen zu müssen, damit sie nicht auf ein wirtschaftlich störendes Niveau steigt. Eigenartigerweise könnte dies am Ende die Aufgabe von Chinas zweifellos riesigen verborgenen Goldreserven sein. Durch die Einführung eines Goldstandards für seine Währung könnte China die Kaufkraft des Yuan nach oben begrenzen.
Angesichts der anfänglichen Störungen an den globalen Devisenmärkten, wenn der Dollar seinen Status verliert, wäre es sinnvoll, dass China lieber früher als später einen Goldstandard ausruft. Man sollte bedenken, dass Gold langfristig eine stabile Kaufkraft mit nur mäßigen Schwankungen bewahrt – Eigenschaften, die die chinesischen Planer bei ihrer Währung als Zahlungs- und Finanzierungsmittel für ihre panasiatischen Pläne zwangsläufig sehen wollen.
In diesem Szenario werden die US-Regierung und die Fed mit einer zusammenbrechenden Währung konfrontiert sein, die sich nur durch die Rückkehr zu einem Goldstandard stabilisieren lässt. Dies widerspricht jedoch so sehr der fest verankerten US-Politik, dass eine Rückkehr zur Sicherung der Kaufkraft des Dollars kaum einmal als letzter Ausweg in Betracht kommt.
Abschließend einige Anmerkungen zu Gold
Aus der vorstehenden Analyse sollte deutlich geworden sein, dass es bei der Einschätzung der Aussichten für Gold nicht darum geht, den Goldpreis im Jahr 2023 vorherzusagen, sondern darum, was mit dem Dollar und damit mit den übrigen großen Fiat-Währungen geschehen wird. Diese Währungen haben sich als ungeeignet erwiesen, als Tauschmittel zu dienen; sie sind lediglich verdeckte Mittel der Geldbeschaffung für Regierungen.
Während westliche Marktanalysten diesen Punkt offenbar nicht erfasst haben, hat Präsident Putin ihn zweifellos verstanden, wie seine Rede im vergangenen Juni in Leningrad gezeigt hat. Wenn er seinen Worten Taten folgen lässt, hat er das Potenzial, dem Dollar und den anderen Währungen des westlichen Bündnisses erheblichen Schaden zuzufügen. Darüber hinaus hat auch China mit seiner Vereinbarung mit Saudi-Arabien, den Petrodollar durch einen Petro-Yuan zu ersetzen, einen bedeutenden Schritt nach vorn getan.
Im Verlauf der Geschichte hat Gold, das gesetzliches Geld ist, seinen Wert im Allgemeinen mit nur geringen Schwankungen bewahrt. Es sind die Fiat-Währungen, die an Kaufkraft verloren haben, und zwar so weit, dass der Dollar seit 1970 98 % davon eingebüßt hat. Der Vergleich zwischen Gold und dem Dollar ist schlicht ein Vergleich zwischen gesetzlichem Geld und Fiat-Kredit – die einzige Möglichkeit, das relative Wertverhältnis zwischen beiden zu bestimmen.
Unser letztes Diagramm wird keine technische Darstellung von Gold sein, sondern eine des Dollars, für die wir eine logarithmische Skala verwenden, damit wir in Prozenten denken können. Achten Sie auf den Bruch unter die Unterstützungslinie bei etwa 2 %.
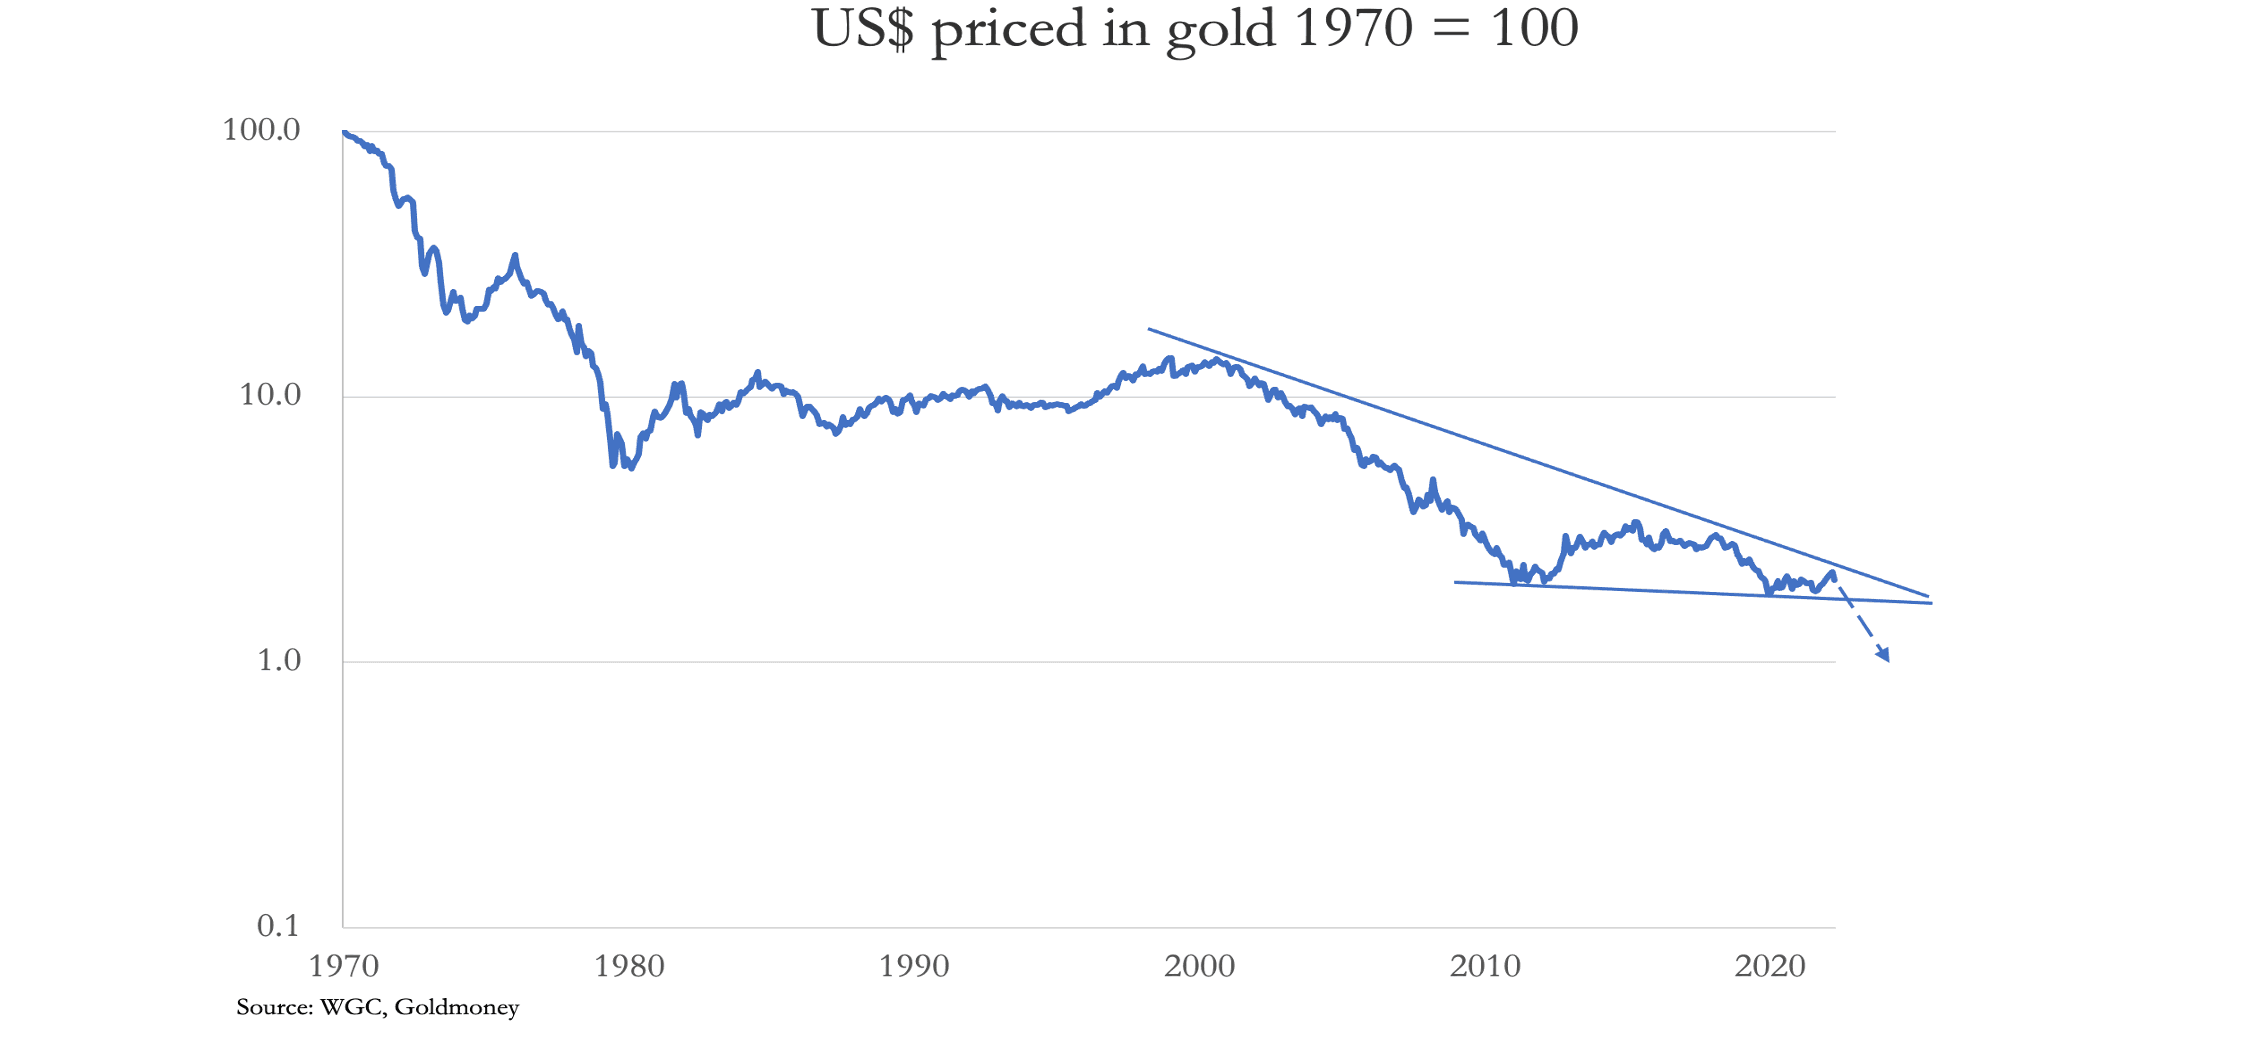
Der moderate Rückgang, den die gestrichelte Linie projiziert, entspricht einer Halbierung der Kaufkraft des Dollars, gemessen in echtem Geld, was auf einen Goldpreis für den Dollar von 1/3.600 Unzen Gold hindeutet. Dies ist keine Prognose, sondern ein sanfter Hinweis an diejenigen, die glauben, es sei der Goldpreis, der sich verändert. Wo sich der Kurs im Jahr 2023 tatsächlich einpendelt, hängt von Präsident Putin ab, der mehr als jeder technische Analyst, mehr als jeder westliche Anlagestratege und sogar mehr als die Fed selbst die Macht hat, den künftigen Preis des Dollars, gemessen in Gold, zu bestimmen.
Eines räumen wir ein: Wenn Fiat-Währungen so weit abzurutschen beginnen, dass die Amerikaner im Inland erkennen, dass der Dollar fällt und nicht Gold steigt, wird sich eine Prämie für den Wert von Gold gegenüber Verbrauchsgütern und Vermögenswerten wie Wohnimmobilien herausbilden, die den furchtbaren Schaden widerspiegelt, den ein Währungszusammenbruch dem kollektiven Wohlstand der Bevölkerung zufügt.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.