
Man erkennt den richtigen Zeitpunkt zum Goldkauf daran, dass nahezu jeder Händler und Kommentator behauptet, Gold werde weiter fallen und man solle es verkaufen.
So äußerte sich Harry Dent am 10. Januar: „Ich sehe Gold in the nächsten Jahr oder so weiterhin irgendwo zwischen 650 und 750 US-Dollar landen“ i. Dent beruft sich auf die Elliott-Wellen-Theorie (EWT). Sie besagt, dass ein Bullenmarkt aus drei Impulswellen besteht, die durch zwei Korrekturwellen getrennt sind, insgesamt also fünf. Bärenmärkte bestehen aus drei Wellen: zwei Impulswellen in Richtung des Abwärtstrends, getrennt durch eine konsolidierende Gegenbewegung.
Ich vereinfache die Theorie erheblich, um einen Punkt zu verdeutlichen, kenne mich aber aus, da ich in der Vergangenheit im Auftrag der britischen Society of Technical Analysts die EWT gelehrt, geprüft und darüber Vorträge gehalten habe. Ralph Elliott wandte seine Theorie nur auf Aktienmärkte an. Das ist sinnvoll, da Beteiligungen am menschlichen Fortschritt im Laufe der Zeit höher bewertet werden. Erst moderne Chartisten haben ihre Anwendung auf andere Märkte ausgeweitet.
Aber Geld und Währungen? Die erste Entscheidung lautet, welche der beiden Variablen eines Preises sich in einem Bullenmarkt befindet. Gemeinhin gilt Gold als die Variable, doch die folgende Grafik zeigt, dass das Problem eher in den in Gold bewerteten Papierwährungen liegt.

Die vier dargestellten Währungen, darunter der Dollar, befinden sich seit dem Jahr vor der Aufgabe von Bretton Woods fest in Bärenmärkten. Beachten Sie auch, dass die Preisskala in der Grafik logarithmisch ist; es handelt sich also um enorme Verluste für Papierwährungen. Dent und seine Gesinnungsgenossen verwenden somit faktisch eine Theorie, die nie für den Einsatz außerhalb der Aktienmärkte gedacht war, um ihren Kunden und Abonnenten zu empfehlen, eine Gegentrend-Rally mitzumachen, die bereits über fünf Jahre alt ist.
Elliott-Theoretiker übersehen zudem eine mathematische Unmöglichkeit. Gilt eine Währung als im Bullenmarkt, bewegt sie sich in Fünferschritten aufwärts. Befindet sich die andere Währung, gegen die sie gemessen wird, oder meinetwegen der Rohstoff, in einem Bärenmarkt, bewegt sie sich in Dreierschritten abwärts. Wie kann sich das eine in Fünfern bewegen, während sich das andere in Dreiern bewegt? Das ist nicht möglich; es ist die Geschichte von eckigen Pflöcken und runden Löchern und disqualifiziert die auf Gold angewandte EWT vollständig.
Man kann nicht ausschließen, dass Gold auf die 650 bis 750 US-Dollar von Herrn Dent fällt. Dafür müssten aber nach meiner Einschätzung zwei Dinge geschehen. Die Zinsen müssten über den Punkt hinaus angehoben werden, an dem faule Kredite und fallende Anleihekurse die Banken zum Einsturz bringen, und die Fed müsste den Märkten überzeugend signalisieren, dass sie bereit ist, beiseitezutreten und die Banken scheitern zu lassen. Ich halte diese beiden Bedingungen für äußerst unwahrscheinlich. Im Falle einer zinsbedingten Krise wird die Fed weit eher die aus ihrer Sicht erfolgreiche Formel wiederholen und unbegrenzt Kredit bereitstellen, so wie nach der Lehman-Pleite. Eine pathologische Angst vor Deflation sorgt für dieses Ergebnis. Und anders als zur Zeit der Lehman-Krise werden die Anleger die Lösung im Voraus kennen, und ihre Reaktion wird entsprechend anders ausfallen.
Es war die Kursbewegung bei Gold nach der Wahl, die alle auf dem falschen Fuß erwischte. Ein Sieg Trumps wurde rasch von einem Ereignis, das erhöhte Unsicherheit mit sich brachte, zu einem Ereignis umgedeutet, das höhere Zinsen, höhere Anleiherenditen und einen starken Dollar versprach. Die Gewinner dieser Kehrtwende, zumindest im Goldkontrakt an der Comex, waren die Edelmetallbanken, die stark short positioniert waren. Es kam ihnen gelegen, Gold und Silber nach unten zu treiben, um ihre Short-Positionen zu schließen und/oder zum Jahresende günstige Buchwerte auszuweisen. Amateure im Markt, die von den periodischen Baisse-Attacken der Edelmetallbanken fast immer überrumpelt werden, werten den heftigen Kursrückgang als Beleg dafür, dass sie in Panik geraten sollten, und das oft genau dann, wenn der Markt seinen Boden erreicht.
Diese Banken sind weiterhin short, da es ihnen nicht gelungen ist, alle ihre Positionen zurückzukaufen, was wahrscheinlich ein Grund dafür ist, dass die aktuelle Rally so stark ausfällt. Und für die Edelmetallbanken sieht es nicht gut aus, denn die Preise laufen ihnen davon, bei nur teilweise gestiegenem Open Interest. Wie in der obigen Grafik zu sehen ist, hat der Dollar, in Gold gemessen, seit 1969 97 % seines Wertes verloren. Wäre der Dollar eine Aktie, lautete die fachkundige Meinung, er sei bankrott und solle nicht gekauft werden. Dasselbe gälte für das Pfund Sterling, das 98,5 % verloren hat, und für den Euro (einschließlich seiner Bestandteile vor 2001), der 98 % verloren hat. Der legendäre Händler vergangener Tage, WD Gann, war der Ansicht, dass jede Aktie, die auf weniger als zehn Prozent ihres Höchststandes gefallen war, wahrscheinlich bankrott sei und gemieden werden sollte. Das ist eine gute Faustregel, und gemessen daran hat nicht einmal der Yen eine Zukunft.
Die Verwirrung für Anleger, die bei sogenannten Experten Orientierung suchen, besteht darin, dass ihnen stets Charts mit dem in Dollar bewerteten Goldpreis gezeigt werden. Dabei wird unmittelbar und stillschweigend angenommen, dass sich der Goldpreis bewegt und die Währung konstant bleibt. Das übersieht, dass der Dollar fortwährend an Kaufkraft verliert, was der nahezu stetige Anstieg des Verbraucherpreisindex bestätigt. Gold in Dollar oder in einer anderen Währung darzustellen, fördert zudem den Mythos, Gold sei eine Anlage, die Bargeld entweder übertrifft oder hinter ihm zurückbleibt. Streng genommen ist Gold keine Anlage. Es ist je nach Standpunkt und Definition entweder eine Ware, Geld oder beides. Fast alle Finanzkommentatoren, einschließlich der meisten Goldanhänger, machen diesen sehr grundlegenden Fehler.
Ein weiterer Mythos, dem man entgegentreten muss, lautet, Gold sei kein Geld mehr. Für den größten Teil der Weltbevölkerung ist es das ganz gewiss, vor allem wegen seiner überlegenen Eigenschaften als Wertaufbewahrungsmittel. Unser zweites Diagramm zeigt, was im selben Zeitraum wie im ersten Diagramm mit ausgewählten asiatischen Währungen geschehen ist, und enthält zum Vergleich den US-Dollar.
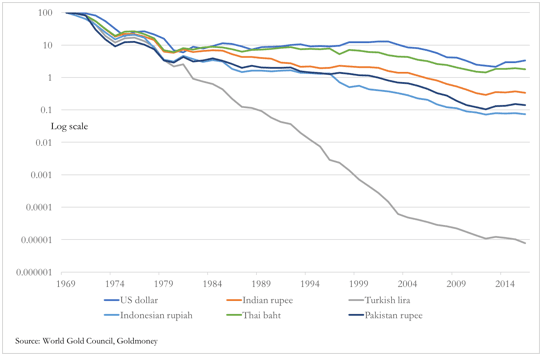
Ein türkischer Staatsbürger, der an seiner Lira festhält, hat, in Gold gemessen, 99,99999 % seiner Kaufkraft verloren. Ein Indonesier hat mit einem Verlust von 99,92565 % auf seine Rupiah etwas besser abgeschnitten, doch das ist Haarspalterei. Entscheidend ist: Glaubt irgendjemand ernsthaft, dass die knapp zwei Milliarden Menschen hinter dieser Stichprobe die Fiat-Währungen ihrer Regierungen als etwas anderes betrachten denn als Mittel zum raschen Austausch?
Offensichtlich nicht. Gold wird von allen Asiaten stets als das bevorzugte Geld angesehen werden, das man durch den Verkauf der Fiat-Währung kauft und hält. Die Einzigen, die behaupten, Gold sei kein Geld mehr, sind im Westen ausgebildete Ökonomen und ihre Anhänger, die Einfluss auf ein Publikum haben, dem das größtenteils so oder so gleichgültig ist. Diese Ökonomen und ihre Epigonen dürften zusammen nicht mehr als etwa eine Million Menschen zählen. Das ist ein Anteil an der Weltbevölkerung, der von den prozentualen Verlusten, die ein Asiat durch das Festhalten an seiner Landeswährung erlitten hat, nicht allzu weit entfernt liegt.
Die Motivation der Ökonomen ist weniger die Suche nach der Wahrheit, sondern eher eine Folge dessen, dass Regierungen ihre Ausbildung finanziert haben und sie anschließend sowohl von Regierungsbehörden als auch von einem gefügigen Finanzestablishment beschäftigt werden. In ihrer Unterstützung der Staatswährungen gleichen Ökonomen den drei weisen Affen. Die Regierung der Vereinigten Staaten will keine Herausforderung ihres Vorrechts sehen, die Weltreservewährung auszugeben, und tut alles, um es zu schützen, mit einer besonderen Abneigung (oder ist es Furcht?) gegenüber Gold. Deshalb tanzen etablierte Ökonomen nach dieser Pfeife und werden dafür bezahlt.
Die US-Verfassung besagt ausdrücklich, dass Gold und Silber Geld sind. Doch seit Präsident Roosevelt 1933 den Besitz von Goldmünzen, Goldbarren und Goldzertifikaten verboten hat, wird US-Bürgern dieses verfassungsmäßige Recht verwehrt. Nur wenige beklagen sich darüber. Als US-Bürger später wieder Gold besitzen durften, galten zudem alle fiktiven Gewinne, die aus der Entwertung des Dollars resultierten, als Gewinn und unterlagen der Kapitalertragsteuerii.
Es ist kein Zufall, dass die dramatischen Kaufkraftverluste aller Papierwährungen, über die in den beiden Diagrammen dieses Artikels hinaus, auf den Zeitpunkt zurückgehen, an dem die Kaufkraft des Dollars nicht mehr bei 35 Dollar je Unze gehalten werden konnte. Der Kaufkraftverfall der Papierwährungen seither verlief in zwei groben Schüben: dem ersten in den 1970er-Jahren und dem zweiten von 2002 bis 2011. Dennoch behauptet das etablierte Establishment der Finanzmärkte weiterhin, Gold sei kein Geld, und jedes Mal, wenn sich der Dollar kläglich von seinem Sterbebett gegen Gold erholt, rufen sie im Chor „Wir haben es ja gesagt“.
Die Nachfrage aus der Eurozone könnte die Überraschung des Jahres 2017 sein. Der Einfluss der westlich geprägten Ignoranz wird wohl im Laufe dieses Jahres erneut auf die Probe gestellt, da die Eurozone verzweifelt versucht, ihre Zukunft und die des Euro zu sichern. Erst diese Woche gab der designierte Präsident Trump den Startschuss für den politischen Zerfall der EU, indem er Großbritannien und allen anderen Austrittswilligen rasche und praktische Handelsabkommen anbot. Das ist eine bedeutende Kehrtwende gegenüber der amerikanischen Europapolitik der Nachkriegszeit. Der Kurswechsel ist an sich schön und gut, könnte aber der Auslöser für die Endphase eines finanziellen Durcheinanders in der Eurozone sein, dessen Lösung ohne massive Geldmengenausweitung unmöglich erscheint. Kein Wunder, dass vorausschauende Deutsche bereits Gold anhäufen, und es besteht kaum ein Zweifel, dass auch andere EU-Bürger ihre Absicherung gegen das endgültige Scheitern des Euro verstärken werden, denn dieses Scheitern wird von Tag zu Tag wahrscheinlicher.
Die raffinierte Ignoranz gegenüber Gold geht noch einen Schritt weiter. Viele Kommentatoren bilden sich, wissentlich oder unwissentlich, ein Urteil auf Grundlage ihrer Interpretation der Charts und wählen dann aus einer Reihe fundamentaler Argumente passend aus. Nehmen wir Indien, wo die Währung größtenteils eingezogen wurde. Die erfasste Goldnachfrage wird vermutlich sinken, weil den Menschen ohne Bankkonto kaum Bargeld zur Zahlung zur Verfügung steht. Dabei bleibt ein nicht erfasster Anstieg des Schmuggels unberücksichtigt, der durch das erhöhte Risiko für die Kaufkraft der Rupie angeregt wird, die seit 1969 bereits um 99,67 % gefallen ist. Hinzu kommen Berichte, dass China die Einfuhrlizenzen für Gold beschränkt. Für den Chartisten sind damit die beiden größten Quellen der Nachfrage nach physischem Gold bequem aus dem Markt entfernt. Rechnet man einen starken Dollar hinzu, wie könnte man dann gegen einen fallenden Goldpreis argumentieren?
Außer dass Gold seit Harry Dents Prognose vom 10. Januar trotz dieser negativen Faktoren unaufhaltsam gestiegen ist. Zumindest er und seine Bärenfraktion geraten dadurch stark unter Druck. Noch mehr sollte diese Leute beunruhigen, dass die fallende Kaufkraft des Dollars gegenüber Gold derzeit von der Nachfrage nach physischem Edelmetall getrieben wird, und zwar trotz der Stärke des Dollars gegenüber anderen Papierwährungen.
Einige wichtige Käufer von physischem Gold scheinen für die bevorstehenden Inflations- und Währungsrisiken aufzuwachen. Jedem klugen Beobachter dürfte klar sein, dass 1,3 Milliarden Inder im Laufe dieses Jahres die Lebensmittelpreise in die Höhe treiben werden, weil aus Geldmangel nicht gepflanzt wird. Die Geldmengeninflation in China dürfte für weitere 1,4 Milliarden Chinesen zu steigenden Preisen führen. In ganz Asien gibt es Immobilienblasen, überall entstehen neue Wolkenkratzer. Das erinnert an die Bedingungen, die in den späten Neunzigerjahren zur Asienkrise führten, nur in größerem Maßstab.
Entscheidend ist, dass die in Dollar gemessene Stärke der Energie- und Rohstoffpreise während des gesamten Jahres 2016 ein frühes Warnsignal für künftige Preisinflation überall war, und die Ausweitung der Bankkredite in Amerika treibt diese Entwicklung zusätzlich an. Die Voraussetzungen für eine Umkehr des vierzigjährigen Trends sinkender Preisinflation sind nun gegeben, was jedes Argument der Bären gegen Gold entkräftet. Wir wissen nicht, wer tatsächlich physisches Gold kauft; es genügt zu sagen, dass das wirklich große Geld kaum engagiert ist. Doch nun, da der Status quo infrage gestellt wird und die Preisinflation wieder auf der Tagesordnung steht, finden Zentralbanken und andere große Käufer Gold attraktiv.
Ich habe an anderer Stelle ausführlich dargelegt, wie die Preisinflation zu einem wachsenden Problem wird und wie begrenzt die Handlungsmöglichkeiten der Fed dabei sind. Die Gefahr wird von anderen Kommentatoren zunehmend erkannt. Hinzu kommt, dass Trumps geplantes Konjunkturprogramm unglücklich terminiert ist, da es auf eine Wirtschaft trifft, die durch die Ausweitung der Bankkredite erfolgreich aufgebläht wird. Statt zu fallen, hat Gold allen Grund, deutlich höher zu steigen, gemessen in diesen fortlaufend an Wert verlierenden Papierwährungen.
i Siehe http://economyandmarkets.com/markets/gold/harry-dent-gold-recent-bounce-temporary-trend-still-down/. Dent hat öffentlich einen Goldpreis von 250 Dollar für 2014 prognostiziert. Seine Prognosen scheinen auf einer Kombination aus der Auswertung von Zyklen und der Elliott-Wellen-Theorie zu beruhen.
iiUS-Bürger interessieren sich möglicherweise für die Kampagne „Make money great again“, die sich dafür einsetzt, Gold und Silber als frei verwendetes Geld anzuerkennen. Siehe https://www.mmga.org/
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.