
Dieser Artikel gibt einen Überblick über die wichtigsten Faktoren, die den Goldpreis im Jahr 2019 voraussichtlich bestimmen werden. Er betrachtet die globalen Entwicklungen des Jahres 2018 für Gold und den Dollar, die voraussichtliche Entwicklung der Geopolitik, den Konjunkturausblick und dessen Verschärfung für den Dollar durch den Zollstreit von Präsident Trump mit China, die Verfügbarkeit und die voraussichtliche Nachfrage nach Edelmetall sowie die technische Lage an den Papiermärkten. Insgesamt ist der Ausblick für Gold positiv.
Rückblick auf 2018
Für Goldanleger war 2018 enttäuschend. Seit dem 11. Dezember 2017, als Gold gegenüber dem Dollar bei 1.243 US-Dollar einen deutlichen Tiefpunkt erreichte, steht es heute praktisch unverändert da, nachdem es zwischenzeitlich 4,2 % im Plus lag. Gold musste sich gegen einen steigenden Dollar behaupten, dessen handelsgewichteter Index im selben Zeitraum netto um 3,7 % stieg, und seit seinem Tief Mitte Februar um bis zu 9,4 %.
Die Stärke des Dollars wurde weniger von Handelsungleichgewichten als von Zinsdifferenzen getragen. Eine Bank, die für eigene Rechnung oder für einen Hedgefonds-Kunden spekuliert, kann 3-Monats-Euro-Libor zu minus 0,354 % aufnehmen und in 3-Monats-US-Schatzwechsel zu 2,36 % anlegen, was einen Ertrag von über 2,7 % für den gesamten Zyklus ergibt. Wird dies zehnfach oder höher gehebelt, entweder über das Eigenkapital einer Bank oder über Reverse Repos, ergeben sich annualisierte Renditen von über 27 %. Hinzu kommt der Währungsgewinn, der bei einer ungesicherten, gehebelten Position zeitweise ausreichte, um die Gesamtrendite zu verdoppeln.
Diese Devisenerträge waren zwar nicht garantiert, aber Sie verstehen, worum es geht. Die EZB und die Bank of Japan sind in Untätigkeit erstarrt und zögern, die Zinsen anzuheben, um dieses Ungleichgewicht zu korrigieren, und die Spekulanten wussten das.
Finanzkommentatoren haben den grundlegenden Grund für die Stärke des Dollars regelmäßig missverstanden und führen sie auf den dringenden Bedarf von Ausländern an Dollar zurück. Tatsächlich halten Nicht-US-Inhaber Dollar in Rekordhöhe: allein über 4 Billionen US-Dollar an Einlagen bei Korrespondenzbanken und weitere 930 Milliarden US-Dollar in kurzfristigen Schuldtiteln.[i] Diese Gesamtliquidität von 5 Billionen US-Dollar entspricht dem zuletzt gemeldeten Stand per Ende Juni 2017. Die spekulative Dollarnachfrage seither, getrieben von Zinsdifferenzen, dürfte diese Zahlen erheblich erhöht haben. Das anhaltende US-Handelsdefizit, das derzeit bei knapp einer Billion US-Dollar jährlich liegt, ist zugleich eine damit verbundene und zusätzliche Quelle der Dollaranhäufung in ausländischen Händen.
Zugleich zeigt dieselbe Datenquelle der US-Regierung, dass die Bestände von US-Ansässigen an ausländischen Wertpapieren um 6,75 Billionen US-Dollar geringer waren als der ausländische Besitz an US-Wertpapieren. Das US-Finanzministerium meldet zudem, dass die wichtigsten US-Marktteilnehmer (d. h. die US-Banken und Finanzinstitute, die in Kassa-, Termin- und Futures-Kontrakten tätig sind) in den ersten neun Monaten des Jahres 2018 netto 2,447 Billionen Euro verkauft haben. Unter der Annahme, dass diese Verkäufe weder durch offizielle Interventionen an den Devisenmärkten noch durch einen Rückgang der Bankkredite aufgefangen wurden, können sie die in ausländischem Besitz befindliche Dollarliquidität nur erhöht haben.[ii]
Zusammengefasst: Anders als die Marktteilnehmer glauben, herrscht keine Dollarknappheit; die Welt ist in außerordentlichem Maße mit Dollar überschwemmt.
Die große Auflösung der Dollarpositionen belastet nun die Märkte und wird den wichtigsten dämpfenden Faktor für den Goldpreis beseitigen. Und wenn sie beginnt, werden diese spekulativen Dollar als Angebotsquelle gelten, die das stetig wachsende Angebot fortsetzt, wobei die Aussicht auf künftige US-Handels- und Haushaltsdefizite einzupreisen ist. Diese Dynamik gleicht jener, die in den späten Sechzigerjahren zum Scheitern des Londoner Goldpools führte und 1971 die Aufgabe der Gold-Dollar-Bindung von Bretton Woods zur Folge hatte. Und wie ich später in diesem Artikel darlege, ist das Angebot an physischer Liquidität an den Edelmetallmärkten, um die aus der Dollarliquidation entstehende Nachfrage zu decken, äußerst knapp.
Geopolitik und Gold im Jahr 2018
Es ist wahrscheinlich, dass wir in Zukunft auf das Jahr 2018 als Wendepunkt sowohl für die Geopolitik als auch für Gold zurückblicken werden. Russland hat sich in eine Position gebracht, in der es seine Dollarreserven weitgehend durch physisches Gold ersetzt hat. Es ist nun in der Lage, auf Wunsch den Dollar bei den Zahlungen für seine Energieexporte vollständig zu umgehen. Es ist sogar möglich, dass es den Rubel an Gold koppelt.
China unternahm den scheinbar harmlosen Schritt, einen auf Yuan lautenden Ölkontrakt aufzulegen. Es hatte diesen Schritt seit mindestens 2014 hinausgezögert, vermutlich im Bewusstsein, dass er eine unmissverständliche Drohung gegen das Monopol des Dollars bei der Preisbildung für Energie darstellte.
Es bestand die Erwartung, dass der Öl-Yuan-Terminkontrakt den Übergang zu einem Yuan-Gold-Terminkontrakt entweder in Hongkong oder in Dubai ebnen würde, sodass Länder wie der Iran den Erhalt von Dollar gänzlich vermeiden könnten. Und tatsächlich haben sich mehrere Goldbörsen und Interessengruppen in Asien zusammengeschlossen, um in Qianhai einen Tresor mit einer Kapazität von 1.500 Tonnen zu eröffnen, der die Lagerung von Gold aus dem panasiatischen Handelsverkehr erleichtern soll.
Dazu gehören die China Gold and Silver Exchange Society, die Hong Kong Gold Exchange sowie Interessengruppen des Goldmarktes in Singapur, Myanmar und Dubai. Ziel ist es, Hongkong die Möglichkeit zu geben, die asiatischen Goldmärkte zu koordinieren und einen „Goldkorridor“ für die Länder entlang der chinesischen Initiative „Neue Seidenstraße“ (Belt and Road) zu entwickeln. Somit können sowohl der private als auch der öffentliche Sektor die älteste Form des Geldes als Absicherung für die heimischen Währungen ansammeln, anstatt die Währungen ihrer Handelspartner anzuhäufen.
Die Geopolitik hat sich von den Stellvertreterkriegen im Nahen Osten und in der Ukraine, die faktisch von Russland gewonnen wurden, hin zum weniger offensichtlichen Krieg der Handelszölle entwickelt. Präsident Trump hat sich selbst als „Tariff Man“ (Zollmann) bezeichnet. Wir haben angenommen, dass er von Wirtschaft nichts versteht, doch das ist nicht mehr der entscheidende Punkt. Aus den Zöllen, die Amerika wieder groß machen sollten, ist eine Politik geworden, die China in den Bankrott treiben soll. China gilt als die größte wirtschaftliche Bedrohung für Amerika, und in diesem Duell sind Zölle Trumps bevorzugte Waffe.
Das Ziel ist es, Chinas technologische Entwicklung zu behindern. Man duldete es, solange China, um eine Zeile aus Masefields Cargoes zu entlehnen, der Lieferant der Welt „von Brennholz, Eisenwaren und billigen Blechtabletts“ war. Doch China entwickelt sich weiter und schafft eine hochentwickelte Wirtschaft mit technologischen Fähigkeiten, die diejenigen Amerikas wohl überholen. Der Kampf um die technologische Vorherrschaft trat mit der Festnahme von Meng Wanzhou, der Finanzchefin von Huawei, am 1. Dezember in Vancouver offen zutage. Huawei ist Chinas führender Entwickler der 5G-Mobilfunktechnologie und installiert weltweit hochentwickelte Ausrüstung. Die Leistungsfähigkeit von 5G wird Breitband-Internet überflüssig machen und ab dem nächsten Jahr weithin verfügbar sein.
Die Festnahme von Frau Meng stellt eine so starke Verschärfung der sich verschlechternden Beziehungen zwischen China und Amerika dar, dass viele annehmen, sie sei von abtrünnigen Elementen im „tiefen Staat“ Amerikas angeordnet worden. Vielleicht. Doch solche Dinge lassen sich nur schwer rückgängig machen: Soll Amerika den kanadischen Behörden sagen, sie sollten sie einfach gehen lassen? Es wäre untypisch für Amerika, einen Fehler einzugestehen, und es würde wahrscheinlich ein persönliches Eingreifen von Präsident Trump erfordern. Das ist für ihn schwierig, da die Anwendung des Rechts nicht in seiner Hand liegt.
Wird Frau Meng nicht freigelassen, gehen wir mit öffentlich gedemütigten Chinesen in das Jahr 2019. Sie werden erkennen, falls sie es nicht ohnehin schon getan haben, dass es mit Amerika letztlich keine Verständigung geben kann. Zölle mit weiteren Zöllen zu bekämpfen, ist eine Politik, die nichts erreichen und Chinas eigener Wirtschaft schaden wird.
Es ist daher nur eine Frage der Zeit, wann und nicht ob China eigene finanzielle Waffen einsetzt. Diese werden auf die offensichtlichen Schwächen der USA abzielen, darunter ihre Abhängigkeit von China, wenn es darum geht, die Bestände an US-Staatsschulden zu halten und zu erhöhen. Der zunehmend zwingende Einsatz von physischem Gold, um den Yuan an den Devisenmärkten vor Angriffen zu schützen und den Anstieg der Yuan-Zinsen zu begrenzen, würde China von den Folgen eines kollabierenden Dollars abschirmen.
Die wirtschaftlichen Aussichten und die Auswirkungen auf den Dollar
Für Markthistoriker erinnert die wirtschaftliche Lage stark an das Jahr 1929, als der Smoot-Hawley Tariff Act debattiert wurde. Vor neunundachtzig Jahren wurde die erste Abstimmungsrunde im Kongress am 30. Oktober verabschiedet, und die Wall Street fiel in jenem Monat im Vorgriff auf das Ergebnis deutlich. Nach dem G20-Treffen vor zwei Wochen, bei dem man vergeblich auf Fortschritte in den Zollverhandlungen zwischen den USA und China gehofft hatte, gaben die Märkte kräftig nach, was Markthistoriker an den Präzedenzfall von 1929 erinnerte.
Als Präsident Hoover am 16. Juni 1930 seine Absicht erklärte, Smoot-Hawley zu unterzeichnen, brach die Wall Street erneut ein. Die Lehre für heute lautet, dass die Aktienmärkte voraussichtlich erneut einbrechen werden, wenn Trump seine Zollpolitik fortsetzt. Smoot-Hawley erhöhte die Einfuhrzölle auf über 20.000 importierte Rohstoffe und Waren und hob den durchschnittlichen Zollsatz von 38 % auf über 60 %. Der Unterschied zu heute besteht darin, dass Zölle nicht mehr nur zum Schutz der heimischen Wirtschaft eingesetzt werden, sondern gezielt gegen China gerichtet sind.
Es sind zwei Folgen wahrscheinlich. Die erste ist die Untergrabung der Finanzmärkte, die in den 1930er Jahren zum faktischen Zusammenbruch des US-Bankensystems und zur weltweiten Depression führte. Die zweite ist die Eskalation eines umfassenderen Finanzkriegs, der zwischen China und den USA tobt. Beide Faktoren sind potenziell sehr ernst, zumal die Aktienmärkte ohnehin auf wackligem Boden stehen.
Dies ist aus Sicht der Anleger, die sich allgemeiner um die Konjunkturaussichten sorgen, nicht der wichtigste Grund für die Marktschwäche. Der herkömmliche Kreditzyklus ist gekennzeichnet durch steigende Zinsen als Folge einer früheren Geldmengenausweitung sowie durch das Offenlegen von Fehlinvestitionen. Die Märkte nehmen die Phasen des Kreditzyklus vorweg, sobald sie vorausschauenden Anlegern erkennbar werden, und tragen nur mittelbar zum Zusammenbruch selbst bei. Sind die Bewertungen jedoch überaus optimistisch geworden, wird der Marktrückgang zu einer eigenständigen Krise und trägt zum anschließenden Einbruch der Wirtschaft bei. Diesen Punkt griff Irving Fisher im Gefolge des Bärenmarktes von 1929–32 auf.
Jedenfalls scheint sich die Weltwirtschaft am Ende ihrer Expansionsphase zu befinden oder diesem nahe zu sein und steuert auf eine Rezession oder Schlimmeres zu. Neben den möglichen Auswirkungen einer ungebundenen Reservewährung wird die Preisinflation in den USA durch Trumps Zölle verstärkt, die zusätzlichen Verbrauchsteuern gleichkommen. Der Preisinflationsdruck wird dann weitere Zinsanhebungen erfordern, während die Konjunkturaussichten auf eine Lockerung der Geldpolitik hindeuten.
Wie sich dies auflösen wird, bleibt abzuwarten. Ein weiteres Problem besteht darin, dass ein Konjunkturabschwung die staatlichen Sozialverpflichtungen und damit den Kreditbedarf erhöht. Die Anleiherenditen und damit die Kreditkosten dürften steigen, was verschwenderische Regierungen in eine Schuldenfalle treibt, und zwar gerade dann, wenn die Preisinflation voraussichtlich höhere Zinsen verlangt. Das wahrscheinlichste Ergebnis sind weitere Verluste an der Kaufkraft der Papierwährungen.
In der Depression der 1930er Jahre stieg die Kaufkraft des Dollars, während alle Rohstoff- und Verbraucherpreise fielen. Der Dollar war an den Goldstandard gebunden, und die Preise wurden faktisch in Gold gemessen, wobei der Dollar als Goldersatz diente. Dies gilt nicht mehr, und die Kaufkraft des Dollars wird, ebenso wie die aller anderen Papierwährungen, gemessen an Konsumgütern bestenfalls stabil bleiben, wahrscheinlicher aber sinken. Mit anderen Worten: Eine schwere Rezession, die aus zyklischer Sicht immer wahrscheinlicher wird, wird unabhängig von den Zinsen der Papierwährungen zu höheren Goldpreisen führen.
Die Beziehung zwischen Gold und Papierwährungen und die Geldinflation.
Laut dem World Gold Council belaufen sich die Goldreserven der Zentralbanken auf 33.757 Tonnen, was zu aktuellen Preisen einem Wert von 1,357 Billionen US-Dollar entspricht. Das weltweite Fiatgeld wird auf insgesamt rund 90 Billionen US-Dollar geschätzt, was darauf hindeutet, dass es weltweit 66-mal so viel Bargeld und Bankeinlagen gibt, wie Gold vorhanden ist, um sie zu decken.[iii] Zwar haben die einzelnen Emittenten unterschiedliche Verhältnisse zwischen Gold und Währung, doch insgesamt deutet dies darauf hin, dass der Goldpreis weit höher liegen würde, sollte ein tragfähiges Maß an Währungskonvertibilität zurückkehren.
Wir müssen dieses Verhältnis betrachten, weil sich die Kluft zwischen beiden Größen angesichts alles bisher Gesagten von der Währungsseite her voraussichtlich beschleunigt vergrößern wird.
Anfang der 1930er-Jahre fielen die Dollarpreise für Rohstoffe und Waren stark, was weltweit Landwirte und Bergleute in den Bankrott trieb. Die Kaufkraft des Dollars stieg, weil er als Goldersatz fungierte. Heute besteht überhaupt keine Konvertibilität zwischen Dollar und Gold mehr, sodass die Folgen einer weltweiten Wirtschaftsdepression die Kluft zwischen Dollar und Gold zwangsläufig vergrößern werden, da die Zentralbanken die Geldmenge ausweiten, um die Rezession zu bekämpfen und ihre Regierungen zahlungsfähig zu halten. Es kann kaum Zweifel geben, dass die politische Antwort der Fed und aller anderen Zentralbanken der Wohlfahrtsstaaten neokeynesianisch ausfallen wird und alle Freiheiten ungedeckten Geldes ausnutzt.
Tatsächlich ist die Ausweitung der Geldmenge nicht neu, sondern reicht bis zur Lehman-Krise zurück. Dies zeigt die folgende Grafik, die die Fiatgeldmenge im Vergleich zu ihrem langfristigen Wachstumspfad vor Lehman darstellt.
Die FMQ (Fiat Money Quantity) ist im Wesentlichen die Summe aus der tatsächlichen (österreichischen) Geldmenge und den bei der Fed gehaltenen Reserven der Geschäftsbanken. Auch wenn ihr Wachstum zuletzt ins Stocken geraten ist, beträgt die Lücke zum Wachstumspfad vor der Lehman-Krise noch immer 5,55 Billionen US-Dollar.
Stellen Sie sich nun vor, was geschieht, wenn die Weltwirtschaft ins Stocken gerät. Die Fed wird zusammen mit anderen Zentralbanken gezwungen sein, noch mehr Währung bereitzustellen, um die Banken zu stützen, Staatsausgaben zu finanzieren und den Konsum anzuregen. Die Geldspritze in den USA belief sich beim letzten Mal auf rund 10 Billionen US-Dollar oder 55 % des BIP. Beim nächsten Mal wird es, da die Zinsen zur Stützung der Währung hoch gehalten werden müssen, mit hoher Wahrscheinlichkeit eine aggressivere quantitative Lockerung erfordern, bei der die Zentralbanken ihre Käufe von Staatsanleihen erheblich ausweiten.
Gold liegt im Verhältnis zur Geldmenge bereits nahe seinen historischen Tiefstständen. Dies zeigt die nächste Grafik.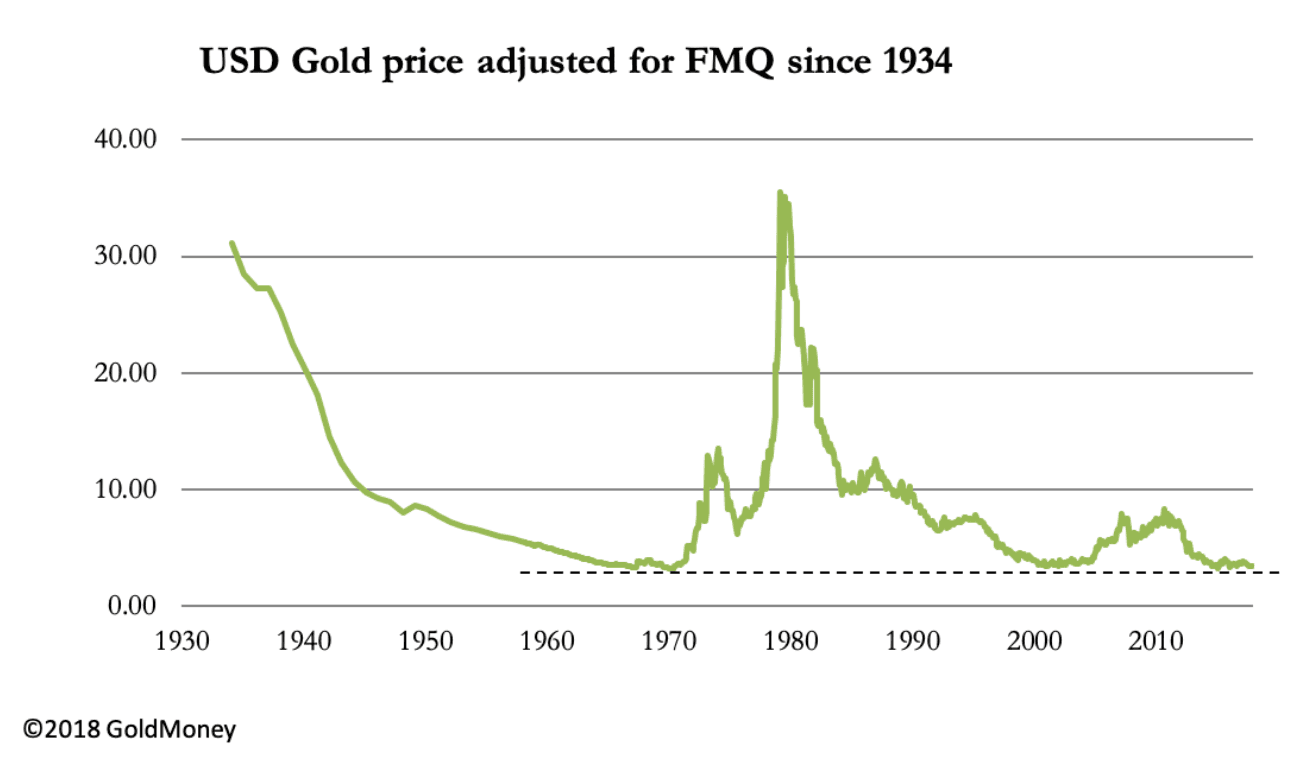
Von ähnlichen indexierten Niveaus aus erreichte Gold Ende der 1960er-Jahre seinen Tiefpunkt. Eine Rückkehr zu dem von Präsident Roosevelt im Januar 1934 festgelegten Niveau entspräche heute einem Preis von 53.250 US-Dollar. Dies ist keine Prognose; ihre einzige Bedeutung liegt darin, das Potenzial für eine Aufwärtsanpassung des Goldpreises aufzuzeigen, die auf der Entwertung des Dollars seit 1934 beruht.
Physische Faktoren
Die Nachfrage nach physischem Gold übersteigt das Minenangebot durchweg. Die Zentralbanken bauen ihre Bestände an Edelmetall aus und haben im Jahr bis September 2018 425 Tonnen hinzugekauft. Die Nachfrage des chinesischen Privatsektors hält in stetigem Tempo an; gemessen an den Entnahmen von der Shanghai Gold Exchange liegt sie bei einer auf das Jahr hochgerechneten Rate von 1.900 Tonnen. Indiens gesamte Goldimporte beliefen sich im Jahr bis Ende September auf 919 Tonnen (laut World Gold Council). Addiert man zur identifizierten Nachfrage der Zentralbanken die Nachfrage des Privatsektors in Indien und China, entfallen auf diese drei Quellen jährlich 3.344 Tonnen, was dem weltweiten Minenangebot entspricht.
Das Gleichgewicht von Angebot und Nachfrage ist komplizierter, als diese Zahlen vermuten lassen. Ein Teil des Minenangebots steht den Märkten nicht zur Verfügung. So beschränkt etwa China, mit Abstand der größte Minenproduzent, die Goldausfuhr streng. Die offiziellen Reserven der Zentralbanken umfassen nur das, was deklariert wird, und schließen Gold ein, das verleast oder getauscht wurde und sich somit nicht im Besitz der Zentralbank befindet. Es fehlt ihnen daher an tatsächlichem Besitz, wodurch sie einem möglichen Kontrahenten- und Preisrisiko ausgesetzt sind.
Die Nettonachfrage aus dem übrigen Teil der Welt und aus nicht erfassten Kategorien wird aus dem vorhandenen oberirdischen Bestand an Edelmetall gedeckt, den wir auf etwa 175.000 Tonnen schätzen. Nur ein nicht bestimmbarer Bruchteil davon steht der Marktliquidität zur Verfügung. Der am besten erkennbare Schwankungsfaktor ist die Nachfrage nach ETFs, die in den drei Monaten bis September Abflüsse von 103 Tonnen verzeichneten[iv]. Betrachtet man die vergangenen Jahre, gab es einen weiteren erheblichen ETF-Abfluss im vierten Quartal 2016, als der Goldpreis seinen Tiefpunkt erreichte, und im zweiten bis vierten Quartal 2015 gab es in jedem Quartal Nettoabflüsse. Es scheint, dass die ETF-Nachfrage als Kontraindikator für künftige Preistrends wirkt.
Das passt zur Markttheorie, die auf Grundlage der Anlegerpsychologie davon ausgeht, dass Anleger bestenfalls Trendfolger sind: Sie investieren am stärksten an Markthochs und lösen ihre Positionen bei Preistiefs auf. Den Höhepunkt der Netto-Liquidation von ETFs gab es 2018 im Juni und im August. Im Juni durchbrach der Goldpreis die psychologisch wichtige Marke von 1.300 US-Dollar, und im August drehte der Markt bei 1.160 US-Dollar nach oben. Die Nettoverkäufe von ETFs deuten daher darauf hin, dass der Goldpreis kürzlich einen Wendepunkt angezeigt haben könnte.
Das Angebot aus ETFs bei Markttiefs deckt die Nachfrage derjenigen, die einen fortlaufenden Bedarf haben. Wir haben das Muster beobachtet, dass Zentralbanken bei niedrigeren Preisen verstärkt kaufen, es gibt jedoch auch Hinweise darauf, dass Geschäftsbanken Edelmetall für ihre eigenen Bücher aufbauen, möglicherweise aus Risikogründen.
Nach dem neuen Standard Basel III wird physisches Gold, das auf zugeteilter Basis gehalten wird, nunmehr als Barmittel eingestuft und hat den Vorteil einer Risikogewichtung von null, verglichen mit einem Abschlag von 15 % unter Basel II. Neben physischen Banknoten (die Banken in ihren Filialen in der Praxis möglichst gering halten) besteht als einzige weitere Alternative zu Barmitteln das Guthaben auf dem Konto der Bank bei einer Zentralbank. Die EZB und die Bank of Japan erheben auf diese Guthaben negative Zinsen, sodass für Geschäftsbanken in der EU und in Japan nur physisches Gold als Alternative bleibt.
Für einen umsichtigen Banker ist es sinnvoll, das Risiko aus Fiat-Währungen (die sein gesamtes Geschäft ausmachen) mit etwas physischem Edelmetall abzusichern. Die Opportunitätskosten in Form entgangener Zinsen fallen nicht ins Gewicht, da die Tagesgeldsätze am Geldmarkt in Euro und Yen negativ sind. Und die regulatorischen Kosten für das Halten von Gold entfallen zunehmend.
Eine kurze Analyse der Verfügbarkeit von physischem Angebot deutet auf akute Engpässe bei jeder Ausweitung der Nachfrage hin. Saisonale Faktoren können erheblichen Einfluss haben: Das Diwali-Fest in Indien vor einem Monat und das chinesische Neujahrsfest Anfang Februar führen zu einem Aufbau von Edelmetallbeständen.
Die Aufnahme der verfügbaren Liquidität aus dem Minenangebot und dem Recycling von Altgold zeigt, dass der physische Markt äußerst angespannt ist. Instabilität bei Fiat-Währungen, insbesondere die sich abzeichnende Schwäche des handelsgewichteten Dollar-Index, könnte daher überproportionale Auswirkungen auf den Goldpreis haben, wenn zahlreiche institutionelle Anleger und Geschäftsbanken versuchen, ihre nahezu nicht vorhandene Allokation in Gold zu korrigieren.
Papiermärkte für Gold
Wie die folgende Grafik zeigt, hat Gold im Dezember 2015 seinen Tiefpunkt erreicht und befindet sich seither in einer sich verengenden Konsolidierung. Innerhalb dieses Musters gibt es einen saisonalen Effekt: Gold wird Anfang Dezember verkauft und legt anschließend zu. Dies zeigen die drei schwarzen Pfeile in der Grafik.
Dafür gibt es Gründe. Der Dezember-Kontrakt ist der letzte aktive Kontrakt, der vor dem Jahresende ausläuft, wenn viele Hedgefonds und Edelmetallbanken ihre Abschlüsse erstellen. Hedgefonds-Manager möchten eine Bilanz mit geringerem Risiko, als sie es normalerweise eingehen, präsentieren, und auch Banken werden ihren Aktionären und den Aufsichtsbehörden eine bereinigte Darstellung ihres Risikos vorlegen wollen.
Dieser Risikozyklus hat diesmal eine zusätzliche Wendung, denn Marktspekulanten an den Terminmärkten haben eine breite Palette von Futures leerverkauft, um von einem starken Dollar zu profitieren. Beim Comex-Gold-Future hat dies zu einer beispiellosen technischen Lage geführt, die in der nächsten Grafik dargestellt ist.
In den vergangenen zwölf Jahren waren Hedgefonds (die in dieser Spekulantenkategorie erfasst sind) nur zweimal netto short in Comex-Goldkontrakten. Das erste Mal war Ende 2015, was das Ende des Bärenmarktes von 2011 bis 2015 markierte, das zweite Mal war kürzlich, mit dem Rückgang auf 1.160 US-Dollar. Dass sich die Lage teilweise korrigiert hat, liegt allein am Auslaufen des Dezember-Kontrakts.
Die Marktstimmung ist weiterhin deutlich pro Dollar und gegen alles andere, einschließlich Gold. Die zugrunde liegende Annahme scheint zu sein, dass Ausländer Dollar benötigen und der Dollar die höchsten Zinsen der wichtigen Währungen bietet. Vor diesem Hintergrund ist die erste Annahme ein Irrtum. Zunehmend wird erwartet, dass sich das US-Wirtschaftswachstum im kommenden Jahr verlangsamt, und die Fed steht unter Druck, die Zinsen nicht weiter anzuheben.
Berücksichtigt man diese veränderten Faktoren, dürfte der Dollar verkauft werden, und die Hedgefonds-Spekulanten werden die Gegenposition einnehmen. Die Marktteilnehmer, die Market-Maker, traditionell die Edelmetallbanken, dürften sich dieser Möglichkeit bewusst sein und werden daher versuchen, ein ausgeglichenes Buch zu führen.
Fazit
Alle in diesem Artikel untersuchten Faktoren deuten auf höhere Goldpreise im Jahr 2019 hin. Sie lassen sich wie folgt zusammenfassen:- Die Welt ist mit Dollar überschwemmt, während sich die Märkte so verhalten, als herrsche Knappheit. Wenn die Wahrheit ans Licht kommt, könnte der Dollar gegenüber anderen Währungen erheblich fallen, was zu einem Anstieg des Goldpreises führen würde.
- Die Hinwendung zu Gold und weg vom Dollar hat sich in Asien 2018 beschleunigt, wobei Russland den Dollar als wichtigste Reservewährung durch Gold ersetzt hat. China hat mit einem Öl-Yuan-Future die Grundlage geschaffen, der eine Brücke zu Yuan-Gold-Kontrakten in Hongkong und Dubai sein kann. Dies ist eine direkte Herausforderung für den Dollar als Reservewährung und dürfte für Öllieferanten wie den Iran attraktiv sein, die den Dollar umgehen und stattdessen Gold anhäufen wollen.
- Amerikas Handelskrieg gegen China scheint weniger mit unlauteren Handelspraktiken zu tun zu haben als damit, China daran zu hindern, sich zu einem ernsthaften technologischen Konkurrenten der USA zu entwickeln. Im Jahr 2019 besteht eine hohe Wahrscheinlichkeit, dass der Zollstreit zu einem umfassenderen Konflikt eskaliert, in dem China seine Dollar- und US-Staatsanleihenbestände abbaut. Das würde die US-Regierung und den Dollar selbst vor erhebliche Schwierigkeiten stellen.
- Da sich der Kreditzyklus wendet und amerikanische Zölle hinzukommen, droht den Märkten zunehmend eine Wiederholung des Crashs von 1929 bis 1932 und der darauffolgenden Weltwirtschaftskrise. Diesmal werden Rohstoffe und Konsumgüter nicht mehr über einen Goldstandard faktisch in Gold bepreist, sondern in Papierwährung. Die Geldpolitik wird dafür sorgen, dass Liquidität reichlich zur Verfügung steht, um die Geschäftsbanken, die Staatsausgaben und die Wirtschaftstätigkeit zu stützen. Das ist ein Rezept für höhere Goldpreise.
- Die Nachfrage nach physischem Gold übersteigt weiterhin das Minenangebot. Im Jahr 2019 eröffnen die Risikogewichtungsregeln von Basel III den Geschäftsbanken die Möglichkeit, ihre Liquidität mit zugeteiltem Edelmetall zu ergänzen, was für Banken im Euro- und Yen-Raum attraktiv ist, die bei kurzfristigen Bargeldalternativen mit negativen Zinsen konfrontiert sind.
- Die technische Lage an den Papiermärkten sieht günstig aus, mit nahezu rekordhohem Pessimismus und einem etablierten Muster von Dezember-Rallyes beim Goldpreis.
[i] Siehe Exhibit 19T auf S. 30, Spalten 6 und 7, bzw. Exhibit 18 auf S. 29 von Foreign Portfolio Holdings of US Securities (June 2017). http://ticdata.treasury.gov/Publish/shla2017r.pdf
[ii] Siehe Treasury Bulletin on Foreign Currency Positions, S. 69, Tabelle FCP-V1-2. https://www.fiscal.treasury.gov/files/reports-statements/treasury-bulletin/b2018-4.pdf
[iii] Siehe https://www.marketwatch.com/story/this-is-how-much-money-exists-in-the-entire-world-in-one-chart-2015-12-18
[iv] Quelle: World Gold Council
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.