
Ein nüchterner Blick auf die Mengen und Ströme von Fiat-Dollars verrät viel über den aktuellen Zustand der US-Wirtschaft und damit über die Aussichten für den Dollar selbst.
Dies ist ein Ausgangspunkt, um die Dynamiken zu verstehen, die sich voraussichtlich nach der nächsten kreditinduzierten Krise auf die Kaufkraft des Dollars auswirken werden und die sich nun allmählich abzeichnen. Das ist das Ziel dieses Artikels, der zunächst die jüngsten Entwicklungen der Fiat-Geldmenge (FMQ) aktualisiert, des bedeutendsten aller monetären Bilder. [i]

Wie die obige Grafik belegt, scheint die Ausweitung der Fiat-Geldmenge ins Stocken zu geraten. Sie ist im vergangenen Jahr bis Oktober um knapp 3 % gestiegen, verglichen mit 5,8 % im Vorjahr. Offenbar fehlt der monetären Punschbowle, die zwar nicht weggenommen wurde, der Schwung der Zeit nach der Krise.
Mit Abstand die größte Komponente sind die Einlagen und Spareinlagen bei den Banken, die sich auf 11.132 Mrd. $ belaufen und im vergangenen Jahr kräftig um 7,4 % gewachsen sind. Die Komponente mit einem deutlich geringeren Saldo ist das allgemeine Konto des US-Finanzministeriums, das von 348,7 Mrd. $ auf 160,4 Mrd. $ gesunken ist und damit die Gesamtwachstumsrate der FMQ drückt. Dass gerade dieses Konto die Ausweitung der FMQ bremst, zeigt uns, dass die Ausweitung der FMQ in privater Hand weiterhin sehr lebendig ist.
In den vergangenen Monaten wurde heftig darüber debattiert, ob die US-Wirtschaft ins Stocken gerät oder nicht und ob die allgemein erwartete Anhebung des Leitzinses (Fed Funds Rate) im nächsten Monat vielleicht für längere Zeit die letzte sein wird. Das anhaltende Wachstum der Bankguthaben der Einleger deutet jedoch darauf hin, dass die Konsumnachfrage recht robust ist und die Zinserhöhungen noch nicht vorbei sind.
Wir übergehen dabei freilich einen wichtigen Gesichtspunkt, nämlich wem diese Einlagen gehören. Langjährige Erfahrung lehrt uns, dass Banken, wenn sie nach einer Kreditkrise erstmals wieder mehr Kredite an ihre Kunden vergeben, tendenziell die risikoärmeren Kunden bevorzugen. Das sind die großen Unternehmen, die nicht nur Zinserträge, sondern auch Gebühren einbringen können. Zusätzliche Kredite werden durch Zahlungen an deren Lieferanten in Anspruch genommen, bei denen es sich meist um große und mittelgroße Unternehmen handelt. So entstehen Einlagen, die sich im Laufe der Zeit von den größeren zu den kleineren Unternehmen verteilen. Und wenn diese Unternehmen zusätzliches Personal einstellen, profitieren auch deren private Bankguthaben.
Dieser Trickle-down-Effekt verteilt das Eigentum an Bankguthaben herkömmlich von den Großen zu den weniger Großen und schließlich zur breiten Bevölkerung. Heute ist die Lage jedoch nicht so einfach. Die breite Bevölkerung steckt bis über beide Ohren in Schulden aus Kreditkarten, Autokrediten, Studienkrediten und Hypotheken. Die Schaffung von Bankeinlagen ist daher eher das Ergebnis von Verbraucherschulden als von Unternehmenskrediten. Dieses Thema wird später in diesem Artikel näher untersucht.
Unternehmensfinanzierung
Ebenso ist klar, dass wir genauer hinsehen müssen, um zu erkennen, was in den amerikanischen Unternehmen vor sich geht und ob sie insgesamt die Geschäftsbedingungen für weitere Investitionen als ausreichend ansehen. Es besteht kein Zweifel, dass die Fed die Zinsen unter dem Niveau hält, das die Zeitpräferenz anzeigt, also der Bedingung, die erforderlich ist, um eine Ausweitung der Unternehmensinvestitionen zu rechtfertigen.[ii] Dies lässt sich messen, indem man betrachtet, welcher Anteil der gesamten Geldausweitung in Unternehmensinvestitionen fließt und ob dieser Anteil im Verhältnis zur Gesamtsumme zu- oder abnimmt; er wird im folgenden Diagramm durch die blaue Linie dargestellt.
Die blaue Linie zeigt die Unternehmenskredite als Prozentsatz der weit gefassten Geldmenge (M2). Ein steigender Prozentsatz steht für Phasen, in denen die Unternehmen insgesamt in die Produktion investieren. Ein Rückgang steht für Phasen, in denen Unternehmen zu dem Schluss kommen, dass die Erträge aus Investitionen geringer sind als die Finanzierungskosten. Stattdessen zahlen sie ihre Kredite zurück, oder die Banken entscheiden sich, sie zu kündigen. Vor 1980 wurden Investitionsrückgänge von beiden Gründen getrieben, danach wurde die Zinspolitik der Zentralbank zunehmend zum ausschlaggebenden Faktor. Die Korrelation zwischen den Zinssätzen und der Ausweitung und Einschränkung der Unternehmenskredite ist zwar offensichtlich, sollte aber in diesem Licht betrachtet werden.
Es sind weitere Faktoren zu berücksichtigen. Seit der letzten Finanzkrise wurde ein erheblicher Teil der aufgenommenen Unternehmensschulden für Aktienrückkäufe verwendet, sodass noch weniger in die Produktion investiert wurde, als die Grafik vermuten lässt. Vor der letzten Finanzkrise war FMQ mit einem recht konstanten jährlichen Durchschnitt von 5,9 % gewachsen (die gestrichelte Linie in der ersten Grafik); danach nahm die Menge des Fiat-Geldes mit beispielloser Geschwindigkeit zu. Die Grafik zeigt, dass die Kreditvergabe an Unternehmen im Verhältnis zur Geldmenge seit der Krise im Vergleich zur Kreditvergabe in anderen Kategorien bestenfalls schwach war, obwohl sie in absoluten Zahlen gestiegen ist.
Wie man es auch betrachtet: Diese Grafik zeigt, dass die Angebotsseite der US-Wirtschaft inzwischen ins Stocken gerät (eingekreist), insbesondere nach den Anhebungen des Leitzinses der Fed um jeweils einen Viertelpunkt ab Dezember 2015 (ebenfalls eingekreist). Und da nur 15,5 % von M2 für Unternehmenskredite verwendet werden, entfallen die übrigen 74,5 % auf Verbraucherkredite und rein finanzielle Aktivitäten.
Dieser Befund steht im Einklang mit Unternehmensumfragen, die ein gemischtes Bild für die US-Produktion zeigen, und stützt die Sorge in der Anlegergemeinschaft, dass der Wirtschaft eine Zukunft mit niedrigem Wachstum und einem erheblichen Rezessionsrisiko bevorsteht.
Die schwache Entwicklung dieser Angebotsseite der US-Wirtschaft steht im Gegensatz zur Belebung der Produktionstätigkeit in anderen Teilen der Welt. Angetrieben von Chinas enormem Rohstoffhunger, verbessern sich die Aussichten für alle Rohstoffexporteure. Europa wird durch den wechselseitigen Handel mit der chinesischen Wirtschaft verbunden, was den Euro aufgrund besserer Wirtschaftsaussichten steigen lässt. Japan profitiert ebenfalls von der Ausweitung des regionalen Handels mit China und allen ostasiatischen Staaten. Die einzige Ausnahme von diesem positiven Ausblick bilden die USA und damit ihre Währung, der Dollar.
Die Kreditströme haben sich umgekehrt
Der Rückgang der inländischen Unternehmenskredite in den USA als Anteil am Gesamtvolumen ist die Folge jahrzehntelanger geld- und wirtschaftspolitischer Eingriffe in die freien Märkte. Als das Geld noch solide war, oder zumindest relativ solide, entfiel der Großteil der Kreditvergabe außerhalb des Finanzsektors auf gewerbliche Unternehmen, und deren Mittelnachfrage bestimmte im Rahmen der Geldpolitik die Zinssätze. Das ist nicht mehr der Fall. Verbraucherkredite wurden zu einem immer wichtigeren wirtschaftlichen Faktor, insbesondere nach 1980. Ohne Hypothekenschulden machen sie derzeit 27,5 % von M2 aus, Unternehmenskredite dagegen 15,5 %. Während Unternehmenskredite zinsempfindlich sind, gilt dies für Verbraucherkredite, die aus Kreditkarten-, Auto- und Studienkrediten bestehen, in weit geringerem Maße.
Hypotheken sind ein weitaus größerer, zusätzlicher Bestandteil der Verbraucherkredite, und die Mehrheit davon ist in den USA festverzinslich; nur 10 % sind variabel verzinst.[iii] Wie wir gesehen haben, haben die geringen Zinserhöhungen das Wachstum der Unternehmenskredite bereits ins Stocken gebracht, doch es bedarf weiterer Zinserhöhungen, um die Ausweitung der Verbraucherverschuldung zu dämpfen. Sollte die Fed also gezwungen sein, die Zinsen von hier aus weiter anzuheben, würde dies die Unternehmen überproportional belasten.
Die Verlagerung des Bankkreditwachstums hin zu den Verbrauchern hat die Kreditströme gegenüber ihrer ursprünglichen Richtung umgekehrt. Anstatt dass Kredit vom Finanzsektor zur Finanzierung der Unternehmensexpansion fließt, die ihrerseits zu höherem Konsum führt, werden die Unternehmen nun übergangen und der Konsum wird unmittelbar finanziert. Stattdessen sammeln sich Einlagen auf den Bankkonten von Finanzunternehmen an, als Folge der Kreditaufnahme, die unmittelbar durch die Verbraucher erfolgt.
Hinsichtlich der Kreditströme unterscheidet sich eine konsumgetriebene Volkswirtschaft daher erheblich von einer produktionsgetriebenen. Folglich hält die Güterproduktion mit der Nachfrage nicht Schritt. Diese überschüssige Nachfrage wird durch Importe gedeckt, was früher oder später über einen Kursverfall der Währung zu einer allgemeinen Preisanpassung führt.
Diesen Strömen und den Folgen der Umkehrung der natürlichen Ordnung monetärer Abläufe wird nicht genug Aufmerksamkeit geschenkt. Sie tragen wesentlich zum Handelsdefizit bei, das wenig oder nichts mit der Fixierung der derzeitigen Regierung auf vermeintlich unfaire Handelspraktiken ausländischer Hersteller zu tun hat. Die Ausweitung der Kredite zugunsten der Verbraucher bei gleichzeitiger Vernachlässigung der Angebotsseite führt unweigerlich zu Nettoverkäufen des Dollars, sodass Kapitalzuflüsse aus dem Ausland oder staatliche Eingriffe nötig sind, um dessen Verfall entgegenzuwirken.
Es gibt noch andere Gründe, warum der Dollar ohnehin sinken dürfte. Der Auslandsbesitz hat bereits den Sättigungspunkt erreicht, und weitere Portfolioströme in ausländische Hände scheinen ins Stocken zu geraten. Zudem verfolgt China eine Politik, die darauf abzielt, die Verwendung des Dollars in ihrem eigenen Handel zu verringern. Die Welt ist daher mit Dollar überschwemmt, die immer weniger Menschen brauchen oder wollen.
Das führt uns zur Bedeutung der Fiat-Geldmenge zurück. Solange der Dollar in Bezug auf seine Kaufkraft gegenüber Rohstoffen und anderen Währungen stieg, spielte es keine Rolle, dass die Fiat-Geldmenge über ihrer langfristigen Trendrate wuchs. Diese Bedingungen haben sich nun geändert, und der Ausblick für den Dollar gegenüber Rohstoffen und anderen Währungen ist ein schwächerer. Und wenn die nächste Kreditkrise kommt, ist nach dem anfänglichen Einschnitt statt eines Run auf Dollar-Liquidität ein Wunsch der Öffentlichkeit zu erwarten, Alternativen zu Bankeinlagen zu halten. Die nächste Kreditkrise dürfte den Dollar daher in den Jahren danach mit einem erheblichen Verlust an Kaufkraft bedrohen.
Eine sinkende Kaufkraft des Dollars ist offensichtlich vorteilhaft für den Goldpreis. Wie vorteilhaft, lässt sich anhand der nächsten Grafik veranschaulichen, die den in Dollar notierten Goldpreis zeigt, bereinigt um den Anstieg der Fiat-Geldmenge, seit der Preis erstmals bei 35 $ festgelegt wurde.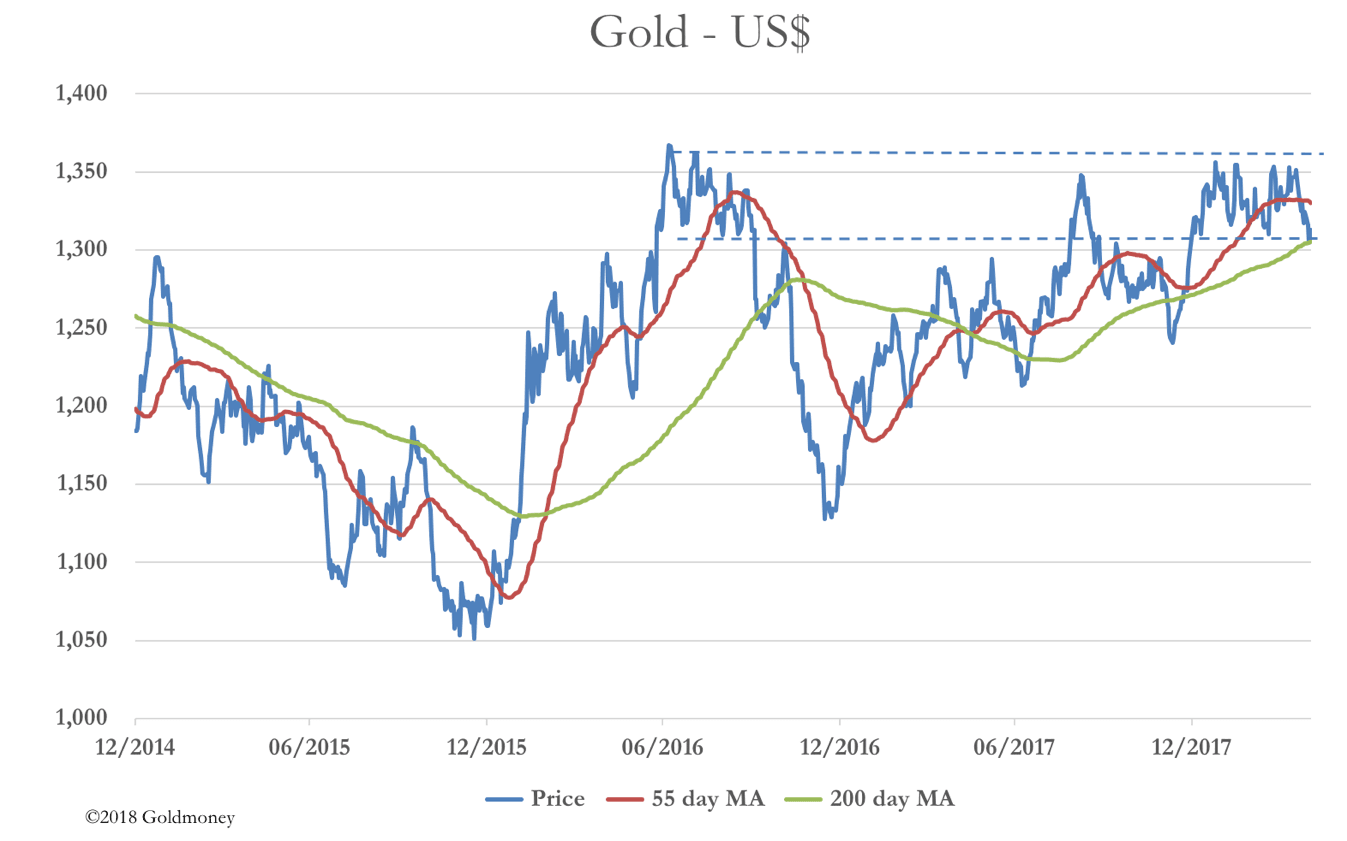
Bereinigt um den Anstieg der Fiat-Geldmenge liegt der heutige Goldpreis in derselben Region wie beim Scheitern des Goldpools Ende der 1960er-Jahre und zur Jahrtausendwende, als Gold auf 260 $ fiel. Diese Grafik zeigt deutlich, dass der Goldpreis wahrscheinlich nicht weiter fallen wird und erhebliches Aufwärtspotenzial hat, nun da der Dollar vor einer weiteren Schwächephase steht.
Mehr zum Verhältnis von Dollar und Gold folgt gegen Ende dieses Artikels.
Die Auswirkungen von Kryptowährungen
Der Rahmen unserer bisherigen Analyse beschränkte sich auf den bekannten Kreditzyklus. Dieser besteht aus einer Phase der Kreditausweitung, die dadurch begünstigt wird, dass die Zentralbanken die Zinsen niedrig halten. Sie führt zu Preisinflation und zwingt die Zentralbanken damit, die Zinsen so lange anzuheben, bis die Kreditausweitung zum Stillstand kommt. Wenn die Bankkredite nicht mehr wachsen, geraten unweigerlich Unternehmen in Schwierigkeiten, das wirtschaftliche Klima verschlechtert sich, und die Bankkredite beginnen zu implodieren. Der Zusammenhang zwischen den Veränderungen der Bankkredite für Unternehmensdarlehen und den von den Zentralbanken gesteuerten Zinsen ist in der zweiten Grafik dieses Artikels deutlich zu erkennen.
Es dürfte klar sein, dass auf die gegenwärtige Phase der Kreditausweitung, die in ihrem Ausmaß beispiellos ist, eine Kreditkrise folgen wird, die möglicherweise schlimmer ausfällt als die letzte. Darüber hinaus wird, wie oben dargelegt, die rasche Ausweitung der Geldbasis, die traditionelle Reaktion der Zentralbanken auf eine Kreditkrise, mit einem Überhang an Dollar-Einlagen im Bankensystem zusammentreffen, die sich seit der letzten Krise angesammelt haben. Statt eines deflationären Ereignisses wird die nächste Krise diese Einlagen daher noch weiter erhöhen und dürfte, sobald sich der Staub gelegt hat, ein inflationäres Ereignis auslösen. Einleger, die keine Finanzunternehmen sind, werden mit hoher Wahrscheinlichkeit versuchen, ihre aufgeblähten Bankguthaben zugunsten von Edelmetallen und möglicherweise auch von Sachwerten wie Kunst, Grundstücken und Gebäuden abzubauen.
Nun müssen wir die Auswirkungen eines neuen Elements betrachten: der Kryptowährungen. Unter der Annahme, dass die Zentralbanken den Geschäftsbanken nicht untersagen, Zahlungen zur Abwicklung von Kryptowährungsgeschäften zu verarbeiten, wird die Kryptowährungsblase die nächste kreditbedingte Wirtschaftskrise wahrscheinlich nicht nur überstehen, sondern durch sie noch angefacht werden. In diesem Fall wird die zunehmende Beteiligung der Öffentlichkeit zu einem zusätzlichen destabilisierenden Faktor für die Fiat-Währungen selbst.
Vor der nächsten Kreditkrise könnte die Spekulation mit Kryptowährungen zunehmen und immer mehr Menschen in aller Welt unerwartete Gewinne bescheren. Dies wird zwei Auswirkungen haben. Erstens wird Fiat-Geld aus anderen Verwendungen abgezogen und für die Abwicklung von Kryptowährungstransaktionen eingesetzt. Dies wird eine zusätzliche Ausweitung der Bankkredite erfordern, wenn nicht für diesen unmittelbaren Zweck, so doch, um die fortlaufenden wirtschaftlichen Aktivitäten zu finanzieren, die indirekt von der Vermögensbildung der Blase profitieren. Zweitens könnte die nachlassende Präferenz für Fiat-Geld zugunsten des Haltens von Kryptowährungen einen breiteren Rückgang der Kaufkraft des staatlich ausgegebenen Geldes auslösen.
Es ist vielleicht an der Zeit, unsere bisherigen Überlegungen zusammenzufassen und die Gefahr für den Dollar darzustellen. Anders als die letzte kreditbedingte Krise, die eine Flucht in den Dollar auslöste, ist die Dynamik, die sich für die nächste Krise aufbaut, völlig anders, obwohl sie aus denselben zugrunde liegenden Ursachen entstehen wird. Diesmal ist die Welt mit Dollar überschwemmt, sowohl in Form von Anlagegeldern als auch von Bankeinlagen.
Die Lösung der Fed für eine kreditbedingte Krise besteht stets darin, mehr Geld in das System zu pumpen. Doch es ist bereits zu viel Geld im Umlauf, wie der überdurchschnittliche Anstieg des FMQ seit August 2008 zeigt. Auch der ausländische Besitz an Dollar in Portfolios stieg von 9,641 Billionen Dollar im Jahr 2009 auf 17,139 Billionen Dollar im Jahr 2016 (laut TIC-Daten des US-Finanzministeriums). Dessen Abbau wird zusätzlich zu anderen negativen handelsbezogenen Faktoren zweifellos den Wechselkurs des Dollar unter Druck setzen. Darüber hinaus liegt die Fiat-Währung bei den Banken und bei der Fed inzwischen um 6,4 Billionen Dollar über ihrer langfristig tragfähigen Wachstumsrate.
Es gibt daher bereits die Voraussetzungen für einen erheblichen Wertverlust des Dollar, der sich nachteilig auf alle anderen daran gekoppelten Fiat-Währungen auswirkt. Verschärft wird das Problem durch den fehlenden Spielraum für Zinserhöhungen, ohne die Gesamtverschuldung weiter zu verschlimmern. Sollte die Kryptowährungsblase zum Zeitpunkt der nächsten Kreditkrise noch bestehen, ist zu erwarten, dass Kryptowährungen der Öffentlichkeit eine Alternative dazu bieten, Fiat-Währungseinlagen bei den Banken zu halten. Das sind insgesamt schlechte Nachrichten für den Dollar.
Die Folgen für Gold
Einige Kommentatoren vertreten die Ansicht, Kryptowährungen seien das neue Gold, solides Geld im Vergleich zu ungedeckten Fiatwährungen. Ich habe an anderer Stelle dargelegt, warum Kryptowährungen kein Geld sind. Sollten sie jedoch etwas untergraben, dann nicht das Gold, sondern die Fiatwährungen.
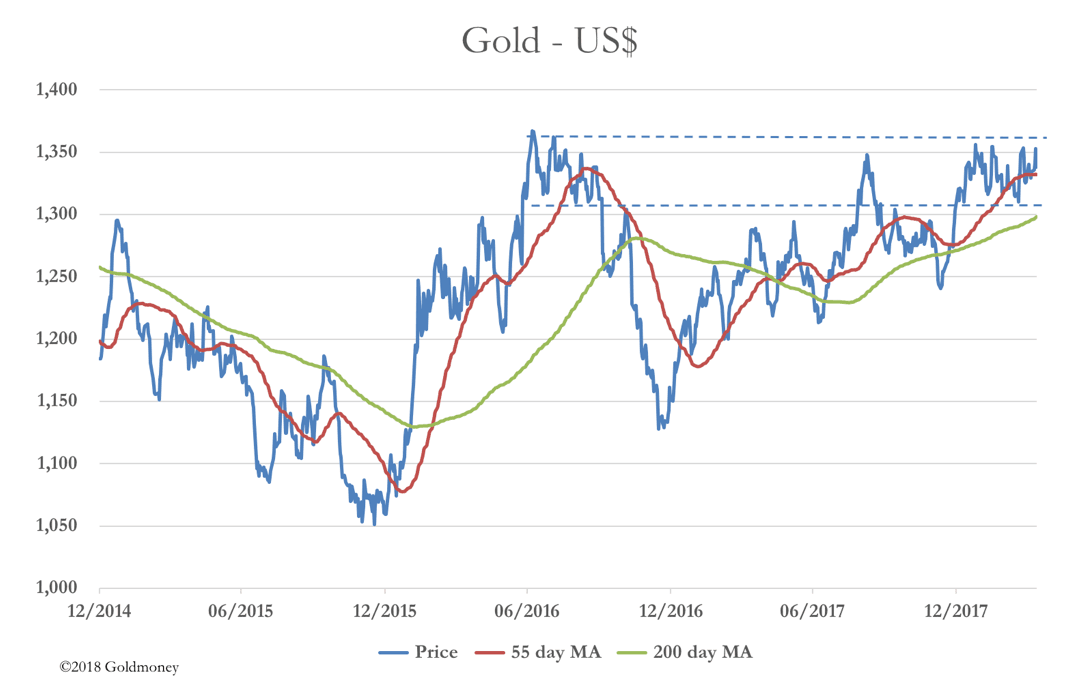
Kurzfristig hat Bitcoin, zusammen mit den glaubwürdigeren Alternativen, einen unglaublichen Lauf hingelegt und in dieser Woche 11.400 US-Dollar erreicht. Im Kurs steckt kurzfristig vielleicht zu viel Optimismus, und obwohl er das Potenzial hat, deutlich weiter zu steigen, wäre eine Phase der Konsolidierung gesund. Bleibt sie aus, könnte der Kurs in einer Übertreibung enden, was der Glaubwürdigkeit der Kryptowährungen langfristig ernsthaft schaden würde. Zudem würde es Regierungen ermutigen, das Phänomen zu beenden.
Ein weitaus besseres Ergebnis für Kryptowährungen wäre eine gewisse Konsolidierung, durch die die mögliche Bedrohung für die Finanzstabilität geringer erschiene. Das würde eingreifende Regierungen zum Rückzug bewegen. Es würde Spielraum schaffen, damit Terminkontrakte und andere regulierte, börsennotierte Anlagen geplant und umgesetzt werden können, und so Kryptowährungen für institutionelle Anleger öffnen. Mit der Zeit dürfte dann auch eine breitere Beteiligung der Öffentlichkeit folgen.
Sollten Ordnung und Akzeptanz zumindest teilweise wiederhergestellt werden, werden Kryptowährungen die Fiatwährungen offenbar mit Sicherheit irgendwann untergraben und damit den Goldpreis in die Höhe treiben. In unserer dritten Grafik, die Gold deflationiert um FMQ zeigt, entspricht eine Rückkehr zu den 1934 festgesetzten 35 US-Dollar, angepasst an das heutige Geld, einem Goldpreis von 11.000 US-Dollar je Unze. Diese Zahl ist nur insofern relevant, als sie einen Hinweis darauf gibt, wie stark Gold im Verhältnis zu einem sich ausdehnenden Dollar in den letzten 83 Jahren unterdrückt worden ist. Wird der Dollar durch eine Kombination aus Spekulation in Kryptowährungen und der Reaktion der Fed auf die nächste Kreditkrise untergraben, bewegt sich die Größenordnung der Preisverschiebung, die wir zunächst erwarten sollten, in diesem Bereich. In diesem Sinne könnte der dramatische Anstieg der Kryptowährungen bislang nur ein Vorgeschmack auf einen ähnlichen Anstieg des Goldpreises sein.
[iii] Siehe http://aviewfromthedesk.co.uk/2017/02/mortgages-and-monetary-policy-in-the-us-and-uk/
[ii] Zeitpräferenz bezeichnet in diesem Zusammenhang den abgezinsten zukünftigen Wert der Bestandteile, aus denen sich die Produktion zusammensetzt. Wird dieser Wert höher eingeschätzt als die monetären Kosten seiner Finanzierung, macht ein Unternehmer Gewinn, indem er Kredite aufnimmt, um zu investieren. Dies ist die Theorie hinter der monetären Stimulierung der Produktion.
[i] FMQ ist, einfach ausgedrückt, die Summe aus der echten, oder österreichischen, Geldmenge und dem Geld, das nicht im öffentlichen Umlauf ist, sondern in der Bilanz der Zentralbank gehalten wird.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.