
Regelmäßige Leser der Insights von Goldmoney sollten inzwischen wissen, dass der Konjunkturzyklus von der Geldpolitik angetrieben wird und dass die periodischen Booms und Einbrüche, die seit dem Versuch, wirtschaftliche Ergebnisse mit geldpolitischen Mitteln zu steuern, auftreten, auf die Geldpolitik selbst zurückzuführen sind. Der Zusammenhang zwischen der Unterdrückung der Zinsen in der frühen Phase des Kreditzyklus, der Entstehung von Fehlinvestitionen und der anschließenden Schuldenbereinigung wurde in Hayeks Dreiecksdarstellung zusammengefasst, die ich in einem früheren Artikel behandelt habe.[i]
Seit Hayeks Zeit hat sich die Geldpolitik, insbesondere in Amerika, weiterentwickelt: weg von dem Ziel, die Produktion zu fördern und das Sparen durch Zinsunterdrückung zu entmutigen, hin zur Förderung des Konsums durch die Ausweitung der Verbraucherfinanzierung. Amerikanische Verbraucher leben über ihre Verhältnisse und haben in der Regel ihre gesamten liquiden Ersparnisse aufgebraucht. Angesichts der unterschiedlichen Kosten der Verbraucherfinanzierung (zwischen 0-%-Autokrediten und Zinssätzen von 20 % für Kreditkarten und Kontoüberziehungen) reagieren Verbraucher jedoch im Allgemeinen nicht empfindlich auf Zinsänderungen.
Trotz des Aufstiegs der Verbraucherfinanzierung können wir Hayeks Dreieck daher weiterhin als Veranschaulichung der treibenden Kraft hinter dem Kreditzyklus betrachten und die nicht tragfähigen Exzesse unrentabler Schulden, die durch die Zinsunterdrückung entstehen, als den Grund dafür, dass die Geldpolitik stets in eine Wirtschaftskrise führt. Die folgende Grafik zeigt, dass wir möglicherweise gefährlich nahe an einem weiteren Wendepunkt leben, an dem die Anhebungen der Fed Funds Rate (FFR) eine neue Kredit- und Wirtschaftskrise auslösen könnten.
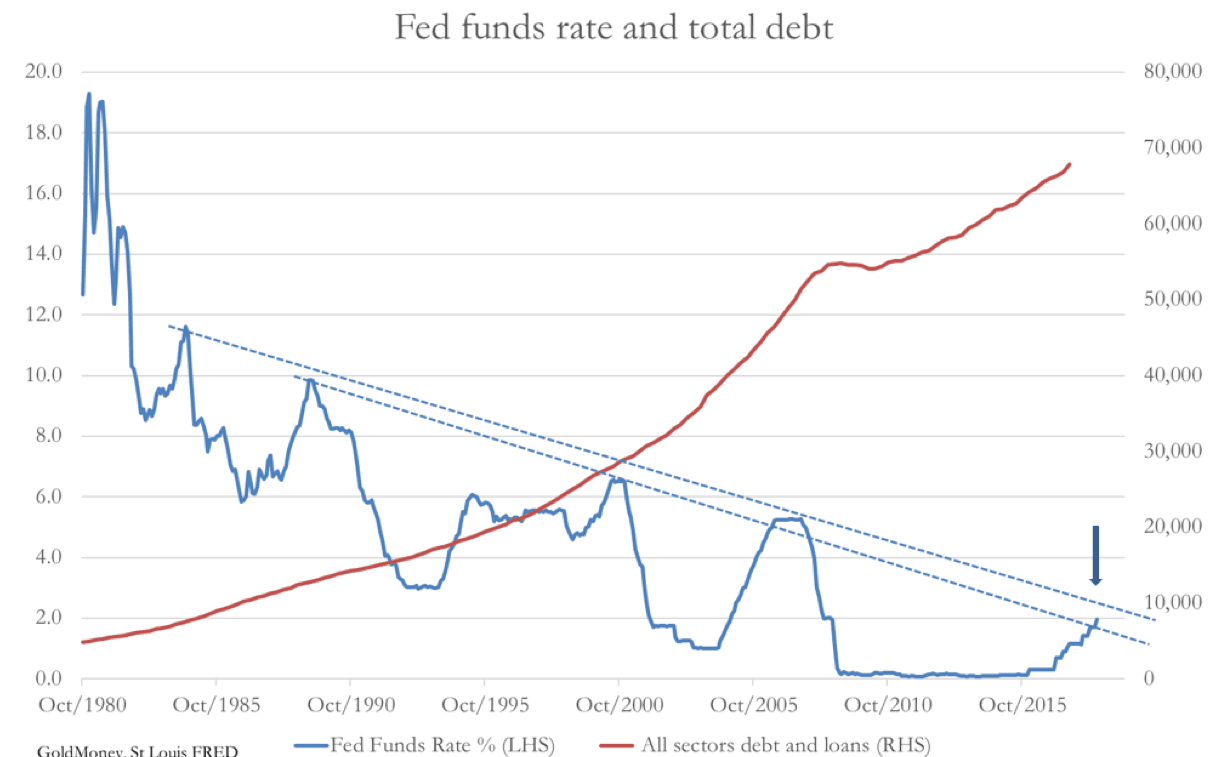
Frühere Höchststände der FFR fielen mit dem Beginn wirtschaftlicher Abschwünge zusammen, weil sie nicht tragfähige Geschäftsmodelle offenlegten. Nach einfacher Extrapolation ist der Bereich zwischen den beiden gepunkteten Linien, die diese Höchststände grob verbinden, derjenige, in dem der aktuelle FFR-Zyklus voraussichtlich seinen Höhepunkt erreichen wird. Nach der gestrigen Anhebung liegt sie derzeit bei etwa 2 %, und die Fed erwartet für 2019 einen Durchschnitt der FFR von 3,1 %. Die Grafik zeigt uns, dass die Fed mit der gestrigen Anhebung bereits gefährlich lebt, und weitere Erhöhungen werden eine Kreditkrise so gut wie sicher machen.
Der Grund dafür, dass aufeinanderfolgende Zinshöchststände einen fallenden Trend aufweisen, liegt im steigenden Bestand ausstehender Schulden und Kredite, der in der Grafik durch die rote Linie dargestellt ist. Abgesehen von einer vorübergehenden Verlangsamung während der letzten Kreditkrise ist die Verschuldung in jedem Zyklus gestiegen. Anstatt dass aufeinanderfolgende Kreditkrisen Fehlinvestitionen beseitigen, hat die Fed offensichtlich zumindest in den letzten vierzig Jahren eine Schuldenliquidation verhindert. Die Anhäufung von Schulden seit den 1980er Jahren ist der Grund dafür, dass die Zinshöchststände im Zeitverlauf gesunken sind.
Eine Zinsanhebung um einen Viertelprozentpunkt würde, sofern sie sich in den Kosten für den Schuldendienst sämtlicher ausstehender Schulden niederschlägt, die Schuldner mit 167 Mrd. US-Dollar belasten, und der Anstieg von der Nullzinsgrenze bedeutet bislang eine zusätzliche Belastung von über einer Billion Dollar. Es ist jedoch zutreffender und sachgerechter, einen Großteil der angehäuften Schulden als nicht unmittelbar relevant zu betrachten, da er in festverzinslichen Anleihen, einschließlich US-Staatsanleihen, und ähnlichen mittelfristigen Krediten besteht. Wo variable Zinssätze gelten, verfügen zudem nahezu alle großen Unternehmen über Treasury-Verantwortliche, die Derivate wie Zinsswaps einsetzen, um sich vor Zinsänderungen zu schützen.
Von Bedeutung sind vielmehr die Auswirkungen von Änderungen des Zinssatzes, der auf das Umlaufkapital anzuwenden ist, grob gesagt auf die Kosten des Kontokorrentkredits eines Unternehmens. Die Zinskosten des Umlaufkapitals bestimmen wiederum die Grenzerträge der Produktion und damit die Gesamtrentabilität eines Unternehmens.
Selbst wenn ein Unternehmen keinen Kreditbedarf hat, ist die Höhe der Kosten des Umlaufkapitals eine Kennzahl, die es beachten muss. Wenn die Kapitalrenditen eine auf den aktuellen Zinssätzen beruhende Mindestrendite nicht erreichen, wäre das Unternehmen besser beraten, sein Geld anderweitig einzusetzen. Die Zentralbanken wissen dies, und ihr Heiliger Gral besteht darin, den Zinssatz zu finden, bei dem ein Gleichgewicht erreicht wird und die Wirtschaft daher nachhaltig wachsen kann. Dies spiegelt sich in der Geldpolitik wider, in der die FFR in kleinen Schritten angehoben wird und die Auswirkungen auf die Wirtschaft nach jeder Erhöhung bewertet werden. Jay Powell bestätigte diesen Punkt gestern auf der Pressekonferenz nach der Zinsentscheidung.
Die Fed schafft sich selbst Probleme
Der Nachteil staatlicher Eingriffe in jedem Bereich besteht darin, dass unerwartete Folgen auftreten, sobald sich die wirtschaftlichen Akteure auf die geschaffenen Möglichkeiten einstellen. Die Unterdrückung der Zinsen unter ihren natürlichen, durch die Zeitpräferenz bestimmten Wert ist eine Umverteilung von Vorteilen von den Sparern zu den Kreditnehmern. Die künstlich niedrigen Kreditkosten ermutigen Unternehmen daher, sich zur Ausweitung der Produktion zu verschulden. Genau das ist natürlich die Absicht der Geldpolitik zu Beginn des Kreditzyklus. Doch sobald die zusätzliche Nachfrage nach Investitionsgütern (den Gütern, mit denen Endprodukte und Dienstleistungen für den Konsum hergestellt werden) entsteht, beginnen die Preise für Rohstoffe und andere Vorprodukte zu steigen und spiegeln die Kreditausweitung wider. Es sind stets steigende Preise, die eine Zentralbank zwingen, die Zinsunterdrückung zu beenden. Sie muss die Zinsen auf ein Niveau anheben, das ausreicht, die Währung zu stützen und die Preisfolgen der früheren Geldinflation einzudämmen. Eine Geldpolitik, die auf einen neutralen Zins abzielt, muss dann beiseitegelegt werden.
Dies ist ein Problem, das aus dem Eingreifen selbst entsteht. Wenn Zentralbanken eingreifen müssen, um die inflationären Wirkungen früherer Eingriffe zu korrigieren, wären sie besser beraten, die Rohstoffpreise und die Erzeugerpreise genauer zu beobachten, anstatt sich überwiegend auf die Verbraucherpreise zu stützen. Denn die Verbraucherpreise werden von einer Geldausweitung als Letzte erfasst, außer wenn der Impuls unmittelbar über die Verbraucherkredite erfolgt. Mit anderen Worten: Die Preisbeobachtung sollte flexibler sein, als es die derzeitigen Inflationsmandate zulassen.
Stattdessen möchte die Fed einen objektiveren Ansatz verfolgen und so viel Spekulation wie möglich vermeiden. Dabei tappt sie in die ökonometrische Falle, zu glauben, es gebe eine wissenschaftliche Grundlage für ein allgemeines Preisniveau. Ein völlig künstlicher Preisindex lässt sich jedoch so konstruieren, dass er jedes gewünschte Ergebnis liefert, insbesondere durch die Anwendung hedonischer Verfahren. Das ist ein gehobener Begriff für die Annahme, dass man den Preis eines Produkts, wenn er steigt, um einen geschätzten Wert aller Verbesserungen bereinigen muss. Deshalb kostet ein Automobil heute statistisch nahezu dasselbe wie vor dreißig Jahren, obwohl es tatsächlich fast doppelt so viele Dollar kostet. Hinzu kommt die Produktsubstitution, bei der die Gewichtungen im Index unter der Annahme angepasst werden, dass höhere Preise für ein Produkt einige Verbraucher dazu bewegen, auf eine günstigere Alternative auszuweichen. Weniger Steaks und mehr günstigere Hähnchenbrust. Der Nachweis der Preisinflation wird dadurch auf nur wenige Prozent gedrückt.
Daher dienen Verbraucherpreisindizes inzwischen dazu, die Preiswirkungen der Geldinflation zu unterdrücken, statt sie zu erfassen. Für die Mitglieder eines geldpolitischen Ausschusses ist es nur ein kleiner Schritt, von der Anerkennung, dass diese Verzerrungen bestehen und bei der Zinsfestsetzung berücksichtigt werden sollten, dazu überzugehen, manipulierte Inflationsstatistiken für bare Münze zu nehmen. Das ist ein sehr guter Grund dafür, dass Zentralbanker die Folgen früherer Zinsunterdrückung blind übersehen.
Paradoxerweise ist das beste Ergebnis für eine Zentralbank, die erklärte Zielsetzung der Geldpolitik, nämlich die wirtschaftliche Belebung, nie zu erreichen. Denn dies führt lediglich zu zerstörerisch höheren Zinsen und zum Ende des Kreditzyklus. Das bedeutet, dass geldpolitische Ausschüsse bewusst oder unbewusst nach Nachrichten Ausschau halten, die die Notwendigkeit von Zinserhöhungen hinauszögern. Wir haben es also mit einer Geldpolitik zu tun, die auf irreführenden Statistiken beruht und nahezu garantiert, dass die Entscheidungsträger wie die sprichwörtlichen drei weisen Affen handeln, bis es zu spät ist.
Die Folgen von Powells teilweiser Erkenntnis
Die Blindheit gegenüber dem Stand des Zyklus trifft mit Sicherheit auf die EZB, die Bank of Japan und die Bank of England zu, ebenso auf die Mehrheit der Zentralbanken, die die Zinsen in kleineren Währungen unterdrücken. Bis vor Kurzem galt dies auch für die Fed. Vorsitzender Powell erklärt uns nun, die Unternehmensinvestitionen nähmen zu und die US-Wirtschaft laufe wie ein Zug (nicht seine tatsächlichen Worte). Er erwartet weitere Zinserhöhungen. Er hat recht, was unsere Position im Kreditzyklus betrifft, hält ihn aber irrtümlich für einen Konjunkturzyklus, der nicht mehr als einen neutralen Zinssatz zur Kontrolle benötigt.
In der Welt der Zentralbanken ist Powell nun ein Ausreißer, und in unserer global vernetzten Welt sind Zentralbanker im Ausland, die die Zinsen weiterhin unterdrücken, nun gefährlich auf dem falschen Fuß erwischt worden. Eine unmittelbare Phase schmerzhafter Anpassung ist unvermeidlich. Währungsspannungen und höhere Zinsen für nahezu alle anderen Währungen dürften die Anleihe- und Aktienmärkte untergraben, ganz im Sinne eines Lehrbuchbeispiels für die Vorstufe der nächsten globalen Kreditkrise.
Wir haben nun erklärt, warum die Geldpolitik periodisch zu einer Kreditkrise führt, die Unternehmen offenlegt, die nur so lange profitabel sind, wie die Zinsen unterdrückt werden. Dies war im aktuellen Kreditzyklus bis jetzt zehn Jahre lang ein Merkmal der US-Wirtschaft, seit die Federal Funds Rate (FFR) nach dem Höchststand von 5,25 % in den Jahren 2006-2007 aggressiv gesenkt wurde. Seit der Einführung von Nahe-null-Zinsen im Jahr 2008 hat sich die weit verbreitete Überzeugung durchgesetzt, dass die Zinsen nie wieder nennenswert steigen werden. Folglich können wir sicher sein, dass sich die Verzerrungen durch die Zinsunterdrückung in einem Ausmaß aufgebaut haben, wie es in der Vergangenheit nicht zu beobachten war.
Diese Selbstgefälligkeit ist der Grund, warum eine Erhöhung der FFR in den Gefahrenbereich uns warnen sollte, dass sich die Krisenphase des Kreditzyklus nähert. Direkt von der FFR betroffen sind jedoch nur die Geschäftsbanken. In der realen Welt kommt es auf die tatsächlichen Zinsen an, die Unternehmen für ihr Umlaufkapital zahlen. Dieser Satz wird von den Geschäftsbanken festgelegt, die dabei die Kreditrisiken der einzelnen Unternehmenskreditnehmer sowie ihre eigenen Finanzierungskosten berücksichtigen. Die Mindestrendite (Hurdle Rate) eines Unternehmens liegt daher deutlich über der FFR. Unsere zweite Grafik zeigt das Niveau, das der Prime Lending Rate der Geschäftsbanken entspricht.

Geht man davon aus, dass die gepunktete Linie die Höhe des Prime Rate vorhersagt, die eine Kreditkrise auslöst, deutet diese Grafik darauf hin, dass ein durchschnittlicher Prime Lending Rate von 6 % oder mehr die nächste Kreditkrise auslösen wird, bei einem aktuellen Satz von 5 %. Als Faustregel gilt für das Verhältnis zur FFR: FFR plus 3 %. Das bedeutet, dass bei höheren Zinsen etwas mehr Spielraum besteht, als die frühere Grafik zur FFR nahelegt.[ii] Der Vorzug dieser Grafik liegt darin, dass sie für Unternehmen gilt, die FFR-Grafik dagegen nicht, die Aussage ist jedoch dieselbe.
Ein Anstieg des Prime Lending Rate auf die 6-%-Marke könnte in den kommenden Monaten leicht eintreten. Die gestrige Erklärung des FOMC enthielt eine Prognose für die FFR von durchschnittlich 3,1 % im kommenden Jahr, was einen Prime Rate von über 6 % impliziert. Es herrscht Vollbeschäftigung, nicht nur in den USA, sondern auch in anderen großen Volkswirtschaften. Die Rohstoffpreise, insbesondere für Energie, steigen, und der stark „sedierte“ CPI-U liegt bei 2,5 % und damit bereits über dem Zielwert von 2 %. Vor diesem Hintergrund erhöht Präsident Trump die Staatsausgaben und senkt zugleich die Steuern. Selbst für keynesianische Ökonomen könnte die Kombination aus geld- und fiskalpolitischer Stimulierung zu viel sein und bereits zu der von ihnen gefürchteten Überschussnachfrage führen. Höhere Preise und damit höhere Zinsen dürften zwangsläufig folgen.
Der Weg zu höheren Prime Rates dürfte allerdings kaum geradlinig verlaufen. In einem klassisch definierten Kreditzyklus wird in der reifen Phase voraussichtlich Geldkapital von Finanz- zu Handelsaktivitäten abwandern, von der Wall Street zur Main Street, wenn man so will. Wir haben einen Teil davon bereits erlebt, erkennbar an steigenden Anleiherenditen, doch der Geldzufluss in Anleihen hält unvermindert an, insbesondere aus dem Ausland.
Der deutlichste Beleg für eine Verlagerung des Kapitals dürfte von den Aktienmärkten kommen, die fallen sollten, wenn Geldströme in die Realwirtschaft umgeleitet werden. Die Banken verfügen jedoch über die Reserven, um sowohl Spekulation an den Finanzmärkten als auch eine höhere Produktion zumindest teilweise zu finanzieren. Zudem richtet sich ein Großteil der Ausweitung der Bankkredite an Verbraucher und finanziert deren Nachfrage nach Waren. Statt eines spürbaren zeitlichen Abstands zwischen einem Höhepunkt an den Aktienmärkten und einem späteren Produktionshöhepunkt könnten beide Ereignisse nahezu zusammenfallen, wobei die Aktien kurz vor der Kreditkrise selbst fallen.
Reimt sich die Geschichte?
In diesem Fall könnte der bevorstehende Höhepunkt des Zinszyklus unmittelbar zum Einbruch der Wirtschaftstätigkeit beitragen, und zwar ebenso durch die Vernichtung von Vermögen an den Aktienmärkten wie durch das Offenlegen von Fehlinvestitionen in der Produktion. Eine Kreditkrise mit diesen Merkmalen hat viel mit der Zeit von 1929 bis 1932 gemeinsam.
Der Börsencrash an der Wall Street von 1929 kam am Ende einer ähnlich langen Phase der Kreditausweitung, die die letzte Phase des Kreditzyklus vor dem Crash verlängerte, genau wie heute. Die Verbraucherpreise stiegen nur verhalten, weil für neue Güter Fließbandfertigungen eingeführt wurden. Heute wurden sie durch die Ausweitung der Produktion in kostengünstigeren Ländern gedämpft. Es besteht kaum ein Zweifel, dass es Ähnlichkeiten zwischen jener Zeit und den heutigen Bedingungen gibt, nicht zuletzt beim Optimismus hinsichtlich der Aussichten ohne Inflation.
Es gab aber auch bedeutende Unterschiede. Der wichtigste: Die Globalisierung beschränkte sich vor neunzig Jahren im Allgemeinen auf den Markt für Rohstoffe und einen begrenzten Export von Investitionsgütern. Dieses Mal erstreckt sich die Globalisierung über die gesamte Produktionskette vom Rohstoff bis zum Einzelhandel und schließt auch die Abstimmung der Geldpolitik zwischen den Zentralbanken ein.[iii] Das bedeutet, dass sich eine Krise an der Wall Street, die in Amerika Vermögen vernichtet, voraussichtlich rasch auf alle anderen großen Volkswirtschaften ausbreiten wird. Die Rolle des Dollars als Weltreservewährung ist ein zusätzlicher Faktor, der alle Staaten in dieselben Kredit- und Produktionszyklen einbindet.
Der Beginn der nächsten Kreditkrise in Amerika könnte auch von anderswo ausgelöst werden, insbesondere aus der Eurozone. Die EZB hält die Zinsen weiterhin im negativen Bereich und kauft Staatsanleihen, und das in einer Phase, die zunehmend als Endstadium des Kreditzyklus der Eurozone gilt. Dadurch könnten die unvermeidlichen Zinsanpassungen, die darauf folgen, sehr plötzlich und heftig ausfallen. In Japan ist die Lage ähnlich, doch japanische Hersteller sind heute globale Unternehmen, die lediglich zufällig in Japan ansässig sind, und werden daher stärker vom Dollar und anderen wichtigen Währungen beeinflusst.
Alle Zentralbanken gehen davon aus, dass keine Kreditkrise am Horizont steht. Diese Hybris zeigte sich deutlich bei Janet Yellen, die uns vor einem Jahr sagte, sie glaube nicht, dass es zu ihren Lebzeiten noch eine Finanzkrise geben werde, was vor allem den Reformen des Bankensystems seit dem Crash von 2007–09 zu verdanken sei. Dieser Crash überraschte die Zentralbanker damals, wie jeder Crash zuvor. Selbst Benjamin Strong glaubte Ende der 1920er-Jahre, sein neues Federal-Reserve-System habe die Konjunkturzyklen des vorangegangenen Jahrhunderts gezähmt, starb jedoch, bevor ihn der Crash von 1929 widerlegte.
Strongs Hybris damals entsprach der Hybris Yellens im vergangenen Jahr. Die Zentralbanken haben in fast einem Jahrhundert nichts über den Kreditzyklus gelernt. Hätten sie es, würden sie solides Geld und eine zurückhaltende Politik fördern und zugleich dafür sorgen, dass die Geschäftsbanken ihre Kreditausweitung begrenzen. Sie würden Fehlinvestitionen aus dem System herauswaschen lassen, statt sie für eine einzige große Krise anzuhäufen. Offenbar ist ihnen nicht einmal bewusst, dass sie ein gefährliches Spiel treiben, wenn sie die Zinsen in den Bereich hinein und über den Bereich hinaus anheben, der die nächste Kreditkrise auslösen wird.
Eine Kreditkrise wird heute katastrophaler ausfallen als die vor zehn Jahren. Und wenn die Krise kommt, ist die Reaktion stets dieselbe, nur sind die beteiligten Summen weitaus größer. Die Banken werden gerettet, indem die Fed ihnen unbegrenzt neues Kapital druckt, unter der Bedingung, dass sie nicht gegen ihre Kunden vollstrecken. Zugleich wird die Fed den Banken faule und zweifelhafte Forderungen abnehmen. Die Staatsverschuldung wird in die Höhe schnellen, bedingt durch steigende soziale Verbindlichkeiten und sinkende Steuereinnahmen. Das gesamte benötigte Geld wird aus dem Nichts geschaffen.
Die große Finanzkrise von 2007/08 wird in den Schatten gestellt werden. Kurz gesagt: Die dieses Mal benötigte Menge an neuem Geld wird voraussichtlich dazu führen, dass das „volle Vertrauen und die volle Kreditwürdigkeit“ (“full faith and credit”) in die Währungen selbst zerstört wird, das bisher von der breiten Öffentlichkeit weitgehend nicht infrage gestellt wurde.
[i]Siehe http://fedprimerate.com/
[ii]In den 1920er-Jahren gab es eine Zusammenarbeit zwischen der Fed und der Bank of England, um die Goldreserven zu steuern, doch sie erstreckte sich nicht auf die Geldpolitik an sich.
[iii] https://www.goldmoney.com/research/goldmoney-insights/the-relevance-of-hayek-s-triangle-today
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.