
In den zwei Monaten seit meinem letzten Update zur USD-Fiat-Geldmenge ist sie um 292 Mrd. $ auf 12,861 Billionen $ gestiegen und wächst weiterhin rasant, wie die untenstehende Grafik zeigt.
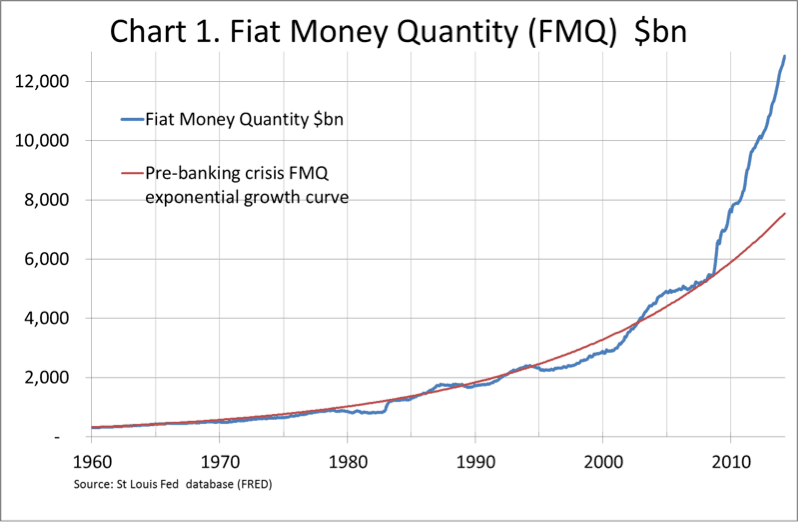
Sie liegt nun 70,6 % über dem Wert, den sie bei einem Wachstum mit der langfristigen durchschnittlichen monatlichen Zinseszinsrate vor der Bankenkrise erreicht hätte, dargestellt durch die rote Linie in der Grafik.
Die Verringerung der monatlichen QE-Rate scheint das Wachstum von FMQ nicht verlangsamt zu haben. Tatsächlich besteht das Ziel darin, QE durch Wachstum der Bankkreditvergabe zu ergänzen und dann zu ersetzen. Die Politik der schrittweisen Verringerung der QE-Rate kann daher als Ausdruck des Vertrauens der Fed gewertet werden, dass die Kreditvergabe der Banken allmählich anzieht, was nicht nur die Finanzierung von Vermögenswerten, sondern auch erhoffte wirtschaftliche Aktivität widerspiegelt.
Neuere Informationen lassen an der letztgenannten Erwartung gewisse Zweifel aufkommen. Enttäuschende Zahlen von Januar bis Anfang März wurden häufig auf das ungünstige Wetter zurückgeführt, doch auch danach fielen die Hinweise auf die Wirtschaftstätigkeit oft enttäuschend aus. Außerdem scheinen Europa auf eine allgemeine Deflation und Japan auf eine sich vertiefende Rezession zuzusteuern, während das Wachstum der chinesischen Wirtschaft durch sich verschärfende Kreditbedingungen bedroht ist. Diese ungünstigen Entwicklungen könnten eine weitere Beschleunigung von FMQ erforderlich machen, wenn eine Schulden-Deflationskrise abgewendet werden soll.
Gold
Die zweite Grafik zeigt den Goldpreis seit der Lehman-Krise sowie bereinigt um die Ausweitung sowohl von FMQ als auch der geschätzten oberirdischen Bestände.
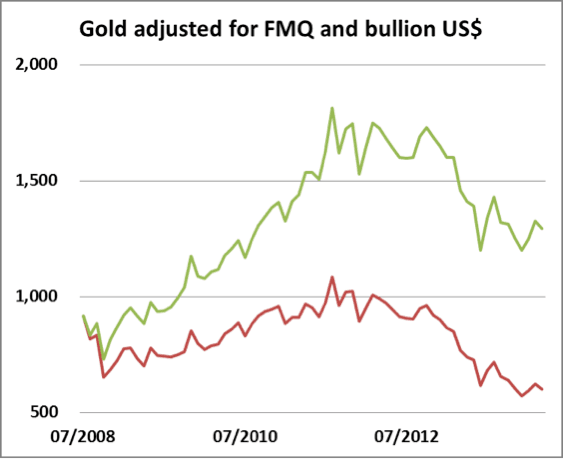
Seit Juli 2008 ist der Goldpreis nominal von 918 $ auf ein Hoch von über 1.900 $ gestiegen, bevor er auf derzeit etwa 1.280 $ fiel. Bereinigt um FMQ und die oberirdischen Edelmetallbestände liegt der Preis in Dollar von Juli 2008 bei 590 $, ein Nettorückgang von über einem Drittel. Der Goldpreis ist daher in realer Rechnung deutlich gefallen und notiert weit unter dem Tiefstand von Mitte 2013.
Interessant ist auch die langfristige Anpassung ab 1934 unter denselben Bedingungen. Der Goldpreis war soeben von 20,67 US-Dollar auf 35 US-Dollar angehoben worden. Zwar war US-Bürgern die Umtauschbarkeit zwischen US-Dollar und Gold untersagt, doch lässt sich vernünftigerweise annehmen, dass eine freie Umtauschbarkeit zu diesem Preis und zu dieser Zeit funktioniert hätte. In Dollar gerechnet könnte der Goldpreis damals als angemessen bewertet gelten.
Der daraus resultierende angepasste Preis in Dollar von 1934 ist unten dargestellt.

In Dollar von 1934 gerechnet kostet Gold heute 14,78 US-Dollar, ein realer Rückgang von 58 %.
Diese Vergleiche helfen Anlegern, die Dinge in die richtige Perspektive zu rücken. Allzu oft übersehen Analysten die Entwertung der Währung, wenn sie künftige Preise prognostizieren. Stattdessen gehen sie davon aus, dass der gestrige Marktpreis für analytische Zwecke eine solide Bewertungsgrundlage darstellt. Diese Annahme ignoriert die Währungsentwertung, staatliche Eingriffe und Marktemotionen und unterstellt fälschlicherweise, dass Märkte effizient sind.
Dass Gold vor der Lehman-Krise korrekt bewertet war, lässt sich nicht beweisen und ist wahrscheinlich unzutreffend. Dennoch bietet die nachträgliche Anpassung des Preises um sowohl die FMQ als auch die oberirdischen Bestände eine nützliche Grundlage für den Preisvergleich. Dass der Dollarpreis von 1934 einen fairen Wert darstellte, ist hingegen eine zulässige Annahme.
Die logische Schlussfolgerung lautet, dass Gold heute mit 3.050 US-Dollar (1280/42 %) bewertet sein sollte, um seiner Bewertung von 1934 zu entsprechen, noch bevor die außergewöhnliche künftige Wachstumsrate der FMQ (Zinseszinseffekt) und die reale Möglichkeit eines Zusammenbruchs der Kaufkraft des US-Dollars berücksichtigt werden.