
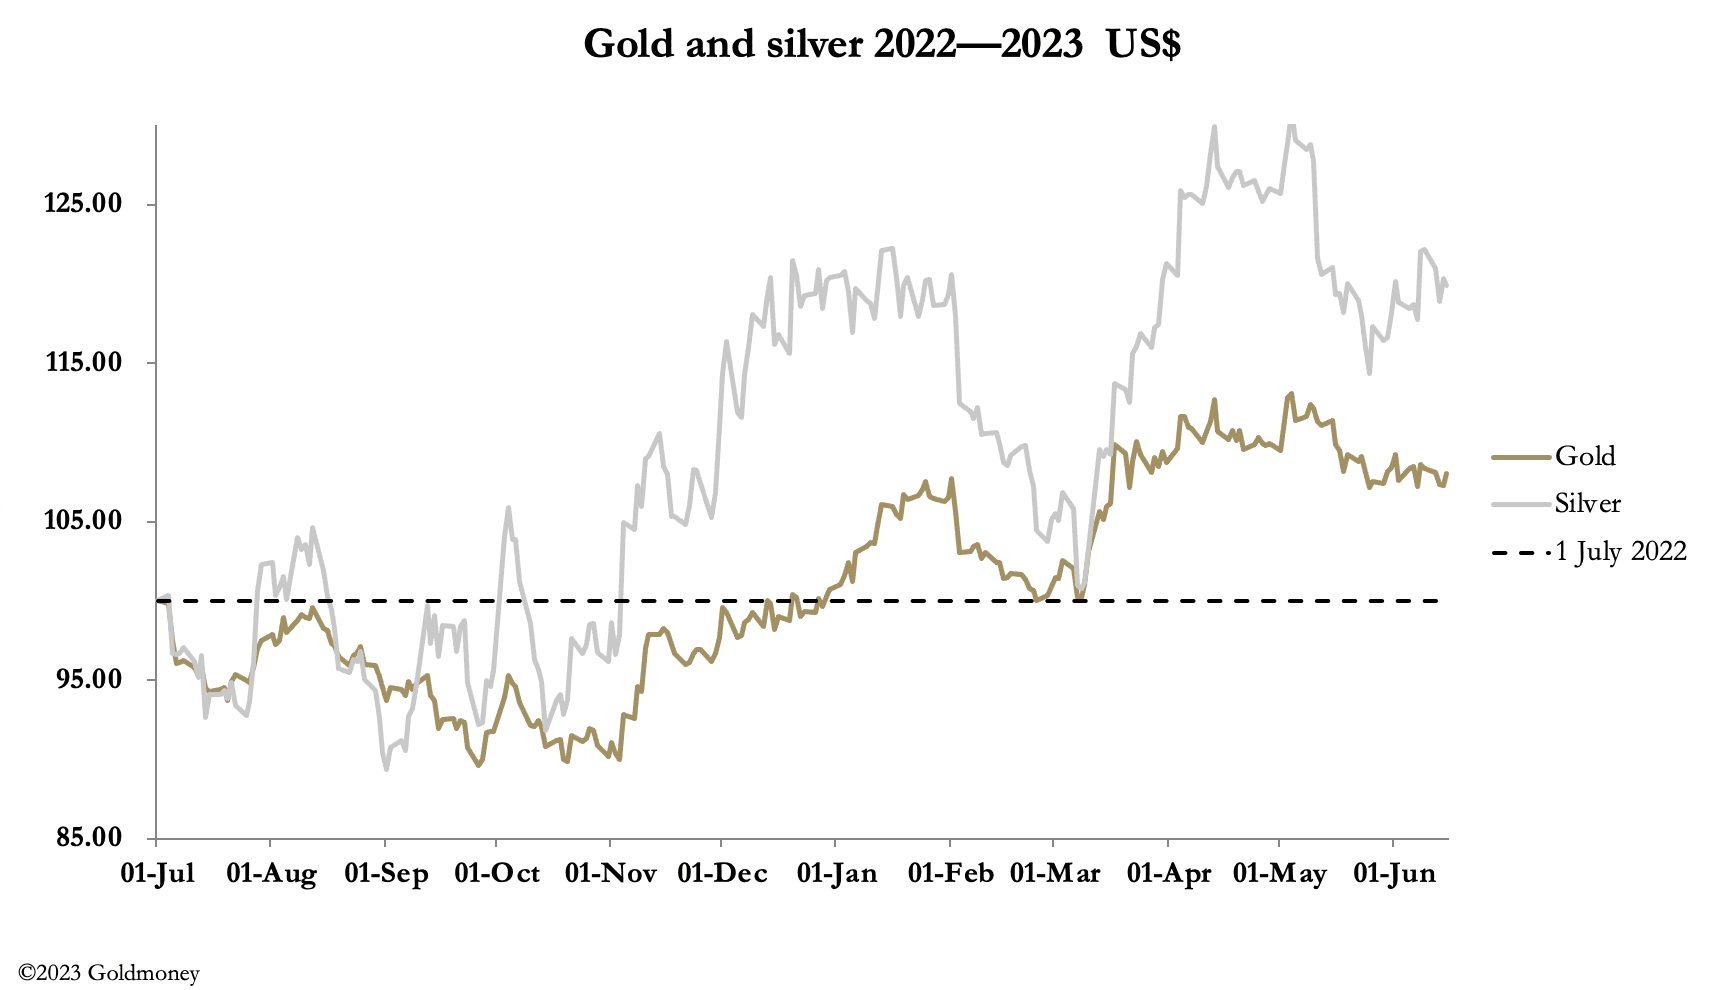
Gold und Silber schlossen die Woche nach einem Ausverkauf in Fernost am Donnerstagmorgen, der auf die Entscheidung der Fed folgte, die Zinserhöhungen zu pausieren, nahezu unverändert. In Europa lag Gold heute Morgen bei 1.964 US-Dollar, 4 US-Dollar über dem Schlusskurs vom vergangenen Freitag, und Silber bei 23,98 US-Dollar, 28 Cent weniger im gleichen Zeitraum. Der Comex-Umsatz stieg bei beiden Kontrakten, was darauf hindeutet, dass sie auf diesen Niveaus eine gewisse Unterstützung fanden.
Die Kursentwicklung bei Gold spiegelte die Nervosität der Spekulanten bei der Einordnung des Schritts der Fed wider, obwohl dieser erwartet worden war. Sie beschäftigte die Frage, ob die Fed ihre Zinserhöhungen wieder aufnehmen würde, nachdem sie angedeutet hatte, dass möglicherweise noch ein bis zwei weitere Erhöhungen folgen. Die gestrige Zinserhöhung der EZB sowie die Erwartung weiterer Zinserhöhungen der Bank of England und anderer Notenbanken haben jedoch den handelsgewichteten Index des Dollars geschwächt. Dieser steht als Nächstes im Fokus.

Auf den Rückgang von Anfang März, der die Unterstützung bei 101 testete, folgte eine Erholung, die Ende Mai ihren Höhepunkt erreichte; seitdem hat der TWI seinen Rückgang wieder aufgenommen. Diese Erholung scheint eine Fibonacci-Korrektur von 62 % des vorherigen Rückgangs zu sein, was bestätigt, dass es sich höchstwahrscheinlich um eine Erholung in einem Bärenmarkt handelte und dass die Unterstützung bei 101 durchbrochen werden wird.
Die fundamentalen Gründe für diese Möglichkeit liegen in den relativen Zinsaussichten. Die Devisenmärkte sehen nun ein mögliches Ende der Zinserhöhungen der Fed, während sie bei der EZB, der BoE und anderswo weitergehen. Der Dollar wird daher verkauft werden, und sobald er beim TWI unter die Marke von 101 fällt, könnten die anschließenden Rückgänge erheblich werden.
Dies ist besonders relevant für Pairs-Trader – die Hedgefonds, die Gold relativ zum Dollar kaufen oder verkaufen. Daher dürfte Gold, in Dollar gerechnet, bei einem Durchbruch des TWI nach unten kräftig steigen.
Wir sind noch nicht so weit, aber es besteht kein Zweifel, dass sich aufgrund veränderter Zinsrelationen ein Wandel bei den Währungen ankündigt. Ein schwächerer Dollar könnte das Inflationsproblem verlängern, und steigende Anleiherenditen weltweit dürften zu einer Wiederaufnahme der Bärenmärkte für Finanzanlagen führen. Ausländer halten langfristige US-Dollar-Vermögenswerte im Wert von nahezu 25 Billionen US-Dollar und werden mit einer Kombination aus sinkender Währung und fallenden Vermögenswerten konfrontiert sein.
In den BRICS+ haben immer mehr ausländische Regierungen und Handelsunternehmen erstmals seit Menschengedenken im chinesischen Yuan eine Alternative zum Dollar für die Handelsabwicklung. Dies könnte die Voraussetzungen für einen perfekten Sturm für den Dollar schaffen.
Unterdessen gibt es eine interessante Divergenz beim Open Interest der Comex-Kontrakte für Gold und Silber. Dazu gleich mehr.
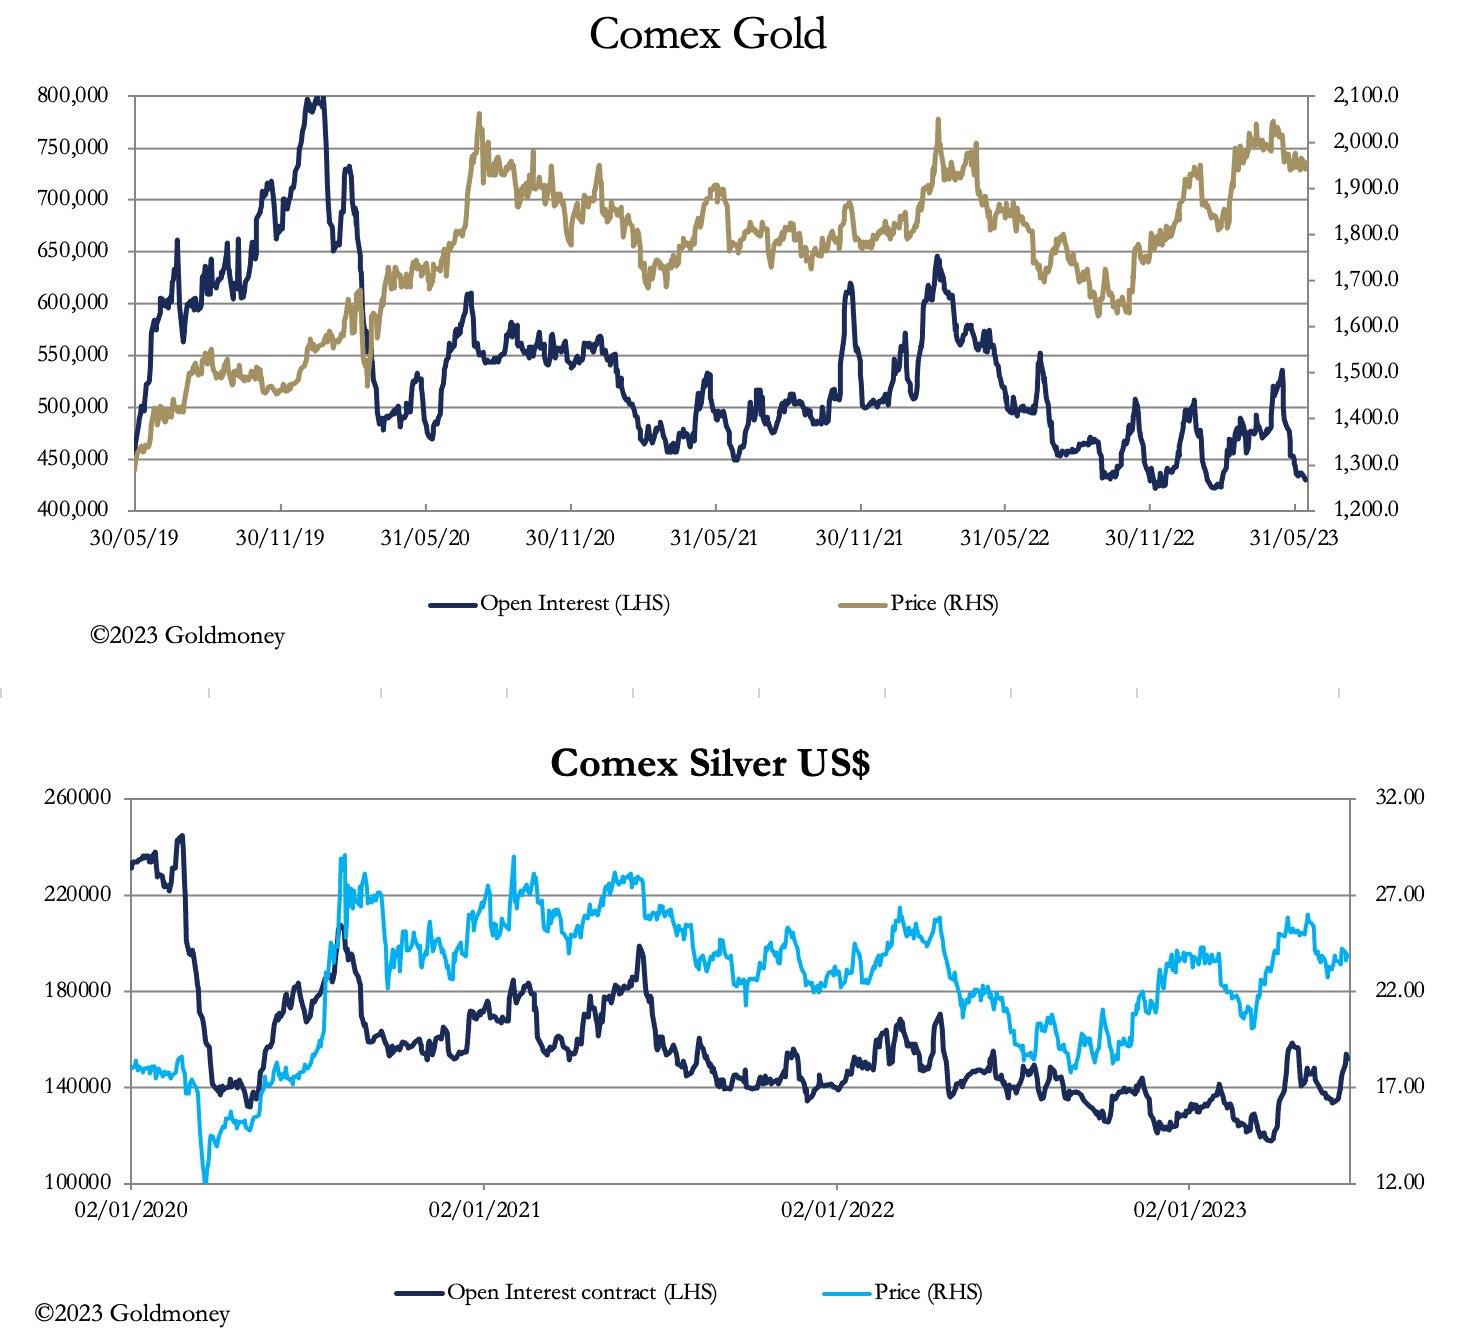
Während das Open Interest bei Gold auf seinen niedrigsten Stand zurückgegangen ist, steigt das Open Interest bei Silber, wodurch das Gold-Silber-Verhältnis auf 81,8 sinkt. Diese relative Outperformance ist in unserer Titelgrafik sichtbar und könnte darauf hindeuten, dass Silber bei einem breiter angelegten Short-Squeeze, angetrieben von solider physischer Nachfrage, vorangeht.
Und schließlich wurden in diesem Monat bisher 30,7 Tonnen Gold an der Comex zur Lieferung angedient.