
Fed-Gespräche
Einleitung
Der heutige Ausverkauf bei Gold hat Sorgen geweckt, die Rally der Goldpreise von mehr als 20 % seit Jahresbeginn könnte sich umkehren. Unserer Einschätzung nach ist dies in erster Linie die Reaktion auf neu aufgekommene Erwartungen, dass die FED tatsächlich bereit ist, die Zinsen erneut anzuheben. Das führte zu umfangreichen Verkaufsaufträgen und drückte Gold unter eine wichtige technische Marke bei 1.302 USD/ozt. Die Asymmetrie im Ausblick für den Goldpreis bleibt jedoch eindeutig. Das Abwärtspotenzial der Preise von hier aus ist sehr gering, selbst wenn die FED die Zinsen im Laufe des kommenden Jahres oder der nächsten beiden Jahre mehrfach anhebt. Tatsächlich sehen wir über diesen Zeithorizont mehrere Auslöser, die die Goldpreise von hier aus deutlich steigen lassen könnten.
Die gesamte Analyse als PDF finden Sie hier ...
Gold verlor heute im Tagesverlauf mehr als 3 %.
Der starke Preisrückgang folgte auf restriktive Äußerungen des Präsidenten der Federal Reserve Bank of Richmond, Jeffrey Lacker, heute sowie der Präsidentin der Federal Reserve Bank of Cleveland, Loretta Mester, gestern. Herr Lacker sagte heute in Charleston: „Auch wenn Inflationsdruck derzeit als fernes und theoretisches Problem erscheinen mag, kann vorausschauendes, umsichtiges Handeln helfen, das schwer vorhersehbare Entstehen einer Situation zu vermeiden, die im Nachhinein drastischere Maßnahmen erfordert“, und forderte damit die FED auf, die Zinsen noch vor Jahresende anzuheben. Am Montag sagte die Präsidentin der Cleveland FED, Mester, in einem Interview bei Bloomberg TV, die Wirtschaft sei reif für eine Zinsanhebung, und hob hervor, die FED-Sitzung im November sei als „live“ zu betrachten (wobei sie hinzufügte, dass sie alle Sitzungen als „live“ ansehe) und eine Zinsanhebung im November sei überzeugend, trotz der zeitlichen Nähe zur US-Präsidentschaftswahl. Diese Äußerungen ließen die Erwartungen für die Realzinsen, gemessen an 10-jährigen TIPS, deutlich steigen, was die Goldpreise stark fallen ließ (siehe Abbildung 1). Am Dienstag war die Aktivität am Goldterminmarkt ungewöhnlich hoch. Die restriktiven Aussagen der FED lösten umfangreiche Verkaufsaufträge aus, die die Goldpreise unter die wichtigen technischen Marken von 1.300–1.302 USD/ozt drückten und den Ausverkauf verschärften. Das haben wir bereits zuvor beobachtet.

Seit Jahresbeginn hat die FED versucht, restriktiv zu wirken, während der tatsächliche geldpolitische Ausblick immer expansiver geworden ist. Ende 2015 wurden 4 Zinsanhebungen erwartet und von der FED im FED-Dot-Plot signalisiert. Der FED-Dot-Plot zeigt die Prognosen jedes der 16 Mitglieder des FOMC. Jeder Punkt steht für die Einschätzung eines Mitglieds, wo die Zinsen für verschiedene Zeiträume liegen sollten, einschließlich einer Projektion für die „lange Frist“, die zeigt, wo die Mitglieder die Zinsen am Ende eines Zinsanhebungszyklus sehen. Für 2016 erwarteten die FOMC-Mitglieder 4 Zinsanhebungen (ohne die erste Anhebung Ende 2015). Bisher gab es keine, und die FED-Mitglieder haben ihre Prognosen fortlaufend nach unten korrigiert, nicht nur für dieses und das nächste Jahr, sondern auch für den Endzins (langfristigen Zins). Doch jedes Mal, nachdem die Märkte von einer weiteren Runde ohne Anhebung enttäuscht worden waren, äußerten sich einige FOMC-Mitglieder restriktiv, und mitunter ließen die FED-Protokolle den Schluss zu, dass das FOMC restriktiver geworden sei. Jedes Mal reagierte der Markt gleich: Er ließ die Realzinsen steigen und Gold fallen, und jedes Mal war dies bisher nur vorübergehend. Gold stieg allmählich weiter und spiegelte damit die schwächeren Zinsprojektionen wider.
Was passiert also mit Gold, wenn die FED die Zinsen tatsächlich anhebt? Wir glauben, nicht viel. Der Grund ist, dass die Realzinsen von hier aus kaum noch deutlich steigen können, selbst wenn die FED die Zinsen anhebt. Die eigene Projektion der FED für den Endzins liegt jetzt nur noch bei 2,85 %. Die FED wird die Zinsen höchstwahrscheinlich nur anheben, wenn die Inflation ihr eigenes Ziel von 2 % erreicht oder übersteigt, was bedeuten würde, dass die Realzinsen (derzeit bei 0,04 %) langfristig auf 0,85 % begrenzt sind. Diese Obergrenze für die Realzinsen bildet die Untergrenze für die Goldpreise und erklärt, warum der Preisausblick nach oben verzerrt ist. Ja, wenn alles perfekt läuft und die FED die Gelegenheit erhält, die Zinsen über mehrere Jahre auf ihr Ziel anzuheben (ohne unterwegs auf eine Konjunkturabschwächung zu stoßen) und dabei eine Inflationsrate von 2 % aufrechtzuerhalten, haben die Goldpreise ein wenig mehr Abwärtspotenzial, jedoch weniger als 10 % (siehe Abbildung 4).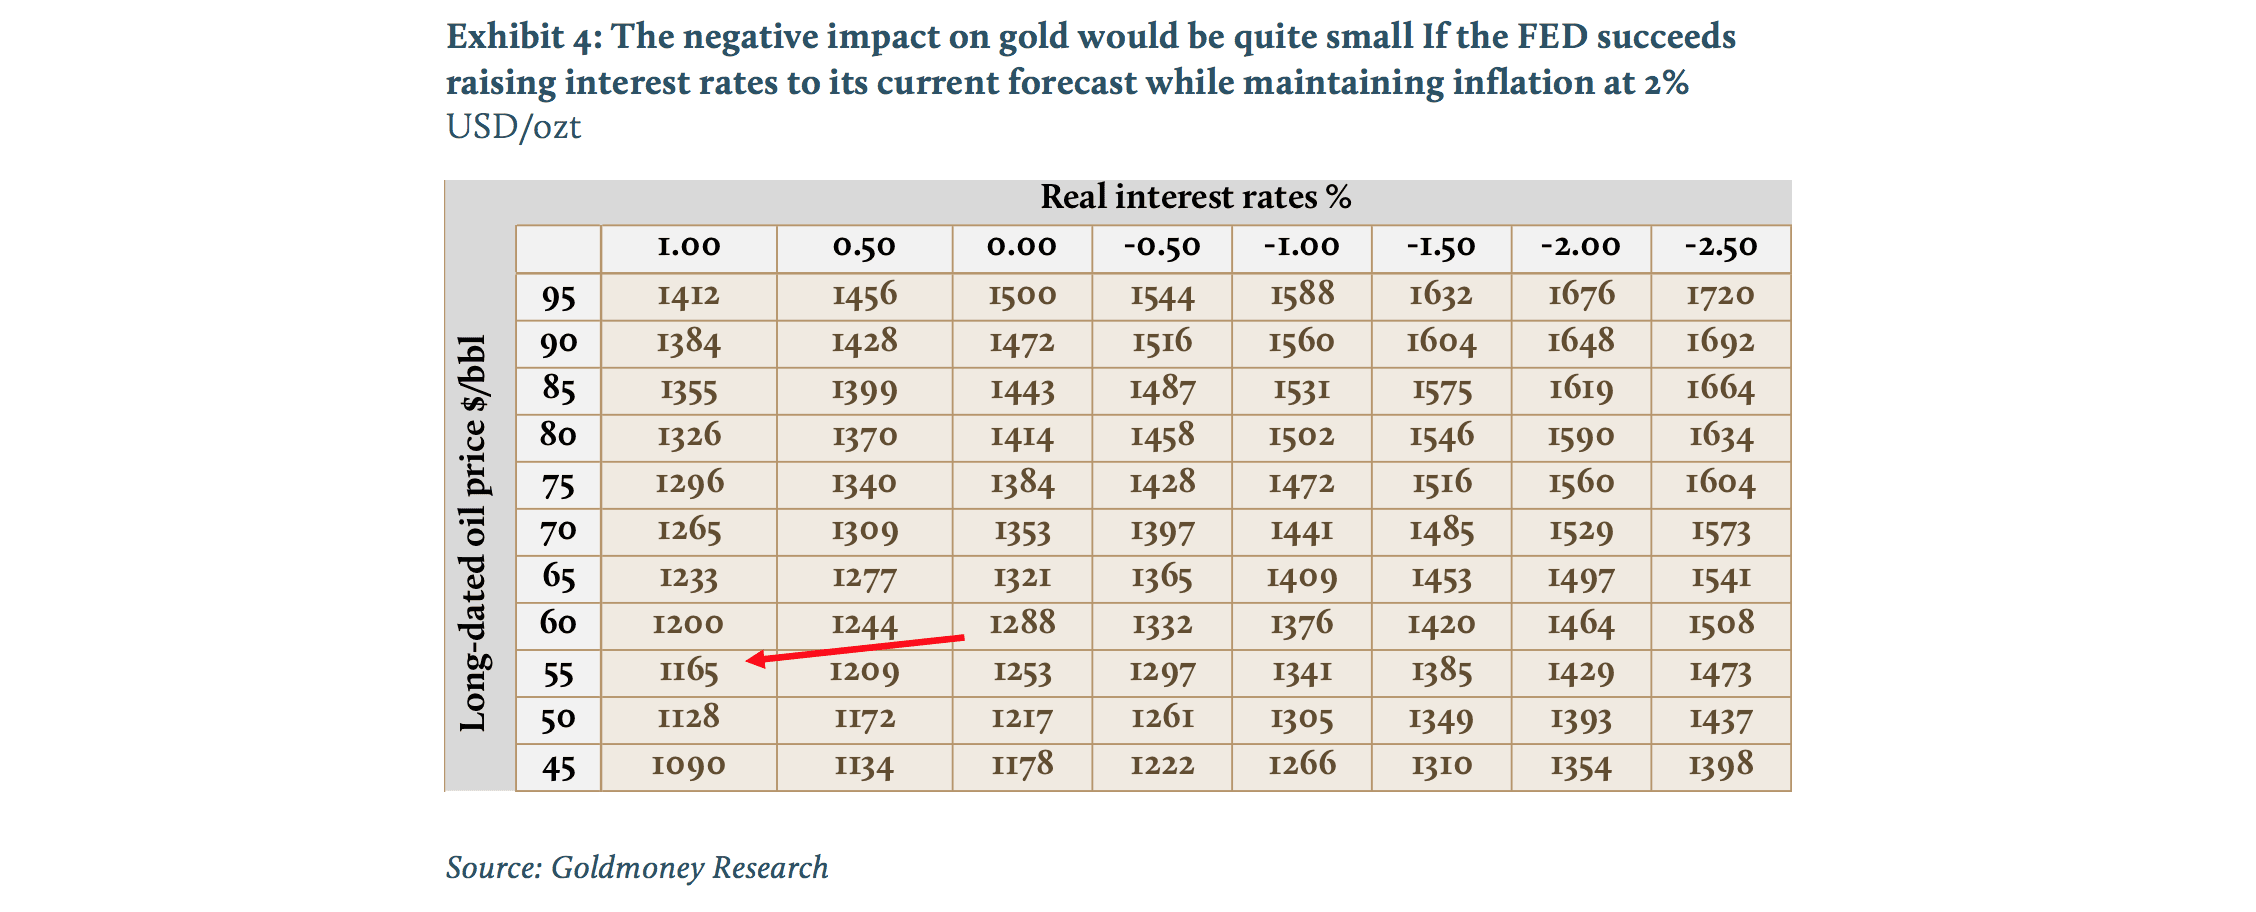
Tatsächlich gibt es viele weitere mögliche Treiber nach oben.
1. Die FED könnte ihr Inflationsziel anheben, wie bereits vom Präsidenten der San Francisco Fed, John Williams, angedeutet. Das bedeutet, dass die Erwartungen für die Realzinsen wieder negativ würden, selbst wenn die FED die Zinsen tatsächlich anhebt;
2. Wir erleben eine Beschleunigung der breit angelegten Inflation, im Gegensatz zu der von der FED ausgelösten Vermögenspreisinflation, die die Realzinsen wieder weit in den negativen Bereich drückt;
3. Die FED verschiebt Zinsanhebungen weiter und senkt die Prognosen für die Endzinsen noch weiter, wie sie es seit Jahren tut;
4. Bei jeder Störung der Konjunktur ist die FED gezwungen, die Zinsen zu senken statt anzuheben. Historisch hat die FED die Zinsen zur Bekämpfung von Rezessionen um mehrere Prozentpunkte gesenkt. Bei 0,5 % würde das stark negative Leitzinsen (NIRP) erfordern;
5. Eine erneute quantitative Lockerung (QE) oder eine neue Form unkonventioneller Geldpolitik wie „Helikoptergeld“ würde die Goldpreise sprunghaft steigen lassen;
6. Ein erneuter Anstieg der langfristigen Energiepreise (die im ersten Quartal 2016 ihren Tiefpunkt erreicht haben und deren erneuten Test wir nicht erwarten), der sich jedoch voraussichtlich erst in einigen Jahren einstellen wird.
Wichtig ist: Damit Gold von hier aus weiter steigt, bedarf es keines malthusianischen Denkens. Keines der oben genannten Szenarien setzt einen erneuten weltweiten Zusammenbruch der Finanzmärkte oder ein noch größeres Ereignis, etwa eine ausgewachsene Währungskrise, voraus. Die US-Notenbank selbst hat die Untergrenze für den Goldpreis gesetzt, indem sie ihre eigene Zinsprognose so weit angepasst hat, dass im restriktivsten Szenario die Realzinsen von hier aus nur noch geringfügig steigen können.
Die vollständige Analyse als PDF finden Sie hier ...
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.