
Es wird allmählich offensichtlich, dass die weltweiten wirtschaftlichen Probleme über die Corona-Lockdowns hinausgehen und dass die Geldinflation des Dollars, der als gemeinsame Grundlage für andere Papierwährungen dient, deren Emittenten vor ähnlichen Problemen stehen, sich weiter beschleunigen wird.
Papierwährungen haben nur deshalb so lange überlebt, weil der Dollar und die US-Wirtschaft zunehmend finanzialisiert wurden. Seit den 1980er-Jahren hat die Wall Street die US-Wirtschaft zulasten der Main Street schrittweise dominiert. Dies geschah durch Geldinflation und schuf die Voraussetzungen für den endgültigen Zusammenbruch des Geldsystems.
Dieser Artikel beschreibt, wie der Zusammenbruch des Dollars voraussichtlich verlaufen wird. Dabei gibt es zwei unterschiedliche Aspekte. Der erste ist der Verkauf durch ausländische Halter, der sich bereits im schwächeren handelsgewichteten Index zeigt. Der zweite ist die Erkenntnis der Amerikaner im Inland, dass die Kaufkraft ihrer Dollars nicht stabil bleiben wird, wie der Verbraucherpreisindex (CPI) nahelegt, sondern weiter sinkt, und dass sie sich besser früher als später von ihnen trennen sollten. Die Preise von Finanzanlagen in einer finanzialisierten Wirtschaft liefern Hinweise darauf, dass dies bereits beginnt.
Einleitung
Offizielle Stellen und Kommentatoren erkennen gleichermaßen allmählich, dass die Covid-19-Krise nicht einfach verschwinden wird und die Normalität nicht zurückkehrt, sobald die Bevölkerung geimpft ist. Die Krankheit wird eingedämmt werden, doch die wirtschaftlichen Verwüstungen sind äußerst gravierend und langanhaltend. Reden von V-förmigen oder W-förmigen Rezessionen werden zunehmend als kaum mehr als Versuche abgetan, das Verbrauchervertrauen zu stärken, oder schlicht als Wunschdenken. Der Schaden für das Gastgewerbe und den Einzelhandel ist äußerst schwerwiegend, und die Insolvenzen erstrecken sich auch auf deren Zulieferer und Lieferketten. Und er beschränkt sich nicht auf diese Branchen.
Die Weltwirtschaft war bereits fragil, und die Politik des „Verlängerns und Vortäuschens“ hat seit der Lehman-Krise vor zwölf Jahren nichts in Ordnung gebracht. In den fortgeschrittenen Volkswirtschaften hat die Geldinflation zu weiteren Anhäufungen unproduktiver Schulden geführt. Und je größer der Schuldenberg, desto größer das Problem: Moderne Volkswirtschaften sind zur Beute einer fatalen Kombination aus verschwenderischen Regierungen und Zombie-Unternehmen geworden, die von Günstlingskapitalisten geführt werden. Eine solche Lage ist zum Scheitern verurteilt, und je länger das Scheitern aufgeschoben wird, desto schlimmer wird es sein.
Im Zentrum des Ganzen steht eine sich beschleunigende Geldausgabe durch die Zentralbanken. Doch die klugen Köpfe in den Geschäftsbanken wissen, dass sie nicht Teil der Lösung sein können, da sie ihre Bilanzen bereits überdehnt haben und nun unter wachsenden uneinbringlichen Forderungen leiden. Wir führen die faulen Kredite auf das Virus zurück, doch schon vor dem Virus rutschte die Weltwirtschaft in eine kreditbedingte Rezession.
Haben wir die Repo-Krise vergessen, die zumindest zeigte, dass das Bankensystem nach elf Jahren der Bankkreditausweitung an die Grenzen seiner Bilanzkapazität gestoßen war? Haben wir den Handelskrieg zwischen den beiden größten Volkswirtschaften der Welt vergessen und wie er den grenzüberschreitenden Handel zum Erliegen brachte und exportierende Länder wie Deutschland in die Rezession trieb? Erst dann kam das Virus und lenkte unsere Aufmerksamkeit von einer sich bereits verschlechternden Lage ab.
Wer sich auf makroökonomische Statistiken verlässt, hält Anlass zur Sorge für übertrieben. Doch wie Lord Canning vor zweihundert Jahren, lange vor der heutigen Abhängigkeit von ihnen, bemerkte, kann man mit Statistiken alles beweisen, außer der Wahrheit. Die Wahrheit von Cannings Aphorismus wird diejenigen überraschen, die glauben, das BIP habe tatsächlich eine Aussagekraft, und Veränderungen des CPI seien eine brauchbare Schätzung der Veränderungen der Kaufkraft staatlich ausgegebener Währungen.
Dies ist der Hintergrund einer Beschleunigung der Geldinflation, die lange vor dem Virus und seinen Lockdowns bestand. Das Virus hat die sich verschlechternden Aussichten lediglich noch weiter getrübt. Während uns die zweite Welle von Covid-19 trifft, dämmert uns erst jetzt das ganze Ausmaß der wirtschaftlichen Folgen. Und die Antwort unserer Regierungen kann nur eine sein: Geld ohne Grenzen auszugeben, um Zombie-Unternehmen vor der Insolvenz zu bewahren und Staatsdefizite zu finanzieren. Unsere Volkswirtschaften stehen am bröckelnden Rand eines Abgrunds, in den sie ohne die Stütze zunehmender staatlicher Eingriffe stürzen würden. Dieser Zwang zeigt uns, dass staatlich ausgegebene Währungen in dem vergeblichen Versuch geopfert werden, uns alle zu retten.
Im Zentrum dieses Opfers steht der US-Dollar. Als die führende Währung der Welt steht er stellvertretend für alle anderen. Scheitert der Dollar, scheitern die anderen. Doch der unersättliche Wunsch der Welt nach mehr Dollars, der für seine Glaubwürdigkeit entscheidend ist, schwindet. Das ist die Folge des amerikanischen Handelsprotektionismus und der Kontraktion der Bankkredite, die die frühere Vorstellung von fortwährendem Wirtschaftswachstum ablösen. All das ist nun Vergangenheit, und multinationale Konzerne beginnen, dies zu erkennen. Ihr Bedarf an weiteren Dollars nimmt angesichts sinkender Aussichten für den Welthandel ab, da Amerika und China weiterhin eine Politik verfolgen, die dem freien Handel schadet.
Die internationale Nachfrage nach Dollars kehrt sich um
In mehreren jüngeren Artikeln habe ich zwischen Veränderungen der Kaufkraft einer Währung unterschieden, die von den Devisenmärkten ausgehen, und solchen, die rein innerstaatliche Ursachen haben. Die Motive und Überlegungen dieser beiden Kategorien sind verschieden; die inländischen Nutzer der Währung werden später in diesem Artikel behandelt. Die ausländischen Nutzer des Dollars setzen sich überwiegend aus Herstellern zusammen, die in ein anderes Land exportieren, darunter auch in die USA, und aus Unternehmen, die stets ein gewisses Maß an Treasury- und Währungsmanagement benötigen. Dazu gehören die Sicherung der Liquidität und die Vorwegnahme von Zahlungen in fremder Währung. Die Treasury-Abteilung eines multinationalen Konzerns wird selbst zum Profitcenter und handelt in den Währungen aller Länder, in denen der Konzern geschäftlich tätig ist. Und wenn der Konzern den Pensionsfonds seiner eigenen Beschäftigten verwaltet, laufen Zahlungen für ausländische Portfolioinvestitionen in der Regel über die Treasury-Abteilung.
Eine nach diesen Grundsätzen geführte Organisation nimmt keine strategischen Positionen ein, anders als ausländische Zentralbanken und Staatsfonds, bei denen die Politik eine Rolle spielen kann. Es wäre jedoch schwer, den Vorwurf zu entkräften, dass Unternehmens-Treasurer neben dem Halten einer ausgeglichenen Position auch dazu neigen, mit ihren Währungspositionen zu spekulieren, um zusätzliche Gewinne zu erzielen. Diese Spekulationen finden normalerweise in den liquideren Währungs- und Derivatemärkten statt. Nirgends ist diese Spekulation größer als beim Dollar-Engagement: Nach den neuesten verfügbaren Zahlen des TIC-Systems des US-Finanzministeriums (für August) besitzen Ausländer schätzungsweise 28,6 Billionen US-Dollar, davon 22 Billionen in langfristigen US-Wertpapieren, ein Anstieg um 3,1 Billionen seit März.[i] Der Rest entfällt auf Bargeld sowie kurzfristige Staatsanleihen und Commercial Bills.
Von diesem Anstieg entfielen 2,4 Billionen auf ausländische Privatanleger, die ihr Engagement in Aktien und Aktienfonds erhöhten; weitere 363 Mrd. wurden von ausländischen öffentlichen Stellen wie der Schweizerischen Nationalbank und Staatsfonds gehalten. Bereinigt um die Wertentwicklung der US-Aktien haben jedoch entweder die in ausländischem Privatbesitz befindlichen Aktien den S&P500-Index deutlich unterboten – sie legten nur um 37 % zu, verglichen mit 50 % für den Index und mehr für den NASDAQ –, oder die Anleger waren Nettoverkäufer.
Ausländische Privatanleger haben zudem ihre Bestände an Staatsanleihen und Agency-Schuldtiteln um 254 Mrd. £ verringert, was angesichts der extrem niedrigen Renditen und der Schwäche des Dollars kaum überrascht. Sie haben jedoch ihre Bestände an Unternehmensanleihen erhöht, vermutlich wegen der Attraktivität höherer Renditen oder ebenso wahrscheinlich durch Investitionen in Kredite mit einem damit verbundenen Beteiligungsanspruch.
Zusätzlich zu den langfristigen Finanzanlagen besaßen Ausländer im August Dollar-Bankeinlagen und kurzfristige Schuldtitel im Wert von 6,6 Billionen, die zusammen mit den oben beschriebenen langfristigen Anlagen 28,6 Billionen ergaben. Diese bemerkenswerte Zahl entspricht etwa 140 % des aktuellen US-BIP und ist mit Abstand die größte jemals verzeichnete zahlenmäßige Verlagerung aus nationalen Währungen in eine fremde Währung.
Das Verhalten dieser ausländischen privaten Anleger wird wahrscheinlich den kurzfristigen Verlauf der Preise von Finanzanlagen ebenso bestimmen wie den künftigen Wechselkurs des Dollars; daher ist es unerlässlich, die Aussichten des Dollars aus ihrer Perspektive zu betrachten.
Künftige Handelsaussichten
Ausländischen Unternehmen wird bald dämmern, dass dem massiven Anstieg der US-Haushaltsdefizite ein im Wesentlichen entsprechender Anstieg des Handelsdefizits gegenüberstehen wird – es sei denn, die Spargewohnheiten der US-Verbraucher ändern sich erheblich. Dies wird jedoch von den Keynesianern, die die Wirtschaftspolitik bestimmen, nicht gefördert, denn nur durch die Aufrechterhaltung der laufenden Ausgaben lässt sich eine Konsumrezession vermeiden. Damit bleibt für ausländische Hersteller ein enormes Potenzial, ihre Verkäufe auf den US-Märkten zu steigern.
Die andere Seite dieses Vorteils ist ein erwarteter Anstieg der Dollarbestände in den Treasury-Abteilungen nicht-amerikanischer multinationaler Konzerne, die bereits übermäßig in Dollar engagiert sind. Und bei Zinsen nahe null sind die Kosten für den Verkauf dieser erwarteten zusätzlichen Dollar auf Termin ungewöhnlich niedrig. Wer internationale Handelschancen in einem Handelsumfeld nach der Pandemie prüft, dem wird zunehmend klar werden, dass die internationalen Märkte mit mehr Dollar überschwemmt werden und dass es klug wäre, diese vorab auf Termin zu verkaufen.
Der Dollar erreicht bereits Dreijahrestiefs, wie Abbildung 1 zeigt. Und wenn es an den Devisenmärkten ein Überangebot an irgendetwas gibt, dann an Dollar.

Staatliche Akteure sehen die Lage anders, und die meisten von ihnen sind dollarfreundlich und halten ihn weiterhin als Kern ihrer Devisenreserven. Die Ausnahmen finden sich in Asien: China drängt darauf, dass sein Yuan im internationalen Handel stärker zur Abwicklung akzeptiert wird. Da es jedoch kaum Alternativen hatte, hat China selbst große Dollarreserven gehalten. Russland, das durch Energieexporte Dollar einnimmt, verfolgt eine Politik, seine Goldreserven zulasten der Dollarbestände aufzustocken. Der Iran ist vom Dollar abgeschnitten. Mit Ausnahme Indiens – das abwartet, auf staatlicher Ebene nicht über genügend Gold verfügt und eine Geschichte stark keynesianisch geprägter Wirtschaftspolitik hat – stehen die Shanghaier Organisation für Zusammenarbeit sowie ihre assoziierten Mitglieder und Beobachter fest an der Seite Chinas, mit einer wachsenden Präferenz für Gold und Yuan als Währungsreserven.
Obwohl der Dollar die Abwicklung des internationalen Handels weiterhin dominiert, wendet sich die asiatische Strömung gegen ihn. Die großen Dollareinnehmer und damit die Geldgeber der US-Staatsverschuldung sitzen in dieser Region. Insbesondere hat China seinen Ansatz geändert: weg vom Export nach Amerika, hin zu einer stärkeren Betonung der Förderung des Konsums der eigenen Verbraucher. Dabei hat es seine Politik der Währungsintervention geändert und lässt den Yuan gegenüber dem Dollar steigen. Zugleich hat es Dollar verkauft, um Vorräte an Roh- und Industriemetallen anzulegen. Damit sendet es ein klares Signal, wo seine Präferenzen liegen und dass es weiterhin Dollar und auf Dollar lautende Anleihen verkaufen wird.
China entwickelt sich zum neuen Schlüsselakteur in einer von Amerika dominierten Welt, indem es den Dollar und auf Dollar lautende Schulden aufgibt, während der Rest der Welt mit Dollar überschwemmt ist. Kommt hinzu, dass sich das Dollarangebot mit wachsendem Handelsbilanzdefizit, dem Zwilling des US-Haushaltsdefizits, voraussichtlich beschleunigt – dann bahnt sich eine Dollarkrise an.
In gewisser Hinsicht befindet sich der Dollar in derselben Lage wie die isländische Krone im Jahr 2008. Zwei Jahre zuvor war Islands Handelsdefizit auf 20 % des BIP gestiegen, und angeführt von Fitch begannen die Ratingagenturen, ihre Bewertungen auf negativ zu senken. Zuvor verfügbare Finanzierung wurde teurer. Als die Lehman-Krise ausbrach, schwand das weltweite Vertrauen in die isländische Wirtschaft, und Banken, die ihre eigenen Bilanzen und ihre Liquidität schützen wollten, versuchten plötzlich, ihr Engagement in Island abzuziehen.
Islands drei große Banken waren massiv überdehnt; ihre Bilanzsummen betrugen etwa das Zehnfache des isländischen BIP. Obwohl ihre Bilanzen auf Krónur lauteten, erfolgte ihre Finanzierung überwiegend in Fremdwährungen, und der Abzug dieser Finanzierung ließ die Banken und die Króna kollabieren. Heute lautet die US-Finanzierung auf Dollar; seit Amerika jedoch darauf angewiesen ist, seine Zahlungsbilanz aufrechtzuerhalten (d. h. Handelsdefizite, die durch Auslandsinvestitionen gedeckt werden), ist es – wie Island vor der Lehman-Krise – bei seiner Finanzierung von ausländischen Investitionen abhängig geworden.
Neben dieser grundlegenden Fragilität des Dollars kann es kaum Zweifel geben, dass die aktuellen wirtschaftlichen Bedingungen die Probleme ausländischer und inländischer Banken in den Dollarmärkten verschärfen und dass eine periodische Krise infolge einer Kontraktion der Bankenkredite überfällig ist. Hätten die Liquiditätsspritzen der Fed in den Repo-Markt im September 2019 die Banken nicht vor einer drohenden Liquiditätskrise bewahrt, wäre eine Bankenkrise inzwischen mit ziemlicher Sicherheit eingetreten. Seitdem hat sich die Lage jedoch erheblich verschlechtert, sodass die Fed ihre Bilanz drastisch ausweiten musste, um zusätzliche Bankreserven zu schaffen.
So wie Fitch bei Islands Krise die Glocke läutete, fragt man sich, ab wann die Ratingagenturen erkennen werden, dass das US-Handelsdefizit derzeit rasch wächst, und den wirtschaftlichen Ausblick der USA herabstufen. Die Zahlen sind eindeutig: Das Haushaltsdefizit für 2020 wurde auf 3,3 Billionen US-Dollar geschätzt – etwa 17 % des BIP. Da zwischen der inflationären Finanzierung eines Haushaltsdefizits und seinem Wiederauftauchen als Handelsdefizit eine zeitliche Verzögerung liegt, ist der sich abzeichnende Trend in der unten gezeigten Grafik der Federal Reserve Bank of St. Louis (FRED) erst ein Anfang.

Bald wird sich zeigen, dass die offiziellen Schätzungen, wonach sich das Finanzierungsdefizit der US-Regierung im laufenden Haushaltsjahr stabilisieren wird, weit danebenliegen. Das Congressional Budget Office schätzte das Defizit des laufenden Haushaltsjahres 2021 vor der zweiten Corona-Welle auf 1,81 Billionen US-Dollar. Das dürfte mit ziemlicher Sicherheit deutlich zu niedrig angesetzt sein. Es muss eingeräumt werden, dass auch andere große Währungen wegen rasch wachsender Haushaltsdefizite vor ähnlichen Problemen stehen, doch beim Dollar liegen die größten Ungleichgewichte.
Zu den aktuellen Schätzungen des ausländischen Dollarbesitzes müssen der Großteil der Handelsdefizite, die sich aus dem Fiskaldefizit des vergangenen Jahres noch auswirken werden, sowie die gesamten Defizite des laufenden Haushaltsjahres hinzugerechnet werden. Die Gefahr besteht darin, dass Unternehmensschatzmeister nicht-amerikanischer multinationaler Konzerne gleichzeitig dieses Übermaß an Dollar erkennen und entsprechend handeln – genau wie die internationalen Banken nach der Lehman-Krise im Fall Islands. (Die Krone stürzte von der offiziellen Bindung bei 131 zum Euro am 7. Oktober 2008 in etwa einem Monat auf 340.)
Für Devisenhändler ist es derzeit unvorstellbar, dass der Dollar einen solchen Kurssturz erleiden könnte. Doch die Dynamik ist vorhanden, dass sie eines Morgens aufwachen und von Selbstgefälligkeit in Panik umschlagen. Ob eine Panik aus heiterem Himmel eintritt oder durch Systemausfälle in Zahlungs- oder Produktionsketten ausgelöst wird, werden wir erst zu gegebener Zeit wissen. Vorerst können wir nur wissen, dass ein Abgrund existiert.
Der Ausblick im Inland
Wie oben erwähnt, unterscheiden sich die Motive der inländischen Verbraucher stark von denen der Akteure an den Devisenmärkten. Nachdem sie Ersparnisse zurückgelegt haben – heute fast vollständig aus vorgeschriebenen Beiträgen zu Pensionssystemen und Versicherungspolicen bestehend –, halten sie ein Gleichgewicht zwischen der für Ausgaben verfügbaren Liquidität und dem Kauf von Gütern. Veränderungen dieses Gleichgewichts in der Gesamtbevölkerung haben einen tiefgreifenden Einfluss auf die Preise.
Seit dem 23. März, als die geldpolitische Expansion der Fed in den Overdrive geschaltet wurde, ist die Summe aus Bargeld, Giro- und Sparkonten bei den Banken, die von Inlandsansässigen gehalten wird, bis Ende September um knapp 20 % auf 17,4 Billionen US-Dollar gestiegen. Diese Guthaben verteilen sich auf Unternehmen und Privatpersonen, Finanz- und Nichtfinanzunternehmen, Inländer und Ausländer. Zwar lässt sich nicht feststellen, welche Beträge bei den inländischen Verbrauchern und auf deren Bankkonten gelandet sind, doch erhöht die Tatsache, dass das erste Konjunkturpaket eine direkte Barzahlung von 1.200 US-Dollar auf das Bankkonto jedes Erwachsenen vorsah, deren Kassenbestände im Verhältnis zu ihren Güterkäufen. Dies ist jedoch nur ein Aspekt des CARES Act mit einem Volumen von 2,2 Billionen US-Dollar, der Privatpersonen und Unternehmen helfen soll, die finanziellen Folgen der Pandemie zu bewältigen.
Zwar werden manche Menschen staatliche Gelder nutzen, um Schulden abzubauen oder ihre Liquiditätsbestände aufzustocken, doch ist dies kein typisches Verhalten. Verschlechtern sich die wirtschaftlichen Bedingungen, woran inzwischen kein Zweifel mehr bestehen kann, wird nicht nur der Großteil des Anreizes zum Konsum wie beabsichtigt ausgegeben werden, sondern die Verbraucher werden ihre Liquiditätsbestände tendenziell auch zugunsten von Gütern verringern. Denn eine Verschlechterung der wirtschaftlichen Lage führt zwangsläufig dazu, dass geringere Kassenbestände gehalten werden. Halten diese Bedingungen an, wird jede weitere Verringerung des Verhältnisses von Dollar-Liquidität zu üblicherweise gekauften Gütern die Kaufkraft des Dollars schlicht so weit untergraben, dass er nicht mehr als Tauschmittel verwendet wird.
Diese Bedingungen dürften anhalten und sich weiterentwickeln, ohne dass eine ausgleichende und nachhaltige Nachfrage nach Dollar aus dem Ausland in Sicht wäre. Noch bevor alle Mittel des CARES Act ausgegeben sind, wird ein weiteres Paket erwartet, das erneut durch Geldschöpfung finanziert werden soll. Es ist durchaus möglich, dass ein weiterer Beitrag zu den Bankguthaben der Verbraucher die Trennung vom Geld zugunsten von Gütern beschleunigen wird. Dies würde die Kaufkraft des Dollars nicht nur schneller untergraben, als es die Geldmengenausweitung als angemessen erscheinen ließe, sondern auch die Rückkopplungsschleifen verstärken, die den inflationären Verfall nahezu unaufhaltsam machen.
In einer modernen Finanzwirtschaft zeigt sich der erste Beleg für die Anpassung an geringere private Kassenbestände in steigenden Preisen für Finanzanlagen, mit Ausnahme festverzinslicher Anleihen. Kryptowährungen, Aktienmärkte, Währungsmetalle, Rohstoffe und Grundstoffe steigen allesamt im Preis – ein Zustand, der nur als Folge einer Geldentwertung eintreten kann. Dies belegt, dass jene, die dazu in der Lage sind, bereits Dollar gegen Finanzanlagen abstoßen. Das wirft die Frage auf, welche Wirkung die nächste Dosis an Geldmengenausweitung auf die Kaufkraft des Dollars haben wird.
Zinssätze
Wenn die Wirtschaftsakteure erkennen, dass die Geldentwertung keine einmalige Episode ist und anhalten wird, berücksichtigt ein Kreditgeber seine Schätzung der künftigen Abnahme der Kaufkraft des Geldes bis zum Zeitpunkt der Rückzahlung. Dies ist die Grundlage der Zeitpräferenz. Ebenso wird ein Kreditnehmer verstehen, dass der in Gütern ausgedrückte Wert eines Kredits bei Fälligkeit etwas niedriger ist, was ihm einen Vorteil verschafft. Dass ein Rückgang der Kaufkraft der Währung Kreditnehmer zulasten der Sparer begünstigt, bedarf keiner weiteren Erklärung.
Die heutigen Bedingungen verleihen dieser grundlegenden Aussage eine gewisse Komplexität. In der Annahme, die Wirtschaftstätigkeit zu stimulieren, greifen die Zentralbanken ein, um die Zinsen zu drücken, wodurch sich die Vermögensübertragung von Kreditgebern zu Kreditnehmern verstärkt. Der Kunstgriff erfordert, dass staatliche Statistiker die Belege für Anstiege des allgemeinen Preisniveaus unterdrücken, damit Kapital zu gedrückten Zinsen zwischen Kreditgebern und Kreditnehmern zirkulieren kann.
Die Zentralbanken verfolgen seit den 1980er Jahren eine Politik der Zinsunterdrückung, als unter Führung der Fed und der Bank of England die Volkswirtschaften der USA und Großbritanniens begannen, sich von einer Produktions- zu einer Finanzgrundlage zu verlagern. Die Finanzialisierung der Wirtschaftstätigkeit hat dazu geführt, dass die Zentralbanken ihre Kontrolle über ihre Volkswirtschaften ausgeweitet haben – eine Macht, die nicht klug genutzt wurde.
Mit dieser Macht kam der Glaube, geldpolitische Planung sei die Lösung für alles. Und da jeder politische Schritt sein Ziel verfehlte, hat die Zinsunterdrückung die Zinsen sogar in den nominal negativen Bereich geführt. Statt die Wirtschaft zu beleben, ist sie zur politischen Sackgasse geworden – zu einer Mauer, über die hinaus kein Entscheidungsträger gelangen kann. Aufgrund der Finanzialisierung, die die Wall Street inzwischen deutlich wichtiger gemacht hat als die Main Street, ist die globale Zinsstruktur wirtschaftlich so verzerrt, dass die Zinssätze, zu denen Sparer an Kreditnehmer verleihen, offenbar keine Rolle mehr spielen. Da die Zinspolitik die Zinsen jedoch nicht weiter drücken kann, beginnen sie schließlich zu steigen. Dies zeigt Abbildung 2 anhand der Rendite der richtungsweisenden zehnjährigen US-Staatsanleihe.
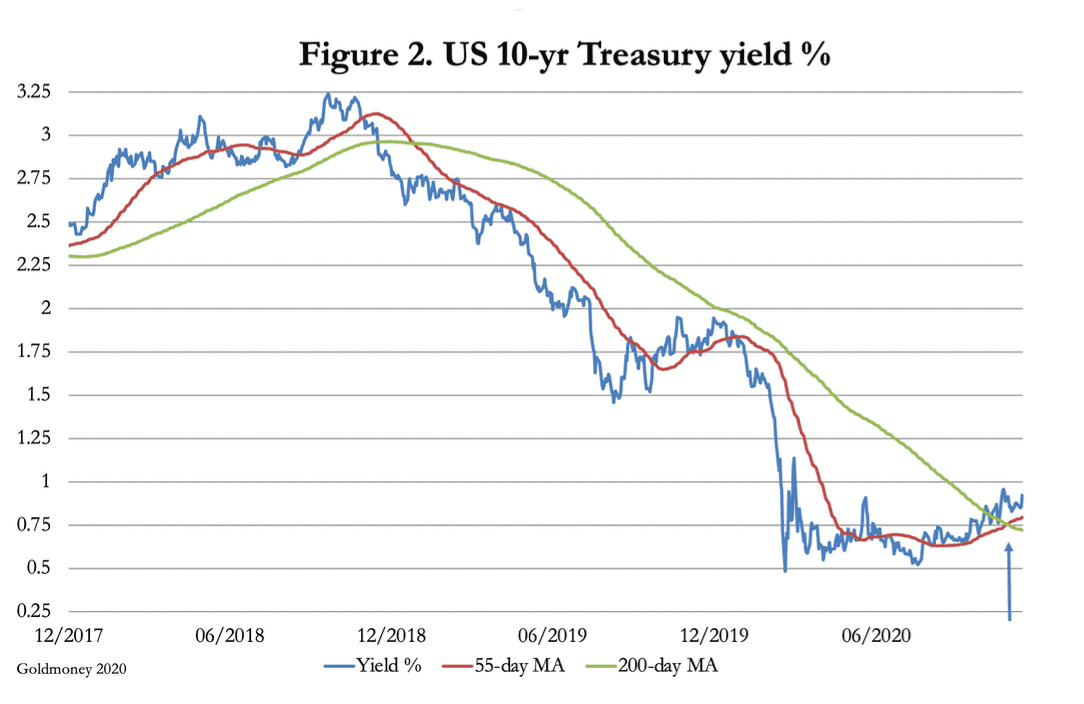
Steigende Renditen der zehnjährigen US-Staatsanleihe als Benchmark sind ein frühes Zeichen dafür, dass die Fed die Kontrolle über die Zinsen am kurzen Ende der Zinskurve verliert. Schon jetzt ist, abgesehen von Pensions- und Versicherungsfonds, die dazu verpflichtet sind, die Fed der einzige nennenswerte Käufer von US-Staatsanleihen zu diesen gedrückten Renditen.
Die Fed begeht den Fehler zu glauben, dass sie die Wirtschaftstätigkeit anregt, indem sie ihren Leitzins auf null und damit die Kreditkosten gesenkt hat. Tatsächlich erstickt sie diese, denn kein vernünftiger Mensch verleiht Geld zu Bedingungen, unter denen er zwangsläufig Verluste erleidet. Sobald sich diese Erkenntnis weiter durchsetzt und sowohl inländische als auch ausländische Dollarhalter ihre Dollar abstoßen, statt sie zu verleihen, werden die Zinsen unabhängig von der Zinspolitik der Fed steigen. Sie müssen auf ein Niveau steigen, bei dem die Wirtschaftsakteure sich für die Entwertung des Dollars entschädigt sehen.
Und hier liegt die Falle: Erhöht man die Zinsen, werden die Staatsfinanzen vollständig untergraben. Auch die wahren Kosten einer Zinspolitik, die Zombie-Unternehmen stützt, werden bei steigenden Zinsen sichtbar. Nicht nur wird die inflationäre Finanzierung für alle Regierungen teurer, nicht nur werden faule Kredite im Bankensystem plötzlich wie ein Ungeheuer aus der Tiefe auftauchen, sondern auch die zunehmend schnelleren Vermögensübertragungen von der produktiven Wirtschaft zum Staat und vom Sparer zum Schuldner werden offenbaren, wie die Geldmengenausweitung alle Bereiche der Wirtschaft ausgehöhlt hat.
Angesichts dieser Aussicht wird die Fed die Zinsen mit großer Wahrscheinlichkeit nicht ausreichend anheben, und der Dollar wird weiter sinken. Vielleicht wird ihr die Entscheidung jedoch abgenommen: Einbrechende Staatsanleihekurse werden signalisieren, dass das Spiel vorbei ist, und der Dollar, Ausdruck des uneingeschränkten Vertrauens in die US-Regierung, wird auf dem Weg in die Bedeutungslosigkeit sein.
[i] Siehe https://ticdata.treasury.gov/Publish/slt2d.txt
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.