
Der Yen-Carry-Trade fliegt auseinander und treibt die globalen Anleiherenditen in die Höhe. Die Anleger lernen nur langsam, dass sichere Häfen ausschließlich in Gold, Silber und lagerfähigen Rohstoffen zu finden sind.
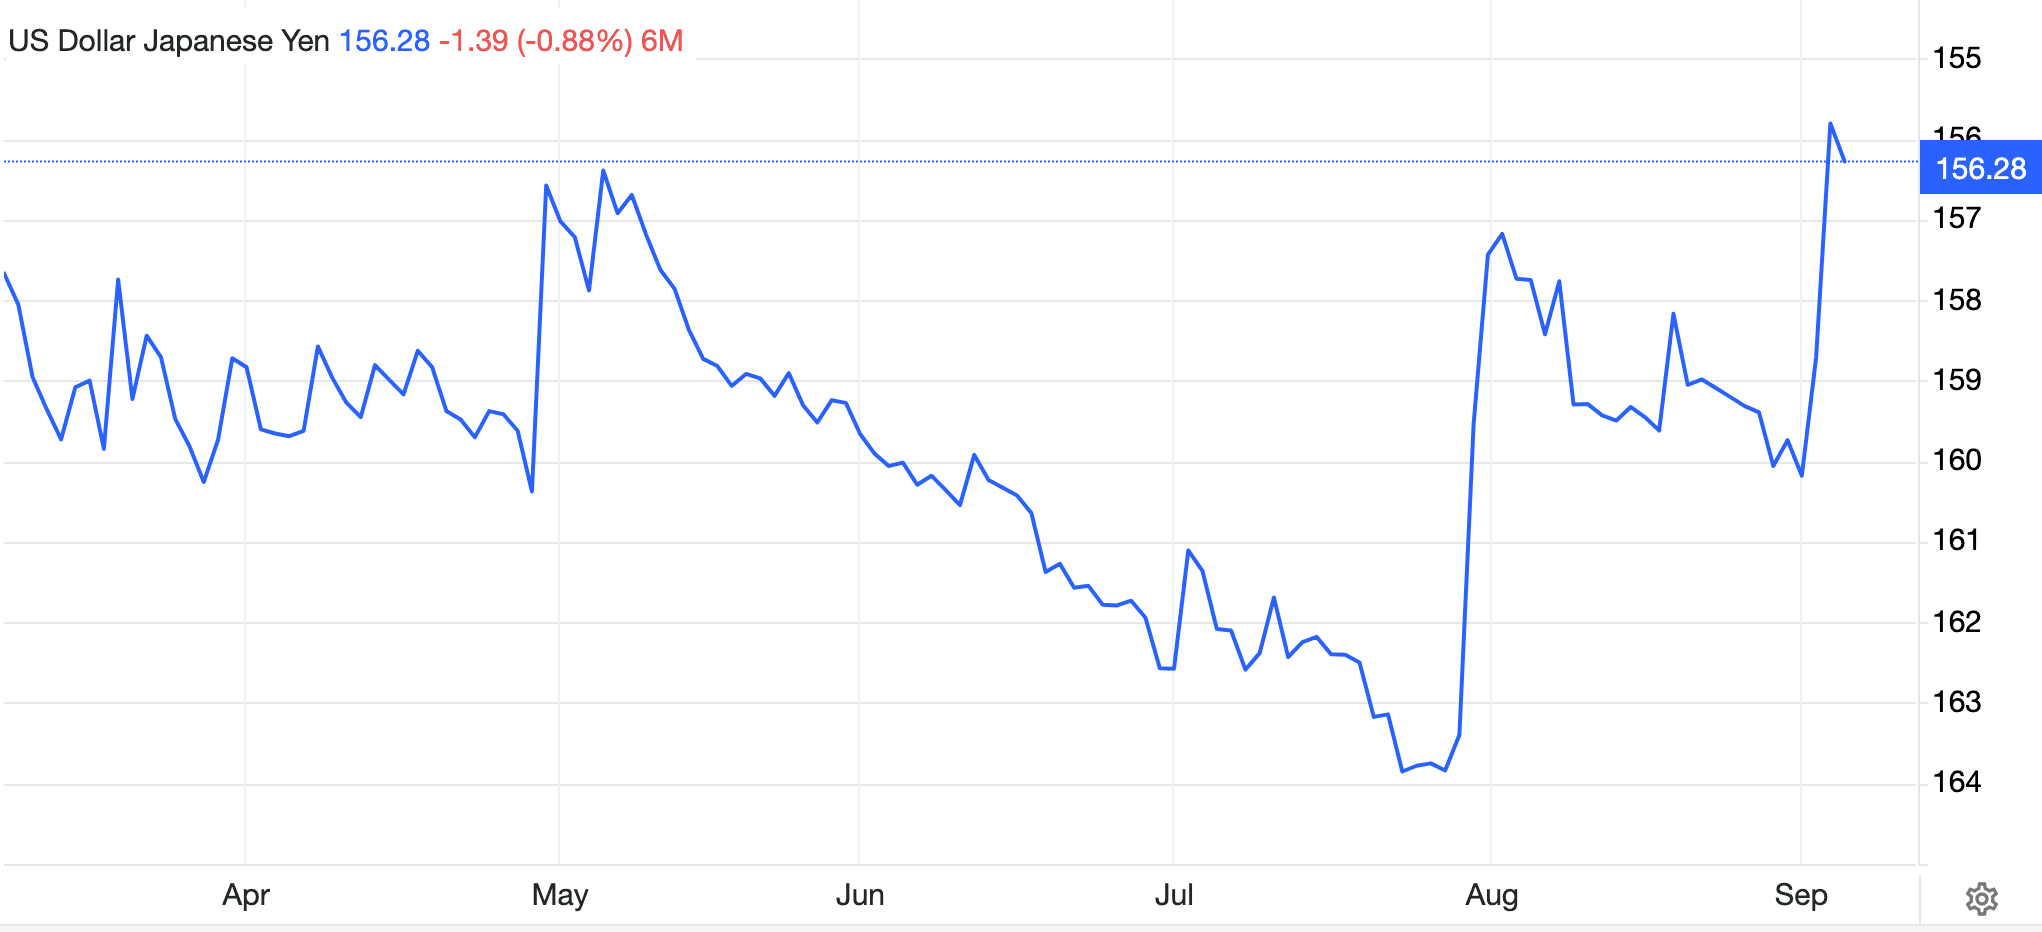
Es begann Ende Juli, als Scott Bessent vom US-Finanzministerium am Yen-Kurs intervenierte und damit dem japanischen Finanzministerium einen Gefallen tat. Wie die Grafik oben zeigt (Skala invertiert), legte der Yen kräftig zu, bewegte sich einen Monat lang kaum und stieg diese Woche plötzlich erneut. Innerhalb eines Monats hat der Yen gegenüber dem Dollar um 5 % zugelegt. Nicht nur Japans Institutionen werden ihre Anlagen in ausländische Anleihen und Aktien überprüfen, sondern auch die Carry-Trader, die US-Schatzwechsel kaufen, könnten zu Zwangsverkäufern werden, um ihre Yen-Short-Positionen zu decken.
Das ist von Bedeutung, denn die Nachfrage nach Schatzwechseln lässt sich nur aufrechterhalten, wenn die Fed ihren Leitzins anhebt, um ein Zinsgefälle an den globalen Märkten zu wahren. Faktisch hat der Wettbewerb um globale Anlagegelder begonnen. Wir greifen jedoch vor, was die Folgen für den Goldpreis betrifft, der unser zentrales Thema ist.
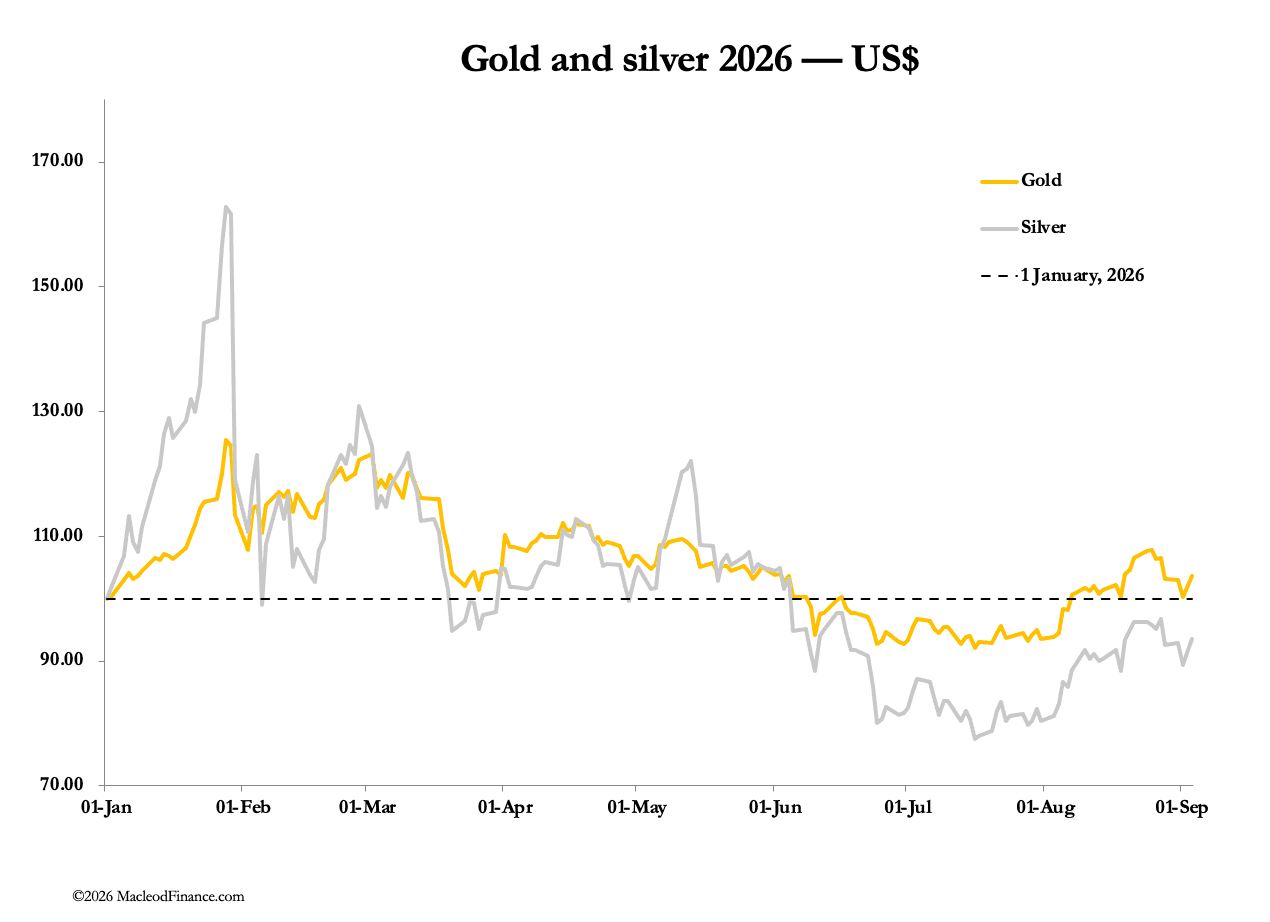
Gold und Silber stabilisierten sich diese Woche nach dem Auslaufen der Septemberkontrakte und lagen im frühen Handel heute Morgen kaum verändert. Die starken Rückgänge im Zusammenhang mit diesem Ereignis spiegelten die Auflösung einiger kleinerer spekulativer Long-Positionen wider, die sich im August aufgebaut hatten. Besonders deutlich war dies beim Silberkontrakt, bei dem das Open Interest an der Comex gegenüber dem Höchststand in der Monatsmitte um 17.532 Kontrakte zurückging:
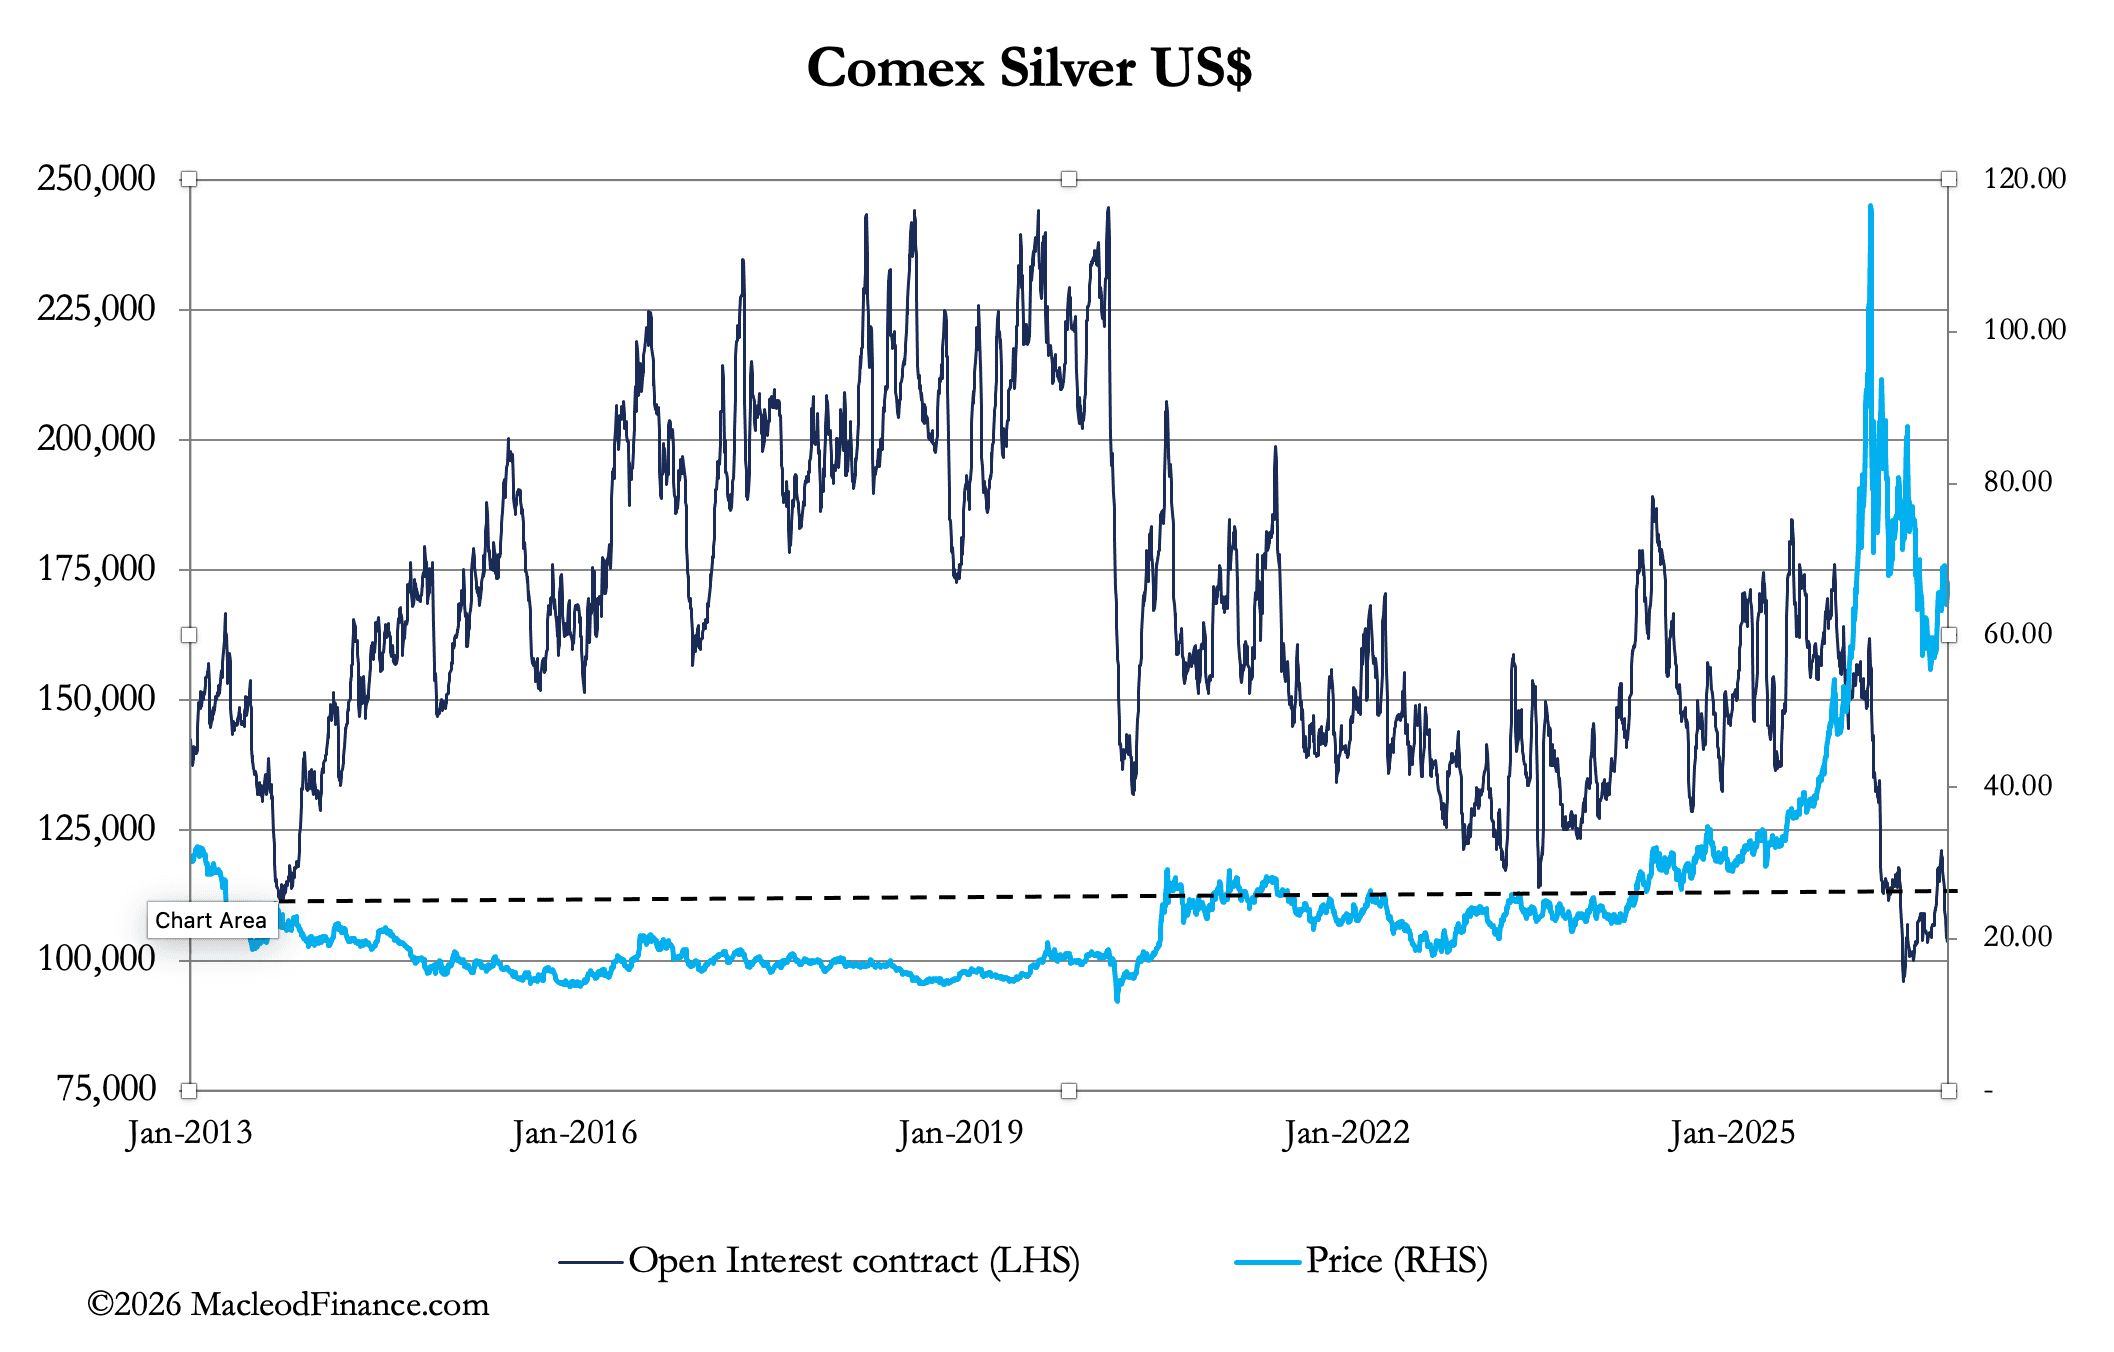
Das Open Interest liegt nun auf dem niedrigsten Stand seit über 20 Jahren, obwohl der Silberpreis gestiegen ist, wie die Grafik zeigt. Dies besagt, dass die Voraussetzungen für einen Short Squeeze zulasten der etablierten Short-Positionen zurückgekehrt sind, denn das Open Interest kann nur noch steigen.
Zugegebenermaßen ging ein Teil des Rückgangs beim Open Interest von Silber auf Lieferungen von insgesamt 5.274 Kontrakten zurück, was gewaltigen 820 Tonnen entspricht und in diesem Jahr bislang insgesamt 8.403 Tonnen ergibt. Die Goldlieferungen waren bemerkenswert ähnlich: 5.227 Kontrakte seit Mitte August, was 16,26 Tonnen entspricht, sodass sich für dieses Jahr insgesamt 559,76 Tonnen ergeben.
Die Comex ist wahrlich die größte Gold- und Silbermine der Welt. Die Nachfrage treibt diese Lieferungen an, doch spiegelt sie sich nicht im Anlegerinteresse wider, das gemessen am Open Interest in beiden Kontrakten außergewöhnlich gering bleibt. Die Anleger zögern noch, ob die zunehmende Aussicht auf steigende Zinsen für Edelmetalle als Geldanlage nachteilig wäre, denn die herkömmliche Meinung besagt, dass dies der Fall sei.
Es gibt Anzeichen dafür, dass sich dies ändert, denn der Ölpreis ist im vergangenen Monat stark gestiegen, was die Analysten zwingt, ihre Inflationsprognosen anzuheben:
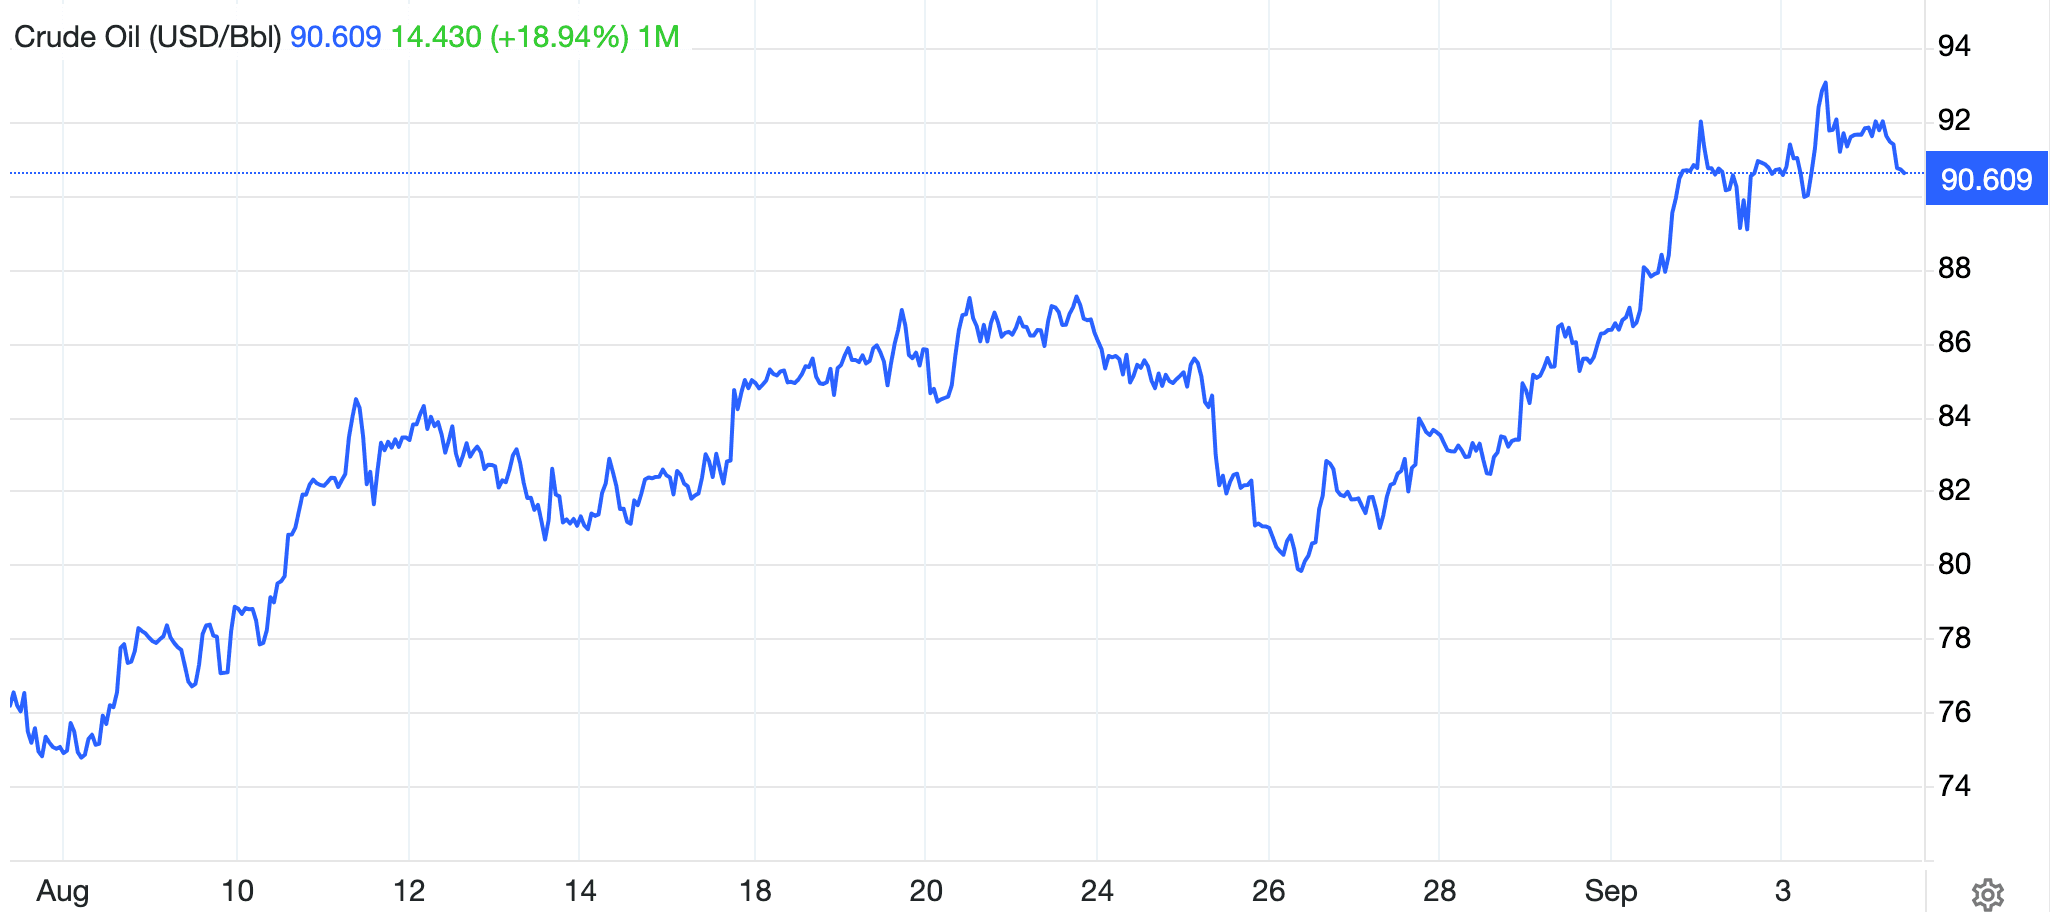
Noch vor wenigen Monaten fielen Gold und Silber, wenn der Ölpreis stieg, daher ist dies eine bemerkenswerte Veränderung. Steigende Ölpreise deuteten auf eine höhere Inflation und damit auf höhere Zinsen hin. Dies galt als Nachteil für Gold, da man mit dem Halten von Dollar mehr verdienen würde. Dieses Argument setzt voraus, dass der Dollar Sicherheit und Gold Risiko darstellt. Dass das Öl nun gleichzeitig mit dem Gold steigt, zeigt uns, dass die Märkte Zweifel hegen und dass Gold Sicherheit und der Dollar Risiko bedeutet.
Dies geschah bereits 1973—74, als die OPEC ihre Richtpreise in zwei Schritten anhob, woraufhin Gold zunächst fiel und sich dann innerhalb von nur drei Monaten verdoppelte, die klassische Neubewertung:
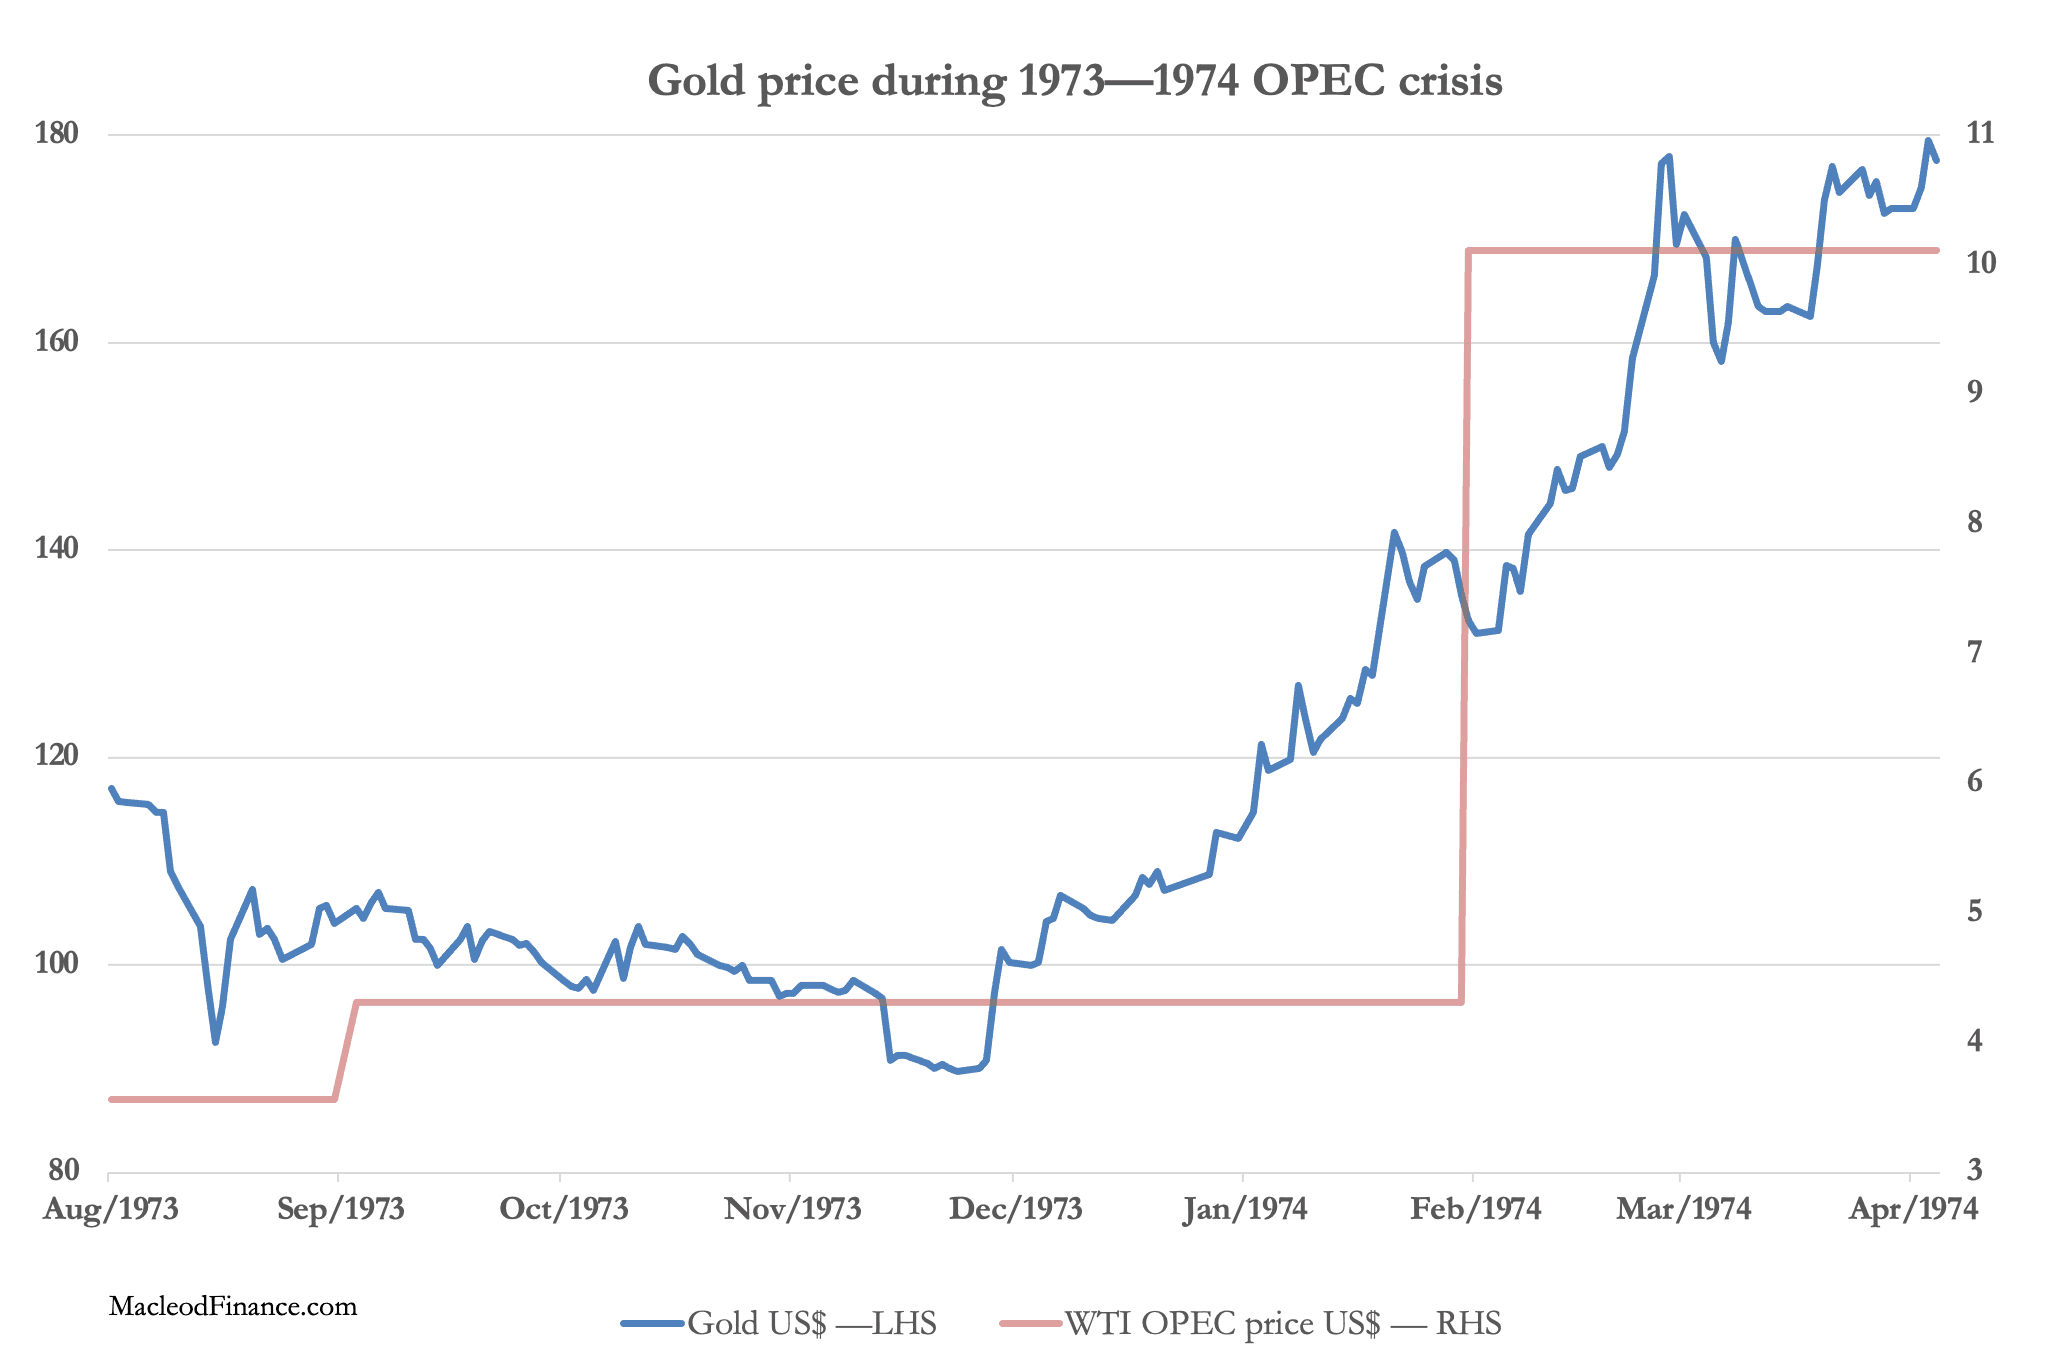
Heute steigt der Ölpreis, weil die strategischen Reserven der USA faktisch erschöpft sind und damit die beabsichtigte Preisdrückung beendet ist. Als bedeutender Ölimporteur aus dem Nahen Osten wird Japan sehr hart getroffen werden, da die Inflation zusammen mit den Zinsen mit Sicherheit stark steigen wird.
Wir scheinen eine ähnliche Erkenntnis zu erleben wie in den Siebzigerjahren. Der Zusammenbruch des Carry-Trades, der sich zugegebenermaßen noch in einem frühen und daher keineswegs gesicherten Stadium befindet, ist ein zusätzlicher Faktor, der die Staatsfinanzen und andere Finanzen destabilisiert und sogar zu einem Wettbewerb der Kreditnehmer um internationale Mittel führt.
Wenn die Erfahrung von 1973—74 uns als Richtschnur dient, dürfte Gold aufgrund der Neubewertung der Risiken deutlich steigen, sobald die Anleger umdenken und die etablierten Short-Verkäufer eilig ihre Positionen absichern.