
Einbrüche bei der Ausweitung der Bankkredite führen stets zu systemischen Problemen. Wir stehen am Rand eines solchen Einbruchs, der angesichts der allgemeinen Konzentration auf das Coronavirus unerwartet kommt.
Wir können nun den 23. März als den Tag bestimmen, an dem die Märkte aufhörten, sich um eine Deflation zu sorgen, und erkannten, dass monetäre Inflation der sichere Ausblick ist. An jenem Tag versprach die Fed unbegrenzte geldpolitische Stimulierung für Verbraucher wie Unternehmen, und der Dollar begann zu fallen.
Die Geschäftsbanken sind überall massiv verschuldet, und ihr Engagement in notleidenden Krediten sowie eine zyklische Bankenkrise werden nun mit Sicherheit viele von ihnen vernichten. In diesem Artikel betrachten wir die global systemrelevanten Banken, die G-SIBs, als Stellvertreter für alle Geschäftsbanken und ermitteln anhand einer marktbasierten Analyse diejenigen mit dem höchsten Risiko.
Einleitung
In diesen bizarren Märkten ist das systemische Risiko der sprichwörtliche Elefant im Raum: für alle sichtbar, aber schlicht ignoriert. Das liegt teilweise daran, dass alle in Regierungen und Zentralbanken sowie ihre Epigonen in der Investmentbranche und den Mainstream-Medien glauben, unsere wirtschaftlichen Probleme seien nur eine Frage von Covid-19. Mit anderen Worten: Wenn die Pandemie vorüber ist, kehrt die Normalität zurück. Doch Covid-19 hat wie das Ablenkungsmanöver eines Zauberers gewirkt: Es hat uns von den Folgen von Trumps Handelskriegen mit China und von den Liquiditätsengpässen abgelenkt, die im vergangenen September in New York zutage traten, als der Repo-Satz auf 10 % stieg.
Die Liquiditätsengpässe und der darauf folgende schwere Einbruch an den Aktienmärkten Anfang dieses Jahres vor Mitte März sind vorerst unter einem Tsunami von Zentralbankgeld begraben worden. Die Liquiditätsprobleme nach der Repo-Krise im letzten September und der Einbruch des S&P 500 um ein Drittel zwischen dem 19. Februar und dem 23. März waren ein klares Signal, dass der mehrjährige Zyklus der Bankkreditausweitung seinen Höhepunkt bereits überschritten hatte. Seit der letzten Kreditkrise im Jahr 2008 hatten die Banken ihr Vertrauen in die Kreditvergabe zurückgewonnen und die Bankkredite ausgeweitet, eine klassische Expansionsphase.
Wenn wir das US-Dollar-Geld M1 vom Geld M2 abziehen, erhalten wir eine grobe Annäherung an das Wachstum der Bankkredite, und das sagt uns zwei Dinge. Es hat sich in der langen Expansionsphase etwas mehr als verdoppelt, und seit Anfang Juni stagnieren die Bankkredite trotz der beispiellosen Zufuhr von Zentralbankgeld in das Bankensystem durch die Fed.
Wir treten in diese kontraktive Kreditphase ein, wobei einige bedeutende Banken gefährlich hoch verschuldet sind. Das ist vor einer Kreditkrise üblich, aber nie in dem Ausmaß, das wir heute erleben. Und wegen Covid-19 wird diese Gefahr allgemein ignoriert.
Warum die Marktkapitalisierung der Banken wichtig ist
Nicht nur sind einige der global systemrelevanten Banken (G-SIBs) in ihren Bilanzen stark gehebelt, sondern die Aktienmärkte bewerten ihr Eigenkapital in den meisten Fällen mit einem Bruchteil ihrer Buchwerte. Dem stehen unverschämt hohe Bewertungen für Aktien von Nichtfinanzunternehmen im schwersten Wirtschaftsabschwung gegenüber, den es je in Friedenszeiten gab. Man dürfte erwarten, dass ein neuer Aufwärtstrend am Aktienmarkt auch den Bankensektor einschließt, doch das ist nicht der Fall.
Tabelle 1 unten veranschaulicht dies, indem sie die Bilanzverschuldung und die Börsenbewertung aller G-SIBs zu einem Vielfachen der Bilanzaktiva im Verhältnis zur Marktkapitalisierung verbindet und die Banken nach diesem Maßstab vom gefährlichsten bis zum am wenigsten gefährlichen ordnet. Die einzigen Banken in der Liste, deren Marktkapitalisierung höher ist als das bilanzielle Eigenkapital, also mit einem Kurs-Buchwert-Verhältnis von mehr als eins, sind nordamerikanische Banken. Das könnte erklären, warum kritische Verschuldungsgrade an den US-Finanzmärkten nicht als systemisches Problem erkannt werden.

Die drei höchsten Verschuldungsgrade weisen Banken der Eurozone auf. Man bedenke, dass es sich hierbei nur um die G-SIBs handelt – es gibt viele große und kleinere Geschäftsbanken, die ebenso hoch verschuldet sind und nicht auf dieser Liste stehen.
Dass das Eigenkapital der französischen Bank Société Générale mit weniger als 20 % des Buchwerts bewertet wird, ist eine Demütigung und sollte bei den französischen Bankenaufsehern die Alarmglocken läuten lassen. Diese beharren jedoch darauf, ausschließlich das Verhältnis der Bilanzaktiva zum bilanziellen Eigenkapital zu betrachten; bei der Société Générale beträgt es immer noch atemberaubende 21,4. Anders als die Aufsicht scheinen die Anleger zu glauben, dass diese Bank höchstwahrscheinlich bankrott ist; ihr Aktienkurs ist kaum mehr als eine Wette in Form einer Kaufoption auf ihr Überleben. Um es deutlich zu sagen: Die Wirkung jedes Euro an neuen uneinbringlichen Forderungen, die diese Bank ausweist, wird für die Aktionäre 118,8-fach vergrößert. Es lohnt sich, einen Moment innezuhalten, um die Folgen auf sich wirken zu lassen und zu verstehen, wie wenig nötig wäre, um die Bank in den Bankrott zu treiben.
Es ist ein Problem, das Banken in der Eurozone besonders betrifft. In den Zwillingstürmen in Frankfurt könnte schon ein bloßes Niesen die Deutsche Bank ins Wanken bringen. In Frankreich tut die Aufsicht die bilanzielle Verschuldung und die Aktienkurse mit einem gallischen Achselzucken ab. Die bilanzielle Verschuldung der Société Générale beträgt das 21,4-Fache, jene der Crédit Agricole das 28,1-Fache – der höchste Wert aller G-SIBs – und jene der BNP das 20,1-Fache. Zudem lehrt die Erfahrung, dass die von den Banken gemeldeten Zahlen durch das Ausnutzen des Regulierungssystems aufgebessert werden. Deshalb fällt das Ergebnis beim Scheitern einer Bank stets schlechter aus, als es die Zahlen vor dem Zusammenbruch für möglich halten ließen.
Große Banken arbeiten nicht in nationalen Silos; sie betreiben Handelsfinanzierung, Devisen- und Derivatehandel, vergeben Kredite in Fremdwährungen und unterhalten sogar erhebliche Filialen und Tochtergesellschaften im Ausland. Die Vorstellung, eine Krise in der Eurozone oder zum Beispiel in China ließe sich auf nationale Grenzen begrenzen, ist Wunschdenken. Mit Ausnahme von Wells Fargo schneiden die US-amerikanischen G-SIBs besser ab als jene anderer Rechtsräume, doch das wird sie nicht vor einer systemischen Krise bewahren, die anderswo ihren Ursprung hat.
Auch wenn wir auf das Ende des Kreditzyklus verweisen können, besteht kein Zweifel, dass Covid-19 eine unmittelbarere Krise ausgelöst hat. Wir sehen nun die ersten gemeldeten Auswirkungen der Lockdowns auf das BIP, und zweifellos werden spätere Korrekturen sie noch verschlechtern. Offiziell ist von einer V-förmigen Erholung die Rede, und tatsächlich wurden die Staatsausgaben mit diesem Ergebnis vor Augen erhöht. Berichten zufolge haben wir, die Allgemeinheit, im Lockdown Geld gespart und werden unsere Ausgaben wie gewohnt wieder aufnehmen, sobald Covid-19 überstanden ist. Notleidende Unternehmen müssten lediglich durchhalten und, wie Präsident Reagan es bekanntlich formulierte, auf das Klopfen an der Tür warten: „Ich komme von der Regierung und bin hier, um zu helfen.“
Doch unter dieser Annahme wird eine Wahrheit verdrängt: In den USA und im Vereinigten Königreich, die beide konsumgetriebene Gesellschaften sind, lebt nach dem Pareto-Prinzip ein Anteil von 80 % der Beschäftigten von Gehaltsscheck zu Gehaltsscheck. Diejenigen, deren Ausgaben gesunken sind und auf deren Erholung man setzt, sind überwiegend Rentner, die kaum etwas an einer konsumgetriebenen Wirtschaft ändern dürften, wenn sie nach dem Ende aller Lockdowns großzügig einkaufen.
Die Regierungen haben Notfallpläne eingeführt. Die US-Regierung verteilt Geld gleichsam per Hubschrauber, und Großbritannien hat ein Kurzarbeitsprogramm sowie Steuerstundungen. Doch sie tun wenig, um die Sorgen der hoch verschuldeten Geschäftsbanker zu mildern, die mit stark steigenden uneinbringlichen Forderungen rechnen müssen. Das Verhältnis der Bilanzaktiva der Banken zu ihrer Marktkapitalisierung deutet stark darauf hin, dass das Bankensystem dem, was bevorsteht, nicht gewachsen ist.
Die Regierungen der USA und des Vereinigten Königreichs haben außerdem Programme zur Unterstützung von Arbeitgebern umgesetzt oder angekündigt und sind zweifellos bereit, ihre Hilfen auszuweiten, insbesondere für Arbeitgeber mit vielen Beschäftigten. Diese Maßnahmen können jedoch nichts daran ändern, dass vielen Unternehmen und Privatpersonen die Insolvenz droht. Die Banken wissen das, und weil ihr Handlungsspielraum zum Schutz vor Kreditausfällen in der Realwirtschaft aus Sorge vor einer Verschlimmerung begrenzt ist, werden ihre Handlungen in der Finanzwirtschaft an Bedeutung gewinnen.
Das Dilemma lautet wie folgt: Vertritt man als Banker die Ansicht, dass finanzielle Vermögenswerte weiter an Wert gewinnen werden, sodass man sich durch ein stärkeres Engagement der Bank mit einer Ausweitung der Finanz- und Anlagegeschäfte aus den Schwierigkeiten heraushandeln könnte? Oder geht man gegen finanzielle Risiken und Verpflichtungen vor, in der Hoffnung, Spielraum in der Bilanz für uneinbringliche Forderungen in der Realwirtschaft zu schaffen?
Vermutlich hoffen die Zentralbanken auf Ersteres, doch unter den ihnen unterstellten Geschäftsbanken scheint die zweite Sichtweise zu überwiegen. Und angesichts der derzeitigen bilanziellen Verschuldung kann man es ihnen kaum verdenken.
Nicht nur haben viele G-SIBs nach Lehman ihre Investmentbanking-Aktivitäten reduziert oder eingestellt; ihre jüngsten Erfahrungen an den Derivatemärkten für Gold und Silber dürften sie zudem dazu bewegen, ihre Bücher in einer Vielzahl weiterer Finanzaktivitäten zu verkleinern. Ob sich dies bereits auf die Aktienmärkte ausgewirkt hat, können wir nicht wissen; der anfängliche Effekt dürfte jedoch die Kurse nach oben treiben, da die Marktliquidität durch die Market Maker nachlässt, bevor trendfolgende Käufer aufhören, steigenden Trends hinterherzulaufen. Angesichts der Stärke der US-Aktienindizes ist genau das zu beobachten.
Die Richtung der Aktienkurse ist von Bedeutung
Als Bürokraten, die an ihren Regeln festhalten, ignorieren die Aufsichtsbehörden die Marktwerte, von denen wir alle wissen, dass sie in der realen Welt zählen. Doch wie sich die Werte am Markt entwickeln, ist ebenfalls entscheidend; und bei festen Aktienmärkten ist es wichtig, Bankaktien zu identifizieren, die sich wie Pleitekandidaten verhalten, denn dort liegt mit Sicherheit das Problem.
Anfang dieses Jahres, etwa Mitte Februar, nahmen die Märkte die deflationären Folgen von Covid-19 ernst. Der handelsgewichtete Dollar-Index schnellte nach oben, da alle in die Sicherheit von Bargeld flüchteten. Die Kurse der Bankaktien fielen stark, als die Folgen einer Deflation des Bankkredits den Anlegern zunehmend bewusst wurden. An der Comex brach das Open Interest bei Gold von Rekordständen ein, und das Gold-Silber-Verhältnis stieg auf über 120. Der S&P500-Index fiel vom 19. Februar (3386) bis zum 23. März (2237) um ein Drittel. Der 23. März war zugleich der Tag, an dem die Federal Reserve ankündigte, sie werde die US-Wirtschaft ohne Zögern mit der gesamten benötigten geldpolitischen Unterstützung versorgen, womit wachsende Deflationsängste in sichere Inflation umschlugen.
Das markierte den Wendepunkt für alle Finanzmärkte: Der handelsgewichtete Dollar-Index erreichte seinen Höhepunkt und begann zu fallen. Der S&P500 startete eine neue Hausse und hat sich in dieser Woche auf neue Höchststände erholt. An der Comex traten Aufschläge auf den Goldpreis im Kassamarkt auf, das Gold-Silber-Verhältnis fiel rasch, und der Kupferpreis zog kräftig an. Auch das Öl drehte nach oben, gab im April allerdings aus technischen Gründen vorübergehend nach, bevor es sich den übrigen Aufwärtstrends anschloss.
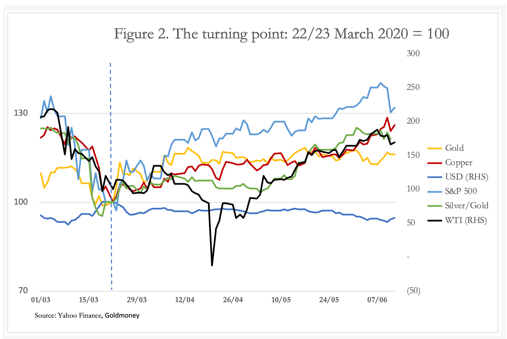
Einige dieser Effekte zeigt Abbildung 2. Der gemeinsame Faktor war die Abwertung des Dollars, die den Wechsel von Deflationsängsten zu Erwartungen einer monetären Inflation widerspiegelte. Der Dollar verlor seinen Status als sicherer Hafen in der Deflation und wurde sogar zugunsten anderer Währungen, insbesondere des Euro, verkauft. Zugleich begann jede Absicherung gegen den Dollar zu steigen, von Aktien über Rohstoffe bis hin zu Bitcoin. In finanzieller Hinsicht war dies der Moment, in dem sich das Blatt wendete, und wären die Banken solide, hätten sich ihre Aktienkurse dem Aufwärtstrend anschließen müssen. Deshalb müssen wir nur auf jene schauen, die sich kaum von ihren Tiefstständen lösen, um die G-SIBs zu identifizieren, die am ehesten in echten Schwierigkeiten stecken.
In der Eurozone fallen zwei Banken besonders auf: Société Générale und Banco Santander. Ihre Kurscharts beginnen am 23. März, dem Tag, an dem die Aktienmärkte abhoben, und sind in Abbildung 3 dargestellt.
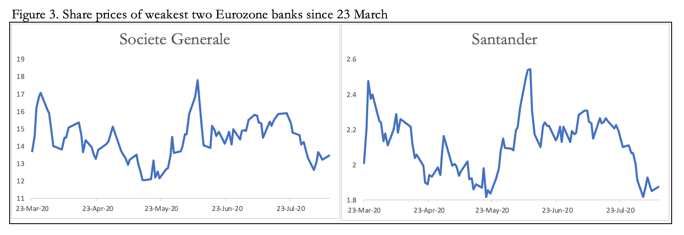
Noch am 17. Februar erreichte die Société Générale 31,93 €, bevor sie am 15. Mai auf 11,77 € einbrach. Und wie der Chart zeigt, gleicht sie einem niedergeschlagenen Boxer, der sich mühsam vom Boden aufzurichten versucht. Angesichts eines Verhältnisses von Bilanzsumme zu Marktkapitalisierung von enormen 118,8 ist die Fähigkeit dieser Bank, auch nur den geringsten Schlag zu überstehen, sehr zweifelhaft.
Die Schwäche der Santander überrascht ein wenig. Mit einem Verhältnis von Bilanzsumme zu Marktkapitalisierung von 48,8 ist sie gefährlich hoch verschuldet, wenn auch nicht so stark wie andere G-SIBs der Eurozone, etwa die Deutsche Bank mit 79,5. Dennoch haben Anleger die Aktie von 3,955 € am 12. Februar auf 1,8232 € am 19. Mai heruntergedrückt. Auch diese Bank wird vom Markt als wahrscheinlich verloren eingestuft.
In dieser Analyse beschränken wir uns auf jene Banken, die sich seit März wie Pleitekandidaten verhalten. Das heißt jedoch nicht zwangsläufig, dass andere Banken sicher sind. Die Deutsche Bank etwa notierte im März unter 5 € und hat sich auf 8,25 € erholt, was theoretisch der Erholung der Aktienmärkte entspricht. Doch am 14. Februar war sie bereits von 10,19 € auf weniger als die Hälfte gefallen. Zudem lagen die Aktien vor der Lehman-Krise bei bis zu 91,625 €. Die Commerzbank, die nicht auf der G-SIB-Liste steht, ist in ähnlicher Lage: Sie erholte sich von einem Tief von 3,05 € am 19. März auf aktuell 4,873 €. Ihr Aktienkurs lag jedoch im März 2007 bei über 300 €, und ihr Verhältnis von Bilanzsumme zu Marktkapitalisierung beträgt 76 und ähnelt damit dem der Deutschen Bank. Diese beiden großen Privatbanken stehen benommen auf den Beinen und könnten beim leichtesten Stoß umfallen.
Zwei britische Banken zeigen eine ähnliche Entwicklung nahe ihren Jahrestiefs. Barclays weist mit 63,8 das höchste Verhältnis von Bilanzsumme zu Marktkapitalisierung auf, gehört aber nicht dazu. Die britischen Banken, die seit dem 23. März am Markt am stärksten leiden, sind Standard Chartered und HSBC, dargestellt in Abbildung 4.
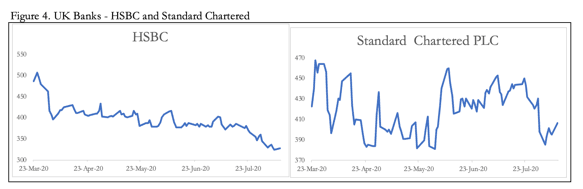
HSBC erreichte im Januar 2018 mit 791,70 p ihren Höchststand und fiel bis zum 9. Februar auf 584,50 p, seitdem setzt sich der Rückgang fort. Mit einem Kurs-Buchwert-Verhältnis von 51 % wird sie vom Markt noch immer besser bewertet als viele andere G-SIBs. Das offensichtliche Problem der HSBC ist die China-Verbindung und die Sanktionen gegen Hongkong. Mit einem Verhältnis von Bilanzsumme zu Eigenkapital von 14,8 liegt HSBC gleichauf mit Standard Chartered (14,3). Da das Kurs-Buchwert-Verhältnis von Standard Chartered jedoch bei 23,9 % und das der HSBC bei 51,1 % liegt, erscheint erstere anfälliger. Die Geopolitik dürfte jedoch dazu führen, dass auch die HSBC bei Weitem nicht sicher ist.
Damit kommen wir zu unserer letzten Kategorie, China. Die Aktienkurse aller vier chinesischen G-SIBs sind eingebrochen, nachdem sie anfangs von der Rally nach dem 23. März profitiert hatten. Bemerkenswert ist auch, dass der Shanghai Composite Index ebenfalls am 23. März nach oben drehte, von 2660 auf 3320 in dieser Woche. Diese großen, staatlich kontrollierten Banken hätten ihre Rally mit dem Markt fortsetzen und nicht nachgeben sollen. Abbildung 5 zeigt, dass sie sich alle auf oder nahe ihren Tiefstständen befinden. Und diese Banken sind als Organe des Staates sicherlich die sichersten in China.
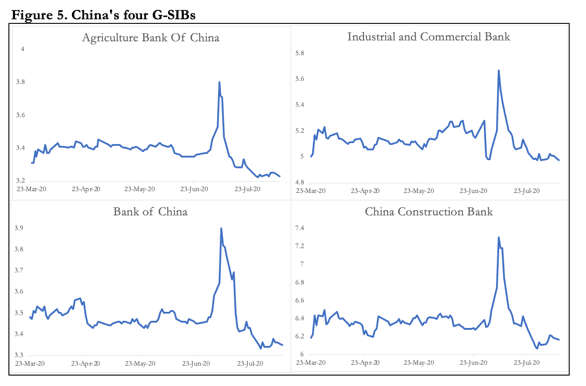
Nach der Lockerung des Lockdowns in China legte der Shanghai Composite Index kräftig zu, wobei Kleinanleger massiv in Aktien drängten. Die Behörden förderten den Eindruck einer Rückkehr zur Normalität: Das staatliche China Securities Journal sprach in einem Leitartikel auf der Titelseite von einem gesunden Bullenmarkt und vom Vermögenseffekt steigender Aktienkurse, gestützt durch eine sich verbessernde Wirtschaft. Bankaktien profitierten zunächst und erreichten allesamt am 7. Juli ihren Höchststand. Der breitere Markt erreichte zwei Tage später seinen Höhepunkt und liegt nur 3,5 % unter dem Hoch. Die Aktienkurse dieser großen Banken sind jedoch allesamt gefallen.
Die chinesischen Aufsichtsbehörden räumen im Schattenbankensektor auf und reformieren den Markt für Vermögensverwaltungsprodukte (Wealth Management Products, WMPs), in denen die Banken Risiken in Höhe von schätzungsweise 3,3 Billionen US-Dollar (Gegenwert) halten. Dies ist für sie nicht nur ein äußerst wichtiges Geschäftsfeld; die Banken haben den Anlegern auch ausdrückliche und stillschweigende Garantien gegeben, die die Inhaber der WMPs von jedem Risiko freistellen. Laut einer Moody’s-Mitteilung vom 7. August entfallen mehr als die Hälfte der WMPs auf stillschweigende Garantien.
Das Problem für die Aufsichtsbehörde besteht darin, dass die Banken anstelle der Anleger das Risiko von Wertänderungen der zugrunde liegenden Vermögenswerte tragen. Verständlicherweise haben sie versucht, dieses zu einem Thema von großer systemischer Bedeutung gewordene Problem zu ändern. Steckte dies hinter der „offiziellen“ Empfehlung an die Anleger, massiv in Aktien zu investieren, zumal die stillschweigenden Garantien gegenüber den WMP-Inhabern vor der Aktienmarktrally die Banken zu untergraben drohten und diese etwas Luft zum Atmen brauchten?
Wir werden die Wahrheit wahrscheinlich nie erfahren, doch haben die Aufsichtsbehörden kürzlich beschlossen, die Frist für die Übertragung des Risikos von den Banken auf die WMP-Inhaber um ein Jahr zu verlängern. Das Signal aus der Kursentwicklung chinesischer Bankaktien in den vergangenen Wochen, insbesondere im Vergleich zur Entwicklung der übrigen chinesischen Aktienmärkte, lautet, dass die Risikowahrnehmung der Bankaktionäre deutlich gestiegen ist.
Hinzu kommt die Geopolitik. Die Kapitalzuflüsse über den Stock Connect zwischen Hongkong und Shanghai sind durch US-Sanktionen faktisch zum Erliegen gekommen. Wie oben erwähnt, werden Banken wie HSBC voraussichtlich als Nächste von der US-Regierung ins Visier genommen, wodurch über ihre Bankbeziehungen zusätzliches systemisches Risiko in das chinesische Bankensystem getragen würde.
Die letzte Bank, deren Aktienkurs nahe seinen Tiefstständen liegt, ist Wells Fargo, dargestellt in Abbildung 6.
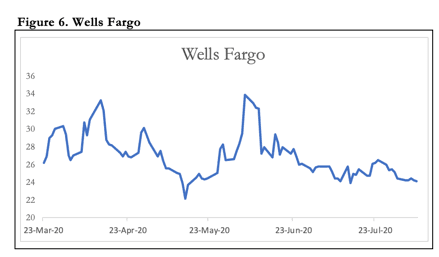
Im Januar notierte die Aktie von Wells Fargo bei 54 US-Dollar und halbierte sich bis zum 23. März, als sich in der Finanzwelt alles veränderte. Der Vergleich ist vielleicht unglücklich, doch die weitere Entwicklung von WFC erinnert an die der in Abbildung 3 gezeigten Société Générale, die, wie oben erwähnt, einem angeschlagenen Boxer gleicht, der sich mühsam vom Boden hochkämpft. Unter den nordamerikanischen G-SIBs fällt sie durch den größten Abschlag auf den Buchwert auf, woraus sich ein Verschuldungsgrad von Gesamtvermögen zu Marktkapitalisierung von 18,6 ergibt. Das Verhältnis der Bilanzsumme zum Eigenkapital beträgt lediglich 10,4 und ist damit mit dem von JPM Chase mit 10,3 vergleichbar. Zweifellos sehen die US-Bankenaufsichtsbehörden hier kein Problem, doch die Märkte erzählen uns eine andere Geschichte.
Abschließend lässt sich sagen, dass wir mit unserem marktbasierten Ansatz einige der wahrscheinlichen Schwachstellen im globalen Bankensystem identifiziert haben; weitere dürften bei Banken bestehen, die nicht auf der G-SIB-Liste stehen, wofür die oben erwähnte Commerzbank ein Beispiel ist. Die vielleicht überraschende Erkenntnis ist die systemische Bedrohung durch Chinas Großbanken in Verbindung mit zwei britischen G-SIBs, die in Hongkong und im Fernen Osten tätig sind. Sieht der „Deep State“ der USA das chinesische Finanzsystem als lohnendes Ziel für weitere Angriffe, könnte er für den Zusammenbruch des globalen Bankensystems verantwortlich sein.
Bedingungslose Rettungsaktionen durch den Staat wären das optimistischste Ergebnis in einer G-20-Welt, die Vorschriften zur Zulassung von Bail-ins verabschiedet hat. Jede Rechtsordnung, die den Weg des Bail-ins beschreitet, wird die Lage wahrscheinlich verschlimmern, indem sie den Ausfall auf die Schultern der Anleihegläubiger und großer Einleger verlagert und damit ungeordnete Abhebungen bei anderen als gefährdet geltenden Banken auslöst. Wir müssen davon ausgehen, dass jeder dieser Dominosteine, sobald er fällt, von den zuständigen Behörden ohne Zögern gerettet wird.
Die Folgen eines globalen Bankenzusammenbruchs
Wenn eine G-SIB scheitert, erscheint es logisch, dass auch andere, kleinere Banken scheitern werden. Jeder Staat, in dem eine G-SIB ausfällt, muss daher von Anfang an bereit sein, sein gesamtes Bankensystem abzusichern. Höchstwahrscheinlich wird sich daraus ein größeres Problem entwickeln, mit der Folge, dass das globale Bankensystem in die Hände der großen Regierungen fallen wird.
Zunächst lassen sich die inflationären Auswirkungen nur erahnen. Wie sich die Krise auf die Wirtschaftsaussichten auswirkt und Finanzwerte untergräbt, wird in diese Einschätzungen einfließen. Sobald die Banken jedoch im Besitz und unter der Kontrolle des Staates stehen, wird das Hemmnis, das der Bankkreditzyklus für inflationäre Impulse darstellt, durch die Weisungen der Zentralbanker und Finanzminister ersetzt. Die globale Geldmengeninflation, mit der ein aufziehender Konjunktureinbruch abgewendet werden soll, wird ungehindert und beispiellos sein.
Die Auswirkung einer Bankenkrise auf die übrigen Finanzwerte ist eine Analyse, die noch aussteht. Wir haben gesehen, wie der 23. März zum Wendepunkt für die Märkte wurde, die sich schlagartig drehten und ihre Erwartungen von Kreditdeflation auf unbegrenzte Inflation der Papierwährungen umstellten. Es ist zugleich der Moment, in dem die Uhr für eine umfassende und endgültige Markt- und Währungskrise zu ticken begann. Eine Folge war der Beginn einer Dollarschwäche, die voraussichtlich anhalten wird. Die Abflüsse ausländischer Mittel aus dem Dollar und aus Dollar-Vermögenswerten dürften sich fortsetzen oder sogar beschleunigen. Da Ausländer zunehmend Nettoverkäufer von US-Finanzwerten sind, wird nicht nur der Wechselkurs des Dollars weiter leiden, sondern es wird für die Fed auch durch den ausländischen Rückzug immer schwieriger, die Blase bei den Finanzwerten aufrechtzuerhalten.
Dass die Fed die US-Regierung am Ende über Zwischenstellen finanzieren wird, die der Regierung selbst unterstehen, wird das Feigenblatt der nicht inflationären Finanzierung durch QE hinwegfegen. Die Geldmengeninflation wird als das erkennbar werden, was sie ist, und eine Neubewertung der Renditen von US-Staatsanleihen durch den Markt erzwingen. Kurz gesagt: Bei einem schwächeren Dollar, gleich wie man ihn misst, riskiert die Fed, die Kontrolle über die Staatsanleihemärkte und damit auch über die Preise anderer Finanzwerte zu verlieren.
Der Erfolg der Fed bei der schrittweisen Senkung der Finanzierungskosten des US-Finanzministeriums beruhte auf ihrer unangefochtenen Vormachtstellung über die Märkte: Was die Fed sagt, gilt. Nach der nun unmittelbar bevorstehenden Bankenkrise dürfte dieses Vertrauen schwer beschädigt werden, und das Handeln der Fed wird von immer mehr Marktskeptikern infrage gestellt werden. Es droht eine Wiederholung der Probleme, mit denen die Bank of England in den frühen 1970er-Jahren konfrontiert war, als nahezu keine ihrer Maßnahmen die Märkte überzeugen konnte. Zwischen 1972 und 1975 fiel der FT30-Index um 73 %, im November 1973 folgte eine Bankenkrise, die Preisinflation schoss in die Höhe, und 1976 wurde der IWF gerufen, um Großbritannien zu retten.
Wir können nur folgern, dass eine systemische Krise, die zu weitverbreiteten Bankenausfällen und deren Überführung in öffentliches Eigentum führt, von der breiten Öffentlichkeit wie auch von den Anlegern als Scheitern der neokeynesianischen Geldpolitik der Zentralbanken gesehen werden wird. Eine Bankenkrise, die schwerer wäre als die Lehman-Krise von 2008–2009, wäre ein Sprungbrett für eine umfassendere Krise der Werte von Finanzanlagen und würde zu einem immer schnelleren Verlust der Kaufkraft des Dollars führen, dessen Schicksal heute eng an das Vertrauen geknüpft ist, dass das US-Haushaltsdefizit weiterhin finanziert werden wird. Und vom Schicksal des Dollars hängt die Zukunft aller anderen daran gekoppelten Papierwährungen ab.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.