
Während die Papiermärkte Gold und Silber weiterhin niederhalten, hält die physische Nachfrage aus China und von anderen „Eingeweihten“ an und absorbiert physische Liquidität.
In den vergangenen Wochen ist das Open Interest bei Comex-Gold- und -Silberkontrakten nur mühsam gestiegen, liegt aber weiterhin nahe am tief überverkauften Bereich. Dies zeigt, dass Spekulanten lediglich vorsichtig einsteigen. In ihrer Sprache: Sie sind noch nicht vollständig davon überzeugt, dass der Debasement Trade (die Flucht vor der Geldentwertung) läuft, und halten Gold und Silber daher für anfällig gegenüber steigenden Anleiherenditen. Dies eröffnet Market Makern und den Handelsabteilungen der Bullion-Banken die Gelegenheit, Short-Positionen einzudecken und zu versuchen, neutrale bis Long-Positionen aufzubauen. Das Open Interest zeigt uns jedoch, dass diese Bereinigung Grenzen hat:
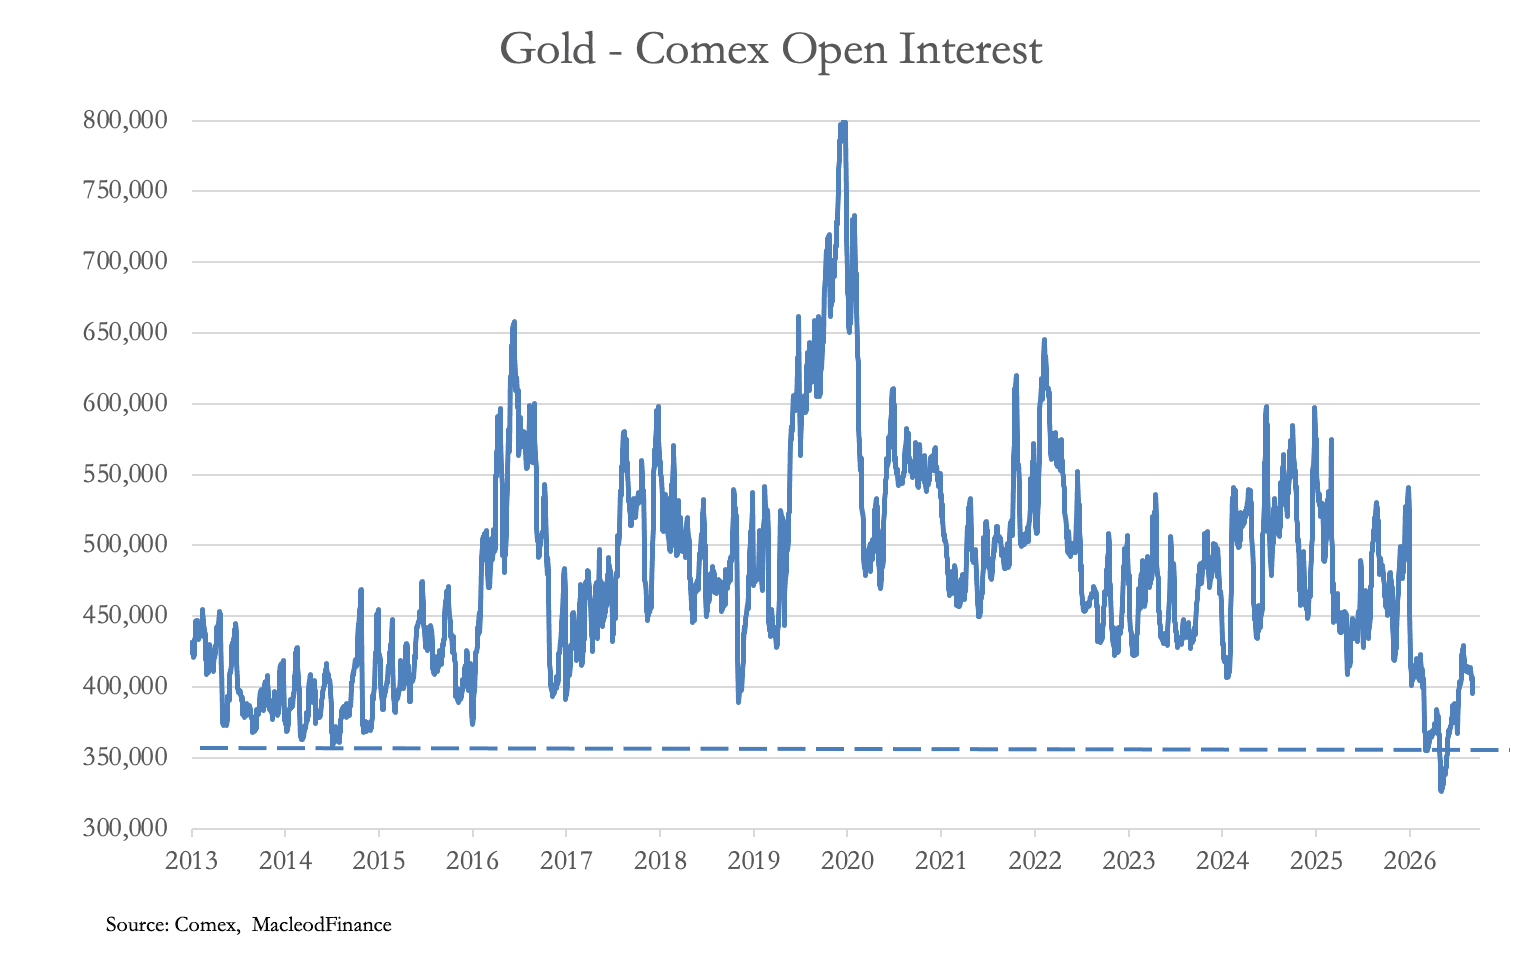
Als Maßstab für einen überverkauften Markt tut sich das Open Interest weiterhin schwer, über die Extremwerte vom Ende des Bärenmarktes von 2011 bis 2015 hinauszukommen. Dass Market Maker sich intensiv bemühen, ihre Short-Positionen zu schließen und Long-Positionen aufzubauen, zeigt, dass sie von hier aus steigende Preise erwarten und sich entsprechend positionieren müssen.
Zur Bestätigung der positiven These stiegen die Lieferungen beim Auslaufen des Oktober-Kontrakts stark an: 11.465 Goldkontrakte, entsprechend 35,66 Tonnen, und 2.125 Silberkontrakte, entsprechend 330,47 Tonnen. Bislang wurden im Jahr 2026 600,6 Tonnen Gold und 9.000,65 Tonnen Silber zur Lieferung gestellt. Darüber hinaus verzeichnen die chinesischen Zolldaten bis Ende August 1.141 Tonnen importiertes Gold, und weitere 80 Tonnen Währungsgold wurden den offiziellen Reserven der PBOC hinzugefügt.
Zusammenfassend lässt sich sagen: Während die westliche Privatnachfrage praktisch nicht existiert, nutzen China und andere asiatische Staaten die Gelegenheit, in großen Mengen aus dem Dollar in Gold zu wechseln. Wer hat recht: das große Geld, angefangen bei den Zentralbanken, oder die kleinen Leute, die erwiesenermaßen am Hoch kaufen und am Tief verkaufen?
Wir lassen diese Frage offen und wenden uns den Anleihen zu. Alle Anleihemärkte befinden sich in der Krise, und die Renditen steigen auf Niveaus, die den Bankrott des dollarbasierten Fiat-Währungssystems offenlegen. Die Rendite der zehnjährigen US-Staatsanleihe ist seit Februar um 1,25 % gestiegen und hat damit ein Niveau erreicht, das zuletzt vor 25 Jahren zu sehen war:
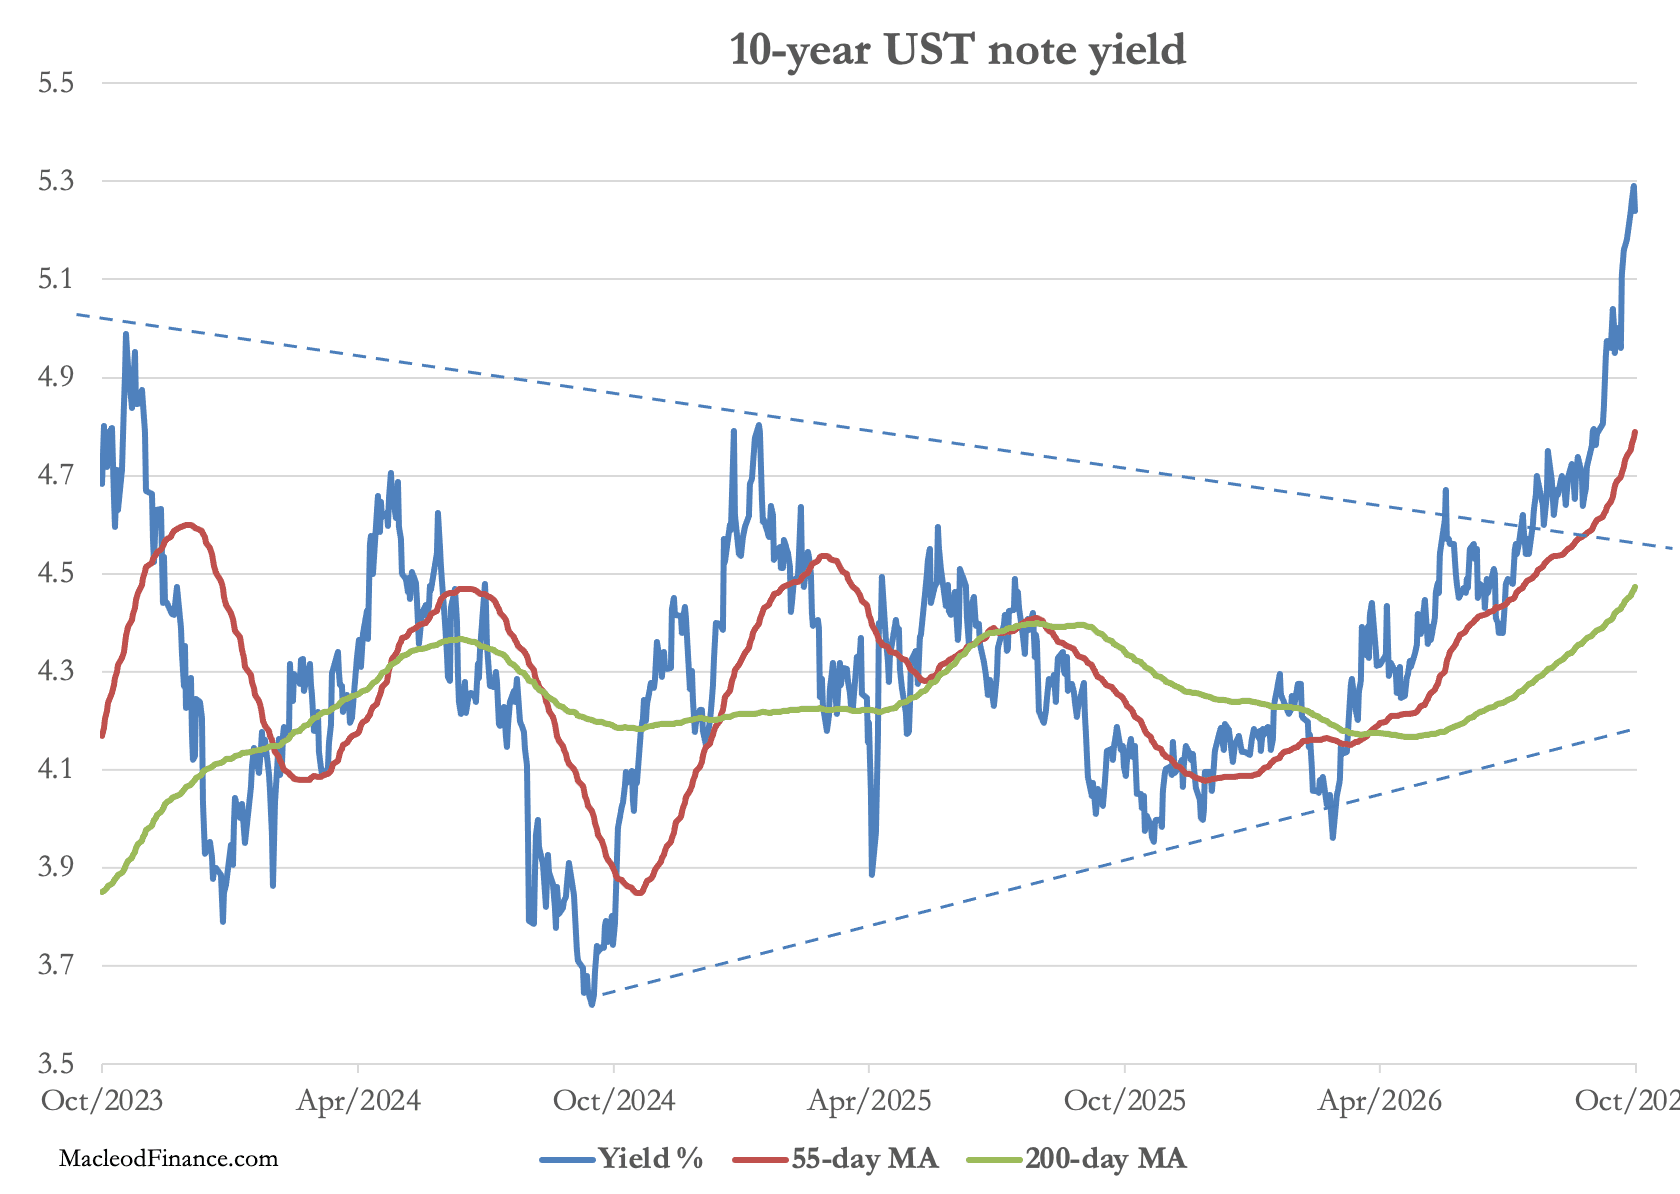
Im Jahr 2001 lag die US-Schuldenquote bei 54 % des BIP; heute liegt sie bei etwa 120 %, wodurch die Zinslast rasch steigt. Da die Folgen des US-israelischen Krieges gegen den Iran die Weltwirtschaft mit höheren Energie- und Lebensmittelpreisen voraussichtlich in eine Rezession treiben werden, dürfte die Kaufkraft des Dollars ebenso wie die anderer G7-Währungen in zunehmendem Tempo abnehmen. Deshalb verkaufen China und andere asiatische Länder Dollar und kaufen Gold.
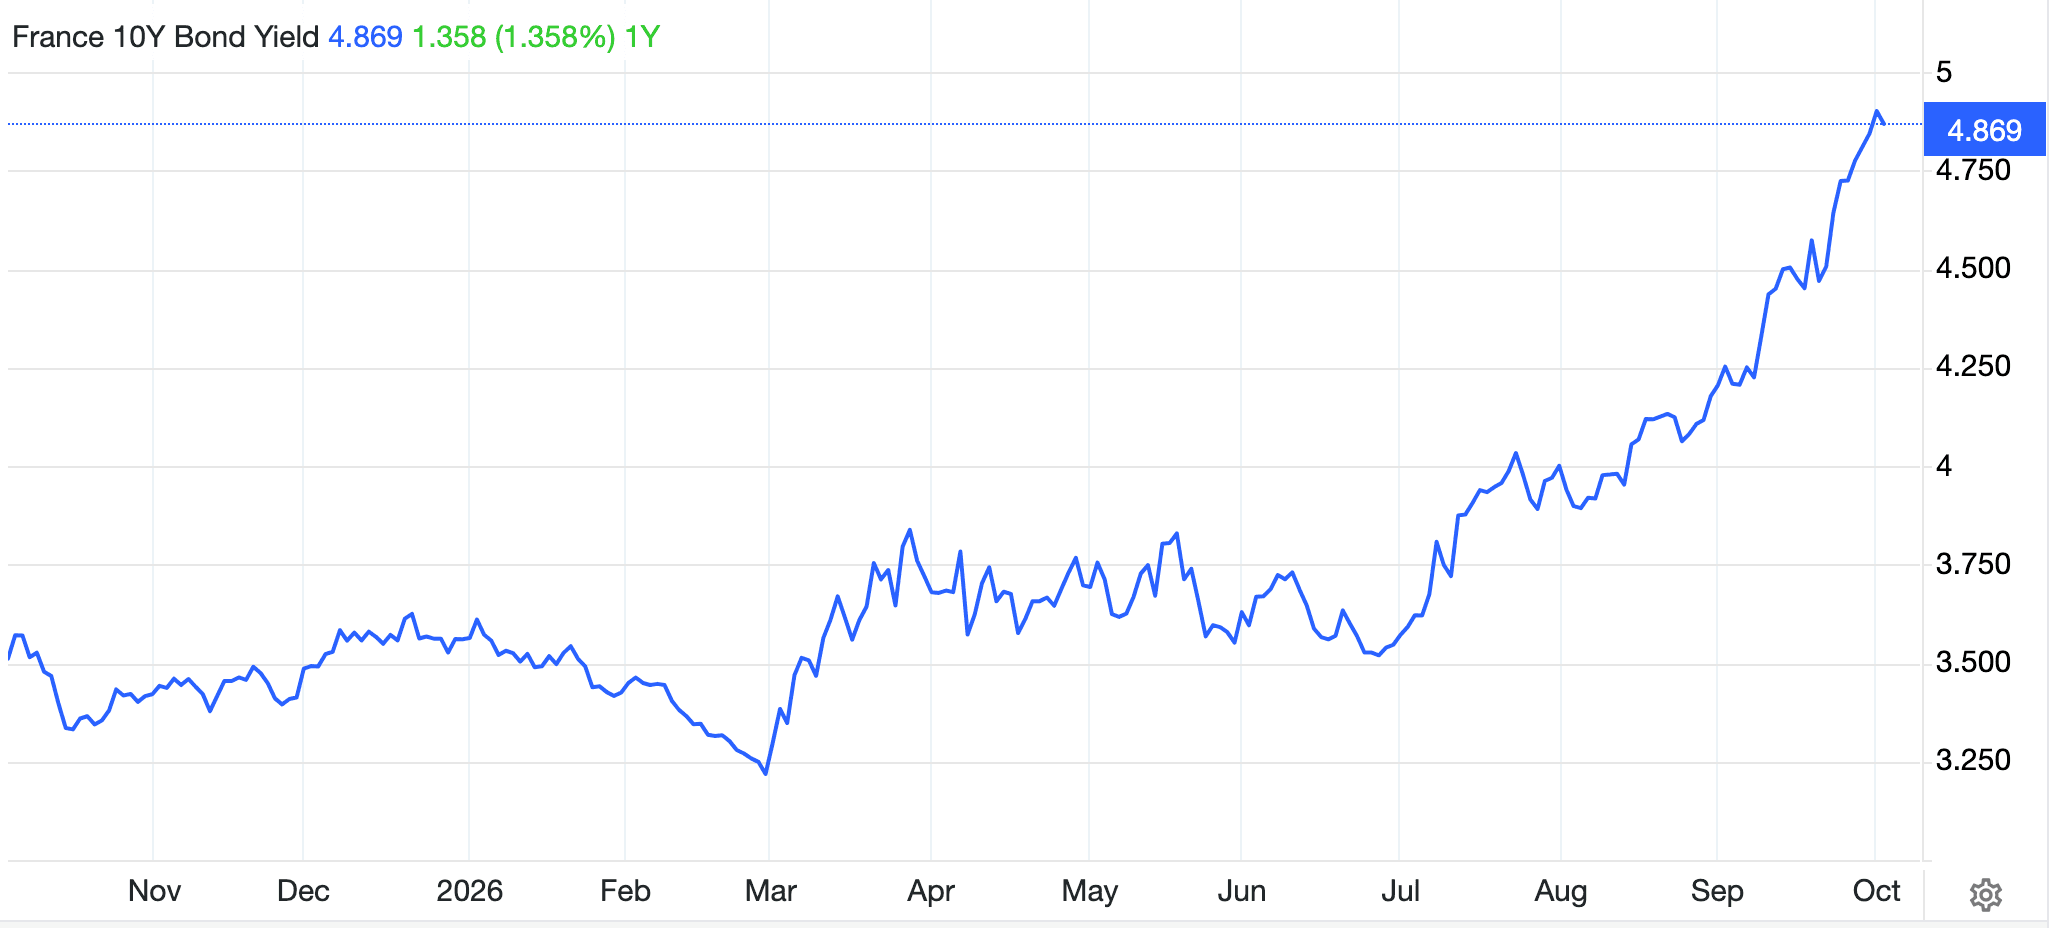
Ein weiterer Gegenwind für Gold: Der handelsgewichtete Dollar-Index hat sich erholt, vor allem wegen der Schwäche des Euro, die auf Sorgen über Frankreichs Schulden zurückgeht; die Renditen französischer Anleihen sind zuletzt stark gestiegen:
Unterdessen scheint es eine Kampagne zu geben, die uns erzählt, die Straße von Hormus sei offen und die Rohöllieferungen seien wieder normal. Goldman Sachs behauptet sogar, die Lieferungen lägen bei 98 % des Niveaus vor dem Konflikt. Das deckt sich nicht mit den Daten zu den Schiffen, die die Meerenge passieren:
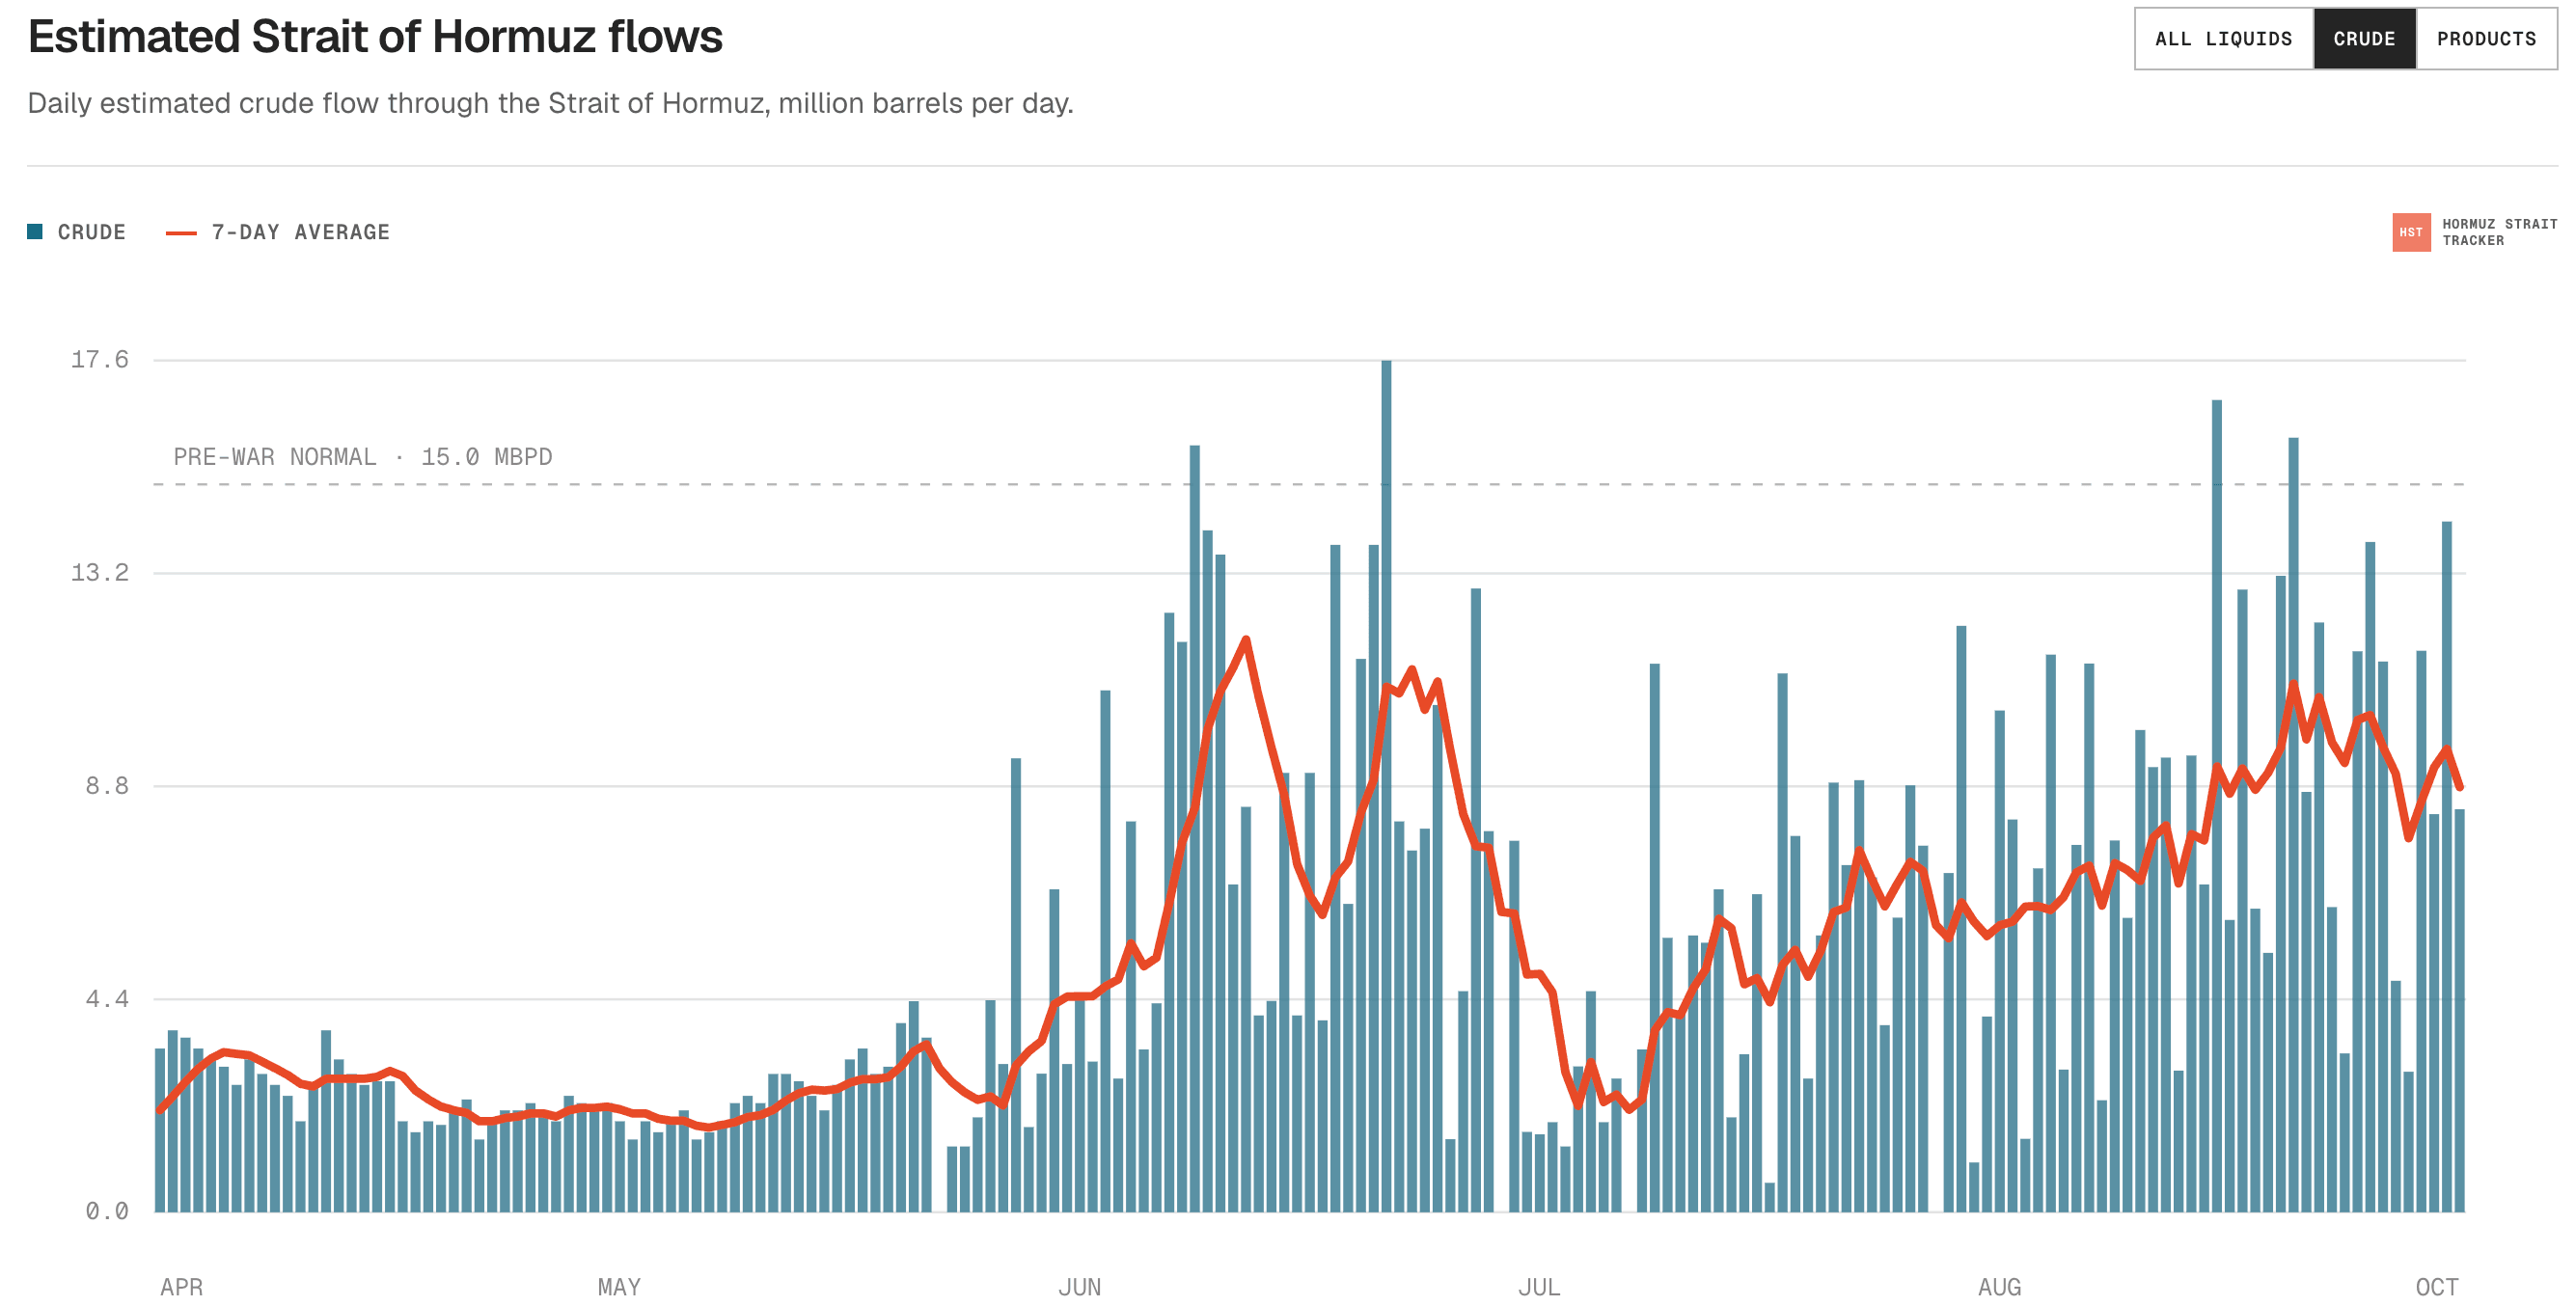
Der Sieben-Tage-Durchschnitt liegt bei 59 % des Normalwerts vor dem Krieg. Die Schiffe, die durchkommen, tun dies mit Erlaubnis der iranischen IRGC, nachdem sie die Ausfahrtgebühren entrichtet haben. Wer versucht, die Durchfahrt zu erzwingen, wird von Drohnen angegriffen. Zudem wurde die Ost-West-Pipeline Saudi-Arabiens nach Yanbu am Roten Meer durch Angriffe aus dem Irak stillgelegt, und selbst wenn die Saudis behaupteten, die Reparatur dauere nur eine Woche, müssen Tanker, die asiatische Märkte beliefern, die von den Huthi kontrollierte Meerenge Bab al-Mandab passieren.
Die Lage auf dem Ölmarkt ist äußerst volatil: Der Spotpreis für Brent liegt derzeit bei 120 $. Der Schlagzeilenpreis von 100 $ gilt für die Lieferung im nächsten Monat auf einer Backwardation-Kurve, die auf 82 $ in einem Jahr fällt.
Es wächst der Konflikt zwischen Regierungen um Diesel: Die USA werfen der EU Hortung vor und drohen, ihre Exporte zu kürzen. Dies ist Teil eines zunehmenden Trends, bei dem alle versuchen, ihre Reserven zu behalten, wodurch den globalen Märkten internationale Lieferungen entzogen werden.
Alles zusammengenommen scheint der Debasement Trade der richtige Weg zu sein. Wenn er an Fahrt gewinnt, dürfte die Verfügbarkeit von Edelmetall begrenzt sein. In diesem Fall werden höhere Anleiherenditen und Ölpreise zu höheren Goldpreisen führen, genau wie von Dezember 1973 bis April 1974, als sich der Goldpreis verdoppelte.