
Selbst im keynesianischen Kontext dient die Geldpolitik der EZB nicht mehr der Konjunkturbelebung, sondern dazu, die Verschwender über Wasser zu halten. Die Lage hat sich so verschlechtert, dass die Kreditvergabe an Geschäftsbanken der Eurozone in New York offenbar eingeschränkt ist. Belegt wird dies durch die Zurückhaltung US-amerikanischer Banken, mit ihnen Repo-Geschäfte abzuschließen, was im September 2019 zum Marktversagen führte, als die Fed eingreifen musste.
Eine Prüfung der Zahlen legt nachdrücklich nahe, dass selbst Banken, Versicherungen und Pensionsfonds der Eurozone keine Nettokäufer von Staatsanleihen der Eurozone mehr sind. Möglicherweise liegt es daran, dass die Konditionen unattraktiv sind. Wäre dies der Fall, wäre es jedoch ein Armutszeugnis für die Anleihekaufprogramme der EZB, die die Zinsen bewusst so weit drücken, dass sie selbst für normalerweise folgsame Anleger unattraktiv sind.
Folglich ist die EZB, ohne jeden Ausgleich durch Ersparnisse, ganz zu Rudolf Havenstein geworden und verfolgt eine ähnliche Inflationspolitik wie jene, die in den Jahren 1920 bis 1923 den deutschen Mittelstand verarmen ließ und Arbeiter sowie Ältere hungern ließ. Dass die Deutschen eine derart offensichtliche Zerstörung ihrer Währung zum dritten Mal in hundert Jahren hinnehmen, ist schlichtweg erstaunlich.
Ein institutionalisierter Madoff
Machenschaften, die Menschen ohne ihr Wissen bestehlen, enden für die Verantwortlichen stets im Desaster. Zentralbanken, die ihre Währungsprivilegien (Seigniorage) nutzen, bilden keine Ausnahme. Doch statt es wie ein institutionalisierter Madoff[i] zu vertuschen, bedienen sie sich zweifelhafter Wissenschaft, um ihr offen betrügerisches Verhalten zu rechtfertigen. Das Sparparadoxon ist ein solches Beispiel: Wer Sparer durch die Unterdrückung der Zinsen angeblich zum Nutzen der Gesamtwirtschaft benachteiligt, übersieht dabei bequemerweise den damit verbundenen Diebstahl. Wer verändern kann, wie Menschen die Wirklichkeit wahrnehmen, kann sich sehr viel erlauben.Die massenhafte Entdeckung des Betrugs, den diejenigen, die angeblich das Volk vertreten, am Volk begehen, steht stets hinter einem Zyklus aus Krisen und Kriegen. Es kann lange dauern, bis eine ansonsten gefügige Bevölkerung sich weigert, der Obrigkeit weiter widerspruchslos zu folgen. Doch je länger dieser Zustand andauert, desto repressiver werden die Methoden, mit denen der Staat die unausweichliche Krise hinauszögert. Bis schließlich etwas nachgibt. Im Fall des Euro hat das System den Sparern seit 2012 keine Zinsen gewährt, während die im Umlauf befindliche Geld- und Kreditmenge die Währung um 63 % entwertet hat (gemessen an der Euro-Geldmenge M3).
Darüber hinaus lassen sich Preise manipulieren, um den Anschein von Preisstabilität zu erzeugen. Die US-Notenbank Fed hat seit März 2020 inflationsgebundene US-Staatsanleihen (TIPS) schneller aufgekauft, als sie vom US-Finanzministerium ausgegeben wurden. Dadurch trieb sie die TIPS-Preise künstlich in die Höhe und erweckte den Eindruck, der Markt sei von Preisinflation unbeeindruckt.[ii]
Doch das ist nicht alles. Regierungsstatistiker scheuen nicht davor zurück, Zahlen zu schönen oder aus dem Zusammenhang zu reißen. Wir glauben, dass die Verbraucherpreis-Inflationszahlen die tatsächlichen Lebenshaltungskosten widerspiegeln, ungeachtet der im Lauf der Zeit veränderten Erfassung der Preise. Wir glauben, dass das BIP Wirtschaftswachstum bedeutet – ein fragwürdiges Konzept – und nicht das Wachstum der Geldmenge. Wir glauben sogar, dass monetäre Inflation nichts mit Preisen zu tun hat. Statistiken sind darauf angelegt, zu täuschen. Wie Lord Canning vor 200 Jahren sagte: „Mit Statistik kann ich alles beweisen, außer der Wahrheit.“ Und das war noch vor den Computern, die eine Explosion fragwürdiger Statistiken ermöglicht haben. Sie kommen mit etwas nicht zurecht? Schauen Sie einfach in die Statistik.
Ein weiterer Unterschied zwischen Madoff und dem Staat besteht darin, dass der Staat alle per Gesetz zwingt, sich seinen Währungsbetrügereien zu unterwerfen. Und da wir als gesetzestreue Bürger das Gesetz achten, verachten wir sogar jene, die die Kühnheit besitzen, es infrage zu stellen. Dabei übertragen wir den Währungsbehörden enorme Macht und sollten uns nicht wundern, wenn diese Macht missbraucht wird, wie es bei den Zinsen und der Verwässerung der staatlichen Währung der Fall ist. Daraus folgt: Je tiefer der Währungsbetrug reicht, desto größer ist die darauffolgende Krise, wenn etwas nachgibt.
Das beste Maß für Marktverzerrungen durch gezielte Eingriffe der Währungsbehörden ist die Differenz zwischen den tatsächlichen Anleiherenditen und einer Schätzung dessen, wie hoch sie sein sollten. Mit anderen Worten: die Einschätzung der Höhe negativer Realrenditen. Jede derartige Einschätzung ist jedoch zwangsläufig subjektiv, da Märkte und Statistiken entweder verzerrt, manipuliert oder nicht in der Lage sind, den maßgeblichen Maßstab zu liefern. Dennoch ist es plausibel anzunehmen, dass die Preiswirkung, also die Anpassung der Anleihekurse bei einer Normalisierung der Märkte, dort am größten ist, wo die nominalen Anleiherenditen negativ sind. Das bedeutet, dass wir unseren Fokus entsprechend ausrichten sollten. Die wichtigsten Rechtsräume, in denen dies zutrifft, sind Japan und die Eurozone.
Die Instabilität des Bankensystems der Eurozone
Eine Kritik der Geldpolitik Japans muss einem späteren Zeitpunkt vorbehalten bleiben, um sich auf die monetären und wirtschaftlichen Bedingungen in der Eurozone zu konzentrieren. Die EZB senkte ihren Einlagensatz im Juli 2012 erstmals auf 0 %. Darauf folgte im Juni 2014 die erstmalige Einführung negativer Einlagensätze von -0,1 %, später im selben Jahr -0,2 %, ebenfalls 2014 -0,3 %, 2016 -0,4 % und schließlich im September 2019 -0,5 %. Der letzte Schritt fiel zeitlich mit dem Zusammenbruch des Repo-Marktes in New York zusammen, und zwar auf den Tag, an dem die Übertragung des Prime-Brokerage-Geschäfts der Deutschen Bank an die in Paris ansässige BNP abgeschlossen wurde.Wir können mit hinreichender Sicherheit annehmen, dass das Zusammentreffen dieser Ereignisse eine Zurückhaltung großer US-Banken zeigte, eine dieser beiden Banken als Repo-Gegenpartei zu akzeptieren. Hedgefonds und Geldmarktfonds mit Konten bei der Deutschen Bank hatten beschlossen, ihre Konten anderswohin zu verlagern, was erhebliche Lücken in der Bilanz der Deutschen Bank und möglicherweise auch in der von BNP gerissen hätte und somit eine Repo-Deckung erforderlich machte. Die Zurückhaltung der amerikanischen Banken, sich zu engagieren, wäre ein starkes Signal dafür gewesen, dass sie ihr Gegenparteirisiko gegenüber Banken der Eurozone nicht erhöhen wollten.
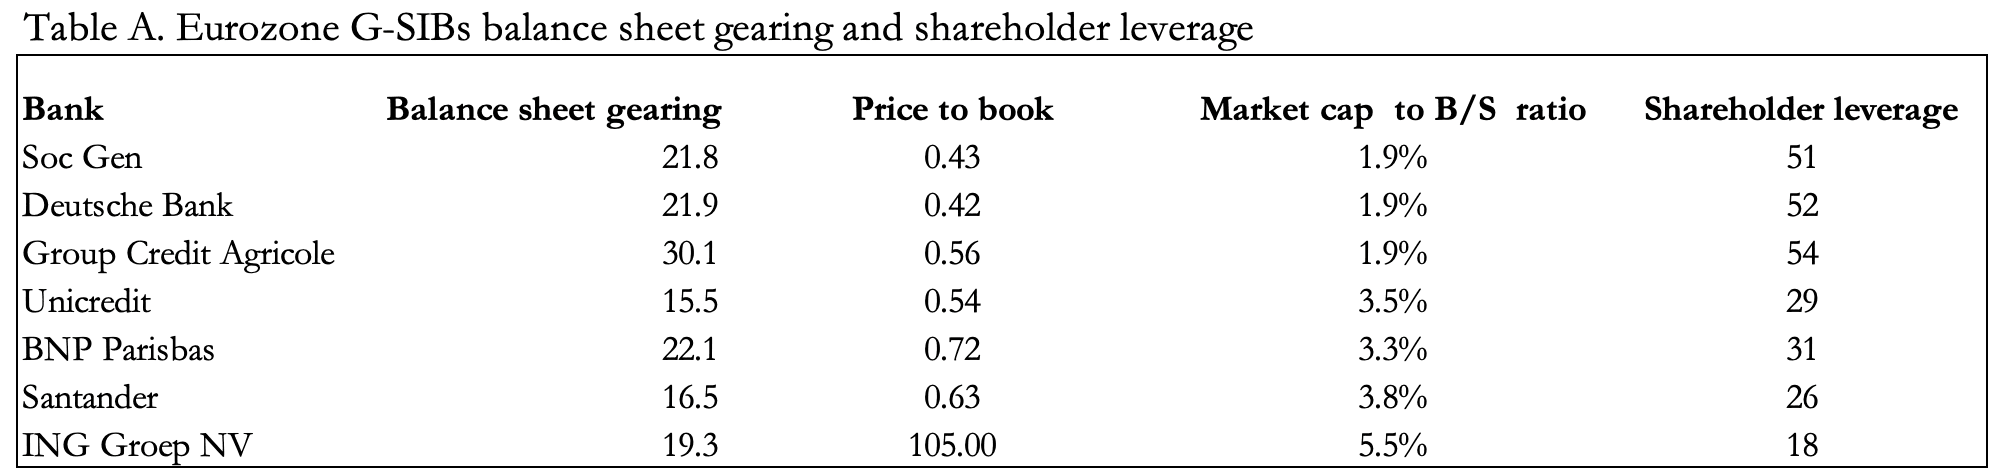
Wir können dies nicht mit Sicherheit wissen, aber es ist die logische Erklärung für das Geschehene. In diesem Fall war die Repo-Krise in New York eine wichtige Vorwarnung vor der Fragilität des Währungs- und Bankensystems der Eurozone. Ein Blick auf die Lage der großen global systemrelevanten Banken (G-SIBs) der Eurozone in Tabelle A erklärt, warum.
Der Kreditzyklus im Euroraum ist ausgesetzt
Wenn Banken Staatspapiere kaufen, geschieht dies in der Regel, weil sie diese als risikolose Alternative zur Ausweitung der Kreditvergabe an nichtfinanzielle Akteure des privaten Sektors betrachten. Im normalen Verlauf eines Konjunkturzyklus ist dies von Natur aus zyklisch. Sowohl Basel als auch nationale Vorschriften stärken die Vorstellung, dass Staatsschulden risikolos sind, und verleihen ihnen in Zeiten erhöhten Risikos den Status eines sicheren Hafens. In einem normalen Bankkreditzyklus halten Banken tendenziell Staatsanleihen und Schatzwechsel mit einer Laufzeit von weniger als einem Jahr und wagen sich, abhängig von der Zinsstrukturkurve, entlang der Kurve höchstens bis zu fünf Jahren vor.Diese Positionen werden anschließend abgebaut, wenn die Banken bei verbesserter Konjunktur zuversichtlicher hinsichtlich der Kreditbedingungen für nichtfinanzielle Kreditnehmer werden. Wenn die wirtschaftlichen Bedingungen jedoch stagnieren und der Kreditzyklus mangels Erholung ausgesetzt ist, können Banken Positionen mit längeren Laufzeiten aufbauen.
Neben dem Mangel an alternativen Verwendungsmöglichkeiten für Bankkredite hat dies verschiedene Gründe. Handelsabteilungen suchen zunehmend die größere Preisvolatilität längerer Laufzeiten, Zentralbanken ermutigen die Geschäftsbanken zu einer stärkeren Beteiligung an den Staatsanleihemärkten, und, sofern die Zinsstrukturkurve es zulässt, bieten längere Laufzeiten im Allgemeinen bessere Renditen. Je mehr Zeit zwischen der Anlage in Staatspapieren und der Bevorzugung der Kreditausweitung zugunsten von Kreditnehmern des privaten Sektors vergeht, desto stärker wird diese schleichende Ausweitung des Auftrags.
Wie oben dargelegt, führte die EZB vor fast 10 Jahren Nullzinsen für Einlagen ein, und die Bedingungen im privaten Sektor haben kaum zu einer Finanzierung durch Bankkredite geführt. Die Kreditvergabe aus allen Quellen, einschließlich Verbriefungen und Bankkrediten, an a) private Haushalte und b) nichtfinanzielle Unternehmen seit 2008 ist in Abbildung 1 dargestellt.
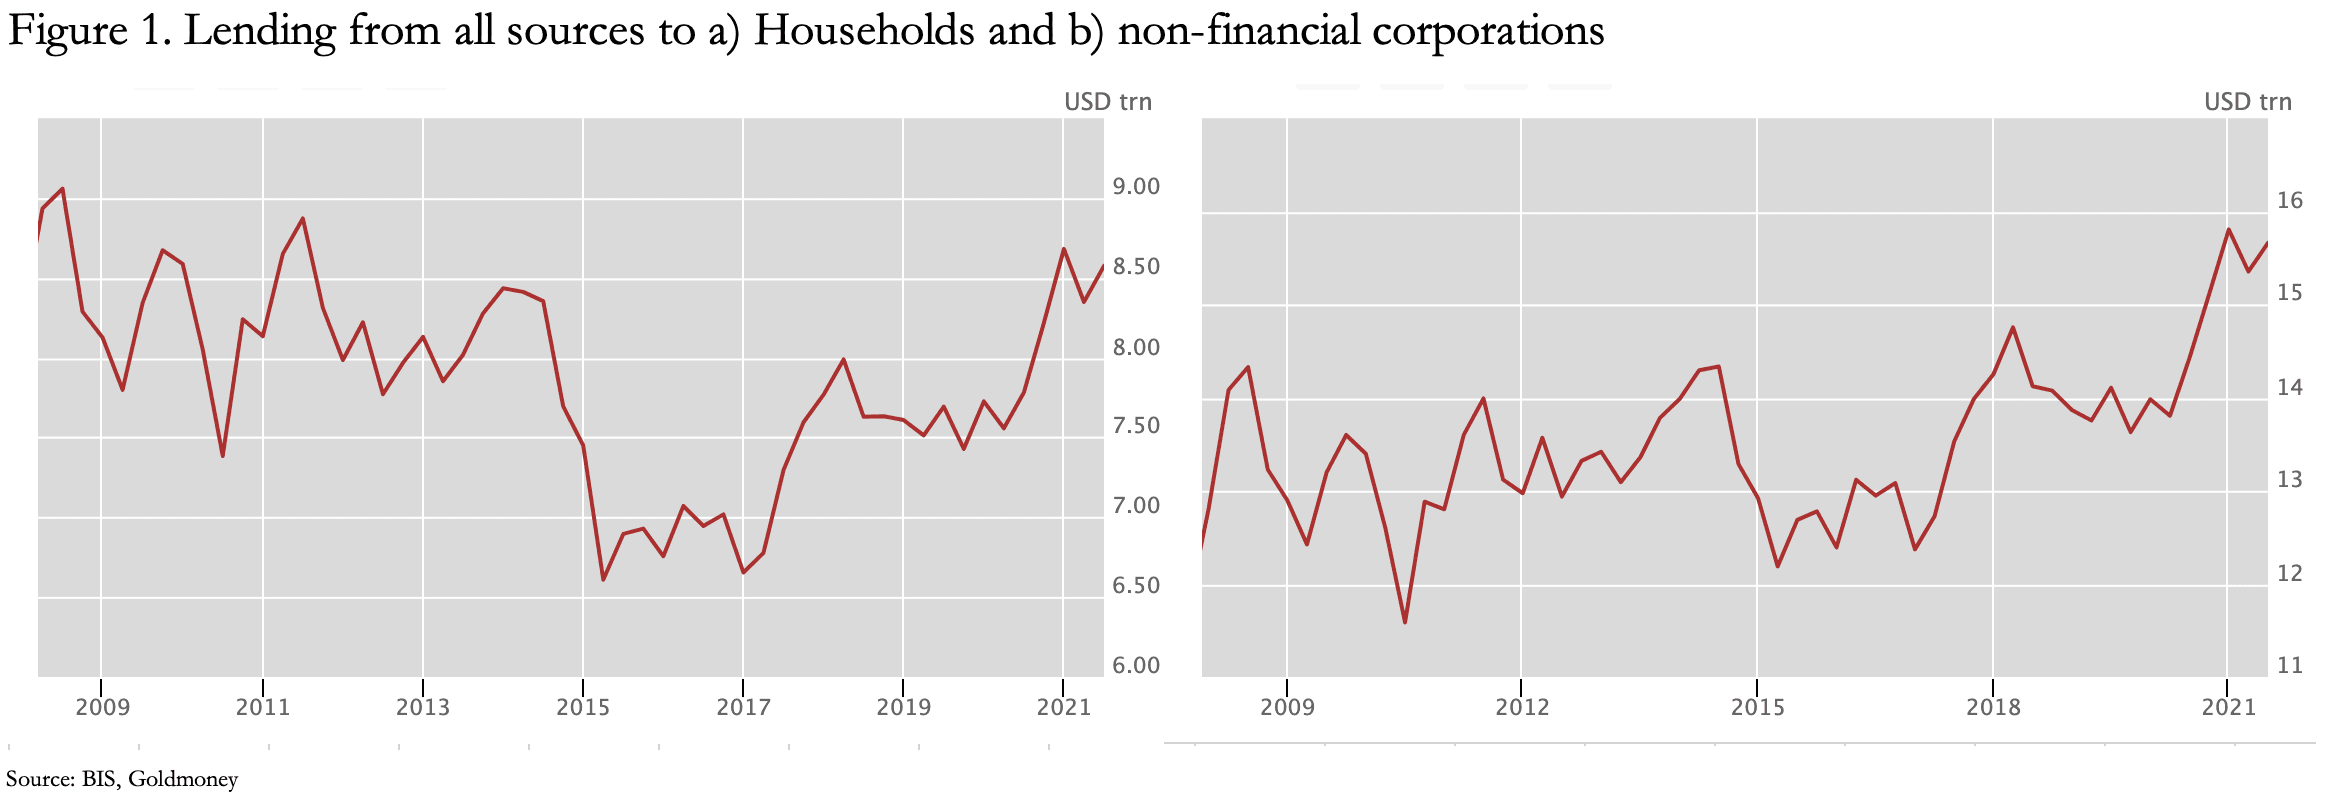
Vor der Covid-Pandemie war die gesamte Kreditvergabe an private Haushalte von umgerechnet 9 Billionen US-Dollar im Jahr 2008 auf 7,4 Billionen US-Dollar im vierten Quartal 2019 zurückgegangen. Auch bei den nichtfinanziellen Unternehmen sank die gesamte Kreditvergabe im selben Zeitraum geringfügig. Zwar umfasste dieser Zeitraum einen Kreditabschwung und eine Erholung, per saldo stagnierten die Kreditbedingungen jedoch.
Die Bankkredite für diese beiden Sektoren dürften jedoch geschrumpft sein, wenn man die Nettoemission von besicherten Verbraucherschulden sowie von Unternehmensanleihen berücksichtigt, mit denen sich Unternehmen zu Zinsen nahe null günstig finanzierten und die in Abbildung 1 enthalten sind.
Nach Beginn der Pandemie weitete sich die Kreditvergabe auf staatliche Anweisung aus, und die Kreditaufnahme beider Sektoren stieg erheblich.
Im selben Zeitraum nahm indessen die Emission von Anleihen an Staaten zu, insbesondere seit Beginn der Pandemie, wie Abbildung 2 zeigt.

Die Diagramme in den Abbildungen 1 und 2 stützen die These, dass die Kreditexpansion und die Anleihefinanzierung den nichtfinanziellen privaten Sektor bis vor Kurzem benachteiligt haben. Die Ausweitung der Staatsverschuldung erfolgte ausschließlich über Anleihen, die von der EZB gekauft wurden, wie wir bei der Betrachtung der Bilanz des Eurosystems zeigen werden. Sie bestätigen, dass Nullzinsen und negative Zinsen die Volkswirtschaften der Eurozone nicht angeregt haben, wie es die Keynesianer theoretisch angenommen hatten. Und die zusätzliche Kreditvergabe während der Pandemie spiegelt finanzielle Unterstützung wider und keinen erneuten Versuch einer keynesianischen Konjunkturbelebung.
Der Zweck der Schuldenausweitung ist wichtig, denn sobald die vermeintliche Konjunkturhilfe nachlässt oder die Zinsen steigen, wird die Bankkreditvergabe an Haushalte und Unternehmen wieder zu schrumpfen beginnen. Nur besteht dieses Mal für die Banken ein erhöhtes Risiko von Ausfällen bei den Sicherheiten. Höhere Zinsen werden zudem die Marktbewertungen (Mark-to-Market) von Staats- und Unternehmensanleihen in den Bilanzen der Banken schmälern, was angesichts der in Tabelle A oben gezeigten außergewöhnlich hohen Verschuldungsquote das Kapital der Banken im Euroraum rasch aufzehren könnte.
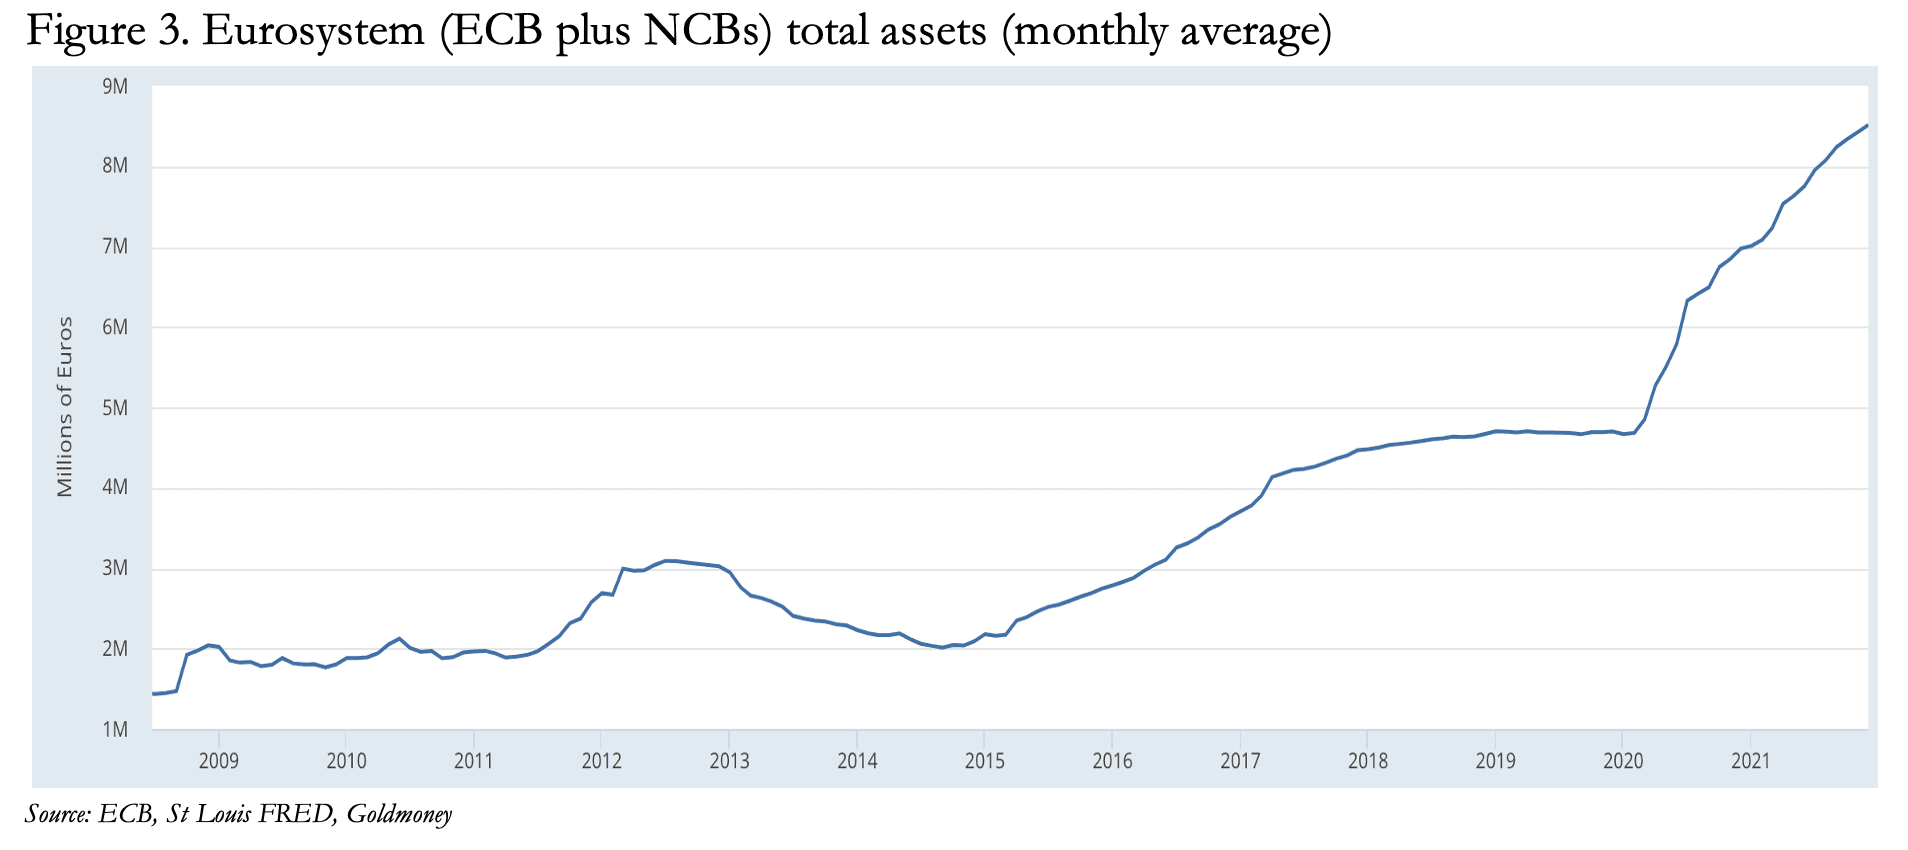
Abbildung 3 zeigt die konsolidierte Bilanz des Eurosystems seit August 2008, dem Monat, in dem Lehman zusammenbrach; sie belief sich damals auf 1,43 Billionen €. Die griechische Finanzkrise dauerte von 2012 bis 2014. In dieser Zeit wuchs die Bilanz auf 3,09 Billionen € und normalisierte sich anschließend teilweise auf 2,01 Billionen €. Im Januar 2015 legte die EZB ihr erweitertes Programm zum Ankauf von Vermögenswerten auf (APP, auch als quantitative Lockerung bezeichnet), um zu verhindern, dass die Preisinflation über einen längeren Zeitraum zu niedrig bleibt. Man fürchtete eine keynesianische Deflation: Die Preisinflation, gemessen am HVPI, war zu diesem Zeitpunkt auf -0,5 % gefallen, obwohl die EZB ihren Einlagensatz bereits im September zuvor auf -0,2 % gesenkt hatte.
Zwischen März 2015 und September 2016 beliefen sich die Ankäufe öffentlicher und privater Wertpapiere durch die EZB insgesamt auf 1,14 Billionen €, was 11,3 % des nominalen BIP des Euroraums entspricht. Das APP wurde im Dezember 2015 „rekalibriert“ und bis März 2017 und, falls erforderlich, darüber hinaus mit monatlich 60 Mrd. € verlängert. Zudem wurde der Einlagensatz auf -0,3 % gesenkt. Selbst das reichte nicht aus: Im März 2016 folgte eine weitere Rekalibrierung auf monatlich 80 Mrd. €, die bis zum Jahresende laufen sollte, um danach wieder zum früheren Satz von 60 Mrd. € pro Monat zurückzukehren.[iii]
Die Ausweitung der EZB-Bilanz führte 2017 wie erwartet dazu, dass sich die Preisinflation auf 1 % erholte. Da die Kreditausweitung im nichtfinanziellen Privatsektor nicht vorankam (Abbildungen 1 und 2 oben), verfehlte der keynesianische Impuls dieses Ziel schlicht. Als die US-Notenbank Fed im März 2020 jedoch ihren Leitzins auf 0 % senkte und monatliche Anleihekäufe von 120 Mrd. US-Dollar ankündigte, tat die EZB, was sie gelernt hatte, wenn sie sich in einem geldpolitischen Loch befand: noch schneller weiterzugraben. Im März 2020 erhöhte die EZB die Ankäufe im Rahmen des Programms zum Ankauf von Vermögenswerten (APP) und legte ein neues Programm auf, das Pandemie-Notfallankaufprogramm (PEPP). Diese Maßnahmen sind der Grund dafür, dass die monatlichen geldpolitischen Nettoankäufe des Eurosystems höher sind als je zuvor und die Bilanzsumme heute auf über 8,5 Billionen € treiben.
Die Anleiheankäufe der EZB entsprachen weitgehend dem Finanzierungsbedarf der nationalen Zentralbanken; beide beliefen sich zwischen Januar 2015 und Juni 2021 auf 4 Billionen €. Das Gegenstück zu diesen Ankäufen ist eine Zunahme des Bargeldumlaufs. Mit anderen Worten: Die EZB ist zu einem Rudolf Havenstein geworden. Die Ziele der EZB unterscheiden sich nicht von denen Havensteins, als dieser nach dem Ersten Weltkrieg Reichsbankpräsident war: eine Geldpolitik, die Deutschlands Mittelschicht verarmen ließ und die arbeitende Klasse sowie die Älteren durch den Zusammenbruch der Papiermark in den Hunger trieb. Der Unterschied besteht darin, dass die deutsche Gesellschaft heute durch die Vernichtung ihrer Ersparnisse für das verschwenderische Verhalten ihrer Eurozonen-Partner zahlt und nicht für das der eigenen Regierung.
Die EZB hat nun ein zusätzliches Problem, da die Preisinflation weltweit anzieht. Die Einkaufspreise der Produzenten in Europa steigen kräftig, die HVPI-Rate der Eurozone insgesamt lag im November bei 4,9 % auf Jahresbasis, und weitere Anstiege dürften zweifellos folgen. Die Ölpreise sind innerhalb eines Jahres um über 50 % gestiegen, Erdgas um über 60 %, Letzteres auf den europäischen Märkten sogar noch stärker, was auf eine von den dortigen Regierungen selbst verursachte Versorgungskrise zurückzuführen ist.
Zunehmend besteht der politische Zweck der EZB nicht mehr darin, die Wirtschaft zu stimulieren, sondern sicherzustellen, dass die Defizite verschwenderischer Mitgliedstaaten so günstig wie möglich finanziert werden. Doch wie soll sie das tun, wenn die Zinsen angesichts der stark steigenden Verbraucherpreise nun steigen werden? Je höher die Zinsen steigen, desto schneller wird die EZB ihre Bilanz ausweiten, denn sie hat sich verpflichtet, nicht nur das Haushaltsdefizit jedes Eurozonen-Mitgliedstaats zu decken, sondern auch die Zinsen auf dessen Verschuldung.
Doch es kommt noch mehr. In einer Rede am 12. Oktober deutete Christine Lagarde, die Präsidentin der EZB, an, dass die EZB bereit sei, einen Beitrag zur Finanzierung des Übergangs zur Klimaneutralität zu leisten.[iv] Und in einem gemeinsamen Brief an die Financial Times forderten der französische Präsident und der italienische Ministerpräsident eine Lockerung der EU-Fiskalregeln, damit sie mehr für wichtige Investitionen ausgeben könnten. Dies vermittelt einen Eindruck von ihrer Aussage:
„So wie die Regeln unserer Reaktion auf die Pandemie nicht im Wege stehen durften, so sollten sie uns auch nicht daran hindern, alle notwendigen Investitionen zu tätigen“, schrieben die beiden Staats- und Regierungschefs und merkten an, dass „Schulden zur Finanzierung solcher Investitionen, die unbestreitbar dem Wohlstand künftiger Generationen und dem langfristigen Wachstum zugutekommen, durch die Fiskalregeln begünstigt werden sollten, da derartige öffentliche Ausgaben langfristig tatsächlich zur Schuldentragfähigkeit beitragen.“[v]
Die Regeln des Stabilitäts- und Wachstumspakts sind tatsächlich ausgesetzt und sollen 2023 wieder angewendet werden. Doch offensichtlich fühlen sich diese beiden Vielausgeber eingeengt. Der Stabilitäts- und Wachstumspakt wird mit ziemlicher Sicherheit gelockert werden, da er eine Farce ist, ähnlich der Schuldenobergrenze der USA. Das Problem ist, dass die Regierungen der Eurozone zu sehr an inflationäre Finanzierung gewöhnt sind, um darauf zu verzichten.
Könnte die EZB die Währung aufblähen, ohne dass die Folgen sichtbar würden, gäbe es kein Problem. Doch da die Preise weit über das vorgegebene Ziel von 2 % steigen, trifft das nicht mehr zu. Bisher hat die EZB dies verdrängt und behauptet, der Preisdruck werde nachlassen. Wir wissen jedoch, oder sollten wissen, dass ein Anstieg des allgemeinen Preisniveaus auf die Geldmengenausweitung zurückzuführen ist, auf das übermäßige Pflücken von Blättern vom Geldbaum, insbesondere in dem seit März 2020 erhöhten Tempo, das sich auf der Verbraucherebene noch nicht vollständig niedergeschlagen hat. Und in ihrer Pflicht, die Defizite der PIGS-Staaten zu finanzieren, wird sich die Bilanzausweitung der EZB durch Anleihekäufe mit Sicherheit fortsetzen.
Darüber hinaus würde ein tatsächlicher Anstieg der Anleiherenditen die Bilanzen der stark verschuldeten Geschäftsbanken zu untergraben drohen.
Die Position der Geschäftsbanken
Da die Volkswirtschaften der Mitgliedstaaten der Eurozone seit der Lehman-Krise 2008 durch die Geldpolitik der EZB und zuletzt durch die Covid-Lockdowns erstickt werden, stellt die Anhäufung fauler Kredite bei den Geschäftsbanken eine wachsende Bedrohung für das gesamte Finanzsystem dar. Tabelle A oben, die den operativen Verschuldungsgrad der global systemrelevanten Banken der Eurozone und ihre Aktienratings zeigt, belegt das Problem.Bislang wurden die faulen Kredite bei italienischen und anderen Banken der PIGS-Staaten nicht dadurch verringert, dass sie bereinigt wurden, sondern dadurch, dass sie als Sicherheiten für Kredite der nationalen Zentralbanken verwendet wurden. Die lokalen Bankenaufseher stufen notleidende Kredite als vertragsgemäß bedienete Kredite ein, sodass sie im TARGET2-Zahlungssystem der EZB vor den Blicken verborgen werden können. Zusammen mit den Anleihekäufen der EZB, die über die nationalen Zentralbanken erfolgen, dürften diese den größten Teil der Ungleichgewichte im grenzüberschreitenden Zahlungssystem TARGET2 erklären, die es theoretisch gar nicht geben sollte.

Der Stand bis zum vergangenen Oktober ist in Abbildung 4 dargestellt. Die Verbindlichkeiten gegenüber der Bundesbank steigen wieder auf Rekordniveau, und auch die Beträge, die die italienische und die spanische Zentralbank schulden, nehmen zu. Diese Salden stammen aus der Zeit, bevor sich der weltweite Druck in Richtung steigender Zinsen bemerkbar machte. Angesichts des starken Anstiegs der Bankkredite an private Haushalte und nichtfinanzielle Unternehmen seit März vergangenen Jahres (siehe Abbildung 1) werden sich bei den Banken in den kommenden Monaten mit Sicherheit faule Kredite anhäufen. Dies dürfte die Werte der Sicherheiten an Europas Repomärkten untergraben, die überwiegend in Euro abgewickelt werden und mit ziemlicher Sicherheit über 10 Billionen Euro liegen; Ende 2019 waren es 8,3 Billionen Euro.[vi] Inwieweit die nationalen Zentralbanken selbst Repo-Sicherheiten hereingenommen haben, wird dann zu einem großen Problem werden.
Der Repomarkt ist vor dem Hintergrund negativer Euribor-Sätze gewachsen. Es ist nicht klar, welche Rolle negative Zinsen bei diesem Wachstum spielen. Man kann zwar nachvollziehen, warum eine Bank zu Zinsen unter null Geld aufnimmt, doch ist es schwerer zu begründen, zu solchen Sätzen zu verleihen. Zudem werden bei einem Repo die Sicherheiten zu einem vereinbarten Zeitpunkt zurückgegeben, sodass ihre Herausnahme aus der Bilanz einer Bank nur vorübergehend ist. Dennoch ist dieser Markt zu einem festen Bestandteil des täglichen Geschäfts zwischen europäischen Banken geworden.
Die Unterschiede in der Qualität der Sicherheiten zeigt Abbildung 5. Dies unterscheidet sich erheblich von den Repomärkten in den USA, die fast ausschließlich der kurzfristigen Liquiditätsbeschaffung dienen und nur hochwertige Sicherheiten verwenden (US-Schatzwechsel und -Anleihen sowie Anleihen von Behörden und staatlich geförderten Instituten).

Die Staatsfinanzen geraten außer Kontrolle

Die erste Spalte in Tabelle B zeigt die Staatsverschuldung im Verhältnis zum BIP, den üblichen Maßstab für die Messung der Staatsverschuldung im Verhältnis zur Wirtschaft. Die zweite Spalte zeigt den Anteil der Staatsausgaben an der Gesamtwirtschaft im Verhältnis zum BIP, woraus sich die dritte Spalte ableiten lässt. Die Grundlage der Staatseinnahmen, von denen die Tilgung der Staatsschulden letztlich abhängt, ist der Privatsektor, und die dritte Spalte zeigt, in welchem Ausmaß und wo diese tatsächliche Last liegt. Sie legt die ausweglose Lage von Ländern wie Griechenland, Italien, Frankreich, Belgien, Portugal und Spanien offen, in denen die Märkte davon ausgehen, dass neben den eigenen Schuldenlasten des Privatsektors auch die Bürger, die ihren Lebensunterhalt verdienen, ohne von ihren Regierungen bezahlt zu werden, für die Staatsschulden einstehen müssen.
Die Hoffnung, dass diese Länder aus ihrer Verschuldung herauswachsen können, wird angesichts der tatsächlichen Steuerbasis zunichtegemacht. Es wird inzwischen weithin anerkannt, dass bei den bereits hohen Steuerbelastungen weitere Steuererhöhungen diese Volkswirtschaften schwächen werden.
Als Unsinn können wir die Alternative abtun, nämlich die vergebliche Hoffnung, dass noch mehr Konjunkturimpulse in Form einer weiteren Ausweitung der Defizite einen wirtschaftlichen Aufschwung auslösen und anschließend höhere Steuereinnahmen die Staatsfinanzen normalisieren werden. Heute ist dies ein populistisches Argument unter einigen Anhängern des freien Marktes, die sich auf die erfolgreiche Wirtschaftspolitik von Ronald Reagan und Margaret Thatcher berufen. Doch damals waren die US-Regierung und die britische Regierung bei Weitem nicht so hoch verschuldet, und ihre Volkswirtschaften konnten positiv auf niedrigere Steuern reagieren. Außerdem ging die Preisinflation damals zurück, während sie heute steigt.
Und wie ein Aufsatz von Carmen Reinhart und Ken Rogoff gezeigt hat, fällt es einem Staat, dessen Staatsverschuldung 90 % des BIP übersteigt, sehr schwer, sich aus dieser Verschuldung herauszuwachsen.[vii]Sieben Länder der Eurozone überschreiten diesen Rubikon von 90 % bereits, und ihre Schulden wachsen weiterhin erheblich schneller als ihr BIP. Mit 111 % liegt das gesamte Euro-Gebiet selbst deutlich darüber. Berücksichtigt man den geringeren Anteil der Privatwirtschaft im Verhältnis zur Wirtschaftstätigkeit der Staaten, wird der Unterschied zwischen der heutigen Lage und der Lage jener Länder deutlich, die nach dem Zweiten Weltkrieg noch höhere Schuldenstände abbauen konnten, indem sie sich durch sanfte Inflation aus der Schuldenfalle befreiten, während ihre Volkswirtschaften sich im Nachkriegsumfeld entwickelten.
Zudem sollten wir künftige Verbindlichkeiten der Staaten bedenken, deren Barwerte erheblich höher sind als ihre aktuellen Schulden. Im Laufe der Zeit müssen diese finanziert werden. Und bei steigender Preisinflation lassen harte Kostenfaktoren wie das Gesundheitswesen sie noch weiter anwachsen. Die Lage verschlechtert sich zunehmend, je mehr diese gesetzlich vorgegebenen Kosten anfallen.
Es gibt dafür eine Lösung, nämlich die Staatsausgaben so zu kürzen, dass der Haushalt stets ausgeglichen ist. Für sozialisierende Politiker aber käme es der Selbstaufgabe gleich, die Etats der Ressorts zusammenzustreichen. Es ist die Umkehrung von allem, wofür sie stehen. Und es würde erfordern, Sozialgesetze aufzuheben, um das Anwachsen künftiger Sozialkosten zu stoppen. Dafür gibt es kein demokratisches Mandat.
Fazit
Steigende Zinsen weltweit werden sich auf alle wichtigen Währungen auswirken und bei einigen von ihnen systemische Risiken offenlegen. Eine Untersuchung der bestehenden Lage und der Folgen höherer Zinsen deutet darauf hin, dass die Eurozone die wahrscheinlichste globale Schwachstelle ist.
Die Verschuldung der Eurozone treibt das gesamte globale Finanz- und Wirtschaftssystem weiter in Richtung einer Schuldenkrise, als allgemein angenommen wird. Am akutesten ist das Problem, in dieser Reihenfolge der Verschuldung, bei Griechenland, Italien, Frankreich, Belgien, Portugal und Spanien. Sie überleben nur, weil die EZB sicherstellt, dass sie ihre Rechnungen bezahlen können, indem sie diese vollständig durch die Ausweitung der Menge der umlaufenden Euro finanziert. Der gesamte Zweck der EZB besteht inzwischen darin, durch die Entwertung der Währung Vermögen von den finanzpolitisch umsichtigeren Mitgliedstaaten auf die Verschwender zu übertragen.
Dabei schränkt das Bankensystem, gestützt auf Zahlen der Bank für Internationalen Zahlungsausgleich, die Kreditvergabe an den Privatsektor ein und erwirbt überraschenderweise nicht einmal Staatsanleihen. Ähnlich wie die Banken in den USA haben sich die Banken der Eurozone zunehmend Finanzgeschäften und Spekulation zugewandt. Der Unterschied liegt im hohen operativen Verschuldungsgrad, der bei einer großen französischen Bank bis zum Dreißigfachen beträgt, während die meisten global systemrelevanten Banken (G-SIBs) der USA im Durchschnitt etwa mit dem 11-Fachen verschuldet sind.
Dieser Artikel weist darauf hin, dass diese Unterschiede zwischen den Bankrisiken in den USA und der EU ein Faktor beim Versagen des US-Repo-Marktes im September 2019 waren. Und wir können davon ausgehen, dass die Amerikaner bis heute vorsichtig gegenüber Gegenparteirisiken bei Banken der Eurozone bleiben.
Dass die EZB die Netto-Staatsverschuldung vollständig finanziert, deutet darauf hin, dass selbst institutionelle Anleger wie Pensionsfonds und Versicherungen sowie die Banken bei Staatsschulden untätig bleiben. Das bedeutet, dass Ersparnisse die inflationären Wirkungen der Ausgabe von Staatsanleihen nicht ausgleichen. Es ist ein Votum dafür, sich aus einer äußerst besorgniserregenden und inflationären Lage herauszuhalten. Es stellt sich die Frage, wie lange diese außergewöhnliche Situation andauern kann.
Sie muss irgendwann enden, und da ein stark fremdfinanziertes Bankensystem destabilisiert wird, wird das Ende eine Krise sein. Da das BIP der Eurozone ähnlich groß ist wie das Chinas (wo sich zugleich eine eher klassische Immobilienkrise abzeichnet), könnte eine Bankenkrise in der Eurozone der Auslöser dafür sein, dass überall die Dominosteine fallen.
Was die Zukunft des Euro betrifft, erscheint es unwahrscheinlich, dass die EZB in der Lage ist, die kommende Krise zu bewältigen. Sie hat die nördlichen Staaten, insbesondere Deutschland, die Niederlande, Finnland, Irland, die Tschechische Republik und Luxemburg, zugunsten der Verschwender betrogen, insbesondere der politischen Schwergewichte Frankreich, Italien und Spanien. Dieser Riss dürfte das Euro-System und die EZB selbst beenden. Die Auflösung dieser schäbigen Konstruktion dürfte das Ende des Euro und möglicherweise der Europäischen Union selbst bedeuten.
[i] Madoffs Schneeballsystem wurde durch die Lehman-Krise aufgedeckt. Mit 64,8 Milliarden US-Dollar war es das größte Schneeballsystem der Geschichte.
[ii] Tweet by @biancoresearch 10 January, 8/14 of the thread.[iii] See ECB Working Paper 2075, June 2017
[iv] https://www.ecb.europa.eu/press/key/date/2021/html/ecb.sp211012~bfe7738d35.en.html
[v] See https://www.politico.eu/article/macron-draghi-eu-softer-fiscal-rules/
[vi] Siehe [vi] ICMA European repo market survey No. 38
[vii] Siehe Growth in a time of debt, Carmen Reinhart und Kenneth Rogoff: American Economic Review – Papers and proceedings 100 (Mai 2010), S. 573–578
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen und nicht auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde darauf geachtet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney sichert jedoch nicht zu, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben; jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.
Die erste Spalte in Tabelle B zeigt die Staatsverschuldung im Verhältnis zum BIP, den herkömmlichen Maßstab für die Messung der Staatsverschuldung im Verhältnis zur Wirtschaft. Die zweite Spalte zeigt den Anteil der Staatsausgaben an der gesamten Wirtschaft im Verhältnis zum BIP, woraus sich die dritte Spalte ableiten lässt. Die Grundlage der Staatseinnahmen, von denen die Tilgung der Schulden letztlich abhängt, ist der Privatsektor, und die dritte Spalte zeigt, in welchem Ausmaß und wo diese tatsächliche Last liegt.
Sie macht die ausweglose Lage von Ländern wie Griechenland, Italien, Frankreich, Belgien, Portugal und Spanien deutlich, in denen die Märkte davon ausgehen, dass Bürger, die ihren Lebensunterhalt verdienen, ohne von ihren Regierungen bezahlt zu werden, neben ihrer eigenen privaten Schuldenlast auch für die Schulden ihrer Regierungen einstehen.
Die Hoffnung, dass diese Länder aus ihren Schulden herauswachsen können, wird vor dem Hintergrund der tatsächlichen Steuerbasis zunichtegemacht. Inzwischen ist allgemein anerkannt, dass weitere Steuererhöhungen bei ohnehin hohem Steuerniveau diese Volkswirtschaften schwächen werden.
Die Alternative, nämlich die vergebliche Hoffnung, dass noch mehr Konjunkturimpulse in Form einer weiteren Ausweitung der Defizite eine wirtschaftliche Erholung bewirken und anschließend höhere Steuereinnahmen die öffentlichen Finanzen normalisieren, können wir als Unsinn abtun. Heute ist dies ein populistisches Argument unter manchen Vertretern der freien Marktwirtschaft, die sich auf die erfolgreiche Wirtschaftspolitik von Ronald Reagan und Margaret Thatcher berufen. Doch damals waren die Regierungen der USA und Großbritanniens bei Weitem nicht so hoch verschuldet, und ihre Volkswirtschaften konnten auf niedrigere Steuern positiv reagieren. Außerdem ging die Preisinflation damals zurück, während sie heute steigt.
Und wie eine Studie von Carmen Reinhart und Ken Rogoff gezeigt hat, fällt es einem Staat, dessen Staatsverschuldung 90 % des BIP übersteigt, sehr schwer, aus ihr herauszuwachsen.[i] Sieben der Eurostaaten haben diesen Rubikon von 90 % bereits überschritten, und ihre Schulden wachsen weiterhin deutlich schneller als ihr BIP. Mit 111 % liegt das gesamte Euro-Gebiet selbst weit darüber. Berücksichtigt man den geringeren Anteil der privatwirtschaftlichen Aktivität im Verhältnis zu der ihrer Regierungen, wird der Unterschied zwischen der heutigen Lage und der jener Staaten deutlich, die nach dem Zweiten Weltkrieg sogar noch höhere Schuldenstände abbauen konnten, indem sie sich durch sanfte Inflation aus der Schuldenfalle befreiten, während ihre Volkswirtschaften im Nachkriegsumfeld vorankamen.
Zudem sollten wir künftige staatliche Verbindlichkeiten im Blick behalten, deren Barwerte erheblich über der aktuellen Verschuldung liegen. Im Laufe der Zeit müssen diese finanziert werden. Und bei steigender Preisinflation lassen harte Kostenfaktoren wie das Gesundheitswesen sie noch weiter anwachsen. Die Lage verschlechtert sich zunehmend, sobald diese gesetzlich vorgegebenen Kosten anfallen.
Es gibt eine Lösung dafür, nämlich die Staatsausgaben so zu kürzen, dass der Haushalt stets ausgeglichen ist. Für sozialistisch orientierte Politiker ist es jedoch gleichbedeutend damit, ihre eigenen Kinder zu verspeisen, die Budgets der Ressorts zusammenzustreichen. Es wäre eine Umkehrung von allem, wofür sie stehen. Und es erfordert, Sozialgesetze aufzuheben, um das Anwachsen künftiger Sozialkosten zu stoppen. Dafür gibt es kein demokratisches Mandat.
Fazit
Weltweit steigende Zinsen werden sich auf alle wichtigen Währungen auswirken und bei einigen von ihnen systemische Risiken offenlegen. Eine Untersuchung der bestehenden Lage und der Auswirkungen höherer Zinsen darauf deutet darauf hin, dass die Eurozone die wahrscheinlichste globale Schwachstelle ist.
Die Verschuldung der Eurozone treibt das gesamte globale Finanz- und Wirtschaftssystem weiter in Richtung einer Schuldenkrise, als allgemein angenommen wird. Besonders akut ist das Problem bei Griechenland, Italien, Frankreich, Belgien, Portugal und Spanien, in dieser Reihenfolge der Verschuldung. Sie überleben nur, weil die EZB sicherstellt, dass sie ihre Rechnungen bezahlen können, indem sie diese vollständig durch die Ausweitung der Menge der umlaufenden Euro finanziert. Der gesamte Zweck der EZB besteht inzwischen darin, durch die Entwertung der Währung Vermögen von den finanzpolitisch umsichtigeren Mitgliedstaaten auf die Verschwender zu übertragen.
Dabei schränkt das Bankensystem, gestützt auf Zahlen der Bank für Internationalen Zahlungsausgleich, die Kreditvergabe an den privaten Sektor ein, und es häuft überraschenderweise nicht einmal Staatsanleihen an. Ähnlich wie die Banken in den USA haben sich auch die Banken der Eurozone zunehmend Finanzaktivitäten und Spekulation zugewandt. Der Unterschied liegt im hohen operativen Verschuldungsgrad, der bei einer großen französischen Bank bis zum Dreißigfachen beträgt, während die meisten global systemrelevanten Banken der USA im Durchschnitt etwa das Elffache erreichen.
Dieser Artikel weist darauf hin, dass diese Unterschiede zwischen den Bankenrisiken in den USA und in der EU ein Faktor beim Versagen des US-Repomarktes im September 2019 gewesen sind. Und wir können davon ausgehen, dass die Amerikaner bis heute vorsichtig gegenüber Gegenparteirisiken bei Banken der Eurozone bleiben.
Dass die EZB die Netto-Staatsverschuldung vollständig finanziert, zeigt, dass selbst institutionelle Anleger wie Pensionsfonds und Versicherungen sowie die Banken bei Staatsschulden abwarten. Das bedeutet, dass Ersparnisse die inflationären Effekte von Staatsanleihenemissionen nicht ausgleichen. Es ist ein Votum dafür, sich aus einer äußerst besorgniserregenden und inflationären Lage herauszuhalten. Es stellt sich die Frage, wie lange diese außergewöhnliche Situation andauern kann.
Sie muss irgendwann enden, und durch die Destabilisierung eines stark verschuldeten Bankensystems wird das Ende eine Krise sein. Da das BIP der Eurozone ähnlich groß ist wie das Chinas (wo sich gleichzeitig eine traditionellere Immobilienkrise entwickelt), könnte eine Bankenkrise in der Eurozone der Auslöser dafür sein, dass überall die Dominosteine fallen.
Was die Zukunft des Euro betrifft, erscheint es unwahrscheinlich, dass die EZB in der Lage ist, die sich entfaltende Krise zu bewältigen. Sie hat die nördlichen Staaten, insbesondere Deutschland, die Niederlande, Finnland, Irland, Tschechien und Luxemburg, zugunsten der Verschwender betrogen, insbesondere der politischen Schwergewichte Frankreich, Italien und Spanien. Dieser Riss dürfte das Euro-System und die EZB selbst beenden. Der Rückbau dieser schäbigen Konstruktion dürfte das Ende des Euro und möglicherweise der Europäischen Union selbst bedeuten.
[i] Siehe Growth in a time of debt, Carmen Reinhart und Kenneth Rogoff: American Economic Review —Papers and proceedings 100 (Mai 2010), S. 573—578